
市場概要
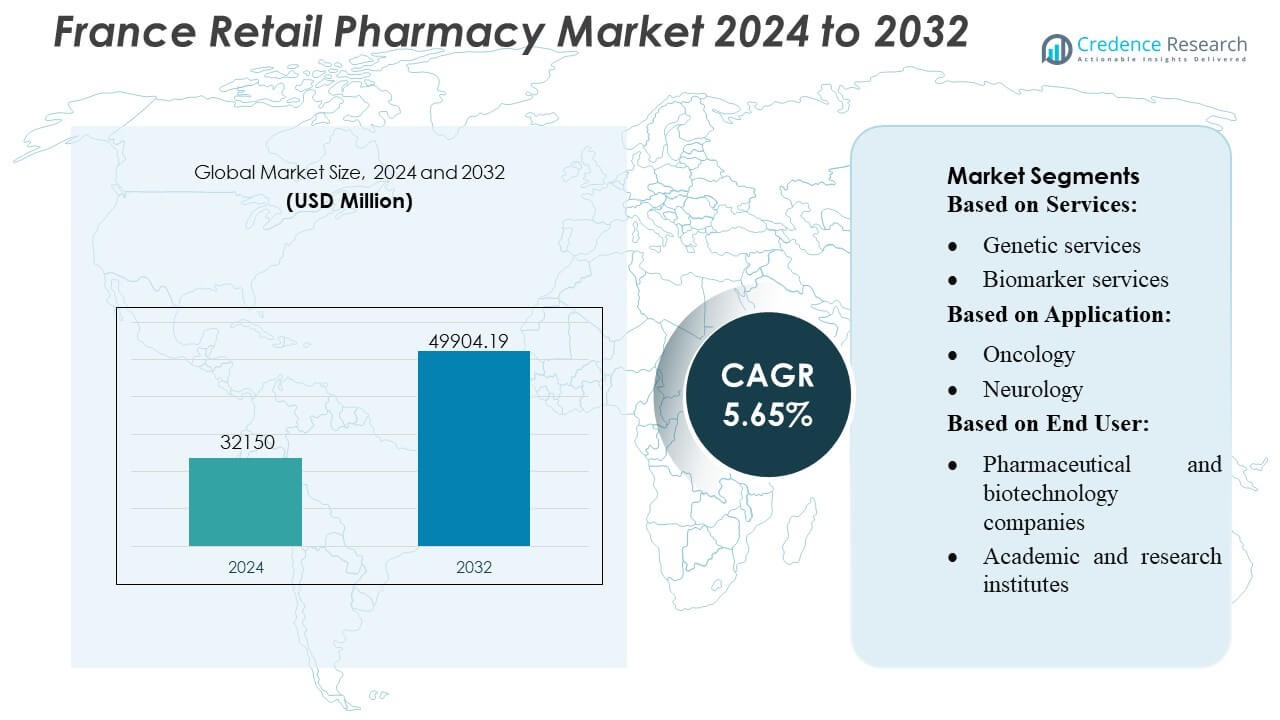
フランスの小売薬局市場の規模は2024年にUSD 32150百万と評価され、2032年までにUSD 49904.19百万に達すると予測されており、予測期間中のCAGRは5.65%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| フランス小売薬局市場規模 2024 | USD 32150百万 |
| フランス小売薬局市場、CAGR | 5.65% |
| フランス小売薬局市場規模 2032 | USD 49904.19百万 |
フランスの小売薬局市場は、確立された国内薬局チェーン、拡大するデジタルファーストネットワーク、統合されたヘルスケアサービスプロバイダーによる強力な競争が特徴です。これらは調剤および臨床支援能力を近代化し続けています。主要企業は、デジタル処方箋処理、慢性疾患管理、迅速診断サービス、個別ケアモデルに注力し、患者との関与を強化し、収益源を拡大しています。ヨーロッパは全体の市場で38%の正確なシェアを持つ主要地域であり、強力なヘルスケアインフラ、先進的な規制フレームワーク、薬剤師主導の臨床サービスの迅速な採用に支えられています。この地域の優位性は、フランスの小売薬局の革新、サービス拡大、競争戦略を形作り続けています。
市場の洞察
- フランスの小売薬局市場は2024年に32,150百万米ドルと評価され、2032年までに49,904.19百万米ドルに達すると予測されています。これは、医療需要の増加と薬局主導の臨床サービスの拡大によって、年平均成長率5.65%で進展しています。
- 強力な市場推進要因には、デジタル処方の採用、慢性疾患管理プログラム、アクセス性と患者の遵守を向上させる迅速な診断サービスが含まれます。
- 主要な市場トレンドは、e-ファーマシープラットフォームの利用拡大、自動化技術、個別化ケアモデルの成長を反映しており、薬局はバイオマーカー検査と予防医療プログラムを統合しています。
- 競争の激化は、小売チェーンが調剤ワークフローを近代化し、臨床サービスを拡大する一方で、薬剤師の権限に対する規制制限やサービスのスケーラビリティに影響を与える人手不足などの運用制約が存在します。
- ヨーロッパは38%の地域シェアで市場をリードしており、薬局サービスが特に臨床および診断サービスでセグメントの景観を支配しています。フランスが地域密着型の医療提供を加速する中で、これらのサービスは成長を続けています。
 市場セグメンテーション分析:
- サービス別
遺伝子サービスは、フランスの小売薬局市場で約32%の支配的シェアを持ち、薬理ゲノム検査の急速な採用と、全国医療ネットワーク全体での個別化医療プログラムの拡大によって推進されています。薬局は、薬物-遺伝子相互作用のための遺伝子スクリーニングパネルをますます統合し、最適化された治療選択を可能にし、副作用を減少させています。バイオマーカーと微生物学サービスは、小売薬局が高度な診断キオスクとデジタル検査注文システムを取り入れる中で注目を集めていますが、解剖病理学サポートと標本管理は、分散型臨床ワークフローの需要増加により、小規模ながら着実に成長しているセグメントです。
- 例えば、(Med24) は自動化を使用して1日あたり25,000以上の注文ラインを処理しており、大規模な小売薬局ネットワークが大規模な診断および標本処理業務をサポートするために活用できる能力を示しています。
- 応用別
腫瘍学は最大の応用セグメントを代表し、フランスの強力な癌スクリーニングインフラと、ゲノム検証を必要とする標的療法の処方増加によって市場シェアの約38%を占めています。小売薬局は経口抗がん剤の調剤、支持療法の管理、バイオマーカーテストアクセスの調整において中心的な役割を果たしています。神経学および心臓病学の応用は、薬局がリスクプロファイリングツールと慢性疾患管理サービスを導入する中で着実に拡大しています。感染症は迅速診断テストの広範な使用により堅調な需要を示し、他の応用は予防医療と患者中心の臨床経路へのシフトから利益を得ています。
- 例えば、Kroger Healthは現在、35の米国の州で2,200以上の薬局を運営しており、毎年1,700万人以上の患者をサポートしています。この規模は、高容量の処方薬の履行と健康サービスを強力で分散型のネットワークを通じて提供する能力を示しています。
- エンドユーザー別
製薬およびバイオテクノロジー企業は、コンパニオン診断の展開、臨床サンプリングプログラム、販売後の監視イニシアチブにおける小売薬局との強力な協力により、推定42%のシェアでエンドユーザーの市場を支配しています。これらのパートナーシップにより、より広範な患者へのアクセスと迅速な実世界のエビデンス生成が可能になります。学術および研究機関は、人口レベルの研究や分散型サンプル収集のために薬局ネットワークをますます利用しています。診断サービスプロバイダーやデジタルヘルス企業などの他のエンドユーザーは、薬局が高度なテスト、治療アドヒアランスサポート、データ対応の患者サービスを提供するハイブリッドな臨床アクセスポイントに進化するにつれて、その存在感を拡大しています。
主要な成長要因
1. 臨床および診断サービスの拡大
フランスの小売薬局市場は、特に慢性疾患のモニタリング、迅速なテスト、個別ケアプログラムにおいて、臨床および診断サービスに進出するにつれて急速に成長しています。薬剤師が予防接種、薬剤レビュー、ポイントオブケア診断を提供することを可能にする政府支援のイニシアチブが需要を強化しています。アクセスしやすい地域密着型の医療を好む患者の増加が、薬局主導のサービスの普及を加速させています。薬局はますますデジタルツールを統合し、テストの注文、バイオマーカー評価、治療の調整、リモートフォローアップ相談をシームレスに行うことができ、小売エコシステム内での臨床サービスの採用を支援しています。
- 例えば、Humanaは、主要な米国の保険会社として初めて、健康プランデータを広く使用されている患者ポータルMyChartに統合し、300万人以上のメンバーが、プロバイダーの予約に使用する同じアプリを通じて、カバレッジ情報、ベネフィットの詳細、およびプランリソースに直接アクセスできるようにしました。
2. 個別化医療およびゲノム医療の需要の高まり
個別化医療は、小売薬局が薬理ゲノミクス、バイオマーカーテスト、および治療最適化プラットフォームを統合することで、市場の成長を大幅に促進します。ターゲットオンコロジー、神経学、心臓病治療の使用が増加し、遺伝子プロファイルに基づく薬剤調整が必要となり、分散型ゲノムサービスへの強い需要が生まれています。フランスの薬局は、遺伝データの解釈、薬物–遺伝子相互作用アラート、個別化治療の推奨のためにデジタルヘルスツールを活用しています。慢性疾患の発生率の増加と個別化された健康経路への国家的な焦点が、小売薬局の高度な治療意思決定サポートへの関与を強化しています。
- 例えば、アポロファーマシーは、アジア最大のオムニチャネル薬局ネットワークとして、インド全土で7,000以上の薬局を運営し、大量のオペレーションに対応するために設計された高度な技術を備えたサプライチェーンネットワークをサポートしています。
3. 慢性疾患の負担増加と高齢化人口
フランスでは慢性疾患の有病率が上昇し、急速に高齢化が進む中、薬局を拠点とした健康管理ソリューションの需要が高まっています。薬局は、薬の服用遵守支援、長期療法のモニタリング、心血管、代謝、神経系の予防健康プログラムを提供することが増えています。薬局の近接性と長時間の営業は、定期的な健康チェックや薬の調整を求める高齢患者にとって不可欠な接点となっています。予防医療を促進し、病院から地域薬局への定期フォローアップサービスの移行を推進する政府プログラムは、市場を拡大し、長期的な疾患管理における薬局の役割を強化しています。
主要なトレンドと機会
1. デジタルヘルスの統合とe-ファーマシーの拡大
デジタル化は、薬局が電子処方箋、遠隔診療サービス、AI駆動の薬管理ツール、統合患者記録を採用することで大きな機会を生み出しています。e-ファーマシーと宅配モデルの拡大は、特に慢性療法やウェルネス製品において、利便性を重視した購入を強化しています。薬局は効率と正確性を向上させるために、デジタルキオスク、遠隔診断プラットフォーム、自動調剤システムをますます導入しています。これらの開発により、患者の保持率向上、個別化された製品推奨、医療提供者とのシームレスな連携が可能となり、フランスのデジタルヘルスケア変革の中心に小売薬局を位置づけています。
- 例えば、株式会社マツモトキヨシは、モバイル会員アプリを通じてデジタルエコシステムを強化し、登録ユーザー数が1,800万人を超え、大規模なデジタルおよび物流インフラがe-ファーマシーの成長と個別サービスの提供を加速できることを示しています。
2. 予防医療とプライマリケアにおける役割の強化
フランスがプライマリヘルスケアの分散化を加速する中、小売薬局の戦略的重要性が増しています。薬局は、予防医療サービスとして、予防接種、心血管リスク評価、ライフスタイルカウンセリング、代謝スクリーニングを提供することが増えています。政策立案者は、一般開業医の負担を軽減するために、薬剤師がより広範な臨床責任を担うことを奨励しています。このシフトにより、薬局は収益源を拡大し、地域レベルでの健康成果を向上させることができます。早期疾患検出と公衆衛生キャンペーンへの注力が高まる中、薬局は患者の関与と予防サービスの提供を拡大するための追加の機会を得ています。
- 例えば、ウォルマート社は、米国の約4,600の薬局が1年間で600万回以上の予防接種を実施したと報告しており、大規模な小売ネットワークがスケーラブルな臨床インフラを通じて予防および最前線のケア提供を強化できることを示しています。
3. 製薬、バイオテクノロジー、診断会社とのパートナーシップの拡大
薬局と製薬、バイオテクノロジー、診断会社との協力は、新たな収益経路を生み出します。薬局は、コンパニオン診断の配布、実世界エビデンス研究の支援、分散型臨床サンプリングの実現において重要なチャネルとなります。バイオテクノロジー企業は、専門薬やターゲット療法について患者の認識を高めるために薬局にますます依存しています。パートナーシップはまた、革新的な療法支援プログラム、服薬遵守モニタリング、精密医療ワークフローをサポートします。これらの提携は、治療エコシステム内での薬局の地位を強化し、フランス全土での高度な治療へのアクセスを加速します。
主要な課題
1. 規制上の制約と実務範囲の制限
責任が拡大しているにもかかわらず、フランスの薬局は依然として高複雑度のサービス提供を制限する規制上の制約に直面しています。診断テスト、処方権、償還フレームワークに関する厳しい規則が、高度な臨床提供の採用を遅らせています。薬剤師は特定のサービスに対して追加の認証が必要であり、運用のスケーリングを遅らせます。医療政策の地域実施のばらつきが、サービス拡大に対する不確実性を生み出します。これらの規制の境界は、薬局のケア経路への完全な統合を妨げ、新興の臨床サービスカテゴリからの収益成長を制限します。
2. 労働力不足と運用能力の圧力
薬局は労働力不足、増加する患者数、拡大する臨床責任により圧力が増しています。訓練を受けた薬剤師や技術者の限られた供給が、慢性ケア管理、ゲノムカウンセリング、診断サポートなどの時間を要するサービスの提供を複雑にしています。デジタルプラットフォームやケアコーディネーションからの管理業務の増加が運用の負担を増やします。小規模な薬局は自動化や専門機器への投資に苦労し、業界内のパフォーマンスギャップを広げています。労働力と能力の制約は、サービスの多様化を遅らせ、進化する医療需要に応える市場の能力を制限する可能性があります。
地域分析
北米
北米は、フランス小売薬局市場の世界シェアの約34%を占めており、強力な医療支出、デジタル薬局ソリューションの迅速な採用、高度な薬物管理サービスへの高い需要に支えられています。この地域は成熟した小売チェーン、広範なe-薬局の浸透、有利な償還構造から恩恵を受け、慢性疾患治療へのアクセスを強化しています。予防接種、診断テスト、慢性ケア相談などの臨床サービスにおける薬剤師の役割の拡大が市場の強さを補強しています。AI駆動の処方システムや自動調剤を含む技術統合が、地域全体で薬局の運営と患者エンゲージメントを再構築し続けています。
ヨーロッパ
ヨーロッパは、確立された薬局規制、強力な公的医療インフラ、薬剤師主導の臨床サービスの採用の増加により、約38%の市場シェアで世界の市場を支配しています。フランスは、実践範囲の拡大政策、迅速なデジタルヘルスの統合、予防医療の需要の高まりにより、この地域で中心的な役割を果たしています。ヨーロッパの薬局は、構造化された償還モデル、高い慢性疾患の有病率、電子処方箋の広範な使用から恩恵を受けています。薬局、診断サービスプロバイダー、バイオテクノロジー企業間の協力は、個別化医療へのアクセスを強化し、人口全体のスクリーニングプログラムへの継続的な重点が地域の勢いを維持します。
アジア太平洋
アジア太平洋は、医療の近代化の進展、小売薬局の統合の増加、慢性疾患管理の需要の増加に支えられ、約22%の市場シェアを占めています。インド、中国、東南アジアなどの新興経済国の薬局は、都市化と医療サービスへのアクセスの向上により急速に拡大しています。電子薬局、遠隔相談、モバイル処方プラットフォームを通じてデジタルヘルスの採用が加速しています。地域の中産階級の拡大により、ウェルネス製品、セルフケア療法、市販薬の需要が高まっています。薬剤師がより広範な臨床サービスを提供できるようにする規制改革は、APACの長期的な市場の可能性をさらに強化します。
ラテンアメリカ
ラテンアメリカは、薬局ネットワークの徐々な拡大と、一次医療ニーズのための小売チャネルへの消費者依存の増加を反映して、約4%の市場シェアを持っています。ブラジル、メキシコ、コロンビアなどの国々では、慢性疾患用薬、予防医療製品、手頃な価格のジェネリック医薬品の需要が増加しています。薬剤師による予防接種とポイントオブケアテストが注目を集め、政府は地域医療サービスへのアクセスを拡大しています。市場機会にもかかわらず、規制フレームワークの変動性と経済の変動が大規模な近代化を遅らせています。製薬メーカーやデジタルプラットフォームとのパートナーシップの拡大により、都市部での薬局のアクセス性と運営効率が向上しています。
中東・アフリカ
中東・アフリカ地域は、約2%の市場シェアを占めており、薬局インフラの発展と地域医療サービスへの投資の増加が特徴です。UAEやサウジアラビアを含む湾岸諸国は、慢性ケアサポート、ウェルネス製品、限られた診断サービスを提供する現代的な小売薬局フォーマットの採用をリードしています。医療のデジタル化の進展と保険のカバー範囲の拡大が需要を強化しています。アフリカでは、供給チェーンのギャップと薬剤師の不足により市場の成長は緩やかですが、改革の進行と民間セクターの投資により、小売薬局の浸透が進み、必須療法へのアクセスが広がっています。
市場セグメンテーション:
サービス別:
- 遺伝子サービス
- バイオマーカーサービス
用途別:
- 腫瘍学
- 神経学
エンドユーザー別:
- 製薬およびバイオテクノロジー企業
- 学術および研究機関
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
フランスの小売薬局市場の競争環境には、MedPlusMart.com、Well Pharmacy、The Kroger Co.、Humana、Apollo Pharmacy、松本清株式会社、Walmart Inc.、Rite Aid Corp.、MCKESSON CORPORATION、およびBoots Walgreensなどのプレーヤーが含まれます。フランスの小売薬局市場は、強力な国内薬局ネットワーク、拡大するデジタルヘルスプラットフォーム、および小売環境内での臨床サービスの統合の増加によって定義されています。薬局は、サービスの効率を高め、患者の結果を改善するために、高度な調剤システム、電子処方ワークフロー、およびAI対応の薬物管理ツールをますます採用しています。薬局が診断テスト、予防接種サービス、慢性疾患の監視、および個別の治療サポートを含む範囲を広げるにつれて、競争が激化しています。この市場はまた、製薬メーカー、診断サービスプロバイダー、および健康保険会社とのパートナーシップから恩恵を受け、ターゲット治療およびコンパニオン診断へのアクセスを広げています。消費者の期待が利便性、透明性、予防医療に向かってシフトする中、小売薬局は拡張されたケアモデル、デジタルエンゲージメント、およびウェルネスに焦点を当てた製品ポートフォリオを通じて差別化を図っています。薬剤師により大きな臨床権限を与える規制改革は、競争力のあるポジショニングをさらに形成し、フランスの小売薬局エコシステム全体での革新を加速させています。
主要プレイヤー分析
- com
- ウェルファーマシー
- ザ・クローガー・カンパニー
- ヒューマナ
- アポロファーマシー
- 株式会社マツモトキヨシ
- ウォルマート・インク
- ライト・エイド・コーポレーション
- マッケソン・コーポレーション
- ブーツ・ウォルグリーンズ
最近の展開
- 2025年1月、ウォルマート・インクは、米国の49州で同日薬局配達サービスの提供を発表しました。この戦略的進展により、同社は薬局、食料品、一般商品サービスを統合しました。
- 2024年9月、CVSヘルスは、避妊薬へのアクセスを改善するため、マサチューセッツ州の薬局でホルモン避妊薬処方サービスを開始しました。このサービスの拡大は、変化する医療ダイナミクスに適応し、患者の生殖健康へのアクセスをより容易にするための広範な戦略の一環でした。
- 2024年6月、ラボコープは、臨床試験の効率を向上させ、データの遅延を減らし、調査サイトのワークフローを簡素化するために設計されたデジタルおよびデータソリューションのスイートであるラボコープ・グローバル・トライアル・コネクトを導入しました。
- 2024年3月、OHAUSコーポレーションは、最新の革新であるFRONTIER 5720RおよびFRONTIER 5830R多目的冷却遠心機を発表しました。これらの最先端の遠心機は、現代の研究所の多様なニーズに応えるために設計されており、優れた多様性、速度、信頼性を提供します。
レポートのカバレッジ
この調査レポートは、サービス、 アプリケーション、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、市場を形成する市場ダイナミクス、規制シナリオ、技術革新についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨を提供します。
将来の展望
- 薬局が診断検査、予防接種、慢性ケアサポートを拡大するにつれて、市場はますます臨床サービス提供にシフトしています。
- 電子処方箋、遠隔診療、AI対応の薬剤管理の普及により、デジタルヘルスの統合が加速しています。
- 薬局が薬理ゲノミクス、バイオマーカー検査、ターゲット療法サポートを取り入れることで、個別化医療が注目を集めています。
- 小売薬局は、スクリーニングプログラムやライフスタイル管理サービスを通じて予防医療における役割を強化しています。
- 自動化およびスマートディスペンシング技術が運用効率を向上させ、薬剤エラーを減少させます。
- 薬局チェーンは、患者のエンゲージメント、宅配、服薬遵守のモニタリングを強化するためにデジタルプラットフォームに投資しています。
- 製薬会社やバイオテクノロジー企業との協力が深まり、コンパニオン診断や実世界エビデンスの取り組みをサポートしています。
- 規制改革が進み、薬剤師の臨床権限と報酬機会が拡大し続けています。
- 高齢化社会により、長期療法管理や地域医療へのアクセスの需要が増加しています。
- 薬局が製品の多様化を図り、ウェルネス、栄養、セルフケアソリューションを統合することで競争が激化しています。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
フランスの小売薬局市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に、フランスの小売薬局市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年にフランスの小売薬局市場のどのセグメントが最大のシェアを持っていましたか?
フランスの小売薬局市場の成長を促進している主な要因は何ですか?
フランスの小売薬局市場における主要企業はどこですか?
2024年にフランスの小売薬局市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 フランス小売薬局市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のフランス小売薬局市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 32,150 million → 2032: USD 49,904.19 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 フランス小売薬局市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. フランス小売薬局市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるフランス小売薬局市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 フランス小売薬局市場市場の成長要因
- 3.3 フランス小売薬局市場市場の抑制要因および課題
- 3.4 フランス小売薬局市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 フランス小売薬局市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 フランス小売薬局市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、フランス小売薬局市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 フランス小売薬局市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. フランス小売薬局市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はフランス小売薬局市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 フランス小売薬局市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 フランス小売薬局市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 フランス小売薬局市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 フランス小売薬局市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新フランス小売薬局市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のフランス小売薬局市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のフランス小売薬局市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のフランス小売薬局市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のフランス小売薬局市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのフランス小売薬局市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のフランス小売薬局市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのフランス小売薬局市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. フランス小売薬局市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
