
市場概要:
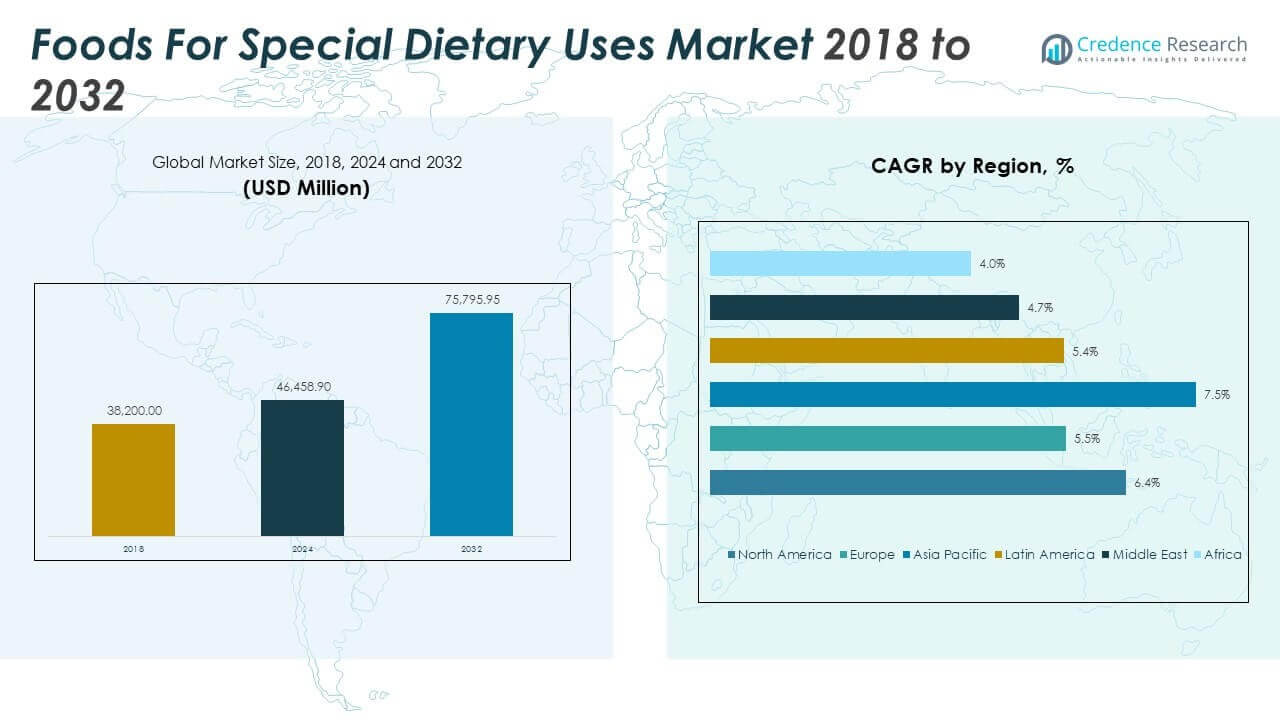
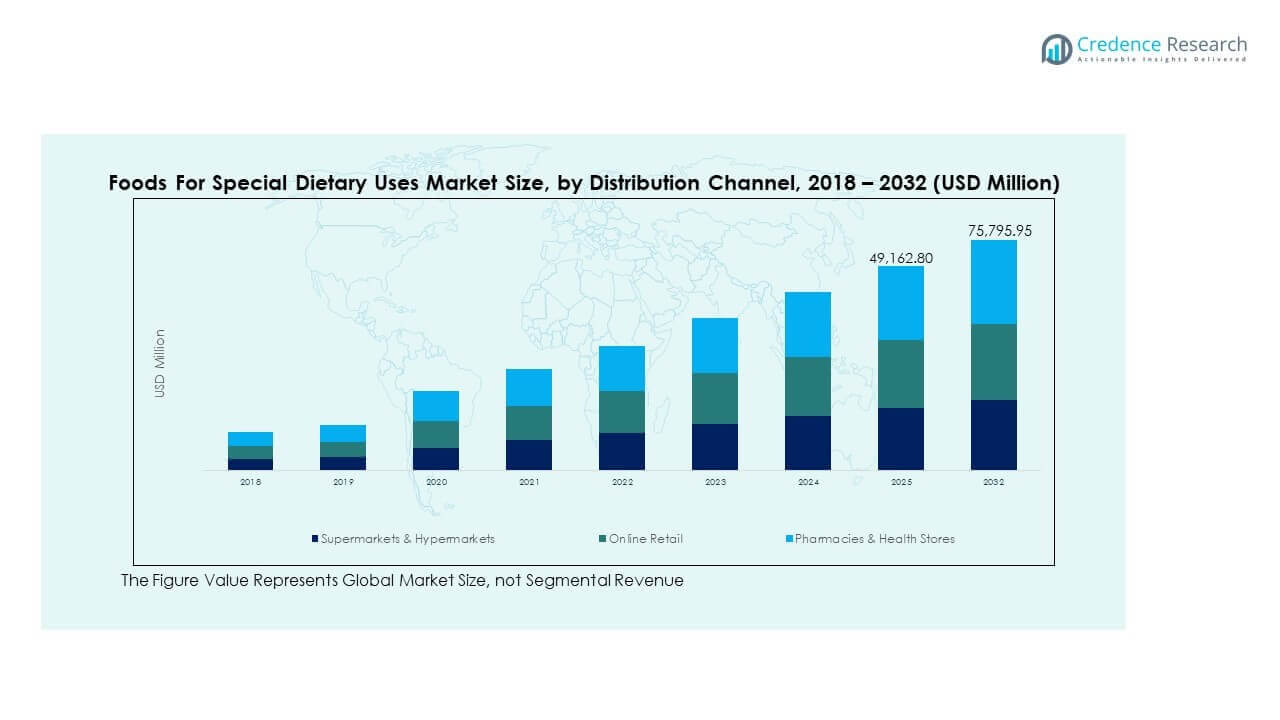
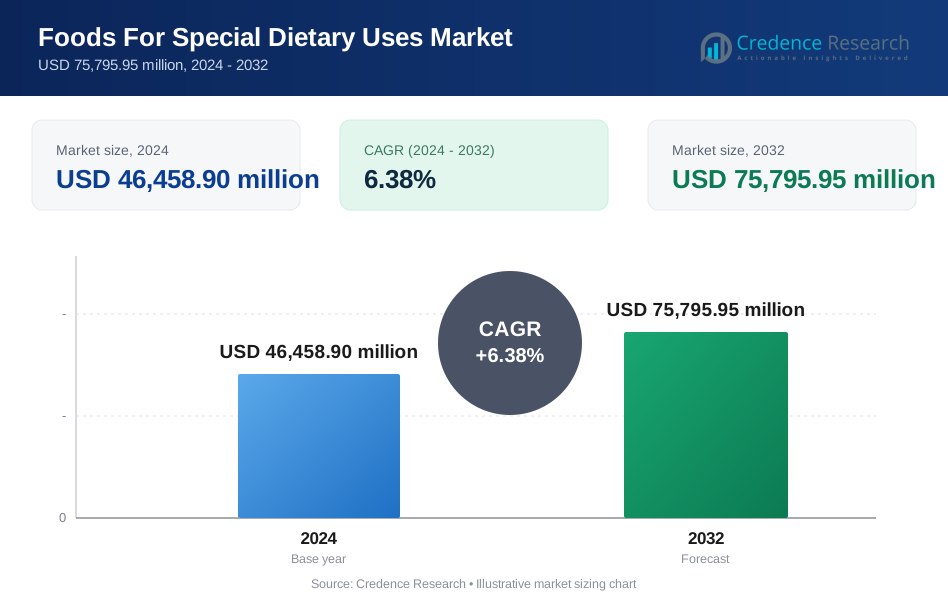
特別用途食品市場の規模は、2018年に382億米ドルから2024年には4645.89億米ドルと評価されており、2032年には7579.595億米ドルに達すると予測されており、予測期間中のCAGRは6.38%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 特別用途食品市場規模 2024 | USD 46,458.90 million |
| 特別用途食品市場、CAGR | 6.38% |
| 特別用途食品市場規模 2032 | USD 75,795.95 million |
市場は、特定の状態に対応した栄養の需要の高まりにより拡大しています。糖尿病、アレルギー、代謝障害、消化器系の状態を持つ消費者は、ますますターゲットを絞った食事の解決策に目を向けています。成長は、高齢化、慢性疾患率の増加、予防的健康意識によって支えられています。食品メーカーは、製品カテゴリー全体で強化された低アレルゲン、高タンパク質のオプションを開発し続けています。臨床栄養の採用も病院や外来ケアで増加しています。機能的な利点に関するマーケティングの増加が、消費者の試用と再購入を促進しています。ラベルの透明性、医学的検証、パーソナライゼーションが市場の採用をさらに強化しています。
北米は成熟した医療システム、高度な製品革新、特別な栄養への高い支出によりリードしています。ヨーロッパは、規制の枠組みに支えられたクリーンラベル、有機、アレルゲンフリー食品に焦点を当て、これに続きます。アジア太平洋地域は、中国、インド、日本などの国々での所得の増加、健康意識、都市生活の変化により、高成長地域として浮上しています。ラテンアメリカ、中東、アフリカは、栄養プログラム、アクセスの改善、都市人口の増加に支えられ、着実な成長を示しています。
市場の洞察:
- 特別食用途食品市場は2024年に464億5890万米ドルに達し、2032年までに757億9595万米ドルに達すると予測されており、2018年の382億米ドルから年平均成長率6.38%で成長しています。
- 2024年には北米が市場をリードし、36.1%のシェアを占め、強力な医療インフラが要因となり、次いでアジア太平洋が30.9%、ヨーロッパが20.7%で、クリーンラベルとオーガニック需要が牽引しています。
- アジア太平洋は年平均成長率7.5%で最も成長が速い地域であり、可処分所得の増加、健康意識の向上、乳児および機能性栄養の需要が支えています。
- 2024年には乳児用調製粉乳とベビーフードが製品シェアを支配し、機能性食品と栄養補助食品はパフォーマンスと予防栄養に対する消費者の関心により成長しています。
- スーパーマーケットとハイパーマーケットが流通をリードし、オンライン小売はパーソナライズされた健康提供とより高いアクセス性で急速に拡大しています。
市場の推進要因
慢性疾患の世界的な増加が特別食製品の長期的な需要を促進
非感染性疾患の増加が健康志向の食品オプションの需要を促進しています。糖尿病、高血圧、心血管の問題を抱える消費者はカスタマイズされた栄養を求めています。特別食用途食品市場はこの構造的な健康シフトから恩恵を受けています。患者は食事療法を通じて状態を管理することが奨励され、長期的な製品採用を支援しています。医療専門家は状態に特化した食事を推奨し、主流の受け入れを促進しています。低糖、低ナトリウム、心臓に優しい脂肪を含む製品は一貫した棚回転を示しています。専門製品は予防に対応し、症状管理だけでなく、ライフスタイルの転換が持続的でリピート駆動の市場成長を生み出しています。
- 例えば、アボットのグルセナ糖尿病特化栄養フォーミュラは、237 mlのサービングあたり10グラムのタンパク質と4グラムの食物繊維を提供し、低GI炭水化物を使用して臨床栄養環境で血糖値を管理するのに役立ちます。
年齢層を超えた健康意識の高まりが食事の栄養カスタマイズを推進
年齢層を超えた消費者が、さまざまなライフステージに合わせた栄養ソリューションを求めています。乳児用調製粉乳、高齢者栄養、妊婦用サプリメントが強い需要を示しています。特別食用途食品市場はこれらの年齢に焦点を当てた製品ラインで価値を捉えています。家族は出生から老年までの栄養を優先し、継続的な消費者基盤を形成しています。ブランドは進化する食事ニーズに応える年齢に適したフォーミュレーションを作成しています。骨の健康、免疫力、認知機能への関心の高まりがイノベーションを促進しています。強化食品と機能性食品の発売はこれらの健康目標を反映しています。この年齢を超えた魅力がボリュームとブランドロイヤルティを高めています。
- 例えば、ネスレのブーストハイプロテイン栄養ドリンクは、325 mlのボトルあたり20グラムのタンパク質と240カロリーを提供し、50歳以上の成人の筋肉の健康をサポートするためにビタミンDとB12が追加されています。
フィットネス志向とアクティブなライフスタイルが機能性食品とタンパク質豊富な食品の消費を高めています
フィットネスプログラムを採用する都市の消費者は、身体のパフォーマンス目標に合わせた食品を求めています。タンパク質が豊富な食品、筋肉回復ブレンド、低炭水化物のアイテムがジムに適した食事を支配しています。特別用途食品市場は、この健康とパフォーマンスのリンクから利益を得ています。アスリートや活動的な消費者はマクロ栄養素を重視し、機能性成分の需要を押し上げています。クリーンラベルとパフォーマンスの主張が購入決定に影響を与えます。ブランドは、ワークアウト前後のニーズに合わせたパーソナライズされた食事ソリューションを導入しています。Eコマースとソーシャルメディアがニッチなフィットネス食品の発見を促進しています。この成長するライフスタイルセグメントは、小売チャネル全体で繰り返し需要を生み出しています。
病院やクリニックでの医療栄養療法の採用が臨床需要を強化しています
病院や医療センターは、治療結果をサポートするために特別な食事食品をますます処方しています。医療栄養療法は、手術後の回復、がん治療、消化問題のために調整された食事を必要とします。特別用途食品市場は、臨床経路や保険償還に統合されています。医療グレードのサプリメントや経腸栄養は、治療上の必需品として位置づけられています。機関の採用は信頼性を向上させ、規模を構築します。臨床試験と有効性データが製品のパフォーマンスへの信頼を強化します。栄養士や専門家が長期的な状態のための購入パターンを形成します。医療統合は、ボリューム販売と機関パートナーシップを促進します。
市場動向
パーソナライズされた栄養とDNAベースの食事計画が個別の消費者体験を創出しています
遺伝学と診断の進歩により、個々の健康プロファイルに基づいたカスタマイズされた食品ソリューションが可能になっています。消費者は今や、腸の健康、代謝、食物不耐性に合わせた食事プランにアクセスできます。特別用途食品市場は、サブスクリプションサービスやアプリを通じてこのパーソナライズの波を活用しています。企業は、健康技術企業と提携して、食事プランをテスト結果と統合しています。これらの提供はしばしば、データインサイトと即食または即混合製品を組み合わせています。パーソナライズされた食事キットやサプリメントパックは、都市市場で注目を集めています。科学に裏打ちされたパーソナライズへの信頼が支払意欲を高めています。このトレンドは、消費者のエンゲージメントと製品の差別化を強化します。
植物ベースおよびアレルゲンフリー製品の革新が成分の風景を変えています
植物由来の成分へのシフトが、特別な食事食品の革新パイプラインを形成しています。ビーガン、乳製品不使用、グルテンフリーの配合は、複数の食物感受性やライフスタイルの好みに対応しています。特別用途食品市場は、植物ベースの代替品の急速な発売を目撃しています。成分サプライヤーは、低アレルゲンおよびクリーンラベルの入力を開発しています。大豆、エンドウ豆、米、オート麦のタンパク質が、従来の動物由来のソースに取って代わっています。「フリー・フロム」ラベルは、製品包装において主流となっています。製品フォーマットには、バー、飲料、スプレッド、完全な食事が含まれます。この革新は、高まる倫理、健康、持続可能性の要求に応えています。
- 例えば、ビヨンド・ミートのビヨンド・ステーキ・シアード・ティップスは、88グラムのサービングあたり21グラムのタンパク質とわずか1グラムの飽和脂肪を提供し、主なソースとしてファバ豆タンパク質と小麦グルテンを使用しています。2024年には、アメリカ糖尿病協会の「Better Choices for Life」基準を満たした最初の植物ベースの肉となり、アメリカ心臓協会のハートチェック認証を取得しました。
オンライン流通と直接消費者チャネルが市場の到達を加速しています
デジタルコマースは、消費者が特定の食事製品にアクセスする方法を変えています。ダイレクト・トゥ・コンシューマーブランドは、サブスクリプションモデルとターゲットを絞ったキャンペーンを使用してロイヤルティを構築しています。特別用途食品市場は、オンライン専用ブランドやプラットフォームを通じて拡大しています。Eコマースは、ニッチ製品や小ロットのイノベーションの幅広いリーチを可能にします。ソーシャルメディアマーケティングは、栄養に関する主張やユーザーレビューを強調します。AIベースの製品推奨は、クロスセルの機会を高めます。デジタルツールは、小売棚スペースへの依存を減らします。これらの変化は、サービスが行き届いていない地域での強力な市場浸透を生み出します。
- 例えば、Huelの完全栄養シェイクは、400カロリーあたり27の必須ビタミンとミネラルを提供し、ダイレクト・トゥ・コンシューマーのサブスクリプションモデルと自動化されたEコマースの履行を通じて、世界中で40万人以上の毎日のユーザーをサポートしています。
民族的および特別食のグローバル化は、フレーバープロファイルと地域のバリエーションを拡大しています
食事習慣への国境を越えた影響は、特別食に新しい民族的バリエーションを導入しています。食事のニーズに合わせた地域の料理が注目を集めています。特別用途食品市場は、グローバルな製品ラインをローカライズすることで対応しています。アジアのグルテンフリーヌードル、地中海の糖尿病食、ラテンの低GIスナックがその例です。多国籍ブランドは、フレーバーや食感の好みに合わせてSKUをローカライズしています。この文化的適応は、製品の関連性と試用率を向上させます。ディアスポラコミュニティも、馴染みのある健康食品の需要を促進します。ローカリゼーションは、コンプライアンスを損なうことなく採用を改善します。
市場の課題分析
厳格な規制フレームワークと製品承認の遅れが新製品の市場投入を遅らせています
特別用途食品のグローバルな規制要件は大きく異なり、製品開発を複雑にしています。ラベル表示法、成分承認、健康主張の検証には時間とリソースが必要です。特別用途食品市場は、地域ごとに頻繁にコンプライアンスの障害に直面しています。企業は、FDA、EFSA、FSSAIなどの独自の要件を持つ機関をナビゲートしなければなりません。特に新しい成分の場合、承認サイクルはしばしば長くなります。小規模なプレーヤーは、臨床試験のコストや書類提出に苦労しています。ラベル表示の問題による製品リコールは、ブランドの信頼を損ないます。規制の曖昧さは、イノベーションを遅らせ、小規模な参入者を阻む要因となっています。
高価格の製品と限られた保険適用範囲が大衆市場へのアクセスを制限しています
多くの消費者は、成分の質、研究開発投資、供給の複雑さのためにこれらの製品を高価と感じています。払い戻しの枠組みは、一般販売または予防的な食事食品をしばしば除外します。特別用途食品市場は、そのためプレミアムセグメントに偏っています。低・中所得の消費者は、これらの製品を一貫して採用することをためらいます。病院は、患者のクラス全体に医療栄養を提供する際に予算の制約に直面しています。市場浸透は都市部に集中しており、農村部や半都市部へのアクセスが制限されています。価格に対する感受性は、新興市場でのロイヤルティに影響を与えます。企業は、製品の効果を損なうことなく、手頃な価格を実現する必要があります。
市場の機会
未開拓の農村部と中所得層のセグメントは、手頃な価格の製品拡張の余地を提供します
特別用途食品市場は、低所得層および農村地域で強い成長の可能性を持っています。健康意識の高まりとモバイルヘルスプラットフォームにより、これらの地域での教育と製品アクセスが可能になります。ブランドは、初回採用を促進するために、サシェ、トライアルパック、低コストのSKUを展開できます。地域特有のバリエーションと現地生産により、利益率を向上させることができます。政府の栄養プログラムは、さらに制度的な流通をサポートする可能性があります。
高齢者向け栄養と免疫重視製品への拡大が長期的な価値を解き放つ可能性
世界的な高齢化により、骨、脳、免疫の健康を管理するための特定の栄養が必要です。特別用途食品市場は、高齢者の健康管理を積極的に行うことで利益を得ることができます。生物利用能が証明された免疫強化食品は、高齢者や介護者を引きつけます。消化が容易で栄養密度が高い高齢者向けの製品は、大量の潜在的な需要を提供します。
市場セグメンテーション分析:
特別用途食品市場は、製品タイプ、用途、流通チャネルによって分類され、それぞれが市場全体の価値に独自に貢献しています。
製品タイプ別では、乳児用調製粉乳とベビーフードが支配的であり、幼児期における安全で高栄養価の製品の需要によって推進されています。食品に対する感受性の高まりにより、グルテンフリーおよびアレルゲンフリー製品が急速に拡大しています。医療および臨床栄養食品は、病院や外来の設定で強い需要を持っています。特に先進市場で、オーガニックおよび自然の特別用途食品が注目を集めています。機能性食品とニュートラシューティカルは、フィットネスと予防健康の消費者に訴求しています。
- 例えば、ネスレの研究でテストされた乳児用調製粉乳には、1.0 g/Lの2'-FLと0.5 g/LのLNnTが含まれており、乳児の腸の健康と免疫をサポートするために重要なヒトミルクオリゴ糖を再現しています。
用途別では、幼児栄養が初期発達段階での強い消費によりリードしています。成人向け栄養製品は、食事の目標や制限を持つ活動的な個人にサービスを提供します。高齢者栄養は、高齢化と介護施設によって支えられ、成長を続けています。臨床および病院栄養は、回復と治療用途において重要であり、制度的な需要があります。
流通別では、スーパーマーケットとハイパーマーケットが広範なアクセスと視認性を提供します。オンライン小売は、利便性とサブスクリプションベースのウェルネスプログラムによりシェアを拡大しています。薬局と健康食品店は、医療的に位置付けられた特別用途食品の信頼できる販売ポイントとして残っています。このマルチチャネルエコシステムは、製品のリーチと消費者のエンゲージメントを強化します。
- 例えば、ネスレのGerber Good Startフォーミュラ(SootheProやGentle Proを含む)は、2024年と2025年を通じて顕著なサプライチェーンの混乱に直面し、供給チェーンの最適化努力が続く中でも、主要な小売店でいくつかの製品バリエーションが在庫切れと報告されました。
セグメンテーション:
製品タイプ別
- 乳児用ミルク & ベビーフード
- グルテンフリー & アレルゲンフリー製品
- 医療 & 臨床栄養食品
- オーガニック & ナチュラル特殊食事食品
- 機能性食品 & 栄養補助食品
用途別
- 小児栄養
- 成人栄養
- 高齢者栄養
- 臨床 & 病院栄養
流通チャネル別
- スーパーマーケット & ハイパーマーケット
- オンライン小売
- 薬局 & 健康ストア
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
地域分析:
北アメリカ
北アメリカの特殊食事用途食品市場の規模は、2018年に13,969.74百万米ドルから2024年に16,785.32百万米ドルに評価され、2032年までに27,347.32百万米ドルに達すると予想されており、予測期間中のCAGRは6.4%です。北アメリカは2024年に約36.1%の最大市場シェアを保持しています。高い消費者意識、強力な医療システム、保険でサポートされた臨床栄養が市場の強さを支えています。アメリカは、先進的な製品革新、確立されたブランド、増加する高齢化人口により支配しています。乳児栄養と機能性サプリメントは強い小売牽引力を示しています。ライフスタイル病の増加は、グルテンフリーおよび医療用食事食品の消費を促進しています。病院ベースの栄養療法もボリュームに貢献しています。電子商取引と専門健康ストアは消費者アクセスを拡大しています。規制の明確さは急速な商業化と製品安全性をさらにサポートしています。
ヨーロッパ
ヨーロッパの特別用途食品市場の規模は、2018年に83億0,850万米ドルから2024年に96億2,966万米ドルと評価され、2032年には146億4,777万米ドルに達すると予測されており、予測期間中のCAGRは5.5%です。2024年には、ヨーロッパは世界市場の20.7%を占めています。アレルゲンフリーおよび有機食品の高い需要が地域の成長を支えています。ドイツ、フランス、イギリスは、消費者の健康意識が強い主要市場です。この地域には、プレミアム製品の位置付けをサポートする厳しい食品安全規制があります。政府支援の栄養プログラムが臨床栄養の普及を促進しています。持続可能な調達と植物ベースの食事トレンドが製品開発を形作っています。薬局は成人および高齢者の栄養販売において重要な役割を果たしています。健康志向のライフスタイルの選択が、すべての年齢層での需要を押し上げています。地元のプレーヤーは、認証された処方で特化したニーズに積極的に対応しています。
アジア太平洋
アジア太平洋の特別用途食品市場の規模は、2018年に113億8,360万米ドルから2024年に143億4,864万米ドルと評価され、2032年には254億1,444万米ドルに達すると予測されており、予測期間中のCAGRは7.5%です。アジア太平洋は2024年に市場シェアの30.9%を占めており、2番目に大きな地域です。中国、日本、インドは、都市化の進展と健康意識の高まりにより、消費量でリードしています。中産階級の所得の増加と小売の近代化が食品の普及を支えています。特に乳児栄養が強く、次いで成人向けの機能性食品が続きます。オンラインチャネルが技術に精通した消費者の間で成長を促進しています。伝統的な健康信念が現代の食事ニーズと融合しています。国内ブランドは地域の味覚や食事制限に合わせて製品をローカライズしています。栄養失調を減らすための政府の取り組みが制度的な需要を増加させています。
ラテンアメリカ
ラテンアメリカの特別用途食品市場の規模は、2018年に24億8,300万米ドルから2024年に29億9,149万米ドルと評価され、2032年には45億3,790万米ドルに達すると予測されており、予測期間中のCAGRは5.4%です。この地域は2024年に世界市場シェアの6.4%を占めています。ブラジルとメキシコは、都市の健康トレンドと意識向上キャンペーンの増加により、消費を支配しています。小児および母体栄養製品が広く採用されています。機能性飲料やスナックが若年層の間で人気を集めています。スーパーマーケットが主要な小売チャネルであり続けていますが、オンライン販売も増加しています。地元の生産能力が向上し、輸入依存度が低下しています。規制の更新が世界の食品安全基準に合わせて調整されています。経済の回復が健康関連食品カテゴリーへの家庭支出を支えています。
中東
中東の特別用途食品市場の規模は、2018年に12億2,240万米ドルから2024年に13億7,488万米ドルと評価され、2032年には19億7,869万米ドルに達すると予測されており、予測期間中のCAGRは4.7%です。この地域は2024年に世界シェアの約3.0%を占めています。需要は、特に糖尿病や心血管疾患の慢性疾患の蔓延によって駆動されています。UAEやサウジアラビアなどの国々は、臨床および機能性栄養製品の採用でリードしています。この地域は特別用途食品の大部分を輸入しています。健康とフィットネス文化が成長しており、製品の好みに影響を与えています。薬局や私立病院が臨床栄養の提供において重要な役割を果たしています。規制の枠組みが製品承認をサポートするように進化しています。地元のパートナーシップとハラール認証の処方が文化的な食事ニーズに対応するのを助けています。
アフリカ
アフリカの特別用途食品市場の規模は、2018年に8億3276万米ドルから2024年には13億2891万米ドルと評価され、予測期間中のCAGRは4.0%で2032年までに18億6983万米ドルに達すると予測されています。2024年にはアフリカは世界市場シェアの2.9%を占めています。成長は、医療および公共プログラムにおける栄養改善の取り組みによって牽引されています。南アフリカとエジプトでは、乳児および高齢者向け栄養製品の需要の初期兆候が見られます。国際援助プログラムや非営利団体は、サービスが行き届いていない地域に強化食品を導入しています。都市部では、有機食品やアレルゲンフリー製品の需要が高まっています。製品の手頃な価格は依然として主要な課題です。国内製造は限られており、輸入への依存が増しています。教育と小売の拡大に伴い、認知度とアクセスが向上し続けています。栄養失調を減らすことに焦点を当てた政府の取り組みは、臨床食品の配布を支援しています。
主要プレイヤー分析:
- ネスレ S.A.
- アボット・ラボラトリーズ
- ダノン S.A.
- ミード・ジョンソン・ニュートリション・カンパニー
- クラフト・ハインツ・カンパニー
- ゼネラル・ミルズ, Inc.
- ケロッグ・カンパニー
- グラクソ・スミスクライン plc
- ファイザー Inc.
- バイエル AG
- DSM ニュートリショナル・プロダクツ
- レキット・ベンキーザー・グループ plc
- ヘイン・セレスティアル・グループ, Inc.
- アムウェイ・コーポレーション
- ハーバライフ・ニュートリション Ltd.
- ネイチャーズ・バウンティ Co.
- グランビア plc
- アーラ・フーズ amba
- ペプシコ, Inc.
競争分析:
特別用途食品市場は、世界の食品、栄養、医療企業間で強い競争を示しています。大手多国籍企業は、幅広い製品ポートフォリオ、強力な臨床的信頼性、グローバルな流通網を通じてリードしています。これらの企業は、乳児栄養、医療食品、機能性製品に焦点を当て、安定した需要を確保しています。製品の品質、安全性の遵守、ブランドの信頼性は、競争の核心要因です。企業は、配合の正確さと栄養結果を改善するために研究に投資しています。戦略的買収は、地理的な存在感を拡大し、専門分野を強化するのに役立ちます。病院や医療提供者との提携は、機関販売を改善します。プライベートブランドは、小売チャネル内で価格競争を行っています。地域のプレイヤーは、地元の食事ニーズに合わせた製品を提供することで勢いを増しています。消費者の認知度と規制基準が上昇する中、競争は激化し続けています。
最近の展開:
- 2025年11月、ネスレ・ヘルスサイエンスは、知的障害を持つアスリートの栄養をサポートするために、モーターアクティビティトレーニングプログラムとヘルシーアスリートスクリーニングに焦点を当てたスペシャルオリンピックスとの数年間にわたる200万ドルのパートナーシップを発表しました。
- 2025年11月、アボット・ラボラトリーズは、血糖コントロール、代謝健康、体重管理を支援するために、ミオイノシトール、低GI炭水化物、高タンパク質、繊維を特徴とするトリプルケアシステムを備えたアップグレードされたエンシュア・ダイアビーティスケアフォーミュラを発売しました。
- 2025年5月、ダノンS.A.は、医療および日常のニーズに対応する植物ベースの有機栄養フォーミュラとシェイクを生産する米国のケイトファームズの過半数株を取得することに合意し、専門的な栄養製品の提供を拡大しました。
レポートのカバレッジ:
この調査レポートは、製品タイプ、用途、流通チャネルに基づく 詳細な分析を提供します。主要な市場プレーヤーについて、そのビジネス、製品提供、投資、収益源、主要な用途の概要を示しています。また、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。さらに、近年の市場拡大を促進した様々な要因についても議論しています。レポートはまた、市場の動態、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望:
- 予防健康に対する消費者の意識の高まりは、特定の食事に対する長期的な需要を支えます。
- 慢性的なライフスタイル疾患の増加は、医療および臨床栄養の採用を引き続き促進します。
- アジア太平洋地域での都市化と所得の増加は、地域市場の拡大を加速させます。
- オンライン小売とサブスクリプションモデルは、消費者が食事製品にアクセスし再購入する方法を再構築します。
- アレルゲンフリー、植物ベース、強化食品の製品革新は、市場の提供を多様化させます。
- 高齢化する人口が高栄養で消化しやすい形式を求めるため、高齢者向け栄養が注目されます。
- 病院やクリニックは、より専門的な食事ソリューションを日常のケアプロトコルに統合します。
- 地域間の規制の調和は、世界的な製品の入手可能性と国境を越えた貿易を改善します。
- 小規模ブランドは、eコマースと地域に特化した提供を通じて参入し、市場の断片化を増加させます。
- 多国籍企業は、地域の製造と文化に適応した食事のバリエーションに焦点を当てます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
特別な食事用食品市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、特別な食事用食品市場はどの年平均成長率で成長すると予測されていますか?
2024年に特別な食事用途の市場セグメントで最も大きなシェアを持っていたのはどの食品ですか?
特別な食事用食品市場の成長を促進している主な要因は何ですか?
特別な食事用食品市場の主要企業はどこですか?
2024年に特別な食事用食品市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 特別用途食品市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の特別用途食品市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 46,458.90 million → 2032: USD 75,795.95 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 特別用途食品市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 特別用途食品市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における特別用途食品市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 特別用途食品市場市場の成長要因
- 3.3 特別用途食品市場市場の抑制要因および課題
- 3.4 特別用途食品市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 特別用途食品市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 特別用途食品市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、特別用途食品市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 特別用途食品市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 特別用途食品市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は特別用途食品市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 特別用途食品市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 特別用途食品市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 特別用途食品市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 特別用途食品市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新特別用途食品市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の特別用途食品市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の特別用途食品市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の特別用途食品市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の特別用途食品市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの特別用途食品市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の特別用途食品市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの特別用途食品市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 特別用途食品市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
