
市場概要:
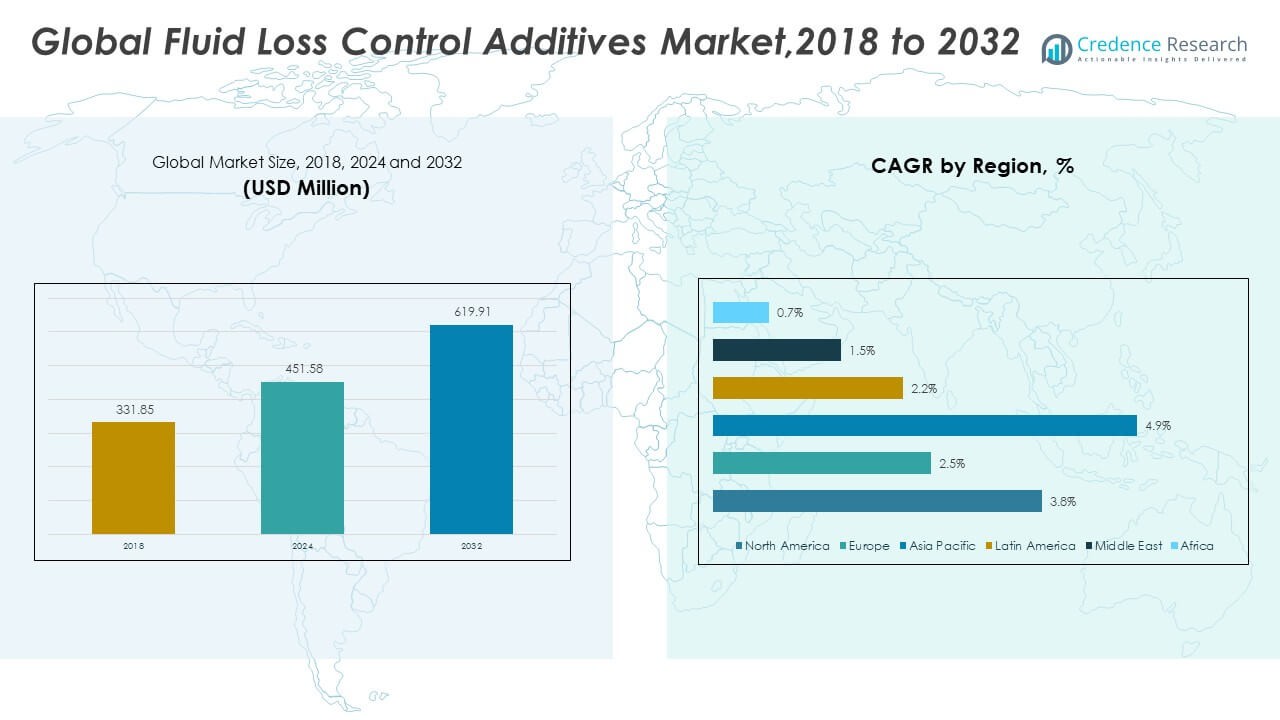
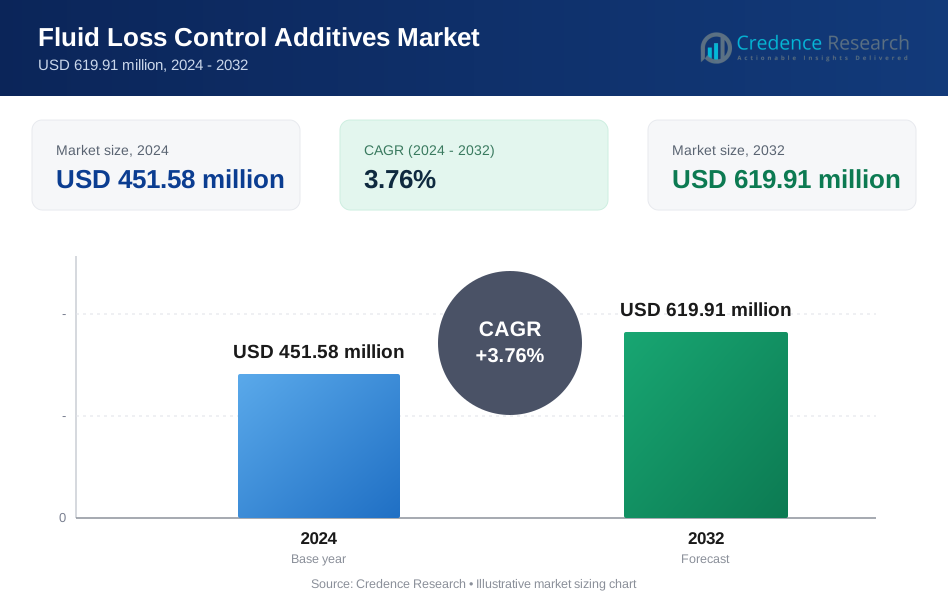
世界の流体損失制御添加剤市場の規模は、2018年に3億3,185万米ドルから2024年には4億5,158万米ドルと評価され、予測期間中に年平均成長率3.76%で2032年には6億1,991万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 流体損失制御添加剤市場規模 2024 | 4億5,158万米ドル |
| 流体損失制御添加剤市場、CAGR | 3.76% |
| 流体損失制御添加剤市場規模 2032 | 6億1,991万米ドル |
従来型および非従来型のフィールドでの掘削活動の増加が、流体損失制御添加剤の安定した需要を促進しています。オペレーターは、井戸の安定性を保護し、形成損傷を防ぐためにこれらの添加剤を使用します。シェール開発は、ポリマー、特殊ブレンド、高温処方の使用を促進します。より深い井戸や複雑な貯留層は、圧力下で泥の性能を向上させる高度な添加剤の必要性を高めます。サービス会社は、より良いろ過制御と現代の掘削液との高い互換性を提供する製品に投資しています。多くの石油・ガス企業は、ダウンタイムを削減し、完了品質を保護するために、性能重視の添加剤を採用しています。
北米は、強力なシェール活動、成熟したサービスネットワーク、継続的な掘削革新により、この市場をリードしています。米国は、大規模な非従来型埋蔵量と高い井戸数により、支配的な役割を維持しています。中東も、長期的な上流投資と複雑な貯留層条件に支えられた重要な地位を保持しています。アジア太平洋は、各国がオフショアプログラムを拡大し、国営石油会社が掘削計画を拡大するにつれて成長を示しています。ラテンアメリカは、深海探査と新しいライセンスラウンドにより、成長ゾーンとして浮上しています。ヨーロッパは、北海開発の安定と掘削効率への注目の高まりにより、穏やかなペースで進展しています。
市場の洞察:
- 世界の流体損失制御添加剤市場は、2018年に3億3,185万米ドルで評価され、2024年には4億5,158万米ドルに達し、2032年には6億1,991万米ドルに達する見込みです。これは、より深い井戸とシェール活動の増加により、年平均成長率3.76%で成長しています。
- 北米(43.3%)、アジア太平洋(30.4%)、ヨーロッパ(17.5%)が、強力なシェール掘削、拡大するオフショアプログラム、安定した北海再開発により、地域シェアのトップを占めています。
- アジア太平洋地域は、オフショアの拡大、国営石油会社の掘削計画の増加、深海資産への投資拡大により、4%のシェアで最も成長が速い地域です。
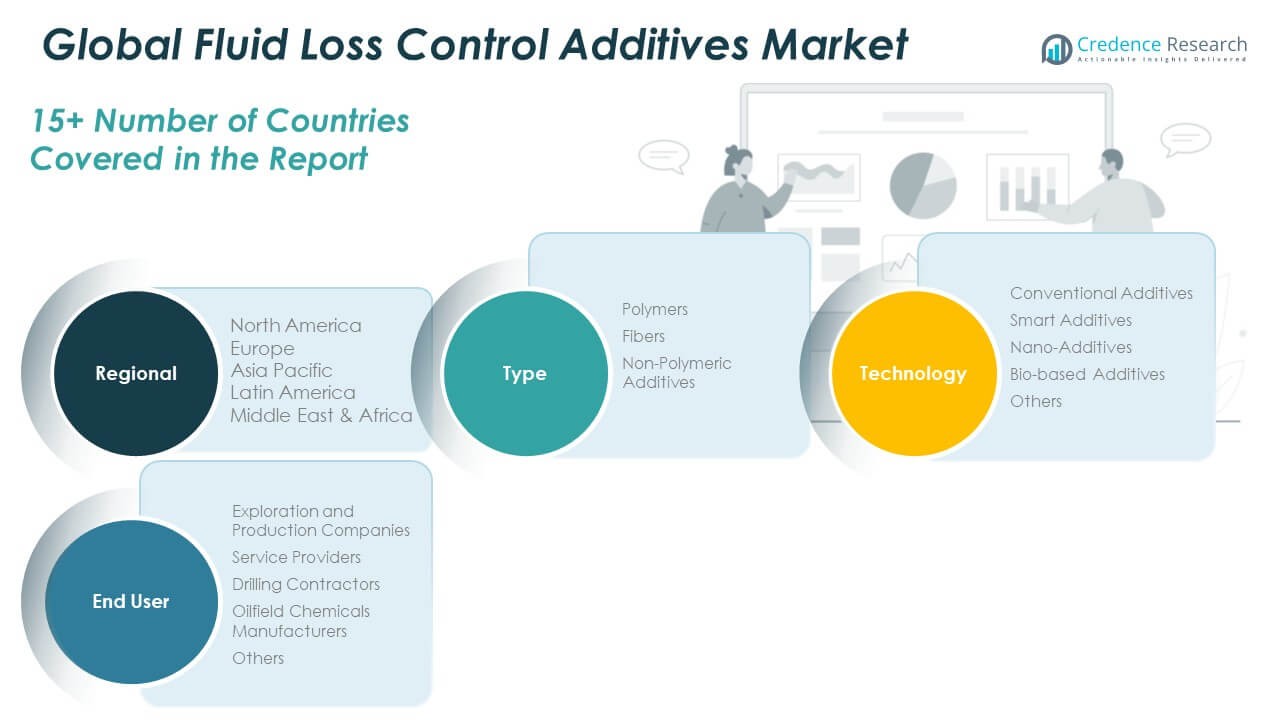
- グラフによると、ポリマーが約60%のシェアを占め、多様な掘削液における高い互換性と安定したろ過制御に支えられています。
- 繊維は約25〜30%を占め、非ポリマー添加剤は15%を占めており、機械的プラグと費用対効果の高い掘削要件での選択的な使用を反映しています。
市場の推進要因:
複雑な掘削プログラムにおける高性能添加剤の需要増加
世界の流体損失制御添加剤市場は、より深く、より高温のゾーンでの掘削活動の増加により拡大しています。オペレーターは、長期間の掘削サイクル中に泥の安定性を維持するために、設計された添加剤に依存しています。高圧井戸は、浸透性を損なうことなく地層を保護するブレンドを必要とします。非従来型フィールドへのシフトは、より厳密なろ過制御を提供するポリマーの需要を高めます。多くのサービス会社は、過酷な貯留層条件に合わせて添加剤システムを再設計しています。シェールゾーン全体での掘削プログラムの拡大は、強力な添加剤の必要性を強化します。多くの生産者は、新しい泥化学とのより良い互換性を達成するために研究開発に投資しています。この高度な処方の広範な使用は、複数の上流クラスター全体での安定した成長を支えています。
- 例えば、ハリバートンは「BaraHib® Nano」システムを展開し、ナノ粒子を利用した流体技術で複雑な地層における井戸壁を安定化させました。この高度な処方の広範な使用は、複数の上流クラスター全体での安定した成長を支えています。
地層損傷を低減するための井戸壁安定化ツールの採用拡大
多くのオペレーターは、複雑な地層での流体侵入から井戸壁を保護する添加剤に投資しています。世界の流体損失制御添加剤市場は、掘削リスクを低減するソリューションへの関心の広がりを通じて支持を得ています。多くのフィールドでは、不要な流体損失を避けつつ、切削輸送を安定させるブレンドが必要です。合成ポリマーの使用増加は、水性および油性泥システムの性能を向上させます。サービスグループは、掘削作業中のダウンタイムを削減するのに役立つブレンドに焦点を当てています。高角度および長距離井戸の成長は、より強力なろ過ツールの採用を促進します。多くの地域が、迅速な完了サイクルをサポートするために安定した井戸の完全性を推進しています。この推進要因は、世界の掘削活動全体での高品質添加剤の採用を強化します。
- 例えば、ハリバートンのBaraFLC® Nano-1シーラントは、非常に低いろ過率を提供し、シェール地層での圧力伝達を低減し、効率的な掘削と過酷なダウンホールストレス下での井戸壁安定性の保護を可能にしました。
非従来型石油・ガスフィールドの拡大が添加剤需要を促進
非従来型の分野では、オペレーターがストレス下で泥の品質を維持する流体損失制御添加剤を採用するよう促しています。グローバル流体損失制御添加剤市場は、このシェールやタイトな貯留層への着実なシフトから恩恵を受けています。多くの掘削チームが、より長い水平区間をサポートする先進システムを採用しています。シェールゾーンでの井戸数の増加は、耐熱性や耐塩性の添加剤の消費を押し上げます。オペレーターは、粘度を長期間維持する安定したろ過剤を必要としています。新しい井戸設計は、生産者に対してより強力な性能指標を持つ添加剤を提供するよう圧力をかけています。サービス会社は、地域の地質ニーズに合わせたブレンドを導入しています。非従来型の開発は、主要な盆地全体で添加剤の使用を増加させ続けています。
先進的な掘削技術と自動化への投資の増加
掘削作業のデジタル化の進展は、自動化された泥システムに適合する添加剤の需要を促進しています。グローバル流体損失制御添加剤市場は、統合された掘削プラットフォームへの移行から恩恵を受けています。自動化ユニットは、動的な循環サイクルで性能を維持する安定した添加剤を必要としています。多くの生産者が、デジタルフローコントロールツールと相性の良いブレンドを設計しています。リアルタイムデータの使用が増加する中、掘削チームは予測可能な挙動を持つ添加剤を選択するよう促されています。新しいリグは、流体の挙動をより詳しく評価する監視ツールを採用しています。多くのオペレーターが、先進的な泥工学を通じて運用効率の向上を目指しています。この推進力は、革新的な添加剤化学への長期的な関心を強化しています。
市場動向:
環境に優しく低毒性の添加剤配合へのシフト
持続可能性のイニシアティブは、業界の関心をより環境に優しい添加剤ソリューションに向けています。グローバル流体損失制御添加剤市場は、低毒性のポリマーシステムへの好みの高まりに一致しています。多くの生産者が、厳しい地域の環境規則に合うように配合を再設計しています。より安全な廃棄と低い環境影響をサポートする添加剤の需要が増加しています。オペレーターは、掘削中に有害な残留物を制限する材料を選択しています。多くの企業が、圧力下で安定した性能を維持する生分解性成分を試験しています。環境監査の増加が、主要な掘削キャンペーン中の製品選択に影響を与えています。この傾向は、主要な化学供給業者の開発戦略を再構築しています。
- 例えば、2022年の査読付き研究では、植物由来の廃棄物材料とナノ粒子を使用してナノ生分解性掘削液を配合し、従来の添加剤に比べて環境負荷を軽減しながら安定した流体損失制御を達成しました。
高温高圧添加剤ポートフォリオの拡大
現代の井戸は、極端な熱および圧力条件で性能を発揮する添加剤を必要としています。グローバル流体損失制御添加剤市場は、深い貯留層で安定性を保つ先進的なブレンドにシフトしています。多くの化学企業が、予測不可能な地層挙動に対応する製品に投資しています。オペレーターは、過酷なゾーンで一貫したろ過制御を提供するシステムを必要としています。高温ポリマーは、深海および地熱井で注目を集めています。多くの開発者が、複雑な岩石構造に合わせたソリューションを構築しています。新しいプロジェクトは、圧力下での劣化に対する強い耐性を目指しています。この傾向は、いくつかの掘削地域での革新を促進しています。
- 例えば、ハリバートンのBaraXcel™非水性流体システムは、315°Fの貯留層での安全な掘削を可能にし、パイプの詰まりを防ぎ、高オーバーバランス作業中に55リグ時間を節約しました。
添加剤性能を評価するためのデジタルツールの統合の進展
デジタル監視ツールは、オペレーターが掘削プログラムのために添加剤を選択する方法を形成します。グローバル流体損失制御添加剤市場は、流体の挙動を最適化するのに役立つリアルタイム分析に適応しています。多くのリグは、掘削中に泥のパラメータを追跡するセンサーを使用しています。生産者はこのデータを使用して添加剤の設計を改善し、予測精度を強化します。自動制御システムは、サイクル全体での流体損失性能を評価します。多くの企業は、各地質プロファイルに最適な添加剤を特定するために機械学習を使用しています。リアルタイムのダッシュボードは、オペレーターが添加剤の濃度を微調整するのに役立ちます。このトレンドは、掘削作業により高い精度をもたらします。
広範な互換性を持つ多機能添加剤への需要の高まり
オペレーターは、多様な泥システムで複数の機能を提供する添加剤を求めています。グローバル流体損失制御添加剤市場は、ろ過制御とレオロジーサポートの両方を提供するブレンドの需要を見ています。多くのサービス企業は、淡水、塩水、合成流体全体で機能する材料を設計しています。生産者は、在庫を合理化し、運用の複雑さを低減するソリューションを開発しています。多くの井戸は、広範な温度範囲で安定性を維持する添加剤を必要とします。新しいシステムは、井戸壁面での結合を改善し、より強力な保護を提供します。多機能設計は、添加剤の消費を削減するのに役立ちます。このトレンドは、掘削チームのコスト管理を改善します。
市場の課題分析:
過酷な条件下および複雑な地質構造における性能制限
多くの井戸は、添加剤の効率を制限する過酷な温度と圧力ゾーンに直面しています。グローバル流体損失制御添加剤市場は、掘削がより深いまたは不安定な地層に移行する際の性能のギャップに対処しています。添加剤は極端な熱ストレス下で劣化し、泥の品質を弱めることがあります。オペレーターは、掘削段階で地層の特性が変化する際に問題に直面します。多くの製品は、ろ過を安定させるために頻繁な調整を必要とします。一部のブレンドは、混合泥システムで互換性のギャップを生じさせます。予測不可能なダウンホールの挙動は、プロジェクトのリスクを増大させます。これらの制約は、サービス企業に添加剤の化学をアップグレードするよう促します。
規制圧力、コストの変動性、およびサプライチェーンの不安定性
厳しい地域規則は、生産者に添加剤の組成を再設計する圧力をかけます。グローバル流体損失制御添加剤市場は、原材料の入手可能性が変動する際にサプライチェーンの障害に直面します。化学品の価格変動は、多くのサプライヤーの生産スケジュールを混乱させます。一部の生産者は、世界的な輸送問題により遅延に直面します。コンプライアンスプロセスは、製品の資格認定中に運用コストを増加させます。多くのオペレーターは、予算が厳しくなると安価な代替品を求めます。供給の不安定性は、長期的な添加剤計画への信頼を低下させます。これらの課題は、企業に調達の回復力を向上させるよう促します。
市場機会:
非従来型および深海探査プログラムへの投資の増加
非従来型掘削ゾーンは、先進的な添加剤サプライヤーに強力な機会をもたらします。グローバル流体損失制御添加剤市場は、オペレーターがより多くの水平井を計画するにつれて魅力的な機会を得ています。多くの深海油田は、過酷なダウンホール条件に耐える高性能添加剤を必要とします。長いラテラル井プログラムの成長は、より強力な耐熱性を持つポリマーブレンドへの関心を高めます。生産者は、複雑な貯留層に合わせたソリューションを通じて拡大することができます。新しい地域のライセンスラウンドは、市場参入のためのより多くの道を開きます。この機会は、化学企業に製品開発を加速するよう促します。
エコセーフ添加剤とデジタル対応掘削ソリューションの需要増加
持続可能性の目標が、オペレーターを毒性の低いクリーンな処方に向かわせています。グローバルな流体損失制御添加剤市場は、このグリーンな掘削慣行へのシフトから恩恵を受けています。多くの企業が、濾過を安定させる生分解性添加剤を求めています。デジタル掘削ツールは、自動化された流体制御をサポートする添加剤のための機会を創出します。企業は、センサー誘導システムのための予測可能な挙動を持つソリューションを構築できます。より多くの生産者が、多機能性能を提供するハイブリッド添加剤技術に移行しています。この機会は、革新に焦点を当てたサプライヤーの長期的な成長可能性を強化します。
市場セグメンテーション分析:
タイプ別
グローバルな流体損失制御添加剤市場は、多様な掘削ニーズをサポートする3つの主要な材料カテゴリーに拡大しています。ポリマーは、強力な濾過制御と掘削液との広範な互換性により、このセグメントをリードしています。ファイバーは、不安定なゾーンでの坑井保護を改善する機械的プラグ強度が得られる場所で注目を集めています。非ポリマー添加剤は、コスト効果の高い制御ソリューションを必要とする成熟したフィールドで安定した需要を持っています。各タイプは、複雑な掘削条件に合わせた性能利益を通じてフィールドオペレーターをサポートします。
- 例えば、ナノ添加剤に関する業界研究では、水性掘削液に0.6パーツパービリオン(ppb)のナノ粒子を添加することで、濾液損失が約60%減少し、降伏応力と塑性粘度が大幅に増加することが示され、ナノテクノロジーが従来の基材に対して性能を向上させることが強調されています。
技術別
技術主導のセグメンテーションは、先進的な添加剤システムへの関心の高まりを強調しています。従来の添加剤は、標準的な井戸での予測可能な性能のため、広く業界で使用されています。スマート添加剤は、掘削チームが変化するダウンホール条件に応じて挙動を調整するソリューションを採用するにつれて成長しています。ナノ添加剤は、より高い表面活性と改善された分散によって注目を集めています。バイオベースの添加剤は、効率を下げることなく持続可能性の目標を追求するオペレーターに価値を提供します。他の新興技術は、さまざまな地質にわたる専門的な掘削プログラムに対するニッチなサポートを提供します。
- 例えば、ナノ粒子とバイオ有機材料を組み合わせた最近の実験室試験では、高塩分および温度条件下で安定した流体損失制御と改善されたレオロジーを達成し、環境に敏感な掘削サイトのためのスケーラブルな代替案を示しています。
エンドユーザー別
エンドユーザーのセグメンテーションは、上流のオペレーションにおける需要パターンを反映しています。探査および生産会社は、困難な掘削サイクル中に井戸の完全性を保護するためにこれらの添加剤に依存しています。サービスプロバイダーは、フィールド展開のためにカスタマイズされた流体システムにエンジニアリングされたブレンドを統合します。掘削請負業者は、リグ全体で運用効率を維持するために安定した添加剤パッケージを使用します。油田化学メーカーは、進化する貯留層ニーズに合わせてポートフォリオを拡大しています。他のエンドユーザーは、ターゲットとする運用環境で流体性能を向上させる選択的なソリューションを採用しています。
セグメンテーション:
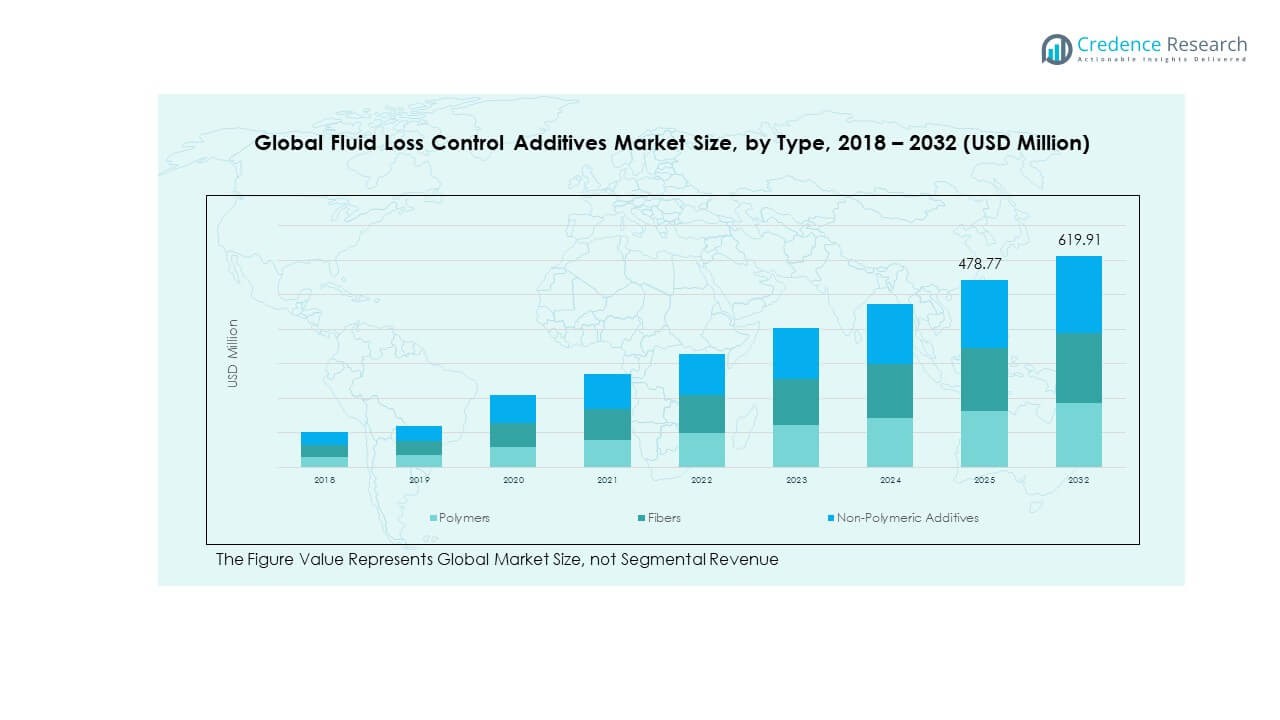
タイプ別- ポリマー
- ファイバー
- 非ポリマー添加剤
技術別
- 従来の添加剤
- スマート添加剤
- ナノ添加剤
- バイオベースの添加剤
- その他
エンドユーザー別
- 探査および生産会社
- サービスプロバイダー
- 掘削請負業者
- 油田化学品メーカー
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- イギリス
- フランス
- ドイツ
- イタリア
- スペイン
- ロシア
- ベルギー
- オランダ
- オーストリア
- スウェーデン
- ポーランド
- デンマーク
- スイス
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- タイ
- インドネシア
- ベトナム
- マレーシア
- フィリピン
- 台湾
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- ペルー
- チリ
- コロンビア
- その他のラテンアメリカ
- 中東
- UAE
- サウジアラビア
- イスラエル
- トルコ
- イラン
- その他の中東
- アフリカ
- エジプト
- ナイジェリア
- アルジェリア
- モロッコ
- その他のアフリカ
地域分析:
北アメリカ
北アメリカのグローバル流体損失制御添加剤市場規模は、2018年に1億4519万米ドルから2024年には1億9552万米ドルと評価され、2032年には2億6914万米ドルに達すると予測されており、予測期間中のCAGRは3.8%です。北アメリカは43.3%の最大の地域市場シェアを保持しています。この地域では、強力なシェール掘削プログラムと先進的な泥システムへの安定した投資により、グローバル流体損失制御添加剤市場が成長しています。アメリカは主要な盆地での高い井戸数で活動をリードしています。カナダは従来の開発とワークオーバー活動を通じて成長を支援しています。サービス会社は、より深く複雑な井戸に対応するために製品ポートフォリオを拡大しています。多くのオペレーターは、掘削の安定性をサポートするために高効率ポリマーを採用しています。デジタル掘削ツールへの関心の高まりにより、予測可能な添加剤性能の需要が高まっています。この地域は、継続的なフィールドアップグレードと強力なサービスインフラストラクチャを通じてその地位を強化しています。
ヨーロッパ
ヨーロッパのグローバル流体損失制御添加剤市場規模は、2018年に6154万米ドルから2024年には7912万米ドルと評価され、2032年には9869万米ドルに達すると予測されており、予測期間中のCAGRは2.5%です。ヨーロッパは17.5%の地域市場シェアを保持しています。この地域では、北海での安定した活動と継続的な再開発プロジェクトにより、グローバル流体損失制御添加剤市場が進展しています。イギリスとノルウェーは、効率的な流体システムを必要とする成熟した盆地での運用を通じて採用を推進しています。多くのオペレーターは、過酷なオフショア条件に対応するために特殊添加剤に依存しています。地熱井への関心の高まりも新製品の使用をサポートしています。化学供給業者は、狭い掘削ウィンドウに合わせたソリューションを提供しています。ヨーロッパの厳しい環境規則は、よりクリーンな添加剤システムへのシフトに影響を与えています。この地域は、オフショア資産への継続的な投資に支えられた安定した需要を維持しています。
アジア太平洋
アジア太平洋地域のグローバル流体損失制御添加剤市場の規模は、2018年に9,544万米ドルから2024年には1億3,716万米ドルに評価され、2032年までに2億542万米ドルに達すると予測されており、予測期間中のCAGRは4.9%です。アジア太平洋地域は30.4%の強力な市場シェアを持っています。グローバル流体損失制御添加剤市場は、中国、インド、東南アジアでの広範な掘削プログラムから恩恵を受けています。オフショア探査は先進的なろ過添加剤への関心を高めます。国営石油会社はエネルギー安全保障目標を支えるために掘削を拡大しています。多くの井戸は多様な地質条件のため、耐熱性の添加剤を必要とします。サービスグループは、増加する深海活動を支えるために地域の能力を拡大しています。地元の化学メーカーは、現場のニーズを満たすためにコスト効果の高い処方を導入しています。アジア太平洋地域は、多様な上流プロジェクトと拡大するオフショアライセンスを通じて勢いを増し続けています。
ラテンアメリカ
ラテンアメリカのグローバル流体損失制御添加剤市場の規模は、2018年に1,578万米ドルから2024年には2,120万米ドルに評価され、2032年までに2,578万米ドルに達すると予測されており、予測期間中のCAGRは2.2%です。ラテンアメリカは世界市場の4.7%を占めています。グローバル流体損失制御添加剤市場は、ブラジルの深海プロジェクトやアルゼンチンの新興開発から支援を受けています。プレソルトフィールドは、安定した高圧性能を持つ先進的な添加剤の使用を促進します。メキシコのオフショアセクターは安定した活動を提供しています。多くのオペレーターは、運用の遅延を減らすために掘削効率の向上に焦点を当てています。サービス会社は、遠隔地のフィールドを支援するためにサプライチェーンを強化しています。国営企業は、複雑な貯留層の要求に応えるために技術のアップグレードに投資しています。この地域は、オフショアおよび非従来型ターゲット全体で安定した成長を示しています。
中東
中東のグローバル流体損失制御添加剤市場の規模は、2018年に904万米ドルから2024年には1,121万米ドルに評価され、2032年までに1,291万米ドルに達すると予測されており、予測期間中のCAGRは1.5%です。中東は世界シェアの2.5%を占めています。グローバル流体損失制御添加剤市場は、ここでは安定したが成熟した掘削活動のため、ゆっくりと拡大しています。大手国営石油会社は、長期的な生産計画に結びついた安定した消費を維持しています。多くの井戸は、炭酸塩層のために高性能な添加剤を必要とします。サービスプロバイダーは、高温ゾーンでの一貫性を維持するブレンドを供給しています。オペレーターは、信頼性の高い泥添加剤を確保しながらコスト管理に焦点を当てています。地域の掘削プログラムは、品質とフィールドの信頼性を重視しています。成長は緩やかですが、継続的な上流投資によって支えられています。
アフリカ
アフリカのグローバル流体損失制御添加剤市場の規模は、2018年に488万米ドルから2024年には737万米ドルに評価され、2032年までに796万米ドルに達すると予測されており、予測期間中のCAGRは0.7%です。アフリカは地域シェアの1.6%を占めています。グローバル流体損失制御添加剤市場は、西アフリカのオフショア開発や東アフリカの新興探査を通じて成長しています。多くの盆地は、掘削液の耐久性を向上させる添加剤システムを必要としています。オペレーターは、複雑な地質での井戸の完全性を保護するためにこれらの添加剤を使用しています。地元の供給制約は、企業が調達ネットワークを改善することを促しています。いくつかの国営石油企業は、掘削技術の向上に投資しています。環境規制は、安全な添加剤処方への関心を高めています。この地域は、選択的なオフショア投資によって支えられた緩やかだが安定した成長を経験しています。
主要プレイヤー分析:
- ハリバートン
- ニューパーク・リソーシズ・インク
- シュルンベルジェ・リミテッド
- ソルベイ
- クラリアント
- BASF SE
- グローバル・ドリリング・フルイド・アンド・ケミカルズ・リミテッド
競争分析:
グローバル流体損失制御添加剤市場は、化学革新者、油田サービスのリーダー、地域の添加剤供給者による強力な競争を反映しています。主要企業は、高度なポリマー技術とカスタマイズされた掘削液ソリューションを通じて地位を強化しています。企業は、より複雑な井戸をサポートするために、高温高圧添加剤システムに投資しています。これは、一貫した製品品質、強力なフィールドサポート、掘削液との広範な互換性を要求します。グローバルプレイヤーは、環境および運用規則を満たすブレンドを提供するためにR&Dに注力しています。地域企業は、価格戦略と地域化されたサプライチェーンを通じて競争しています。サービスプロバイダーは、フィールドパフォーマンスをサポートするために、添加剤を完全な泥システムに統合しています。競争環境は、技術のアップグレード、ターゲットを絞ったパートナーシップ、より強力なグローバルソーシングを通じて進化しています。
最近の展開:
- 2025年1月、ハリバートンとコテラ・エナジー・インクは、ZEUSプラットフォームの一部である完全自動化された水圧破砕技術であるOctiv Auto Fracサービスを開始しました。これはボタン一つでステージの実行を自動化し、パーミアン盆地での初期展開でステージ効率を17%向上させました。
- 2024年5月、ハリバートンはペトロブラスから深海井戸のための統合掘削サービスを提供する大規模な契約を獲得しました。これは、井戸の完全性を向上させるために先進的な流体損失制御添加剤と革新的なセメンティング技術を利用しています。この契約は2025年1月に発表され、2025年に開始される予定で、ハリバートンにとってペトロブラスとの最大のサービス契約を意味し、ブラジルのオフショアフィールドにおけるプレソルトおよびポストソルト地域での掘削サービスの足跡を大幅に拡大します。同社は、オフショア地域における掘削流体の技術的限界に対処するために、先進的な油圧ソフトウェア、表面測定の自動化、および予測分析を通じて失われた時間を削減するBaraLogixリアルタイムサービスを展開しました。
- 2024年9月、SCFパートナーズ社は、ニューパーク・リソーシズ社からニューパーク・フルイド・システムズ事業を買収することを発表しました。この取引は2024年9月13日に完了し、ニューパーク・フルイド・システムズ、すなわち世界的な純粋な石油・ガスおよび地熱流体ソリューションプロバイダーを買収しました。ニューパーク・フルイド・システムズは、革新的なデジタルモデリングソフトウェアスイート、グローバルサプライチェーン、およびインフラストラクチャによってサポートされる掘削および完了製品のフルレンジと関連する技術サービスを提供し、25年の運営歴史を通じて世界中で掘削および完了流体分野でのリーダーシップを維持しながら、顧客のパフォーマンスの効率と生産性を向上させています。
- 2024年4月、シュルンベルジェ・リミテッド(SLB)は、ChampionXコーポレーションを1株あたり40.59ドルの全株式取引で買収する最終合意を発表しました。この戦略的買収は、シュルンベルジェを世界クラスの生産化学品および人工リフト技術を備えた生産スペースのリーダーとして強化します。統合されたポートフォリオは、深い業界専門知識とデジタル統合、ならびに機器寿命の延長と生産最適化を通じて顧客価値を推進することが期待されています。この買収は、収益成長とコスト削減を通じて、閉鎖後3年以内に年間約4億ドルの税前シナジーを生み出すと予想されています。ChampionXの生産化学品部門は、腐食管理、油水分離、流れの保証、酸性ガス処理、および流体損失制御添加剤を含むさまざまな水関連問題に対処するソリューションを石油および天然ガスの生産および中流市場に提供しています。
レポートのカバレッジ:
この調査レポートは、タイプおよび技術セグメントに基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、ならびに主要な推進要因と制約についての洞察を含みます。さらに、近年の市場拡大を促進したさまざまな要因についても議論します。レポートはまた、市場を形成する業界の動向、規制の状況、および技術の進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- より深く、より高温の掘削ゾーンに適した高度な添加剤の需要が増加します。
- 環境に優しい添加剤の配合が、規制された地域で広く受け入れられるようになります。
- スマートでナノ対応の添加剤は、性能向上の利点を通じて拡大します。
- サービス会社は、添加剤の挙動を評価するために、より多くのデジタルツールを統合します。
- 高圧のオフショア井戸が、供給業者により強力なブレンドの開発を促します。
- 地域の製造業者は、費用対効果の高い現地生産を通じて成長します。
- 新しい貯留層の課題に対処するための研究開発への投資が増加します。
- 添加剤のポートフォリオは、自動掘削システムをサポートするために多様化します。
- オペレーターと化学会社の間のパートナーシップが、新しいソリューションを形作ります。
- 長期的な需要は、世界的な掘削活動とエネルギー安全保障計画に関連し続けます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のグローバル流体損失制御添加剤市場の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、グローバル流体損失制御添加剤市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年にどのグローバル流体損失制御添加剤市場セグメントが最も大きなシェアを持っていましたか?
グローバル流体損失制御添加剤市場の成長を促進している主な要因は何ですか?
グローバル流体損失制御添加剤市場の主要企業はどこですか?
2024年にグローバル流体損失制御添加剤市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 流体損失制御添加剤市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の流体損失制御添加剤市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 451.58 million → 2032: USD 619.91 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 流体損失制御添加剤市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 流体損失制御添加剤市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における流体損失制御添加剤市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 流体損失制御添加剤市場市場の成長要因
- 3.3 流体損失制御添加剤市場市場の抑制要因および課題
- 3.4 流体損失制御添加剤市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 流体損失制御添加剤市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 流体損失制御添加剤市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、流体損失制御添加剤市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 流体損失制御添加剤市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 流体損失制御添加剤市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は流体損失制御添加剤市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 流体損失制御添加剤市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 流体損失制御添加剤市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 流体損失制御添加剤市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 流体損失制御添加剤市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新流体損失制御添加剤市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の流体損失制御添加剤市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の流体損失制御添加剤市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の流体損失制御添加剤市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の流体損失制御添加剤市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの流体損失制御添加剤市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の流体損失制御添加剤市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの流体損失制御添加剤市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 流体損失制御添加剤市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
