
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年ヨーロッパ小売薬局市場規模 | USD 380,566.14 百万 |
| ヨーロッパ小売薬局市場、CAGR | 3.19% |
| 2032年ヨーロッパ小売薬局市場規模 | USD 489,130.36 百万 |
市場概要
ヨーロッパ小売薬局市場は、2024年のUSD 380,566.14百万から2032年までに推定USD 489,130.36百万に成長すると予測されており、2025年から2032年の年平均成長率(CAGR)は3.19%です。この安定した拡大は、消費者のニーズの進化や大陸全体の医療トレンドに対するセクターの回復力と適応力を反映しています。
この成長の主な要因には、慢性疾患の増加、高齢化社会、そして市販薬(OTC)の需要の高まりが含まれます。さらに、デジタルサービスとeコマースプラットフォームの統合により、消費者にとってのアクセス性と利便性が向上し、市場拡大をさらに促進しています。
地理的には、市場はヨーロッパ各国の異なる規制環境と医療インフラによって影響を受けています。Boots、McKesson Europe、Phoenix Pharmahandelなどの主要企業が市場をリードしており、特にBootsは英国で顕著です。競争環境は、確立されたチェーンと新興のe薬局の両方によって特徴付けられ、ヨーロッパの小売薬局セクターのダイナミックで進化する性質を反映しています。
市場の洞察
- ヨーロッパの小売薬局市場は、2024年に3,80,566.14百万米ドルから2032年に4,89,130.36百万米ドルに成長すると予測されており、2025年から2032年までのCAGRは3.19%です。
- 世界の小売薬局市場は、2024年に14,45,920.00百万米ドルから2032年に19,65,958.05百万米ドルに成長すると予想されており、2025年から2032年までのCAGRは3.92%です。
- 市場成長の主要な要因には、慢性疾患の増加、高齢化人口、一般用医薬品(OTC)の需要の増加が含まれます。
- デジタルサービス、eコマースプラットフォーム、オンライン薬局の統合によりアクセス性が向上し、利便性を提供し、市場の拡大に寄与しています。
- 規制の課題やヨーロッパ各国の医療インフラの違いが市場成長を遅らせる可能性があり、特に医療システムがあまり進んでいない地域で影響が見られます。
- 西ヨーロッパは依然として最大の市場セグメントであり、ドイツ、英国、フランスなどの国が処方薬とOTC医薬品の需要を牽引しています。
- 遠隔医療やe薬局を含むデジタルヘルスソリューションの成長傾向が、小売薬局の風景を再形成し、成長の新たな機会を提供しています。
- 東ヨーロッパと南ヨーロッパの新興市場は、特にデジタルプラットフォームを通じた医薬品や医療サービスの消費者需要の増加に伴い、着実な成長を遂げています。
レポートの範囲
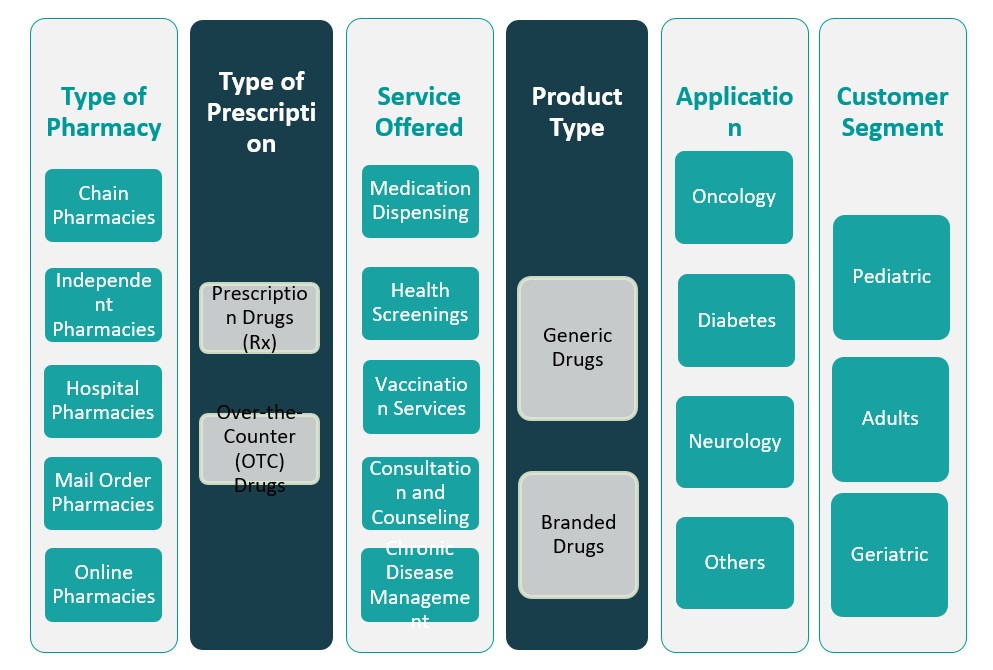
このレポートは、ヨーロッパの小売薬局市場を次のようにセグメント化しています:
市場の推進要因
技術の進歩とeコマースの統合
デジタルヘルス技術の採用とeコマースプラットフォームの統合が、ヨーロッパの小売薬局市場を変革しています。過去数年間で、薬局はオンラインサービスをますます取り入れ、消費者が自宅の快適さから医薬品、健康製品、処方箋の補充を購入できるようにしています。e薬局とデジタルプラットフォームにより、医薬品や医療情報へのアクセスがより便利で効率的になり、全体的な消費者体験が向上しています。
さらに、技術の進歩により、薬局はサービス提供を強化できるようになり、多くの薬局がオンライン相談、個別の薬剤管理、健康追跡アプリなどのサービスを提供しています。モバイルヘルスアプリ、遠隔医療サービス、デジタル処方箋の成長は、利便性と即時アクセスを重視する技術に精通したヨーロッパの消費者にますます魅力的です。薬局業界のデジタル化が進行中であり、シームレスなオンライン医療サービスへの消費者需要が引き続き増加する中で、さらなる市場成長を促進すると予想されています。
予防医療とセルフケアへのシフト
ヨーロッパ全体で予防医療とセルフケアへの関心が高まっており、早期介入と病気予防の重要性に対する認識が高まっています。消費者は健康とウェルネスに対してより積極的になり、病気を治療するだけでなく予防するための情報や製品を求めています。この変化は、公衆衛生キャンペーン、デジタルプラットフォームを通じた健康情報へのアクセス、および小売薬局での予防薬やサプリメントの入手可能性の向上によって促進されています。
例えば、ヨーロッパの消費者の間で、市販のビタミン、栄養補助食品、ライフスタイル関連の健康製品がますます人気を集めています。小売薬局は、従来の薬に加えて、サプリメント、ウェルネスキット、家庭用診断ツールなどの予防ケア製品を含む製品ラインを拡大することで対応しています。このセルフケアと予防医療への傾向は続くと予想されており、薬局が消費者の健康管理への欲求に合わせてサービスと提供を調整することで、小売薬局市場の成長をさらに強化するでしょう。
高齢化人口と増加する医療ニーズ
ヨーロッパの高齢化人口は、小売薬局市場の成長を促進する重要な要因です。2023年現在、ヨーロッパでは6,500万人以上が65歳以上であり、ドイツとイタリアが最も多くの高齢者を抱えています。この人口層はしばしば糖尿病、高血圧、関節炎などの慢性疾患に直面し、薬物療法や健康相談を通じた継続的な管理が必要です。心血管疾患や関節炎のようなこの年齢層に多い疾患を対象とした治療の必要性が増していることが一例です。小売薬局は、薬の調剤、慢性疾患管理サービス、そして高齢者のニーズに合わせた予防医療ソリューションを提供することでこれに対応しています。
慢性疾患と健康状態の増加
糖尿病、心臓病、呼吸器疾患などの慢性疾患の増加は、ヨーロッパの小売薬局市場のもう一つの主要な推進要因です。ヨーロッパ慢性疾患連盟によると、地域全体で何百万人もの人々が健康を管理するために毎日または毎週の薬物療法を必要としています。例えば、糖尿病管理には定期的な血糖値の監視とインスリン療法が必要であり、呼吸器疾患には喘息吸入器やネブライザーが必要です。小売薬局は、血圧監視プログラム、予防接種、よりアクセスしやすい健康相談を提供することでこれらのニーズをサポートするためにサービスを拡大しています。テレメディスンプラットフォームなどのデジタルツールの統合により、患者が慢性疾患を効果的に管理するのを助ける役割がさらに強化されています。
市場動向
パーソナライズされた健康サービスの台頭
パーソナライズされた健康サービスは、ヨーロッパの小売薬局市場において重要なトレンドになりつつあります。消費者はますます自分の特定のニーズに合わせた医療ソリューションを求めており、薬局はよりカスタマイズされたサービスを提供するよう促されています。このトレンドは、患者の健康履歴、遺伝子、ライフスタイルに基づいて薬剤師が薬物療法のアドバイスを提供するパーソナライズされた薬物管理の人気の高まりに反映されています。さらに、多くの薬局が健康モニタリングデバイスやモバイルアプリなどの技術を統合したパーソナライズされたウェルネス相談や健康評価を提供しています。
この傾向は、消費者がより個別化された医療体験を求めていること、そして個別化されたケアがより良い健康結果をもたらす可能性があるという認識が高まっていることによって推進されています。さらに、一部の薬局は、予防接種クリニック、禁煙プログラム、慢性疾患管理など、患者のニーズに合わせた専門サービスを提供しています。個別化医療へのシフトは、ヨーロッパの小売薬局の役割を再構築する主要なトレンドであり、従来の製品販売を超えた付加価値サービスを提供しています。
持続可能性と環境に優しい実践の強調
持続可能性は、ヨーロッパの小売薬局市場における上昇トレンドであり、より多くの薬局が環境に優しい実践を業務に取り入れています。消費者は自分の購入が環境に与える影響をますます意識するようになり、その結果、持続可能性を重視する小売業者を求めています。小売薬局は、プラスチック包装の削減、環境に優しい健康製品の推進、リサイクル可能または生分解性の材料の使用など、さまざまな環境に優しい取り組みを実施することで、この需要に応えています。
一部の薬局では、特定の健康および美容製品のリフィルステーションを提供し、顧客が廃棄物を削減し、炭素フットプリントを最小限に抑えることができるようにしています。さらに、持続可能な実践の採用は、省エネ運営、廃棄物管理システム、さらには植物由来および自然製品の使用促進にまで及んでいます。気候変動と持続可能性に関する消費者の意識の高まりに伴い、薬局は環境意識の高い価値観に沿って自身を位置づけ、健康と環境の両方へのコミットメントを強化しています。この傾向は、今後数年間で消費者と薬局の両方が持続可能性により焦点を当てるようになるにつれて、勢いを増すと予想されます。
オンライン薬局とデジタルプラットフォームの拡大
ヨーロッパの小売薬局市場における最も重要な現在のトレンドの1つは、オンライン薬局の急成長とデジタルプラットフォームの統合です。例えば、COVID-19パンデミックの間、ヨーロッパの電子薬局は需要の急増を報告し、一部のプラットフォームではオンライン処方箋注文が150%増加しました。電子薬局は現在、ホームデリバリー、オンライン処方箋のリフィル、遠隔医療相談などのサービスを提供しており、患者が薬局とやり取りする方法を大きく変えています。
このデジタルシフトは、パンデミックと医療のデジタル化の進展によって推進される遠隔医療サービスの受け入れの高まりによって加速されています。オンライン薬局は、技術に精通した消費者層のニーズを満たすだけでなく、地理的制限を超えて顧客のリーチを拡大することを可能にします。さらに、多くの従来の実店舗薬局は、店内サービスと電子商取引オプションの両方を提供するハイブリッドモデルを採用し、多様な顧客の好みに応えています。このデジタル化へのトレンドは成長を続けると予想されており、より多くの薬局が顧客体験を向上させ、業務を合理化するために電子商取引プラットフォームやモバイルアプリに投資することが期待されています。
健康とウェルネスの提供の増加
ヨーロッパ全域の小売薬局は、健康とウェルネス製品に対する消費者の需要の高まりに応えるため、提供する製品をますます拡大しています。例えば、ヨーロッパの薬局でのビタミンとサプリメントの売上は、過去1年間で約20%増加しました。処方薬に加えて、多くの薬局が個人ケア製品、フィットネス補助具、有機または自然療法を含む製品ラインを拡大しています。この拡大は、病気の治療だけでなく、予防と全体的な健康を重視する、よりホリスティックな健康アプローチへの消費者の嗜好の変化を反映しています。
小売薬局は、免疫健康、体重管理、ストレス緩和、精神的健康をサポートする製品を提供することで、このトレンドに対応しています。これにより、従来の薬局サービスの範囲を超えた懸念に対処しています。また、薬局は消費者の多様なニーズに応えるために、個別の健康アドバイスやカスタマイズされたウェルネスプランの提供にも注力しています。セルフケアと予防医療の人気が高まる中、薬局は、薬を求める患者だけでなく、健康的なライフスタイルを維持したい人々にも対応する包括的な健康拠点としての地位を確立しています。
市場の課題
規制の遵守と政策の変化
ヨーロッパの小売薬局市場が直面する主要な課題の1つは、規制の遵守の複雑さです。ヨーロッパの薬局運営は、地域内の国々によって異なる多くの法律と規制の対象となっています。これらの規制は、医薬品の販売、価格設定、広告、薬の調剤を管理しています。さらに、薬局は製品の安全性、健康データのプライバシー、規制物質に関連する厳格な基準を遵守する必要があります。規制が進化するにつれて、小売薬局は新しいルールに継続的に適応する必要があり、これは時間とコストがかかる場合があります。この課題は、異なる規制フレームワークを持つ国々では特に顕著であり、国境を越えて、または複数の管轄区域で運営する薬局にとって複雑さを増しています。
欧州連合の進化する医薬品法と指令、および地方政府の政策は、薬局運営のさまざまな側面に影響を与えています。これには、償還政策、価格の透明性、薬の承認プロセスが含まれます。例えば、2018年に施行された一般データ保護規則(GDPR)は、薬局がコンプライアンスを確保するためにデータ管理システムを全面的に見直す必要があり、これにより大幅な運営コストが発生しました。さらに、電子薬局サービス、データ保護、オンラインでの市販薬の販売に関する新しい規制の導入は、コンプライアンスと運営調整の面で課題をもたらしています。したがって、小売薬局は規制の変化を常に監視し、適応する必要があり、これにより大幅なコンプライアンスコストが発生し、ビジネス戦略に影響を与える可能性があります。
激しい競争と利益率の圧力
ヨーロッパの小売薬局市場における激しい競争は、もう一つの大きな課題です。市場には多くのプレーヤーが存在し、伝統的な実店舗とオンライン薬局の両方が運営しているため、競争環境は非常に細分化されています。BootsやWalgreensのような確立された薬局チェーンは、地元の独立系薬局や、利便性と低価格を提供する成長中のe-薬局プラットフォームとの競争に直面しています。特にCOVID-19パンデミック後のオンライン薬局の台頭は、伝統的な小売薬局に対し、革新と消費者へのより多くの価値提供を求める圧力をさらに強めました。この競争の激化と、消費者の価格感度の高まりが相まって、多くの薬局小売業者にとって大きな利益圧力をもたらしています。
消費者は、実店舗とe-薬局の両方で価格を比較し、医薬品やヘルスケア製品の低価格を求めるようになっています。その結果、薬局は運営効率を最適化し、コストを削減し、品質やサービスを損なうことなく提供を差別化する方法を見つけなければなりません。これにより、個別の健康相談、ウェルネスプログラム、宅配オプションなどの付加サービスの提供に重点が置かれるようになり、顧客の忠誠心を維持し、高価格を正当化する努力が行われています。さらに、ジェネリック医薬品の利用増加と、消費者が処方薬よりもセルフケア製品を選ぶ傾向の高まりが、薬局の利益率をさらに圧迫しています。競争環境が進化し続ける中で、薬局は迅速に適応し、関連性を維持し、収益性を保つ必要があります。
市場機会
電子商取引とデジタルヘルスソリューションの成長
電子商取引とデジタルヘルスソリューションの需要増加は、ヨーロッパ小売薬局市場にとって大きな機会を提供します。消費者の嗜好が利便性を求めてオンラインショッピングにシフトする中で、薬局はデジタルプレゼンスを拡大するチャンスがあります。e-薬局は、医薬品、店頭製品、個別の健康サービスの宅配を提供し、技術に精通した消費者の間で注目を集めています。電子商取引プラットフォームを採用し、遠隔医療相談、バーチャル健康評価、モバイル健康アプリなどのデジタルツールを統合することで、小売薬局はより広範な顧客層を引き付けることができます。この傾向は、物理的な薬局へのアクセスが限られている農村部やサービスが行き届いていない地域に到達するのに特に有益です。
さらに、人工知能(AI)や機械学習を薬局の運営に統合することで、個別の推奨、リアルタイムの在庫管理、自動処方箋などを通じて顧客体験を向上させる機会が提供されます。デジタルヘルスの成長傾向は、EUのデジタルヘルスイニシアティブによってさらに支えられており、医療提供の革新を奨励しています。これらのデジタル進歩を受け入れる小売薬局は、変化する消費者の嗜好に応えるだけでなく、運営を合理化し、間接費を削減し、顧客満足度を向上させることができます。
予防医療とウェルネス製品への拡大
予防医療とウェルネス製品への消費者の関心の高まりは、ヨーロッパの小売薬局にとって絶好の機会を提供します。消費者がより健康志向になり、自分の健康を積極的に維持しようとする中で、薬局は従来の医薬品を超えて製品提供を多様化するチャンスを得ています。ビタミン、サプリメント、フィットネス補助具、有機健康製品を含むウェルネスセグメントに拡大することで、薬局は成長する市場に参入することができます。
さらに、薬局は食事相談、体重管理プログラム、ストレス軽減療法などの個別のウェルネスサービスを提供することで、ホリスティックな健康拠点としての地位を確立することができます。この傾向はセルフケアと予防医療への広範なシフトと一致しており、消費者は長期的な健康と病気の予防を促進する製品やサービスをますます求めています。このトレンドを活用する小売薬局は、全体的な健康管理における役割を強化しながら収益成長を促進し、顧客の忠誠心を高め、より広範な市場セグメントを獲得することができます。
市場セグメンテーション分析
薬局の種類別
ヨーロッパの小売薬局市場はチェーン薬局が支配しており、広範なネットワークと規模の経済の恩恵を受け、大きな市場シェアを持っています。チェーン薬局は幅広いサービスと製品を競争力のある価格で提供でき、幅広い消費者層にアピールします。一方、独立薬局はより地域に密着した市場に対応し、個別のサービスを提供し、強い顧客関係を築いています。病院薬局は、入院患者に薬剤と薬学サービスを提供することで、医療機関内で重要な役割を果たしています。通信販売薬局は、その利便性と遠隔で患者にサービスを提供できる能力から注目を集めており、オンライン薬局は、ホームデリバリーやデジタル相談を提供することで、電子商取引の需要の増加により急成長しています。各タイプの薬局は全体の市場において独自の役割を果たし、その多様性に貢献しています。
処方箋の種類別
小売薬局市場は処方薬(Rx)と市販薬(OTC)に分かれています。処方薬は慢性疾患や急性疾患の管理に不可欠であり、市場の重要なシェアを占めています。これらの薬の需要は、高齢化や慢性疾患の蔓延などの要因に影響されます。処方箋なしで購入できるOTC薬は、より広範な顧客層に対応し、鎮痛剤、風邪薬、栄養補助食品など幅広い製品をカバーしています。OTC薬は、医師の処方箋を必要とせずに購入できる利便性から、ますます好まれています。
セグメント
薬局の種類に基づく
- チェーン薬局
- 独立薬局
- 病院薬局
- 通信販売薬局
- オンライン薬局
処方箋の種類に基づく
- 処方薬(Rx)
- 市販薬(OTC)
提供されるサービスに基づく
- 薬剤調剤
- 健康診断
- 予防接種サービス
- 相談とカウンセリング
- 慢性疾患管理
製品タイプに基づく
- ジェネリック薬
- ブランド薬
用途に基づく
- 腫瘍学
- 糖尿病
- 神経学
- その他
顧客に基づく
- 小児科
- 成人
- 老年医学
地域別
- 西ヨーロッパ
- 南ヨーロッパ
- 東ヨーロッパ
- 北ヨーロッパ
- 中央ヨーロッパ
地域分析
西ヨーロッパ (60%)
西ヨーロッパは、ヨーロッパ小売薬局市場の最大のシェアを占めており、全体の約60%を占めています。ドイツ、フランス、英国、オランダなどの主要国がこの地域を支配しています。これらの国々は、確立された医療システム、高い医療支出、処方薬と市販薬の両方に対する高い需要を持つ大規模な消費者基盤から恩恵を受けています。e-ファーマシーやオンライン相談サービスなどのデジタルヘルステクノロジーの採用が、この地域の市場成長をさらに加速させています。ドイツやフランスのような国々での高齢者人口の増加と慢性疾患の高い発生率が、医薬品とサービスの強い需要に寄与しています。西ヨーロッパはまた、規制の進展と医療の革新においてもリードしており、製薬会社と小売薬局の両方にとって重要な地域となっています。
南ヨーロッパ (15%)
南ヨーロッパは、ヨーロッパ小売薬局市場の約15%を占めています。イタリア、スペイン、ギリシャなどの国々がこの地域の市場シェアの主要な貢献者です。中産階級の増加、健康意識の向上、薬局ベースの健康サービスの採用の増加により、市場は着実に成長しています。しかし、南ヨーロッパの国々は、経済不安定性などの課題に直面しており、非必需薬品やサービスへの消費者支出に影響を与える可能性があります。それにもかかわらず、小売薬局は予防医療製品、市販薬、個別健康サービスの需要を活用しています。この地域ではデジタルヘルスソリューションへのトレンドも勢いを増しており、市場成長に寄与しています。
主要プレイヤー
- CVSヘルス
- ブーツ・ウォルグリーン
- シグナ
- ウォルマート
- クローガー
競争分析
ヨーロッパ小売薬局市場は非常に競争が激しく、いくつかの主要プレイヤーが市場を支配しています。CVSヘルスは、医療サービスと小売薬局の世界的リーダーであり、広範な製品ポートフォリオと豊富な薬局サービスを提供し、米国とヨーロッパの両方での地位を強化しています。ブーツ・ウォルグリーンは、複数の国に広がる存在感と強力なブランド認知度から恩恵を受けています。主要な健康保険会社であるシグナは、薬局の利点を医療サービスと統合し、顧客にさらなる利便性を提供することで、小売薬局分野で進展を遂げています。ウォルマートとクローガーは、大規模な小売業務で知られており、健康製品、健康相談、eコマースオプションを含む薬局サービスをますます拡大しています。これらの企業は、競争力のある価格設定、サービス提供の拡大、デジタルヘルスソリューションの採用に注力し、市場シェアを維持し、進化する消費者の需要に応えています。
最近の動向
- 2026年に、ブーツはNHSのリピート処方箋の管理を簡素化するためにPrescriptionsPlusを開始しました。
- 2024年1月31日、ブーツはイングランドの店舗でNHS Pharmacy Firstサービスを開始し、地域薬剤師の役割の大幅な拡大を示しました。
- 2025年3月、HCSCはThe Cigna Groupのメディケア事業とCareAlliesの買収を完了したと発表し、Cignaがクロージング後の合意された期間、薬局給付サービスを提供し続けることを再確認しました。
- 2025年3月6日、Walgreens Boots Alliance (WBA) は、プライベートエクイティファームSycamore Partnersによって最大237億ドルで買収される最終合意を締結しました。
- 2025年10月15日、CVS Pharmacyは、Rite Aidの破産手続きの一環として、Rite AidとBartell Drugsから選択された資産の買収を完了したと発表しました。
- 2024年3月31日現在、Apollo Pharmacyは22州と5つの連邦直轄地の約1,200の都市と町で6,030店舗を運営しています。同社はデジタルヘルスケアプラットフォームを拡大し、オンライン医薬品配送やバーチャル医師相談などのサービスを提供し続けています。
- 2024年10月、7-Eleven Malaysia Holdings Bhdの75%所有ユニットであるCaring Pharmacy Retail Management Sdn Bhdは、いくつかの薬局の株式と事業資産の買収を合計RM48.86百万の現金対価で発表しました。
- 2024年6月、オーストラリア競争消費者委員会(ACCC)は、Sigma HealthcareによるChemist Warehouseの買収提案が薬局小売業の競争を大幅に減少させ、価格の上昇やサービス品質の低下を招く可能性があると懸念を表明しました。
- 2025年1月、Watsons Philippinesは2024年を1,166店舗で終え、コミュニティ薬局フォーマットを拡大しました。同社はメトロマニラ以外で50店舗以上を開店しました。
市場の集中と特性
ヨーロッパの小売薬局市場は、中程度に集中しており、いくつかの主要なプレーヤーが重要な市場シェアを持ち、多くの地域および独立した薬局も市場のダイナミクスに貢献しています。CVS Health、Boots Walgreens、Walmartなどの大手薬局チェーンは、広範なネットワーク、ブランド認知度、規模の経済の恩恵を受けて市場を支配しています。これらのプレーヤーは、処方薬、市販薬(OTC)、ウェルネス製品を含む幅広い製品とサービスを提供し、eコマースの能力を拡大しています。しかし、独立した薬局や小規模な地域プレーヤーは、個別のサービスを提供し、強力な地域顧客関係を育み、ニッチなヘルスケアニーズに焦点を当てることで競争力を維持しています。さらに、市場はデジタル化の傾向があり、e薬局プラットフォームと遠隔医療サービスを統合する薬局が増えており、顧客の利便性を高め、リーチを拡大しています。この大手チェーンと独立したプレーヤーの組み合わせが、サービスの差別化と顧客体験が市場シェアを維持するための重要な要素であるダイナミックで競争力のある環境を作り出しています。
レポートの範囲
この調査レポートは、薬局の種類、処方箋の種類、提供されるサービス、製品タイプ、用途、顧客および地域に基づく詳細な分析を提供します。主要な市場プレーヤーについて、そのビジネス、製品提供、投資、収益源、主要な用途の概要を示しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- 電子薬局プラットフォームとデジタルヘルスサービスの統合は成長を続け、消費者にとってのアクセス性が向上します。オンライン薬局は、利便性と遠隔医療サービスの需要により、市場形成においてますます重要な役割を果たすでしょう。
- 予防医療製品とサービスは、消費者が健康管理により注力するにつれて大幅な成長を遂げます。薬局は、栄養補助食品、健康診断、個別の健康相談など、ウェルネスの提供を拡大します。
- ヨーロッパの高齢化人口は、慢性疾患管理と加齢に関連する薬剤の需要を引き続き促進します。小売薬局は、高齢者の医療ニーズに応えるためにサービスを適応させ、専門的な製品とケアを提供する必要があります。
- 糖尿病、心血管疾患、呼吸器問題などの慢性疾患が増加するにつれて、薬局は慢性疾患管理サービスをますます提供するようになります。これには、薬剤管理、健康モニタリング、より良い疾患管理のための個別相談が含まれます。
- 遠隔医療とリモート相談の普及は薬局サービスに影響を与え、消費者はデジタルで医療アドバイスや処方箋にアクセスできるようになります。薬局はこれらのサービスを統合し、顧客の利便性を高め、医療アクセスを改善します。
- 市場が進化するにつれて、医薬品の販売、eコマースの実践、データ保護に関する厳しい規制が導入されます。小売薬局は、これらの規制を遵守し、運営の混乱を最小限に抑える必要があります。
- 小売薬局は、サプリメントから家庭用医療機器まで、より多くの健康とウェルネス製品を含むように製品提供を多様化します。この多様化は、薬局が成長するセルフケア市場に参入し、収益源を拡大するのに役立ちます。
- 市場シェアを拡大し、サービス提供を強化するために、戦略的パートナーシップ、合併、買収が増加します。大手薬局チェーンは、統合された健康ソリューションを提供するために、技術企業や医療提供者と協力します。
- 持続可能性への取り組みがますます重要になり、薬局は廃棄物の削減、環境に優しい包装の使用、環境に配慮した製品の促進に焦点を当てます。持続可能な実践に対する消費者の需要が、薬局により環境に優しい解決策を実施させるでしょう。
- 電子薬局が勢いを増す中、従来の実店舗の薬局は競争が激化します。競争力を維持するために、物理的な薬局はデジタル能力に投資し、店内とオンラインの両方の体験を統合したサービスを提供します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2023年と2032年のヨーロッパ小売薬局市場の市場規模はどのくらいですか?
ヨーロッパの小売薬局市場の成長の主要な要因は何ですか?
eコマースはヨーロッパの小売薬局市場にどのような影響を与えましたか?
ヨーロッパの小売薬局市場に最も貢献している地域はどこですか?
ヨーロッパの小売薬局市場の主要なプレーヤーは誰ですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ヨーロッパ小売薬局市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のヨーロッパ小売薬局市場市場スナップショット
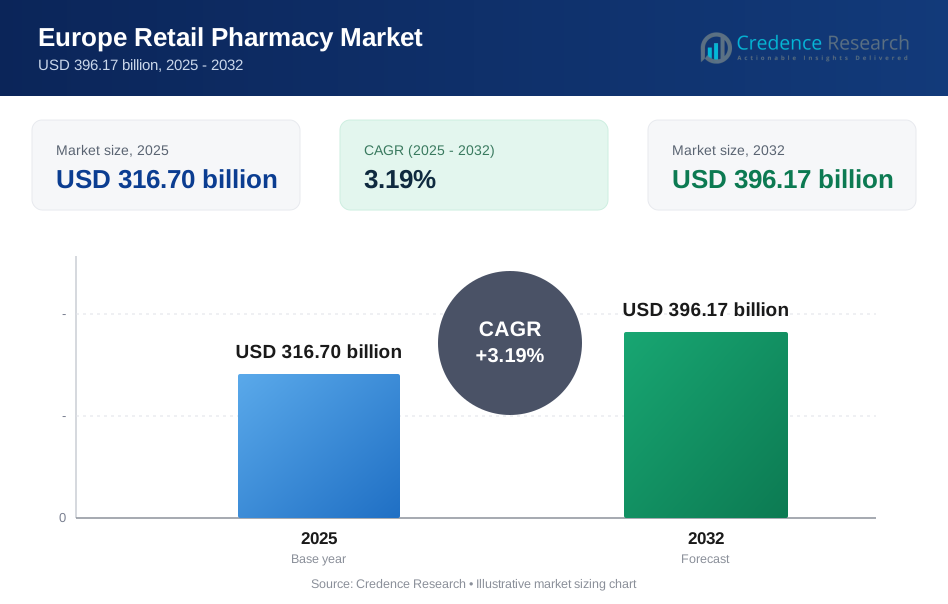
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 316.70 billion → 2032: USD 396.17 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ヨーロッパ小売薬局市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ヨーロッパ小売薬局市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるヨーロッパ小売薬局市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ヨーロッパ小売薬局市場市場の成長要因
- 3.3 ヨーロッパ小売薬局市場市場の抑制要因および課題
- 3.4 ヨーロッパ小売薬局市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ヨーロッパ小売薬局市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ヨーロッパ小売薬局市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ヨーロッパ小売薬局市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ヨーロッパ小売薬局市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ヨーロッパ小売薬局市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はヨーロッパ小売薬局市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ヨーロッパ小売薬局市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ヨーロッパ小売薬局市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ヨーロッパ小売薬局市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ヨーロッパ小売薬局市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ヨーロッパ小売薬局市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のヨーロッパ小売薬局市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のヨーロッパ小売薬局市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のヨーロッパ小売薬局市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のヨーロッパ小売薬局市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのヨーロッパ小売薬局市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のヨーロッパ小売薬局市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのヨーロッパ小売薬局市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ヨーロッパ小売薬局市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
