
市場概要:
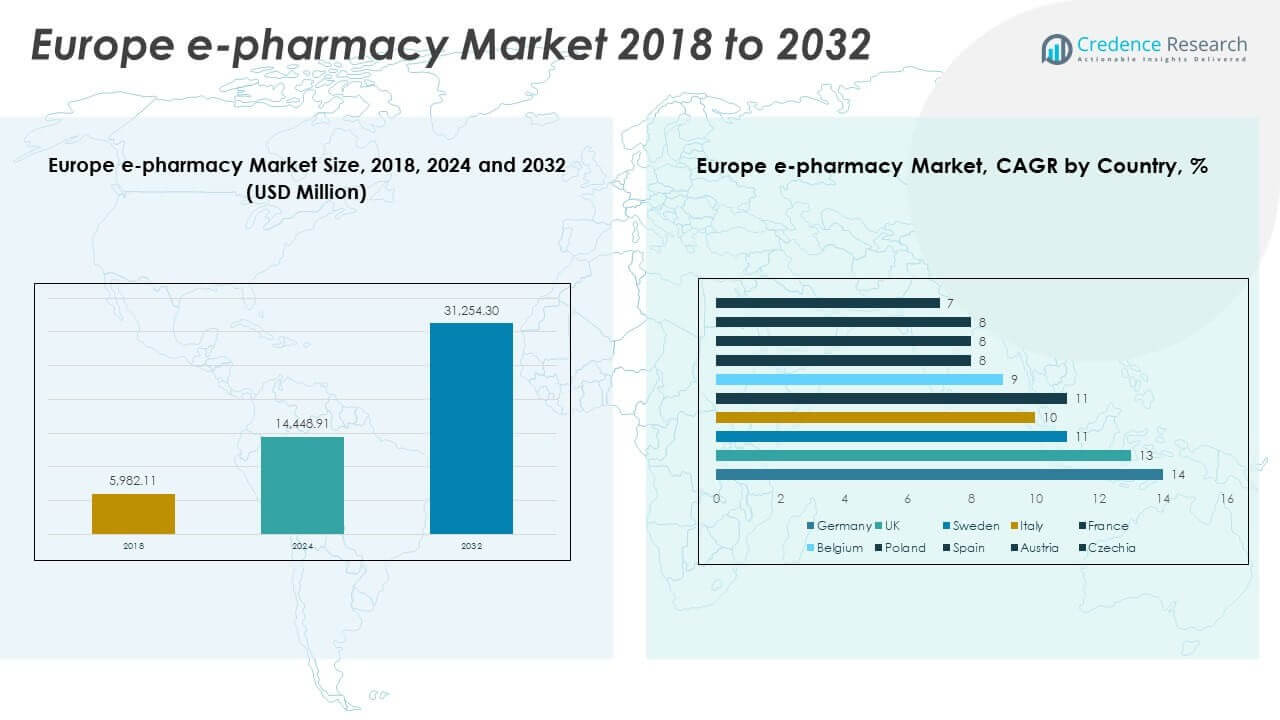
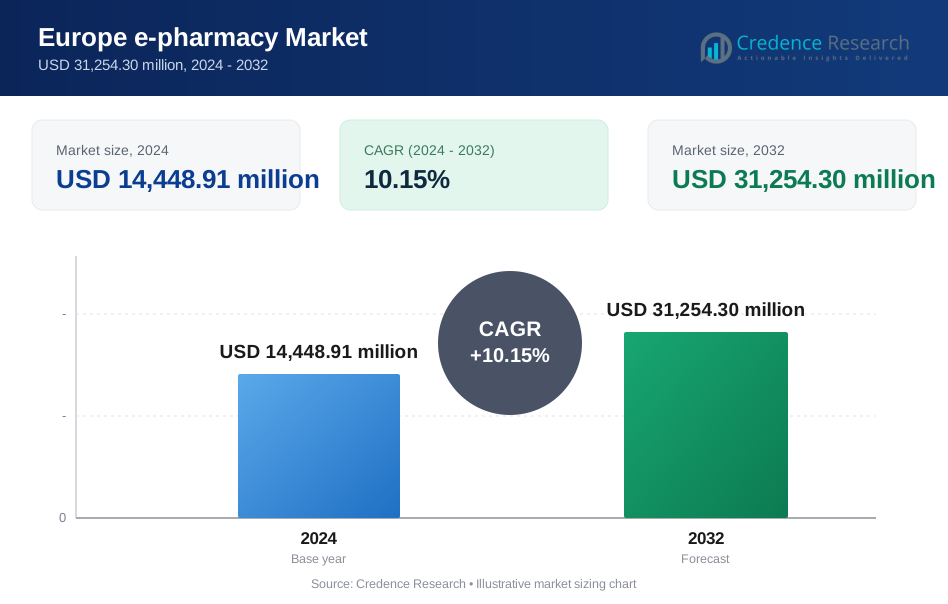
ヨーロッパのe-ファーマシー市場規模は、2018年に59億8,211万米ドルと評価され、2024年には144億4,891万米ドル、2032年には312億5,430万米ドルに達すると予測されており、予測期間中のCAGRは10.15%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ヨーロッパe-ファーマシー市場規模 2024 | 144億4,891万米ドル |
| ヨーロッパe-ファーマシー市場、CAGR | 10.15% |
| ヨーロッパe-ファーマシー市場規模 2032 | 312億5,430万米ドル |
市場は、医薬品やデジタルヘルスケアサービスへの便利なアクセスに対する強い需要によって推進されています。消費者は、時間の節約と自宅配達のために、処方薬やOTC製品の注文にオンラインプラットフォームをますます好むようになっています。いくつかのヨーロッパ諸国での電子処方フレームワークの拡大は、シームレスなオンライン調剤をサポートします。慢性疾患の増加は、デジタル薬局を通じたリピート購入を促進します。モバイルアプリの採用は、エンゲージメントを向上させ、注文管理を簡素化します。デジタル決済やカスタマーサポートツールの統合は信頼を強化します。ヨーロッパのe-ファーマシー市場は、デジタルファーストのヘルスケアソリューションへの消費者行動の変化から利益を得続けています。
地理的には、西ヨーロッパが先進的なデジタルインフラ、強力な規制サポート、高い消費者意識により市場をリードしています。ドイツ、英国、フランスなどの国々は、成熟したヘルスケアシステムに支えられたオンライン薬局プラットフォームの強力な採用を示しています。北ヨーロッパも高いデジタルリテラシーと技術受容によって安定した成長を示しています。中央および東ヨーロッパは、新たな機会を生み出すインターネットアクセスの改善とヘルスケアのデジタル化が進む新興市場です。南ヨーロッパは、モバイル使用の成長に支えられた採用の増加を示しています。ヨーロッパのe-ファーマシー市場は、ヘルスケアアクセスの地域格差がオンライン採用を加速するにつれて勢いを増しています。
市場の洞察
- ヨーロッパのe-ファーマシー市場は、2018年に59億8,211万ドルと評価され、2024年には144億4,891万ドルに達し、2032年までに312億5,430万ドルに達すると予測されており、年平均成長率は10.15%です。
- 西ヨーロッパは、e-処方箋の早期採用、高いデジタルリテラシー、強力な物流インフラによって、地域シェアの約40%をリードしています。
- 南ヨーロッパは約25%のシェアを持ち、イタリアとスペインでのスマートフォン普及率の上昇とデジタルヘルスソリューションへの親和性の向上に支えられています。
- 中央および東ヨーロッパは約35%を占め、最も成長が早い地域であり、チェコやポーランドなどの国々では、強力なデジタルヘルスポリシーのサポートと配送ネットワークの改善が見られます。
- セグメント別では、処方薬が最大のシェアを占めており、62%を占めています。一方、モバイルプラットフォームがアクセスポイントの配布で68%のシェアを持ち、ヨーロッパのe-ファーマシー市場をリードしています。
市場の推進要因
すべての年齢層における利便性と遠隔アクセスへの需要の高まり
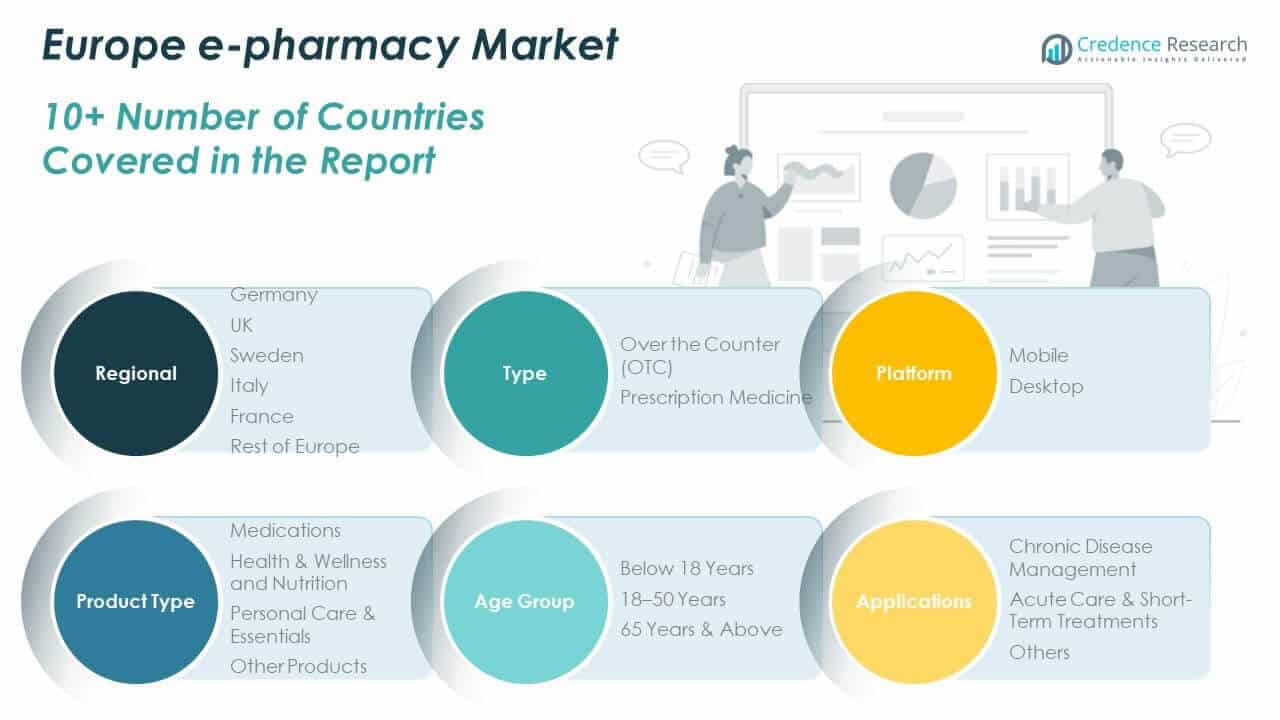
手間のかからないオンデマンドの薬へのアクセスを好む傾向の高まりが、ヨーロッパのe-ファーマシー市場の成長を強くサポートしています。消費者は、物理的な店舗を訪れることなく、処方薬や市販薬を注文できることをますます重視しています。このシフトは、デジタルソリューションが消費者行動を支配する現代のライフスタイルと一致しています。都市化の進展、デジタルリテラシーの向上、インターネットアクセスの拡大がこの移行を加速させています。特に高齢化が進む地域や移動が制限されている地域では、医療提供のスケーラブルなモデルを作り出します。農村部の患者にとって、e-ファーマシーは従来の店舗型薬局が埋められないアクセスのギャップを埋めます。自宅配送の利便性、リアルタイムの注文追跡、繰り返し処方の管理がユーザーの忠誠心を強化します。ヨーロッパのe-ファーマシー市場は、医療管理の方法を再構築するこの持続的な需要トレンドから利益を得ています。それは患者中心のモデルへと進化しています。
- 例えば、NHSデジタルは、2024年末までにNHSアプリが3,000万回以上ダウンロードされ、遠隔処方注文と健康サービスへのアクセスが広く消費者に採用されていることを示しています。
e-処方箋の統合と市場拡大を促進する支援的な規制フレームワーク
ヨーロッパ各国の政府は、国の電子処方箋の義務化や償還改革を通じてデジタルヘルスの導入を効率化しています。電子処方箋システムの導入は、医薬品調達の安全性、正確性、利便性を向上させます。患者は処方箋を直接アップロードし、認可されたプラットフォームを通じてリアルタイムでの検証を受けることができます。ドイツ、スウェーデン、フランスなどの国々は、電子処方箋モデルの合法化と奨励において顕著な進展を遂げています。この規制支援は、医薬品供給チェーン全体の摩擦を減少させます。薬局や医師は、中央集中的なデジタルネットワークと統合して、スムーズな運営を確保しています。これらの取り組みが手続きの遅延を解消し、消費者の信頼を高めることで、ヨーロッパの電子薬局市場は勢いを増しています。これにより、デジタルチャネルが従来の薬局と競争しながら、コンプライアンスを維持することが可能になります。これらの政策は、プラットフォームベースのヘルスケアエコシステムの長期的な促進要因として機能します。
慢性疾患の増加に伴う長期薬物管理の必要性
慢性疾患管理は、ヨーロッパの電子薬局市場の強力な成長エンジンであり続けています。糖尿病、心血管疾患、高血圧の発生率の上昇が、継続的な処方箋の補充需要を促進しています。長期療法を管理する患者は、サブスクリプションベースの配送モデルから恩恵を受けています。これらのモデルは、毎月の薬局訪問の負担を軽減しながら、服薬遵守を改善します。処方薬の利用者の大部分を占める高齢者は、利便性のために電子薬局をますます採用しています。これは、複数の薬を必要とする人々にとってのアクセスの重要なギャップに対処します。電子薬局プラットフォームは、これらの患者により良いサービスを提供するために健康モニタリングツールと統合されています。市場は、自動再注文機能、服薬リマインダー、バンドルケアプランの台頭を目撃しています。この進化は、デジタルチャネルを通じたケアの継続性を確保します。
モバイルファーストプラットフォームの拡大とヘルスケア提供におけるスマート技術の統合
モバイルデバイスの利用増加は、リアルタイムでの薬局サービスへのアクセスを変革しています。モバイルアプリは、ユーザーが価格を比較し、処方箋をスキャンし、シンプルなインターフェースを通じて配送を追跡することを可能にします。これにより、デジタルファーストサービスを好む若い技術に精通した層にリーチすることができます。AIチャットボットやバーチャルアシスタントの統合は、ユーザーエンゲージメントとサポートを向上させます。ヨーロッパの電子薬局市場は、パーソナライゼーションと顧客維持を強化するためにこのような革新を活用しています。スマートアルゴリズムは、在庫レベルを最適化し、在庫切れ商品の代替品を推奨するのに役立ちます。地理位置情報ベースの機能は、ユーザーを近くの集荷ポイントや最速の配送オプションに導きます。この利便性と知性の融合は、すべての地域でのプラットフォーム採用を促進します。また、長期的なブランドロイヤルティを育成します。
- 例えば、Doctolibは2024年末までにフランス、ドイツ、イタリアで8000万人以上の患者にサービスを提供し、電子処方箋、安全なメッセージング、個人健康記録などの統合機能を提供しました。
市場動向
オンラインと店舗での薬局体験を組み合わせたオムニチャネル小売モデルの出現
薬局チェーンは、オンラインストアフロントと物理的な存在を統合したハイブリッドアプローチをますます採用しています。このモデルは、デジタルアクセスと地域密着型の配送および相談サービスを組み合わせています。迅速さと信頼できる対話の両方を求める消費者に訴求します。薬局は、地元の店舗からの当日受け取りオプションを備えたオンライン注文を提供しています。これにより、店内の来客を維持しながら、履行時間を短縮します。一部の小売業者は、オンラインとオフラインの体験をつなぐために、店舗内にデジタルキオスクを追加しています。ヨーロッパのe-ファーマシー市場は、顧客の好みに柔軟に対応するこれらのブレンドモデルから価値を得ています。これは、シームレスなサービスに対する進化する消費者の期待に一致しています。
伝統的な医薬品を超えた予防医療とウェルネス製品の採用へのシフト
消費者は今や、病気の治療だけでなくウェルネスの維持のためにe-ファーマシーを利用しています。製品の構成は、ビタミン、免疫ブースター、栄養補助食品、健康モニタリングデバイスにシフトしています。これは、積極的な健康管理への社会全体のトレンドを反映しています。季節やライフスタイルに基づく品揃えがバスケットサイズの成長を促進しています。ヨーロッパのe-ファーマシー市場は、包括的なウェルネスおよびライフスタイル健康製品をカタログに追加して拡大しています。これにより、アップセルおよびクロスカテゴリのエンゲージメントの機会が生まれます。ブランドは、SEO駆動の製品発見とレビューに投資してコンバージョンを促進しています。このトレンドは、e-ファーマシーを包括的な健康マーケットプレイスに変革しています。
顧客維持におけるパーソナライズされたマーケティングとAIベースの推奨の役割の拡大
データ駆動のパーソナライゼーションは、ユーザーエンゲージメントと維持のためのコア戦略として浮上しています。AIモデルは、閲覧行動、注文履歴、検索パターンを分析して関連製品を提案します。動的なディスカウントとロイヤルティプログラムは、個々の使用プロファイルに合わせて調整されています。ヨーロッパのe-ファーマシー市場は、CRMツールを活用して生涯価値を構築しています。これにより、プラットフォームはカート放棄を減少させ、リピート購入率を向上させます。カスタマイズされたメールアラート、リフィルリマインダー、製品再入荷がユーザーの利便性を向上させます。これにより、ブランドは取引関係から継続的なヘルスケアサポートにシフトできます。このトレンドは、デジタルファーストの消費者との接続方法を再定義しています。
- 例えば、Pharmacy2Uは、登録ユーザーにリフィルのプロンプトを送信する自動処方箋リマインダーサービスを公にマーケティングしており、その機能は公式サポートおよびFAQページで説明されています。
市場のリーチを拡大するクロスボーダー薬局サービスと多言語プラットフォーム
いくつかの主要プレーヤーは、汎ヨーロッパの物流ネットワークを通じて国境を越えて顧客にサービスを提供しています。これらのプラットフォームは、多通貨決済、地域の税務コンプライアンス、多様な配送形式をサポートしています。多言語のウェブサイトとモバイルアプリは、非ネイティブの人々へのアクセスを改善します。ヨーロッパのe-ファーマシー市場は、物理的な店舗を開設せずにリーチを拡大するこのサービスの国際化から利益を得ています。これは、馴染みのあるブランドを好む駐在員や医療観光客に訴求します。効率的な履行パートナーとコールドチェーンソリューションが、規制された製品の移動をサポートします。このトレンドは、中規模プレーヤーが技術とパートナーシップを通じて地域のリーダーになるのを助けています。
- 例えば、Shop Apotheke Europeは、複数のヨーロッパの言語と国でeコマースサイトを運営しており、この戦略は投資家向けのプレゼンテーションや公式の会社開示で強調されています。
市場の課題分析
国ごとの複雑な規制環境がコンプライアンス負担を引き起こす
分断された規制環境は、ヨーロッパ全体でe-ファーマシーサービスを拡大する上で大きな課題となっています。各国には独自の処方箋確認、プライバシー、配送に関する法律があります。この分断がコンプライアンスコストを増加させ、拡大を遅らせます。ヨーロッパのe-ファーマシー市場は、広告、国境を越えた販売、製品承認に関するさまざまなルールをナビゲートしなければなりません。特にGDPRの下でのデータ保護法は、パーソナライズされたサービス提供に複雑さを加えます。小規模なプレイヤーは、すべての技術的および法的要件を満たすのが難しいと感じています。これらの障害は、新しいプラットフォームの市場投入までの時間を遅らせます。法的な機動性により、確立されたプレイヤーが支配する不均衡な競技場を作り出します。企業は、コンプライアンスを維持するために専門の法務チームと適応性のある技術インフラを必要としています。
コールドチェーン管理とラストマイル配送効率における物流制約
医薬品の配送には、特に生物製剤や敏感な製品に対して厳格な温度管理とタイムリーな取り扱いが必要です。多くのe-ファーマシーは、高品質のコールドチェーン物流をサポートするインフラを欠いています。配送の遅れ、輸送の遅延、または製品の損傷は、消費者の信頼を損なう可能性があります。ヨーロッパのe-ファーマシー市場は、即日または翌日配送に対する期待が高まっています。広範囲にわたる地理でこれらの期待に応えることは、費用がかかり、運用的に集中的です。インフラが不十分な地方地域は、ラストマイルの履行をさらに複雑にします。不安定な宅配ネットワークと燃料費の上昇は、運用負担を増加させます。企業は、これらのギャップに対処するためにスマートパッケージングと履行ハブに投資しています。しかし、品質保証を伴う物流の拡大は依然として持続的な課題です。
市場機会
成長の可能性を提供する東ヨーロッパと地方地域の未開拓需要
中央および東ヨーロッパのいくつかの地域は、組織化されたe-ファーマシーネットワークによって十分にサービスされていません。物理的な薬局へのアクセスが限られているため、デジタルプラットフォームの理想的な参入点が生まれます。これらの地域の消費者は、利便性のためにモバイルサービスを積極的に採用しています。ヨーロッパのe-ファーマシー市場は、ヘルスケアアクセスのギャップを埋めることで成長の余地があります。地元のサプライヤーや物流会社とのパートナーシップを通じて規模を拡大できます。慢性疾患の薬や健康製品に対する地方の需要は依然として高いです。ローカライズされた言語サポートと簡素化されたインターフェースを提供することで、これらの市場への浸透が速まります。
デジタル治療法とe-ファーマシーとのバーチャル相談統合に対する需要の高まり
遠隔医療と薬局サービスの融合は、新しい価値の流れを生み出しています。消費者は、相談、処方箋、玄関先への薬の配送を提供する単一のプラットフォームを求めています。ヨーロッパのe-ファーマシー市場は、デジタルヘルスエコシステムに進化するのに適しています。チャットベースの相談、ビデオ予約、デジタルフォローアップを組み込むことができます。これにより、サービスの価値が追加され、収益化の機会が開かれます。このような機能を統合することで、患者の保持と健康成果が向上します。
市場セグメンテーション分析
タイプ別
ヨーロッパのe-薬局市場は、一般用医薬品(OTC)と処方薬の両方のセグメントをカバーしています。OTC製品は初回訪問や衝動買いを支配し、処方薬は繰り返しの収益を生み出します。セルフケアとウェルネスカテゴリーでの高い利益率が利点です。e-処方箋の発行における規制緩和は、処方薬の迅速な採用をサポートします。両方のカテゴリーが一緒に、量と価値に焦点を当てたバランスの取れた収益モデルを作り出します。
- 例えば、Redcare Pharmacyは2026年1月に、ドイツでの処方薬(Rx)販売が2025年に前年比100%増加し、総額5億300万ユーロに達したと報告しました。
プラットフォーム別
モバイルプラットフォームはデジタルヘルスケア消費の変化を主導しています。ヨーロッパのe-薬局市場は、使いやすさ、プッシュ通知、アプリベースのロイヤルティ機能により、モバイルでのユーザーエンゲージメントが高まっています。デスクトッププラットフォームは、より大きなインターフェースを好む高齢者層や専門家にサービスを提供し続けています。デュアルプラットフォームの存在により、プロバイダーはより広い消費者層に対応できます。成長はモバイルファースト市場で最も強いです。
製品タイプ別
医薬品は依然として主要な製品カテゴリーですが、健康とウェルネス、栄養が急速に成長しています。ヨーロッパのe-薬局市場では、サプリメント、免疫ブースター、フィットネスに焦点を当てた商品の需要が増加しています。パーソナルケアと必需品は繰り返し購入価値を提供し、「その他の製品」には体温計やマスクなどのデバイスが含まれます。幅広い製品の多様性がアップセルと平均注文額の向上をサポートします。
年齢層別
18〜50歳のユーザーがデジタル薬局取引の大部分を占めています。しかし、65歳以上のセグメントは、慢性疾患の増加とパンデミック後のデジタル採用により急速に成長しています。ヨーロッパのe-薬局市場は、より良いアクセシビリティのために年齢に適した体験を設計しています。18歳未満は通常、親主導の購入を通じてサービスを受けます。年齢別のプラットフォームカスタマイズがエンゲージメントを向上させます。
用途別
慢性疾患管理は定期的な処方のニーズがある最大の用途セグメントです。ヨーロッパのe-薬局市場は、サブスクリプションプランとアドヒアランスツールを通じてこれをサポートしています。急性ケアと短期治療はピークシーズンの需要パターンを示しています。「その他」のセグメントには、ウェルネス、予防ケア、専門治療が含まれます。用途別のセグメンテーションにより、プラットフォームは大規模にサービス提供をパーソナライズできます。
- 例えば、Redcare Pharmacyは2025年末にチェコ共和国に30,000 m²のフルフィルメントセンターを委託し、オーストリア市場への慢性薬配送に必要な高頻度の物流を最適化しました。
セグメンテーション
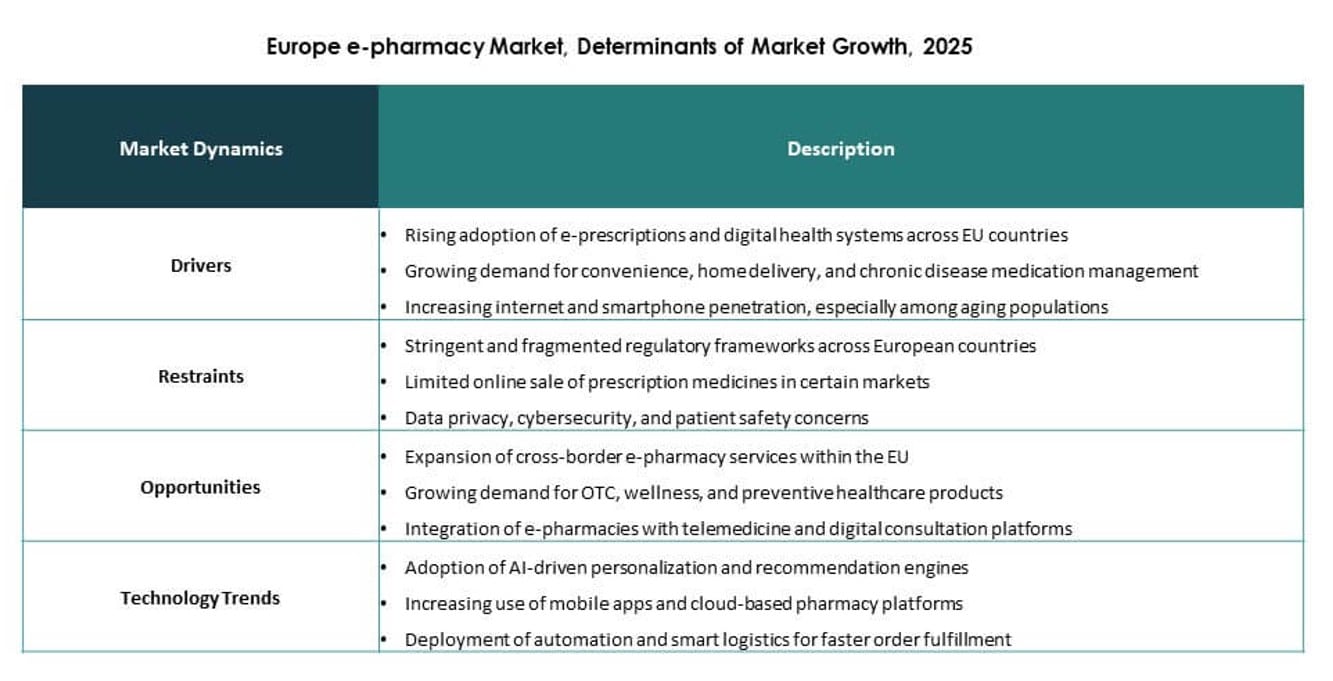
タイプ別
- 一般用医薬品(OTC)
- 処方薬
プラットフォーム別
- モバイル
- デスクトップ
製品タイプ別
- 薬
- 健康 & ウェルネスと栄養
- パーソナルケア & 必需品
- その他の製品
年齢層別
- 18歳未満
- 18–50歳
- 65歳以上
用途別
- 慢性疾患管理
- 急性ケア & 短期治療
- その他
地域別
- ドイツ
- イギリス
- スウェーデン
- イタリア
- フランス
- その他のヨーロッパ
地域分析
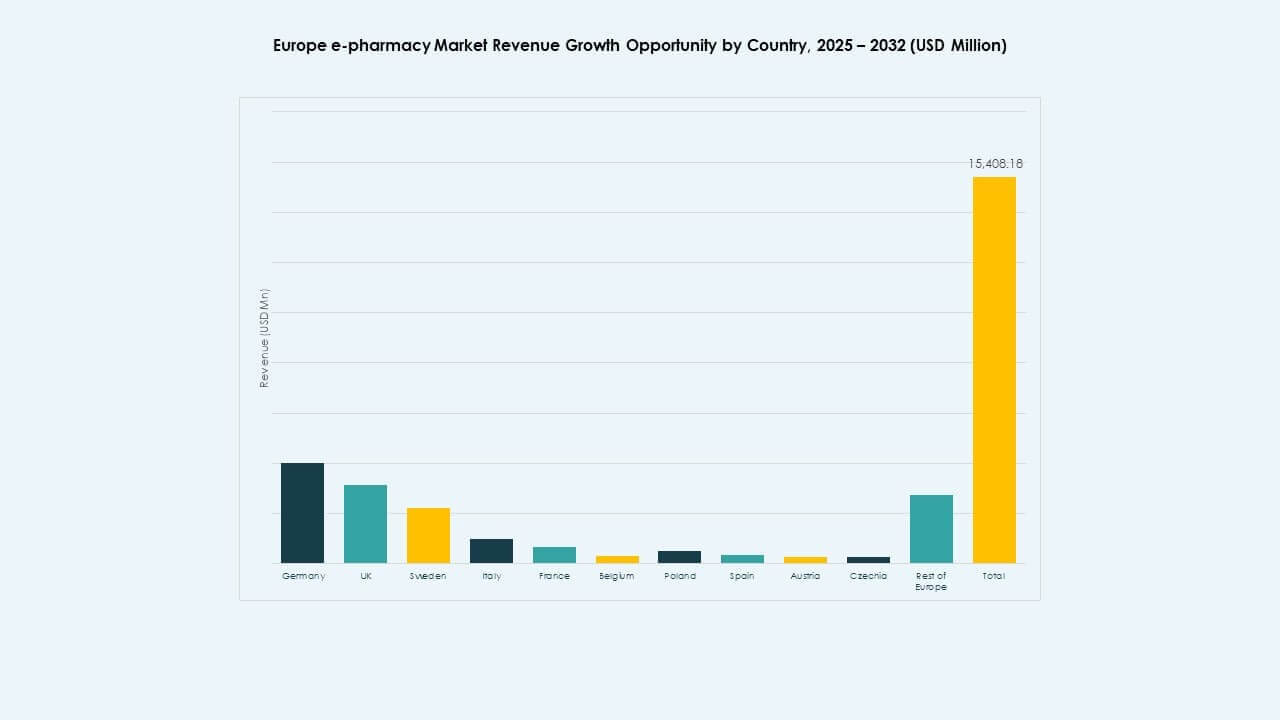
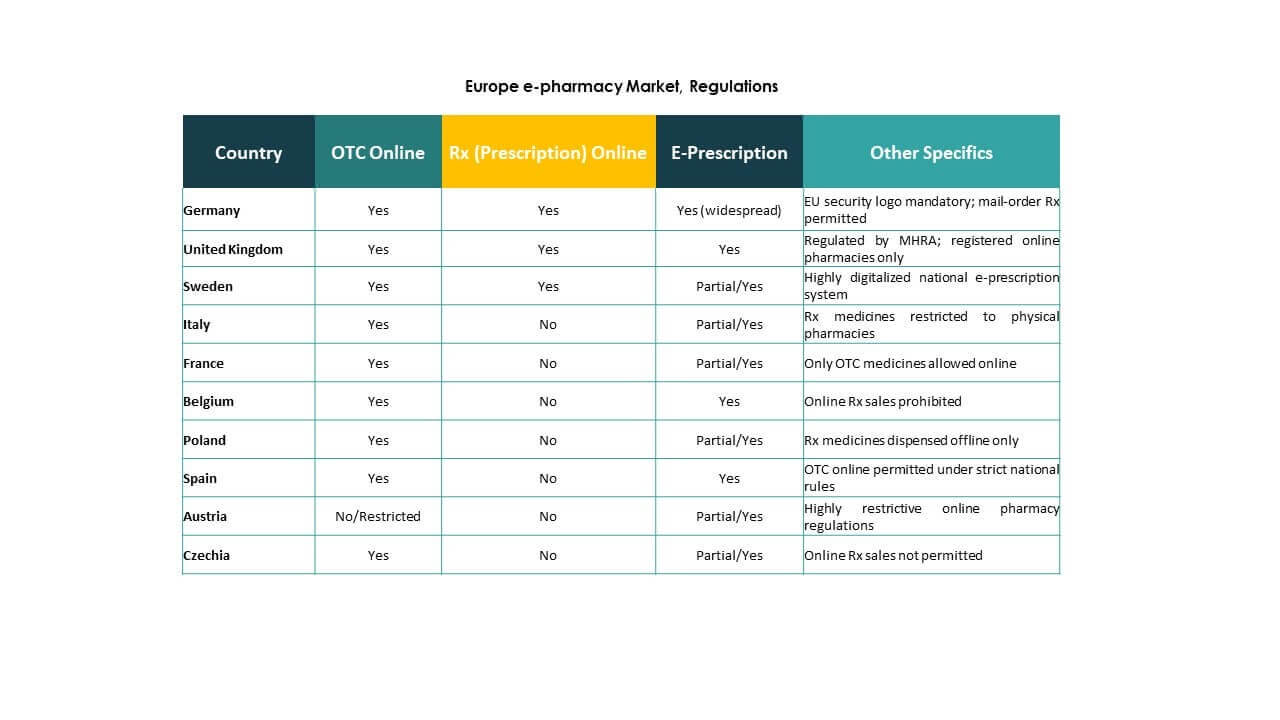
西ヨーロッパはヨーロッパのe-ファーマシーマーケットで依然として主要な地域であり、全体のシェアの約40%を占めています。ドイツ、イギリス、フランス、イタリアが主要な貢献者であり、確立されたデジタルインフラとオンライン医療サービスの強力な採用によって推進されています。ドイツは主要経済国の中で最も低い7%のCAGRを記録し、成熟と安定した需要を示しています。イギリス、フランス、スウェーデンはそれぞれ8%のCAGRを記録し、規制の支援と慢性疾患の増加に支えられた安定した採用を反映しています。これらの国々は、初期参入とe-ヘルスチャネルへの高い消費者信頼によって、適度な成長率にもかかわらず、重要な価値を持っています。この市場は、プラットフォーム統合とモバイルファースト戦略を通じて拡大し続けています。
スペインやイタリアを含む南ヨーロッパは、意識の向上とスマートフォン普及率の上昇により、総市場の約25%を占めています。イタリアのCAGRは9%で、スペインは地域で最も高い11%で加速しています。地元のプレイヤーと政府支援のe-処方プログラムが、ティア2都市や高齢者層へのアクセスを開放しています。デスクトップからモバイルへの使用のシフトが新たな需要を促進する重要な役割を果たしています。この地域の市場は、パーソナライズされたサービスとウェルネス製品をターゲットにしたハイブリッドオンライン–オフラインモデルの参入により、競争が激化しています。南ヨーロッパのヨーロッパe-ファーマシーマーケットは、小売のデジタルトランスフォーメーションに対する文化的な開放性から利益を得ています。
中央および東ヨーロッパは市場の約35%を占めており、ポーランドとチェコがそれぞれ13%と14%の最速のCAGRを示しています。オーストリアとベルギーはそれぞれ11%と10%で成長しており、進化するe-ヘルスポリシーと医療デジタル化への投資の増加に支えられています。このサブリージョンは、急速に高齢化する人口と低いベースライン採用により、急速なスケーリングの余地があるため、非常に大きな可能性を秘めています。ここでのe-ファーマシーは、西側の競合他社と競争するために、多言語プラットフォーム、現地化された在庫、迅速な配達に投資しています。この地域のヨーロッパe-ファーマシーマーケットは、医療へのアクセスを再構築する急速なデジタル化を経験しています。
主要プレイヤー分析
- DocMorris (Zur Rose Group)
- Redcare Pharmacy (旧 Shop Apotheke Europe)
- Atida Santé Discount
- The Boots Company PLC
- com Group
- Apotea AB
- Chemist Direct
- Chemist4U
- LloydsPharmacy (オンライン)
- Euro-Pharmas
- Express Pharmacy
- Pharmacy2U
- Pharmacy4U
- MedExpress Enterprises Ltd
- Parafarmacia-Online
競争分析
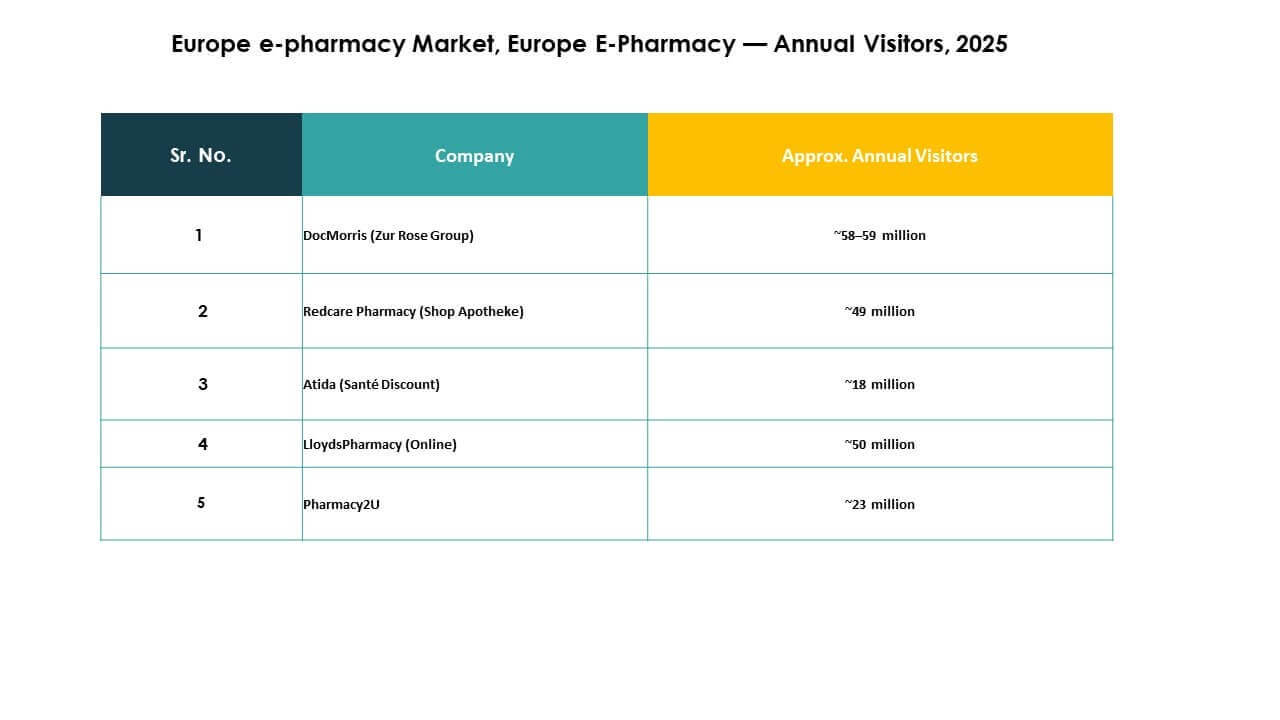
ヨーロッパのe-ファーマシー市場は、大手企業とデジタルネイティブのプレイヤーによって形成されるダイナミックな競争環境を特徴としています。DocMorris (Zur Rose Group)、Redcare Pharmacy、The Boots Company PLCのような主要企業は、広範な顧客ネットワークと強力な物流能力を活用しています。Apotea ABやApo.com Groupのような地域プレイヤーは、ローカライズされたサービスと強力なブランドプレゼンスを通じて高い知名度を維持しています。Chemist DirectやPharmacy2Uのような純粋なデジタル薬局は、利便性とスピードを求める若い消費者にアピールしています。これにより、顧客体験と革新が優位性を生む断片化された環境が生まれます。企業は価格設定、配送時間、デジタルインターフェース、アフターサポートで競争しています。規制の整合性とe-処方プロバイダーとの提携が信頼と効率を高めます。パンヨーロッパのプレイヤーは、複数の市場で支払い、物流、医療コンプライアンスを統合することで規模を拡大しています。モバイルアプリ、AIベースのツール、パーソナライズされたアプローチに戦略的に焦点を当てることで、トップパフォーマーとその他を分けています。サービスデザインとプラットフォーム能力への継続的な投資が、この進化する市場での将来のリーダーシップを定義します。
最近の展開
- 2025年12月、Redcare Pharmacyはオーストリア市場に特化した新しいオンライン薬局の運営をチェコ共和国で正式に開始しました。この動きは、新たに委託された30,000 m²の流通センターによって支えられ、DACH地域全体で物流効率と配送速度を向上させ、フルフィルメント業務を集中化することを目的としています。
- 2025年7月、Redcare Pharmacyはドイツでのデジタル電子処方箋の引き換えを2027年1月31日まで継続するためのCardLink技術の重要なライセンス延長を確保しました。この延長により、同社とその技術パートナーであるeHealth Expertsは、患者のアクセスを妨げることなく、今後の全国PoPP標準を統合するための必要な橋渡しが提供されます。
レポートのカバレッジ
この調査レポートは、タイプ、プラットフォーム、製品タイプ、年齢層、用途、地域に基づいた詳細な分析を提供します。主要な市場プレーヤーについて、彼らのビジネス、製品提供、投資、収益源、主要な用途の概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制の状況、技術の進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- ヨーロッパのe-薬局市場は、すべての年齢層と所得層でデジタルヘルスの採用が増加することで安定した拡大を見せるでしょう。
- 強力なモバイル普及率とアプリベースのエンゲージメントにより、モバイルプラットフォームがほとんどの消費者にとっての好ましいアクセスポイントとなるでしょう。
- 慢性疾患管理は、長期療法への一貫した需要により、アプリケーションセグメントを引き続き支配するでしょう。
- 国境を越えた物流と多言語プラットフォームが地域拡大をサポートし、多様な消費者基盤に効率的にサービスを提供します。
- AIを活用したパーソナライゼーション、リフィルリマインダー、予測製品推奨が顧客維持を向上させます。
- OTCおよびウェルネス製品の販売は、消費者が反応的な治療よりも予防的なヘルスケアを優先することで増加します。
- 病院、保険会社、テレヘルスプロバイダーとの戦略的パートナーシップがプラットフォーム統合とサービスバンドルを推進します。
- コールドチェーンとエクスプレス配送インフラへの投資がフルフィルメント能力を強化し、顧客体験を向上させます。
- 中規模の地域プレーヤーは、サービスをローカライズし、国固有の規制に準拠することで迅速にスケールアップします。
- ヨーロッパのe-薬局市場は、薬局、相談、ウェルネスを1つのプラットフォームで統合するフルサービスのデジタルヘルスエコシステムに成熟します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ヨーロッパの電子薬局市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、ヨーロッパのe-ファーマシー市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年にどのヨーロッパのe-ファーマシー市場セグメントが最大のシェアを持っていましたか?
ヨーロッパの電子薬局市場の成長を促進している主な要因は何ですか?
ヨーロッパの電子薬局市場での主要企業はどこですか?
2024年にヨーロッパのe-ファーマシー市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ヨーロッパの電子薬局市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のヨーロッパの電子薬局市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 14,448.91 million → 2032: USD 31,254.30 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ヨーロッパの電子薬局市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ヨーロッパの電子薬局市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるヨーロッパの電子薬局市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ヨーロッパの電子薬局市場市場の成長要因
- 3.3 ヨーロッパの電子薬局市場市場の抑制要因および課題
- 3.4 ヨーロッパの電子薬局市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ヨーロッパの電子薬局市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ヨーロッパの電子薬局市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ヨーロッパの電子薬局市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ヨーロッパの電子薬局市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ヨーロッパの電子薬局市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はヨーロッパの電子薬局市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ヨーロッパの電子薬局市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ヨーロッパの電子薬局市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ヨーロッパの電子薬局市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ヨーロッパの電子薬局市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ヨーロッパの電子薬局市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のヨーロッパの電子薬局市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のヨーロッパの電子薬局市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のヨーロッパの電子薬局市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のヨーロッパの電子薬局市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのヨーロッパの電子薬局市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のヨーロッパの電子薬局市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのヨーロッパの電子薬局市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ヨーロッパの電子薬局市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
