
市場概要
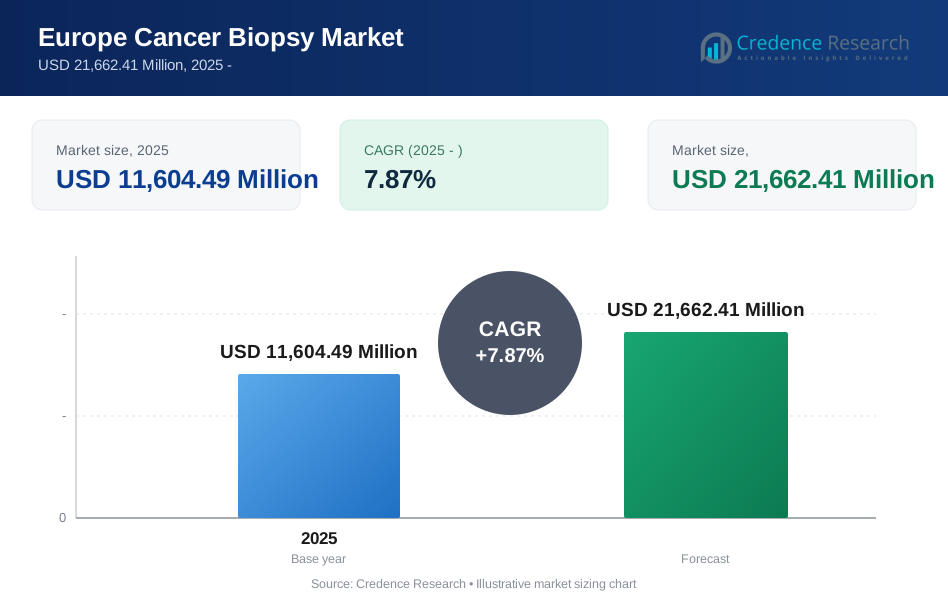
ヨーロッパのがん生検市場は、2024年の116億4,049万米ドルから2032年には推定216億6,241万米ドルに成長し、2024年から2032年の間に年平均成長率(CAGR)7.87%を記録すると予測されています。
市場拡大は、がん発生率の上昇、精密腫瘍学の広範な利用、臨床現場での低侵襲液体生検ワークフローの採用拡大によって推進されています。
ヨーロッパ内では、ドイツが強力な腫瘍ケアインフラ、先進的な分子診断能力、がんスクリーニングと治療への高い支出により地域需要を牽引しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間: | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ヨーロッパがん生検市場規模 2024 | 116億4,049万米ドル |
| ヨーロッパがん生検市場CAGR | 7.87% |
| ヨーロッパがん生検市場規模 2032 | 216億6,241万米ドル |
市場インサイト
- 西ヨーロッパは、腫瘍センターの高い集中度、先進的な病理ネットワーク、高い医療支出、画像誘導および低侵襲生検手順の広範な利用に支えられ、2024年にはヨーロッパがん生検市場収益の34.2%を占めました。
- 消耗品は2024年に推定38.6%のシェアを持ち、製品需要を牽引しました。これは、繰り返し行われる生検手順が試薬、スライド、針、収集コンポーネントの安定した使用を必要とするためです。
- 組織生検は、2024年に推定71.4%のシェアでタイプ別で支配的であり、組織病理学の確認とバイオマーカー検査の標準であり続けています。
- 市場競争を形成する主要企業には、QIAGEN、イルミナ社、BD、F. ホフマン・ラ・ロシュ社、ガーダント・ヘルス社が含まれます。
- 主要な市場トレンドは、次世代シーケンシング、循環腫瘍DNA解析、自動サンプル準備を日常のがん診断経路に統合することに焦点を当てています。

市場セグメンテーション分析
製品別 - 消耗品が生検ワークフロー全体で繰り返し需要を支える
製品に基づいて、市場は機器、キット、消耗品、サービスに分類されます。消耗品は2024年に38.6%の最大シェアを占めました。成長は、組織および液体生検手順全体で針、試薬、収集チューブ、スライド、病理学的入力の繰り返し使用を反映しています。
病院や診断検査室でのがん検査量が増加し続けるため、需要は依然として強いです。検査室はまた、サンプルの完全性とワークフローの一貫性を向上させる検証済みの消耗品プラットフォームを好みます。このセグメントで活動する主要企業には、QIAGEN、BD、ホロジック社が含まれます。
タイプ別 - 組織生検が最前線の臨床的関連性を維持
タイプに基づいて、市場は組織生検と液体生検に分類されます。組織生検は2024年に71.4%のシェアで市場を支配しました。このリーダーシップは、悪性腫瘍の確認、腫瘍のグレード付け、免疫組織化学およびゲノムプロファイリングを可能にするその重要な役割を反映しています。
臨床医は、特に治療選択の前に、固形腫瘍の確定診断のために組織サンプルに依存し続けています。採用は、病理学部門が確立された三次病院やがんセンターで依然として高いままです。このセグメントで活動している主要企業には、F. Hoffmann-La Roche Ltd.、Illumina, Inc.、QIAGENが含まれます。
用途別 - 肺がんが腫瘍学の使用例で生検需要をリード
用途に基づいて、市場は肺がん、胃がん、大腸がん、乳がん、前立腺がん、肝臓がん、食道がん、子宮頸がん、腎臓がん、膀胱がん、その他のがんに分類されます。肺がんは2024年に19.8%のシェアを占め、リードしました。
その優位性は、高い疾病負担、分子検査の頻繁な必要性、および標的治療抵抗性を監視するための再生検の使用の増加に関連しています。この用途では、組織および液体生検の需要が高まっています。このセグメントで活動している主要企業には、Guardant Health Inc.、Biodesix、Illumina, Inc.が含まれます。
エンドユーザー別 - 病院が主要な購入および手続きセンターとして残る
エンドユーザーに基づいて、市場は病院、診断センター、研究所に分類されます。病院は2024年に56.3%を占め、最大のシェアを持ちました。その優位性は、統合された腫瘍学ケア、画像誘導介入へのアクセス、および院内病理学および外科能力から来ています。
病院はまた、多くの患者数と学際的な診断を必要とする複雑ながん症例を管理します。調達は、サービスサポートとアッセイの信頼性を備えた広範な生検ポートフォリオを好みます。このセグメントで活動している主要企業には、BD、F. Hoffmann-La Roche Ltd.、Hologic, Inc.が含まれます。
主要な成長ドライバー
がん負担の増加が診断検査量を増加させる
ヨーロッパは依然として重いがん負担に直面しており、これは組織サンプリング、病理レビュー、および分子生検検査の需要を増加させています。病院や専門診断センターが、正式な診断経路内でより多くの肺、乳、大腸、前立腺がん症例を扱っています。
スクリーニングの拡大がこの流れに寄与しており、欧州委員会は、90%の適格なEU市民に乳がん、子宮頸がん、大腸がんのスクリーニングを提供することを目指しており、肺がんと前立腺がんにも政策の注目を拡大しており、これが地域全体での早期紹介とより多くの生検手続きを支えています。
その規模は数字に明らかです:IARCは2022年にヨーロッパで4,471,422件の新しいがん症例を推定し、その中には557,532件の乳がん、538,262件の大腸がん、484,306件の肺がん、473,011件の前立腺がんが含まれ、Rocheは2025年に診断売上が138億スイスフランに達し、その診断ソリューションが2億5800万人の命に触れたと報告し、ラボがより高いサンプル量を管理するために信頼できる機器、キット、および消耗品をますます必要としていることを強調しています。
精密腫瘍学がバイオマーカー主導の生検ワークフローの必要性を拡大
精密腫瘍学はヨーロッパ全体でがん管理を再構築しています。腫瘍医は、行動可能な変異を特定し、標的治療を選択し、治療抵抗性を監視するために、生検由来の分子情報にますます依存しています。この傾向は、組織生検と液体生検の両方での高度なアッセイの使用を増加させています。
次世代シーケンシング、コンパニオン診断、マルチマーカーパネルは、現在、日常の腫瘍学実践においてより大きな役割を果たしています。治療の決定がより遺伝子型に特化するにつれて、サンプルの品質、標準化された前処理、および複雑な分子検査を大規模にサポートできるプラットフォームへの需要が高まっています。
標的治療における製薬の拡大は、この変化を強化しています。大手腫瘍開発者は、バイオマーカー検査に関連する幅広いポートフォリオを商業化しており、提供者が生検インフラを強化し、病理学とゲノム分析を統合することを奨励しています。この診断と治療選択の間の整合性は、持続的な市場成長のエンジンとして機能しています。
侵襲性の低いリキッドバイオプシーの採用がアクセスと再検査を改善
リキッドバイオプシーは、迅速で侵襲性の低いサンプリングを提供するため、ヨーロッパでの地位を確立しています。特に、転移性疾患、虚弱な患者、および変異進化の継続的な追跡が必要な癌において、再度の組織採取が困難な場合に有用です。
臨床採用は、アッセイ感度が向上し、ESMOからの専門家の指導により、検証済みで十分に感度の高い血漿ctDNAアッセイが進行癌における実行可能な変異の特定に有用であり、アッセイの限界を適切に認識した上で日常の臨床実践で使用できるとされているため、前進しています。この勢いは商業規模の実施にも見られ、Roche France、Foundation Medicine、Gustave Roussyは、FoundationOne Liquid CDxを中心に社内リキッドバイオプシーパートナーシップを構築しました。これは300以上の癌関連遺伝子を分析し、Gustave Roussyは、フランスで毎年最大20万人の患者にゲノムプロファイリングが示されていると指摘し、ラボや癌センターが報告時間を短縮し、治療選択、最小残存疾患の監視、再発検出のために再検査可能なモニタリングをより実用的にするワークフローに投資している理由を示しています。
主要なトレンドと機会
トレンド-
分子プロファイリングが日常の腫瘍ケアに深く浸透
ヨーロッパの癌生検市場は、生検手順と包括的な分子プロファイリングの間の強い整合性を見せています。組織サンプルは、組織学だけでなく、ゲノムおよびプロテオミクス分析のためにもますます処理されています。この変化は、高品質な収集システム、抽出キット、シーケンシング対応のワークフローへの需要を高めています。
ラボの近代化がこのトレンドをサポートしています。より多くの癌センターが、自動化されたサンプル準備およびデジタル病理学ツールを採用してスループットを向上させ、前処理の変動を減少させています。重要なサポートシグナルは、主要なヨーロッパのリファレンスラボおよび腫瘍ネットワーク全体での次世代シーケンシング能力の継続的な増加です。
リキッドバイオプシーが進行した疾患からモニタリング経路へと拡大
リキッドバイオプシーの採用は、末期の変異検出を超えて、縦断的モニタリング、再発評価、治療反応追跡に進んでいます。臨床医は、その手続き負担の低さと、時間とともに動的な腫瘍変化を捉える能力を評価しています。これにより、この技術は特に肺癌、大腸癌、乳癌の管理において関連性が高まっています。
商業開発者は、アッセイ感度、パネルの幅、ターンアラウンドタイムを洗練し、日常の臨床ニーズに応えています。証拠が増えるにつれて、医療提供者はリキッドバイオプシーが組織生検を補完する方法を評価しています。このハイブリッド診断モデルは、市場の定義的な方向性になりつつあります。
機会 -
分散型検査ネットワークを通じてアクセスを拡大する
大きな機会は、先進的な癌生検サービスを大規模な学術病院から地域の病院システムや地域診断ネットワークに拡大することにあります。ヨーロッパでは腫瘍学検査のアクセスに有意な変動があり、標準化された機器、使いやすいキット、中央ラボのサービスサポートを提供するプロバイダーにとっての余地があります。
物流を簡素化し、輸送中のサンプルを安定化し、結果解釈のためのソフトウェアを統合する企業は、集中度の低い医療環境での導入を改善できます。この機会は特に、ハブ・アンド・スポーク診断を支援する紹介パターンがある場合や、医療システムが治療開始までの時間を短縮することを目指している場合に強力です。
コンパニオン診断とサービスモデルを通じて価値を構築する
もう一つの強力な機会は、生検プラットフォームをコンパニオン診断、ラボサービス、腫瘍学パートナーシップと結びつけることから生まれます。ターゲット治療が拡大する中、臨床的に実行可能な洞察とアッセイを組み合わせるプロバイダーは、病院、製薬会社、専門的な癌センターとの立場を強化できます。
サービス主導のモデルは、テストサポート、アッセイの検証、ワークフローの最適化を通じて継続的な収益を生み出します。ヨーロッパでは、購入者はデバイスの性能だけでなく、品質システム、トレーニング、償還準備も評価するようになっています。これらの要因に対応するベンダーは、組織生検と液体生検の両方のセグメントでシェアを獲得できます。
主要な課題
課題 -
市場によって異なる償還と証拠要件
ヨーロッパは依然として断片化された市場であり、償還ルール、医療技術評価基準、臨床経路の採用に大きな変動があります。これにより、特に液体生検テストのような先進的な生検プラットフォームの普及が不均一になります。これらは、より広範な支払者の受け入れの前に強力な臨床的有用性の証拠を必要とします。
製造業者はしばしば国ごとの承認期待、コーディング構造、調達プロセスをナビゲートする必要があります。これらの違いは商業化を遅らせ、日常使用を遅延させ、技術が腫瘍学診断で明確な技術的価値を示していても市場参入コストを増加させる可能性があります。
サンプル品質とワークフローの標準化は依然として重要な障壁
生検の性能は、収集品質、保管条件、ラボ処理の一貫性に大きく依存します。組織サンプルは限られているか劣化している可能性があり、液体生検アッセイは低い腫瘍DNAの存在量や前分析の変動性に影響を受ける可能性があります。これらの要因は感度と報告の信頼性に影響を与える可能性があります。
したがって、医療提供者は厳格な検証、オペレーターのトレーニング、統合された品質管理を要求します。再現性のあるワークフローを提供できないベンダーは、技術的専門知識やインフラが施設ごとに異なる分散型環境での導入が遅れる可能性があります。
地域分析
西ヨーロッパ - 34.2%
西ヨーロッパは、腫瘍センターの集中度が高く、先進的な病理ネットワーク、高い医療支出、画像誘導および低侵襲生検手法の広範な利用により、ヨーロッパのがん生検市場で最大のシェアを占めています。主な貢献国はドイツ、フランス、オランダ、ベルギー、オーストリア、スイス、ルクセンブルクです。特にドイツとフランスは、大規模な患者群と強力な病院ベースのがん診断エコシステムにより需要を支えています。ドイツやスイスなどの国々では、一人当たりの医療支出が高いため、高度な生検針、真空支援システム、液体生検ワークフロー、分子病理学関連の生検検査の採用が迅速に進んでいます。
南ヨーロッパ - 23.1%
南ヨーロッパは、イタリア、スペイン、ポルトガル、ギリシャにおける大規模な人口と安定したがん診断件数に支えられ、2番目に大きなシェアを占めています。イタリアとスペインは、主に大規模な公立病院システム、増加する腫瘍症例の検出、乳がん、消化器がん、前立腺がん、肺がんの生検手法の拡大により、地域需要の大部分を占めています。しかし、スクリーニング参加率や診断処理能力が国によって均一でないため、生検の件数や高級機器へのアクセスにばらつきが生じ、西ヨーロッパに比べて市場はやや制約されています。
北ヨーロッパ - 17.4%
北ヨーロッパは、人口基盤が小さいにもかかわらず、イギリス、アイルランド、デンマーク、スウェーデン、ノルウェー、フィンランドなどの国々が高度に組織化されたがん治療経路、良好なスクリーニング参加率、発展した診断サービスを有しているため、強力なシェアを持っています。OECDのデータによると、デンマーク、スウェーデン、フィンランド、オランダなどの国々は、ヨーロッパで最も強力なスクリーニング参加率を達成しており、早期病変の検出と安定した生検需要を支えています。イギリスはこのサブリージョンで最大の貢献国であり、北欧諸国は精密診断と構造化された紹介システムの高価値採用を通じて不釣り合いに貢献しています。
中央ヨーロッパ - 14.6%
中央ヨーロッパは、ポーランド、チェコ、ハンガリー、スロバキア、スロベニアによって主導され、意味のあるシェアを占めています。この地域は、がんケア投資の改善、診断ラボの近代化の進展、西ヨーロッパとのがん支出の漸進的な収束から恩恵を受けています。ポーランドは、人口規模と拡大する腫瘍ケア能力により、このクラスターで最大の市場です。それでも、スクリーニングカバレッジ、病院の資金深度、高級生検技術へのアクセスが地域全体で依然として一貫していないため、市場シェアは西ヨーロッパおよび南ヨーロッパよりも低いままです。
東ヨーロッパ - 10.7%
東ヨーロッパは最小のシェアを持っていますが、ヨーロッパのがん生検市場における重要な成長ゾーンであり続けています。ルーマニア、ブルガリア、クロアチア、バルト諸国を含む国々では、がんケアの需要が高まっていますが、市場の発展は一人当たりの医療支出が低いこと、いくつかの市場でのスクリーニング参加率が低いこと、不均一な病理学および腫瘍学のインフラによって抑制されています。OECDの証拠によれば、いくつかの東ヨーロッパ諸国は依然としてスクリーニングの受診率や支出でヨーロッパ全体の平均を下回っており、長期的な需要が強まる中でも現在の市場規模を制限しています。
市場セグメンテーション
- 製品
- 機器
- キット
- 消耗品
- サービス
- タイプ
- 組織生検
- 液体生検
- 用途
- 肺がん
- 胃がん
- 大腸がん
- 乳がん
- 前立腺がん
- 肝臓がん
- 食道がん
- 子宮頸がん
- 腎臓がん
- 膀胱がん
- その他のがん
- エンドユーザー
- 病院
- 診断センター
- 研究機関
- 地理別
競争環境
ヨーロッパのがん生検市場における競争は、分子アッセイ、液体生検プラットフォーム、統合病理ワークフローにおける強力な革新によって特徴付けられています。主要企業は、固形腫瘍における精密腫瘍学のユースケースをサポートするために、アッセイの感度、サンプル準備の効率、バイオマーカーのカバレッジを拡大することに注力しています。
製品戦略は、ますます機器、キット、消耗品をソフトウェア、ラボサービス、コンパニオン診断機能と組み合わせることに重点を置いています。企業はまた、市場アクセスを広げ、サービスの応答性を向上させるために、病院ネットワーク、診断ラボ、地域のチャネルパートナーとの流通パートナーシップを追求しています。
競争の激しさは依然として高く、確立された診断会社は専門の腫瘍学検査会社と競争しています。差別化は、分析性能、規制の準備状況、臨床的証拠、償還の位置付け、集中型および分散型の両方の検査環境をサポートする能力に依存しています。
主要プレイヤー分析
- QIAGEN
- イルミナ社
- ANGLE plc
- BD
- バイオデジックス
- ルーセンス・ヘルス社
- マイリッド・ジェネティクス社
- ホロジック社
- オンキュミューン・ホールディングスPLC
- F. ホフマン・ラ・ロシュ社
- ガーダント・ヘルス社
- エピゲノミクスAG
最近の動向
- 2025年5月、NHSイングランドは肺がん患者向けのリキッドバイオプシー血液検査を開始し、これをその規模でのアプローチの最初の国民健康システム展開と呼びました。発表によると、この検査は一部の患者が最大2週間早くターゲット治療を受けるのを助け、追加の侵襲的な組織生検の必要性を減らす可能性があり、ヨーロッパのがん生検経路における重要な臨床革新となっています。
- 2025年7月、バルセロナに拠点を置くフロミックス・バイオテックは、リキッドバイオプシーと人工知能を通じて肺がん再発を検出するプラットフォームを開発するために、ユーロスターズ資金提供のLUMINAプロジェクトに参加しました。このコンソーシアムにはスウェーデンのウプサラ大学とオンコディアABが含まれており、プロジェクトは循環RNAとDNAバイオマーカーを予測アルゴリズムと組み合わせて、再発が臨床的に明らかになる前に最小残存病変を特定することを目的としており、ヨーロッパの腫瘍診断における強い翻訳的関連性を持っています。
- 2025年12月、ガーダント・ヘルスとローマのポリクリニコ・ジェメリは、ガーダント360 CDx技術に基づくイタリアでの社内リキッドバイオプシー検査サービスFPG 360を開始しました。報告によると、このサービスはイタリアの病院システム内に設置された最初の専用リキッドバイオプシー施設の一つであり、がん患者がサンプルを海外に送ることなく地元で包括的なゲノムプロファイリングにアクセスできるようにすることを目的としており、日常のケアと臨床研究の両方を強化しています。
- 2026年3月、フランスに拠点を置くコエリスは、ロンドンでのEAU 2026で前立腺がんにおけるMRI-超音波融合生検ワークフローを改善する新製品を発表しました。同社は、AI支援の3D画像処理とワークフローの改善を含むアップデートを発表し、経会陰的ターゲット生検をより効率的にし、生検をフォーカルセラピーによりシームレスにリンクすることを意図しており、ヨーロッパの前立腺がん介入市場における注目すべき製品主導の進展となっています。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2024年のヨーロッパ癌生検市場の規模はどのくらいですか?
ヨーロッパの癌生検市場の成長を促進している要因は何ですか?
ヨーロッパの癌生検市場における主要なトレンドは何ですか?
ヨーロッパのがん生検市場の主要なプレーヤーは誰ですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ヨーロッパのがん生検市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、the forecast period年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のヨーロッパのがん生検市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(the forecast period) (2025: USD 11,604.49 Million → forecast year: USD 21,662.41 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ヨーロッパのがん生検市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ヨーロッパのがん生検市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるヨーロッパのがん生検市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ヨーロッパのがん生検市場市場の成長要因
- 3.3 ヨーロッパのがん生検市場市場の抑制要因および課題
- 3.4 ヨーロッパのがん生検市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ヨーロッパのがん生検市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ヨーロッパのがん生検市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ヨーロッパのがん生検市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ヨーロッパのがん生検市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – the forecast period年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – the forecast period年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ヨーロッパのがん生検市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はヨーロッパのがん生検市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ヨーロッパのがん生検市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ヨーロッパのがん生検市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ヨーロッパのがん生検市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ヨーロッパのがん生検市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ヨーロッパのがん生検市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のヨーロッパのがん生検市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・年)
- 7.1.2 チャネル構成比の推移(the forecast period)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 the forecast period年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のヨーロッパのがん生検市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のヨーロッパのがん生検市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のヨーロッパのがん生検市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのヨーロッパのがん生検市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のヨーロッパのがん生検市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのヨーロッパのがん生検市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ヨーロッパのがん生検市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項