
市場概要
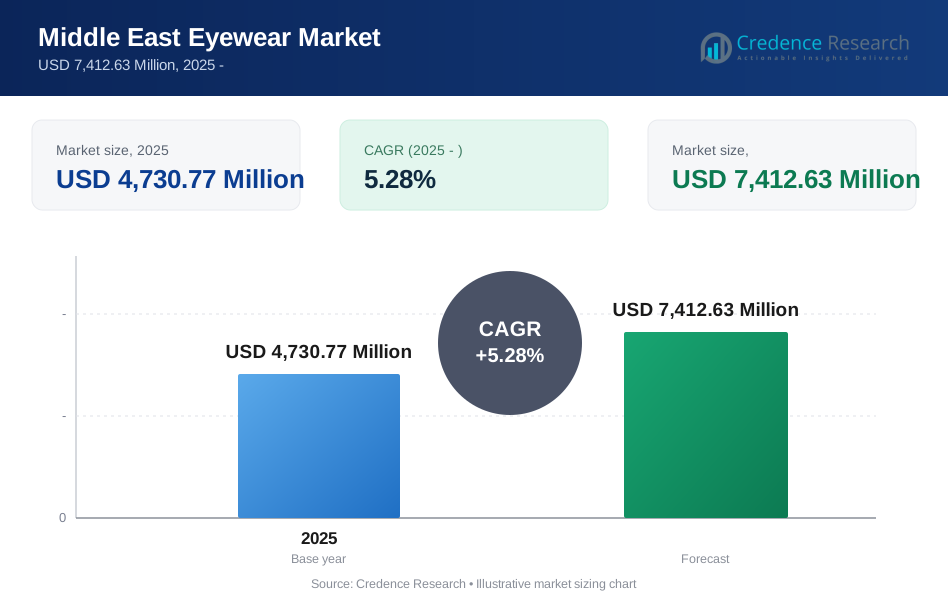
中東のアイウェア市場は、2025年の47億3,077万米ドルから2032年には推定74億1,263万米ドルに成長し、2025年から2032年の間に年平均成長率(CAGR)5.28%を記録すると予測されています。視力矯正のニーズが増加し、ファッション主導のアイウェア支出が拡大し、主要な都市市場で組織化された光学小売が強化されるにつれて、需要は引き続き増加しています。
画面への露出が増え、屈折異常の診断が増加し、プレミアムブランドのフレームやレンズへの消費者の関心が高まることで、市場の拡大が促進されています。この地域内では、サウジアラビアとUAEが主導する湾岸市場が、より高い可処分所得、密集した小売ネットワーク、ブランド化された光学製品の採用の強化により、最も強い収益集中を示しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間: | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2025-2032 |
| 2025年中東アイウェア市場規模 | 47億3,077万米ドル |
| 中東アイウェア市場CAGR | 5.28% |
| 2032年中東アイウェア市場規模 | 74億1,263万米ドル |
市場インサイト
- サウジアラビアは、中東のアイウェア市場で最大のシェアを持ち、大規模な消費者基盤、拡大する光学小売インフラ、処方眼鏡とサングラスへの支出の増加に支えられています。
- 2025年には、処方眼鏡(RX)が推定46.2%のシェアを占め、製品需要を主導しました。矯正眼鏡は幅広い年齢層で必要とされ続けています。
- EssilorLuxottica、Zeiss Group、Safilo Group、CooperVision Limited、De Rigo Vision S.p.A.は、ブランド化された臨床用アイウェア需要を形成する最も目立つ競争参加者の一部です。
- 2025年には、消費者が店内での視力検査、フィッティングの正確さ、即時の製品相談を好み続けたため、実店舗が主要な流通ルートとして残りました。
- 主要な市場トレンドはプレミアム化に集中しており、ブルーライトレンズ、偏光サングラス、デジタルフィッティングツール、ファッション主導のコレクションが都市部の消費者の間で注目を集めています。

市場セグメンテーション分析
製品別 - 処方眼鏡が市場需要を支える
製品に基づいて、市場はコンタクトレンズ、処方眼鏡(RX)、サングラスに分類されます。処方眼鏡(RX)は2025年に46.2%の市場シェアを占めました。このセグメントが主導するのは、屈折異常が広範に存在し、消費者が軽量レンズ、反射防止コーティング、ブランドフレームを組織化された光学チェーンを通じてますます求めているためです。需要はまた、繰り返しの交換サイクルと定期的な視力検査の認識の高まりからも恩恵を受けています。このセグメントで活動する主要企業には、EssilorLuxottica、Zeiss Group、Aynai Opticalが含まれます。
価格帯別 - バリューおよびミッドマーケットの購入がボリュームリーダーシップを支える
価格帯に基づいて、市場はUSD 150まで、USD 151-300、USD 300以上に分類されます。USD 150までが2025年に48.5%で最大のシェアを占めました。このセグメントは、広範なアクセス性、価格に敏感な家庭からの強い需要、基本的な処方フレームやエントリーレベルのサングラスの高いユニット回転率から恩恵を受けています。プライベートブランドの品揃えの拡大や光学小売業者によるプロモーションも成長を支えています。このセグメントで活躍する主要企業には、Lapaire、Titan Company Limited、Zarka Al Yamama Lens Factoryがあります。
性別による - 男性消費者がより大きな購入基盤を維持
性別に基づいて、市場は男性と女性に分類されます。男性は2025年に52.4%で最大の市場シェアを持ちました。このセグメントは、機能的な処方眼鏡、屋外運転用サングラス、大都市圏での仕事関連の使用の採用が高いため、先行しています。スポーツや偏光カテゴリーも、いくつかの湾岸市場での男性の購入頻度を強化しています。このセグメントにサービスを提供する主要企業には、Safilo Group、JINS Inc.、De Rigo Vision S.p.Aがあります。
流通チャネルによる - 店舗主導の光学小売がリーダーシップを維持
流通チャネルに基づいて、市場はEコマースとブリック&モルタルに分類されます。ブリック&モルタルは2025年に71.3%で最大のシェアを持ちました。消費者は、特に処方製品において、視力検査、フレーム試着、レンズのカスタマイズ、アフターセールスの調整サービスのために物理的な店舗を好み続けています。小売チェーンや独立した眼鏡店も、信頼できる検眼士との関係や、ウォークイン顧客の迅速な転換から利益を得ています。このチャネルに参加している主要企業には、Fielmann AG、EssilorLuxottica、Aynai Opticalがあります。
主要な成長ドライバー
視力矯正のニーズの高まりが基本的な眼鏡需要を拡大
近視、遠視、乱視、加齢による視力低下の発生率の増加は、中東全域で処方眼鏡の安定した需要を支え続けています。都市生活、教育期間の長期化、スクリーンへの過度な露出が、学齢期の子供、働く専門家、高齢者の間で視覚的ストレスを増加させ、定期的な視力検査、矯正レンズ、フレームの交換を一度きりの購入ではなく、繰り返しの医療およびライフスタイルの必要性にしています。
需要の成長は特に主要都市で顕著であり、組織化された光学チェーン、病院関連の眼科ケアネットワーク、屈折および診断サービスへの広範なアクセスが、より多くの消費者を正式な視力矯正の道に進ませています。ファッション意識やプレミアムブランドの入手可能性も、眼鏡製品の交換サイクルを促進しています。
基盤の規模は大きく、WHO EMROはこの地域で約4050万人の視覚障害者がいると推定しており、未矯正の屈折異常が視覚障害の原因の43%を占めていると特定しています。一方、MAGRABi Retail Groupは中東全域で店舗数が290を超えていると述べており、大手小売業者が持続的な処方眼鏡の需要に応えるために拡大していることを示しています。
プレミアムファッションの位置付けが平均販売価格を引き上げる
中東全域で眼鏡は医療必需品であると同時に目に見えるファッションアクセサリーとして機能することが増えており、消費者の意識が基本的な視力矯正製品からブランドサングラス、デザイナーフレーム、プレミアムコーティングレンズにアップグレードする意欲を高めています。これらは光学的な必要性と同様に個人のスタイルを反映しています。
このパターンは特にサウジアラビア、UAE、その他の都市湾岸市場で強く見られ、ブランドへの親和性、イメージ意識、厳選された小売体験への好みが、小売業者に対して処方箋および非処方箋の両方のカテゴリで高級、プレミアム、アクセス可能なブランド層を広げることを促しています。国際的なグループは、ファッションの権威と光学の専門知識を融合させたフランチャイズ、卸売、ショップインショップモデルを拡大することで対応し、カテゴリーを単なる交換購入からプレミアムライフスタイルの位置付けへと進化させています。
商業的な論理は明確で、Chalhoub GroupはGCCの個人向け高級小売売上が128億米ドルに達し、その市場の56%をUAEが占めていると報告しています。一方、EssilorLuxotticaとChalhoubは、GCC全域でRay-Ban、Persol、Oliver Peoples、David Clulowなどのブランドの単一ブランドおよびマルチブランドのアイウェアストアを開設するために提携しています。
小売の近代化とデジタルツールがコンバージョンを改善
市場の成長は小売配送の構造的改善からも恩恵を受けています。光学チェーン、専門店、オムニチャネルプラットフォームは現在、デジタル視力検査ワークフロー、バーチャル試着ツール、電子処方箋、レンズカスタマイズインターフェースを提供し、購入決定を簡素化しています。これらの機能は初めてのユーザーの摩擦を減らし、既存の顧客の交換サイクルコンバージョンを改善します。店内サービスも依然として重要ですが、デジタルディスカバリーと予約がますます来店数と最終購入に影響を与えています。コンタクトレンズやサングラスではEコマースが急速に拡大していますが、処方箋の調剤には店舗が不可欠です。より良い小売実行は、フランチャイズと厳選された品揃えを通じてブランドが二次都市に浸透するのにも役立ちます。消費者がレンズ素材、UV保護、ブルーライトフィルタリング、フレームフィットに関するより明確な製品情報を受け取るにつれて、全体のバスケット価値が向上し、プレミアムレンズの付加価値のアタッチメント率が上昇し続けます。
主要なトレンドと機会
トレンド:
プレミアムレンズとライフスタイルアイウェアが注目を集める
中東全域の消費者は、基本的な矯正製品を超えて、視覚性能とデザインの魅力を兼ね備えたアイウェアを選ぶようになっています。反射防止コーティング、ブルーライトフィルタリング、調光レンズ、偏光サングラス、薄型高屈折率素材の需要が増加しています。このトレンドは、しばしば仕事、運転、ファッション用に複数のペアを所有する裕福な都市市場で最も強く見られます。ブランドストーリーテリングとインフルエンサー主導のマーチャンダイジングが、プレミアムフレームと厳選された季節コレクションへの需要を強化しています。
オムニチャネル小売がアイウェア購入の旅を再構築
購入行動はよりハイブリッドになりつつあり、消費者はオンラインで調査し、デジタルで価格を比較し、店舗でフィッティングを完了します。Eコマースは、コンタクトレンズのような補充カテゴリーや非矯正サングラスにますます関連性を持つようになっていますが、処方箋アイウェアは依然として対面での確認とフィッティングに依存しています。小売業者は、予約、デジタルカタログ、バーチャル試着、クリック&コレクトサービスを統合して、販売サイクルを短縮しています。ソーシャルコマースとモバイル主導のブラウジングも、スタイル、利便性、プロモーションの透明性を重視する若い購入者に影響を与えています。組織化された光学チェーンが顧客関係管理とフォローアップリマインダーを改善するにつれて、リピート購入とレンズアップグレードがより容易に収益化されます。このオムニチャネルのシフトは、インターネット普及率とデジタル決済の利用が湾岸および広範な地域市場で拡大するにつれて加速し続けます。
機会:
二次都市とバリューセグメントはまだ浸透していない トップの大都市圏以外には依然として大きな拡大の機会があります。二次都市の多くの消費者は、製品の範囲が狭く、診断サポートが進んでいない断片的な独立系の眼鏡店に依存しています。手頃な価格の品揃え、地域に特化した小売フォーマット、効率的なサプライチェーンを構築する企業は、基本的な処方眼鏡や低~中価格帯のサングラスに対する未充足の需要を取り込むことができます。バリュー主導の製品は、特に家族、移民、初めて矯正眼鏡カテゴリーに入る若い消費者にとって重要です。クリニック、薬局、病院ネットワークとの提携は、さらなるリーチの向上に寄与します。スクリーニングアクセスが拡大するにつれて、これらのサービスが行き届いていない地域は、交換用眼鏡と初めての購入の両方で意味のあるボリューム成長を生み出す可能性があります。
専門セグメントが高マージン成長を引き出す可能性 企業はまた、専門的なサブカテゴリーで差別化されたポジションを構築する余地があります。子供用眼鏡、スポーツ用眼鏡、職場の安全用眼鏡、日常使い捨てコンタクトレンズは、それぞれのセグメントが独自のフィット感、快適さ、パフォーマンス要件を持っているため、ターゲットとした成長の可能性を提供します。高齢化社会は、累進レンズや読書用ソリューションの需要を生み出し、アウトドアライフスタイルはUV保護や偏光製品をサポートします。気候、職業、ファッションの好みに応じた品揃えを調整するブランドは、コンバージョンとロイヤルティを向上させることができます。眼科医との臨床的な協力は、プレミアムレンズの採用と患者の信頼をサポートします。これにより、マスマーケットのボリュームとマージンの高いニッチを小売および機関の光学チャネルの両方でバランスを取るための魅力的な余地が生まれます。
主要な課題
課題:
価格感度がプレミアムへの転換を制限 ブランドや先進的な眼鏡への関心が高まっているにもかかわらず、価格感度は依然としていくつかの消費者グループにおける大きな制約です。多くの購入者は、特に交換購入において、コーティング、プレミアムレンズ素材、または高級フレームラベルよりも手頃な価格を優先しています。これにより、トレードアップの可能性が制限され、エントリーおよび中間層カテゴリーでのディスカウント圧力が強まります。輸入製品も通貨や物流の影響を受け、小売価格の差を広げる可能性があります。
断片化された小売と偽造リスクが信頼に影響 市場構造は依然として混在しており、組織化されたチェーンがサービス品質、製品の真正性、診断能力が大きく異なる多数の独立系店舗と競争しています。偽造サングラスや未確認のオンライン販売者は、消費者の信頼を弱め、価格基準を歪める可能性があります。一貫性のないフィッティング基準と限られたアフターサービスも、特に正確な測定とレンズのカスタマイズが必要な処方製品において、顧客満足度に影響を与えます。
地域分析
サウジアラビア – 28.4%
サウジアラビアは、中東の眼鏡市場で最大のシェアを持ち、広範な消費者基盤、拡大する光学小売インフラ、処方眼鏡とサングラスの両方への支出の増加に支えられています。需要は、目の健康への意識の高まり、若い消費者の間でのファッション志向の高まり、オンライン眼鏡チャネルの着実な拡大によって強化されています。サウジアラビアの眼鏡市場は2025年に約13.8億米ドルと評価されており、地域内での主要な国市場としての地位を支えています。
トルコ – 23.6%
トルコは、広範な人口基盤、確立された光学小売ネットワーク、強い処方眼鏡の需要により、2番目に大きなシェアを占めています。市場はまた、観光に関連した小売活動や、ブランドサングラスやファッションフレームへの消費者の関心の高まりから恩恵を受けています。Grand View Researchによれば、トルコは2024年に約8億0,980万米ドルを生み出し、Euromonitorは2025年の価値成長の継続を指摘しており、トルコは中東全体の商業景観に関連する最も重要なアイウェア市場の一つとなっています。
UAE – 16.8%
UAEは、プレミアム化、ラグジュアリー小売の集中、特にドバイとアブダビでのブランドサングラスやデザイナーフレームの強い需要により、人口に対して高いシェアを占めています。国の市場は、高い可処分所得、ファッションに敏感な消費者、観光支出、そしてオムニチャネル小売の急速な採用によって支えられています。UAEのラグジュアリーおよびオンラインアイウェア小売に関する調査は、かなりのプレミアムセグメントを指摘しており、Grand Viewも中東全体の市場がオムニチャネルとライフスタイル主導のアイウェア需要に向かってシフトしていることを強調しています。
イラン – 12.1%
イランは、その大きな人口と安定した視力矯正製品の基礎的な需要により、重要なシェアを占めています。その貢献は、プレミアムファッションアイウェアよりもボリューム主導の処方需要によって支えられています。公的市場データはサウジアラビア、トルコ、UAEほど透明ではありませんが、イランの人口規模と必須の光学需要は、中東内での二桁の地域シェアを正当化しています。この配分は、地域市場の規模、開示された国市場の相対的な規模、そして処方眼鏡が世界的に最大の製品カテゴリーであり続けているという事実に基づく推論です。
イスラエル – 7.9%
イスラエルは、高い都市化、良好な眼科ケアアクセス、コンタクトレンズやプレミアム光学製品の強い採用によって、適度なシェアを保持しています。利用可能な市場データによれば、イスラエルのコンタクトレンズセグメントだけで2022年に1億1,005万米ドルに達し、その規模に対して比較的発展した眼科ケア小売基盤を示しています。これにより、中東全体のアイウェア市場において、中一桁から高一桁のシェアをサポートしています。
中東のその他 – 11.2%
クウェート、カタール、オマーン、バーレーン、ヨルダン、およびその他の小規模市場を含む中東のその他の地域は、集合的に注目すべきシェアを貢献しています。これらの国々は、光学小売の浸透の上昇、UV保護の意識向上、ファッション消費の増加、モールベースおよびオンライン流通の拡大から恩恵を受けています。しかし、これらの国々の合計シェアは、サウジアラビアやトルコよりも小さく、主要な都市中心部以外での市場の深さが限られているためです。
市場セグメンテーション
- 製品
- コンタクトレンズ
- 処方眼鏡
- サングラス
- 価格帯
- USD 150まで
- USD 151-300
- USD 300以上
- 性別
- 男性
- 女性
- 流通チャネル
- Eコマース
- 実店舗
競争環境
中東のアイウェア市場は依然として適度に分散しており、グローバルなアイウェアグループが地域の光学専門家や地元メーカーと競争しています。企業は軽量素材、先進的なコーティング、ブルーライトフィルタリング、デジタルフィッティングツールを通じた革新に注力しています。製品戦略は、プレミアムブランドのポートフォリオと手頃な価格のラインをバランスよく組み合わせ、幅広い消費者需要を捉えることに焦点を当てています。流通は競争の重要な要素であり、光学チェーン、フランチャイズモデル、デパートのカウンター、Eコマースプラットフォーム、クリニックや眼科専門家との提携を通じて拡大しています。地域の関連性も重要であり、企業は湾岸地域や中東全体の気候、ファッションの好み、価格感度に合わせた品揃えを調整しています。国際ブランドが直接小売の存在感を強化し、地元のプレーヤーがサービスの質、プライベートブランドの提供、処方レンズの納期を改善するにつれて、競争の激しさが増しています。ブランドの可視性、アフターサポート、信頼できる検眼サービスが市場シェアの結果を形作り続けています。
主要プレイヤー分析
- Aynai Optical
- Zeiss Group
- Safilo Group
- Zarka Al Yamama Lens Factory
- CooperVision Limited
- De Rigo Vision S.p.A.
- Fielmann AG
- JINS Inc.
- Titan Company Limited
- EssilorLuxottica
- Lapaire
最近の展開
- 2026年1月、Lenskart Middle Eastは、Glintアイウェアシリーズのパイロットキャンペーンを発表しました。このキャンペーンは生成AIを使用しており、Campaign Middle Eastはブランドの地域マーケティングアプローチにおける重要なステップと評しました。この動きは、AIを単なるバックエンドの小売ツールとしてではなく、中東の消費者向けアイウェアラインをAI主導のクリエイティブ実行に結びつけた革新主導の展開として際立っています。
- 2025年2月、TOKAI OPTICALはUAEのシャルジャ国際空港フリーゾーンにTOKAI OPTICAL MEA(FZC)を設立し、1月31日の開所式に続いて眼鏡レンズの生産を開始しました。TOKAIは、新工場が中東とアフリカでの存在感と販売を拡大し、視力矯正が必要な人口が増加している地域に高品質のレンズ製品を紹介するために設立されたと述べ、この地域のアイウェアビジネスにとって意義のある生産と市場参入の開始となりました。
- 2025年2月、100% EyewearはUAE Team ADQのサイクリングシーズンの新しいパートナーとなりました。この発表は、スポーツアイウェアにおけるブランドの専門知識と革新性とパフォーマンスの組み合わせを中心に据え、中東のアイウェア市場にとって製品の可視性をUAEを拠点とする高プロファイルのスポーツプラットフォームに結びつける関連性のあるコラボレーションとなりました。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
中東のアイウェア市場の現在の規模はどのくらいですか?
中東のアイウェア市場の成長を促進している要因は何ですか?
中東のアイウェア市場における主なトレンドは何ですか?
中東のアイウェア市場のトッププレーヤーは誰ですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 中東のアイウェア市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、the forecast period年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の中東のアイウェア市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(the forecast period) (2025: USD 4,730.77 Million → forecast year: USD 7,412.63 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 中東のアイウェア市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 中東のアイウェア市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における中東のアイウェア市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 中東のアイウェア市場市場の成長要因
- 3.3 中東のアイウェア市場市場の抑制要因および課題
- 3.4 中東のアイウェア市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 中東のアイウェア市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 中東のアイウェア市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、中東のアイウェア市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 中東のアイウェア市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – the forecast period年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – the forecast period年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 中東のアイウェア市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は中東のアイウェア市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 中東のアイウェア市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 中東のアイウェア市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 中東のアイウェア市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 中東のアイウェア市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新中東のアイウェア市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の中東のアイウェア市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・年)
- 7.1.2 チャネル構成比の推移(the forecast period)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 the forecast period年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の中東のアイウェア市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の中東のアイウェア市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の中東のアイウェア市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの中東のアイウェア市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の中東のアイウェア市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの中東のアイウェア市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 中東のアイウェア市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
