
北米遺伝毒性試験サービス市場
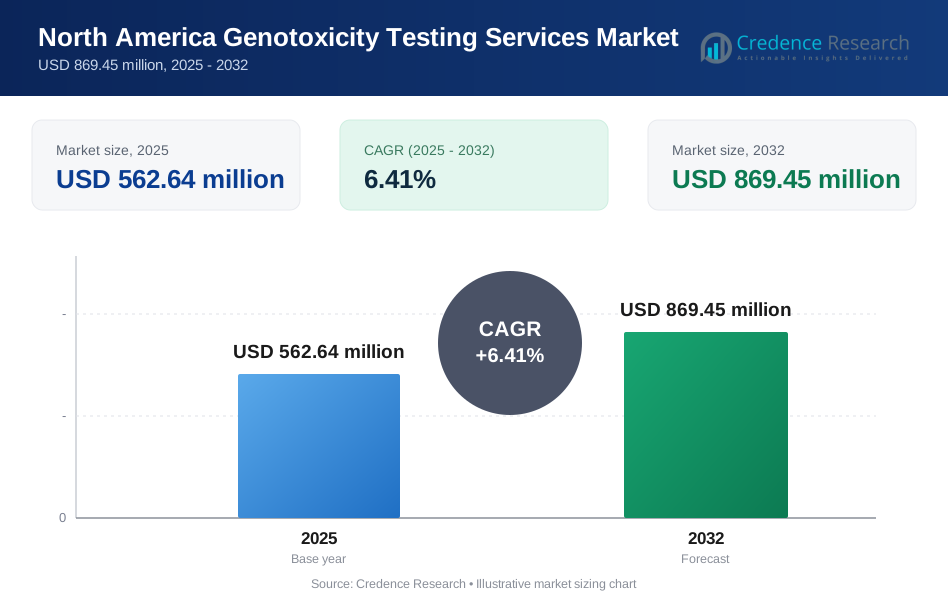
北米の遺伝毒性試験サービス市場は、2018年の3億4102万米ドルから2025年には5億6264万米ドルに増加し、2032年には8億6945万米ドルに達すると予測されており、2025年から2032年の間に年平均成長率(CAGR)6.41%で成長しています。この成長は、特に製薬およびバイオテクノロジー分野における臨床進展と規制提出を支えるために必要な安全性スクリーニングを含む、規制された開発プログラム全体での遺伝毒性評価の安定したコンプライアンス主導の需要を反映しています。北米は、確立されたGLPインフラストラクチャと提出準備が整った報告を備えた成熟したアウトソーシングエコシステムから引き続き恩恵を受けています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2025年の北米遺伝毒性試験サービス市場規模 | 5億6264万米ドル |
| 北米遺伝毒性試験サービス市場、CAGR | 6.41% |
| 2032年の北米遺伝毒性試験サービス市場規模 | 8億6945万米ドル |
主要市場動向と洞察
- 市場は2018年の3億4102万米ドルから2025年には5億6264万米ドルに成長し、2032年には8億6945万米ドルに達すると予想されており、持続的なアウトソーシングとコンプライアンス主導の試験需要に支えられています。
- インビトロ試験は2025年に65%を占め、迅速なターンアラウンドのニーズと初期安全性評価ワークフローにおけるスケーラブルなスクリーニングによって推進されています。
- 製薬およびバイオテクノロジーは2025年に48%を占め、開発段階全体での必須の遺伝毒性スクリーニングと他のエンド市場に対するより高い研究量を反映しています。
- 北米の全体的な成長は、規制された試験能力への継続的な投資と先進的なインビトロ採用に支えられ、6.36%のCAGR(2025–2032)を平均すると予想されています。
- 2032年までに、米国は地域市場の87.33%のシェアを占めると予想されており、6.53%のCAGRに支えられ、高価値のGLP準拠試験活動の集中を示しています。
セグメント分析
北米における需要は、パイプラインのリスクを早期に軽減し、提出スケジュールを維持する必要性によって形成されており、これが開発のマイルストーン全体での定期的な遺伝毒性パッケージと再試験をサポートしています。買い手は、予測可能なスケジュールで標準アッセイバッテリーを実行し、規制の期待に沿った報告を提供できるプロバイダーを好み、品質システムと監査履歴がベンダー選択の中心となっています。迅速な初期スクリーニングは、特にプログラムが迅速なゴー/ノーゴーの決定と一貫した文書化を必要とする場合に、インビトロアッセイの役割を増加させます。
さまざまなアプリケーションにおいて、製薬やバイオテクノロジーなどの規制産業は、安全性要件の義務化や開発中の大規模なポートフォリオのため、最も高い試験強度を推進しています。化学薬品や農薬は、コンプライアンスや危険分類プログラムに結びついた安定した量を提供し、一方で化粧品やパーソナルケアは代替方法や人間に関連するアプローチをますます優先しています。食品や飲料、その他のカテゴリーは通常、成分の安全性や専門的なリスク評価に結びついた特定の使用ケースを反映しています。
試験タイプ別のインサイト
2025年には、インビトロ試験が65%の最大シェアを占めました。 スポンサーは、化合物ライブラリー全体で早期の危険識別を加速し、高スループットの意思決定をサポートするためにインビトロパネルを優先します。標準化されたプロトコルと予測可能なターンアラウンドは、厳しい開発タイムラインの下で運営されるプログラムの採用を強化します。改良された人間関連モデルと方法の改善も、必要に応じてインビボ確認に選択的にエスカレートする前に、インビトロ出力への信頼を高めます。
サービスプロバイダー別のインサイト
遺伝毒性試験サービスのサービスプロバイダー選択は通常、GLPの準備状況、アッセイの幅広さ、および一貫したタイムラインでの提出品質の報告を提供する能力に集中します。独立した毒性学ラボやCROスタイルのプロバイダーは、研究管理、容量の可用性、一般的なアッセイ全体での検証済みの方法の深さで競争することがよくあります。高ボリュームのパイプラインでは、スケジュール管理と内部ガバナンス要件が重要であるため、企業ベースの試験が重要であり続けることがあります。
アプリケーション別のインサイト
2025年には、製薬とバイオテクノロジーが48%の最大シェアを占めました。 薬剤開発プログラムは、後期段階の離脱リスクを減らし、規制申請をサポートするために遺伝毒性評価を必要とし、高い試験頻度を維持します。バイオテクノロジーのパイプラインは、スポンサーが複数のプログラムを並行して実行し、提出タイムラインのために外部委託に依存するため、需要をさらに増加させます。隣接するエンドマーケットは増分量を提供しますが、規制された製薬およびバイオテクノロジーは通常、サービス需要と価格動向のペースを設定します。
北米の遺伝毒性試験サービス市場の推進要因
規制主導の安全性試験要件
遺伝毒性試験は、規制された開発および安全プログラム全体で基礎的な要件であり、サイクル全体で基礎需要を堅調に保ちます。スポンサーは、候補を進める前に変異原性および遺伝毒性リスク管理を示す必要があり、ルーチンアッセイパッケージと繰り返し試験のニーズを維持します。この要件は、製薬を超えて化学薬品、農薬、その他の規制カテゴリーにまで及び、マルチインダストリーの需要をサポートします。検証済みの方法と提出準備が整った報告を持つサービスプロバイダーは、一貫したコンプライアンス主導のボリュームから利益を得ます。
- 例えば、OECD試験No.471の下で、ネルソンラボなどのラボは、少なくとも5つのサルモネラ・チフムリウムおよび大腸菌株を使用して細菌逆変異アッセイを定期的に実施し、製薬、医療機器、化学薬品のグローバル規制提出で直接受け入れられるGLP準拠のデータパッケージを提供しています。
アウトソーシングの成長と研究量の拡大
スポンサーは、容量制約を管理し、複数の開発プログラムで予測可能なタイムラインを維持するために、遺伝毒性学の業務をアウトソーシングすることが増えています。アウトソーシングにより、幅広いアッセイパネルへのアクセス、経験豊富な研究管理、確立された品質システムを、重い内部固定費なしでサポートできます。パイプラインの複雑さの増加と並行プログラムの実行により、テストのスループット要件が増加し、スケーラブルなラボ運営を持つプロバイダーが有利になります。このダイナミクスは、初期スクリーニングと確認ワークフローの両方で安定したサービス利用をサポートします。
より迅速なスクリーニングと人間関連の方法へのシフト
スピードと予測性の要件は、早期の危険信号を提供し、迅速な開発決定をサポートできるin vitroワークフローの需要を引き続き高めています。方法の改善と代替アプローチの広範な受け入れにより、人間関連システムへの信頼が高まり、特にプログラムが早期に不確実性を減少させることを目指す場合に有効です。これらのシフトは、標準化されたin vitroバッテリーとターゲットを絞ったエスカレーション戦略の利用を高めます。スピード、再現性、強力な文書化を組み合わせたプロバイダーは、増加する需要を取り込む位置にあります。
- 例えば、アストラゼネカは、自動化された高コンテンツ、高スループットのin vitro小核アッセイを導入し、わずか14回の独立した実行で1,000以上の小分子化合物をスクリーニングしました。機械学習対応の画像解析を使用して、約95%の精度で異数性および染色体破壊応答を分類し、従来の手動アプローチと比較して分析時間を約80%削減しました。
米国における高価値GLPインフラの集中
北米の地域需要は、GLP準拠のインフラ、専門的な専門知識、および規制対応の文書が最も利用可能な場所に集中しています。米国は、複雑な開発ポートフォリオを含む高価値プログラムを引き続き引き付け、繰り返しテストと緊密な調整を必要とします。この集中は、より高いサービス強度、より深いアッセイカバレッジ、およびより強力な容量投資をサポートします。地域のリーダーシップは、確立された品質システムと監査対応の運営に対する購入者の好みを強化します。
北米の遺伝毒性試験サービス市場の課題
遺伝毒性試験サービスは、研究のスケジューリング、検証済みの方法の維持、および進化する規制の期待に出力を合わせる必要があることに関連する運用上の制約に直面しています。特に専門的なアッセイや制約されたリソースと長いリードタイムを必要とする確認in vivo作業の場合、研究需要が急増すると一貫したターンアラウンドタイムを維持することが難しいことがあります。プロバイダーは、提出のために方法を最新かつ防御可能に保つために、トレーニング、品質システム、および機器に継続的に投資する必要があります。
- 例えば、チャールズ・リバー・ラボラトリーズは、年間約40,000件のバイオロジクス試験報告書を世界中の拠点で提供しており、作業指示書(SOW)の95%が4日以内に発行されていると報告しています。これは、予測可能な研究開始と規制に準拠した文書を維持するために、スケジューリングと方法管理をどの規模で管理しなければならないかを示しています。
コスト圧力と調達の精査は、特にスポンサーが予算の増加に比例しない迅速なタイムラインを求める場合に、追加の摩擦を生み出します。複雑なプログラムは、カスタマイズされた研究デザインや拡張された方法パッケージを必要とする場合があり、これによりコストと調整の努力が増加します。さらに、研究が複数のラボやプロバイダーネットワークにまたがる場合、方法の比較可能性とクロスサイトの一貫性が課題となることがあります。これらの要因は、プロジェクトのタイムラインを延ばし、期待が事前に一致していない場合に再作業のリスクを増加させる可能性があります。
北米の遺伝毒性試験サービス市場の動向と機会
需要は、初期のin vitroスクリーニングとターゲットを絞った確認戦略を組み合わせた統合研究パッケージに向かっており、スピードと規制の強固さの両方を管理しています。スポンサーは、複数のアッセイを調整し、文書化を簡素化し、提出準備をサポートする一貫した報告形式を提供できるプロバイダーをますます好むようになっています。この傾向は、エンドツーエンドの遺伝毒性ワークフロー、強力なプロジェクト管理、キャパシティの可視性を提供するプロバイダーにとっての機会をサポートしています。
また、予測性を向上させ、動物実験への依存を減らすために、代替方法や人間に関連するモデルを強調するプログラムが増えるにつれて、機会も拡大しています。高度なin vitroシステム、方法の検証、規制受け入れのための明確な位置付けに投資するプロバイダーは、競争入札で差別化を図ることができます。バイオテクノロジーの革新とアウトソーシング開発ワークフローの継続的な成長は、北米全体でのサービス利用の持続をサポートしています。この環境は、科学的深さと運用のスケーラビリティをバランスさせるプロバイダーに有利です。
- 例えば、ToxysのToxTrackerアッセイは、7つの専門ラボでのマルチラボ検証を受け、高いラボ内およびラボ間再現性を示し、標準的な規制アッセイと強い相関を示しています。現在、遺伝毒性学における新しいアプローチ方法論としてOECDのレビューを受けています。
地域別インサイト
アメリカ
アメリカは、北米における遺伝毒性試験サービスの主要な成長エンジンであり、密集したバイオファーマR&D基盤とGLP準拠の提出準備が整った研究実行の強い需要に支えられています。地域シェアは2032年までに87.33%に達すると予測されており、6.53%のCAGR(2025–2032)に支えられ、高価値の試験プログラムとアウトソーシング活動の集中が続くことを反映しています。
カナダ
カナダは、スポンサーが規模とスループットの可用性を優先し続ける中で、地域市場において意味のあるが比較的小さな役割を維持すると予想されています。シェアは2032年までに8.72%に緩和し、5.73%のCAGR(2025–2032)で成長すると予測されており、需要は国境を越えたプロジェクトと規制された試験能力の安定した成長に支えられています。
メキシコ
メキシコは、主に高価値のGLP準拠の試験インフラの拡大が遅いため、米国やカナダに比べて成長ペースが遅いと予想されています。シェアは2032年までに3.95%に低下する可能性があり、4.19%のCAGR(2025年~2032年)に支えられ、成長は主にコストに敏感なアウトソーシングと選択的な能力追加に関連しています。
競争環境
競争はGLPの準備状況、検証済みアッセイの幅、予測可能なタイムラインで提出品質の報告を提供する能力に集中しています。プロバイダーは、容量の規模、ターンアラウンドの一貫性、研究管理の質、スポンサーの調整負担を軽減する統合試験バッテリーをサポートする能力を通じて差別化を図っています。戦略的な焦点には、ラボ容量の拡大、進化する期待に合わせた方法のアップグレード、前臨床安全プログラム全体での幅広いサービス統合が含まれることがよくあります。
チャールズ・リバー・ラボラトリーズは、統合された科学的能力、確立された品質システム、スケーラブルな試験インフラを通じて、規制された安全性評価サービスで強力な地位を維持しています。同社のアプローチは、予測可能なタイムライン、広範なアッセイの利用可能性、規制提出をサポートする文書に対するスポンサーの需要に合致しています。同社の方法検証および代替方法の採用への参加も、in vitroを重視したワークフローにおける差別化をサポートしています。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています。以下を含む:
- チャールズ・リバー・ラボラトリーズ
- ラボコープ・ドラッグ・デベロップメント
- ユーロフィン・サイエンティフィック
- バイオリライアンス
- SGS S.A.
- NAMSA
- スカントックス
- トキシーズ
- ICON plc
- ITRラボラトリーズ・カナダ・インク
- その他
企業の定性的および定量的な分析が行われ、クライアントが広範なビジネス環境と主要業界プレーヤーの強みと弱みを理解するのを助けます。データは、企業をピュアプレイ、カテゴリーフォーカス、業界フォーカス、ダイバーシファイドとして分類するために定性的に分析され、支配的、リーディング、強力、暫定的、弱いとして分類するために定量的に分析されます。
最近の動向
- 2025年10月、チャールズリバーラボラトリーズは、毒性学の応用における新しい代替方法の検証に焦点を当てたコラボレーションを発表し、クライアント向けに高度なin vitroアプローチへのアクセスを拡大しました。
- 2024年9月、Scantoxグループは、英国を拠点とするGLP準拠の遺伝毒性学契約研究機関であるGentronix Ltdの買収を発表し、Scantoxの遺伝毒性学サービスプラットフォームを拡大して、IND前の研究やより広範なグローバル顧客基盤をサポートすることを目指しました。
- 2024年8月、SGS S.A.は、ニューハンプシャー州ハドソンにある最先端のラボで新しい専門的なバイオアナリティカルテストサービスを導入し、拡張されたバイオアナリティカル機能とAgilex Biolabsとのパートナーシップを通じて、北米の製薬およびバイオ製薬顧客向けにフェーズ1〜3の臨床試験をサポートする能力を強化しました。
レポートの範囲
| レポート属性 | 詳細 |
| 歴史的年 | 2018 |
| 歴史的年の市場規模 | 3億4102万米ドル |
| 2025年の市場規模価値 | 5億6264万米ドル |
| 2032年の収益予測 | 8億6945万米ドル |
| 成長率 (CAGR) | 6.41% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026–2032 |
| 定量単位 | 百万米ドル |
| カバーされるセグメント | 試験タイプ別; サービスプロバイダー別; 応用別; 地域別 |
| 地域範囲 | 北米; ヨーロッパ; アジア太平洋; ラテンアメリカ; 中東およびアフリカ |
| プロファイルされた主要企業 | チャールズリバーラボラトリーズ; ラボコープドラッグデベロップメント; ユーロフィン・サイエンティフィック; バイオリライアンス; SGS S.A.; NAMSA; Scantox; Toxys; ICON plc; ITRラボラトリーズカナダ株式会社; その他 |
セグメンテーション
試験タイプ別
- インビトロ試験
- インビボ試験
サービスプロバイダー別
- 独立した毒性学
- ラボ
- 研究施設
- 企業ベース
- 毒性学ラボ
応用別
- 製薬およびバイオテクノロジー
- 化学品および農薬
- 化粧品およびパーソナルケア
- 食品および飲料
- その他
地域別
- アメリカ合衆国
- カナダ
- メキシコ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
北米の遺伝毒性試験サービス市場の市場規模と成長見通しはどのようなものですか?
北米における遺伝毒性試験サービスの成長を促進している要因は何ですか?
どのテストタイプが市場をリードしていますか?
どのアプリケーションセグメントが最も多くの収益をもたらしますか?
北米市場をリードしている国はどこで、今後どのように進化すると予想されていますか?
この市場で活動している主要なプレーヤーは誰ですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 北米遺伝毒性試験サービス市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の北米遺伝毒性試験サービス市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 562.64 million → 2032: USD 869.45 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 北米遺伝毒性試験サービス市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 北米遺伝毒性試験サービス市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における北米遺伝毒性試験サービス市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 北米遺伝毒性試験サービス市場市場の成長要因
- 3.3 北米遺伝毒性試験サービス市場市場の抑制要因および課題
- 3.4 北米遺伝毒性試験サービス市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 北米遺伝毒性試験サービス市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 北米遺伝毒性試験サービス市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、北米遺伝毒性試験サービス市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 北米遺伝毒性試験サービス市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 北米遺伝毒性試験サービス市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は北米遺伝毒性試験サービス市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 北米遺伝毒性試験サービス市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 北米遺伝毒性試験サービス市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 北米遺伝毒性試験サービス市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 北米遺伝毒性試験サービス市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新北米遺伝毒性試験サービス市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の北米遺伝毒性試験サービス市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の北米遺伝毒性試験サービス市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の北米遺伝毒性試験サービス市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の北米遺伝毒性試験サービス市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの北米遺伝毒性試験サービス市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の北米遺伝毒性試験サービス市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの北米遺伝毒性試験サービス市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 北米遺伝毒性試験サービス市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
