
市場概要
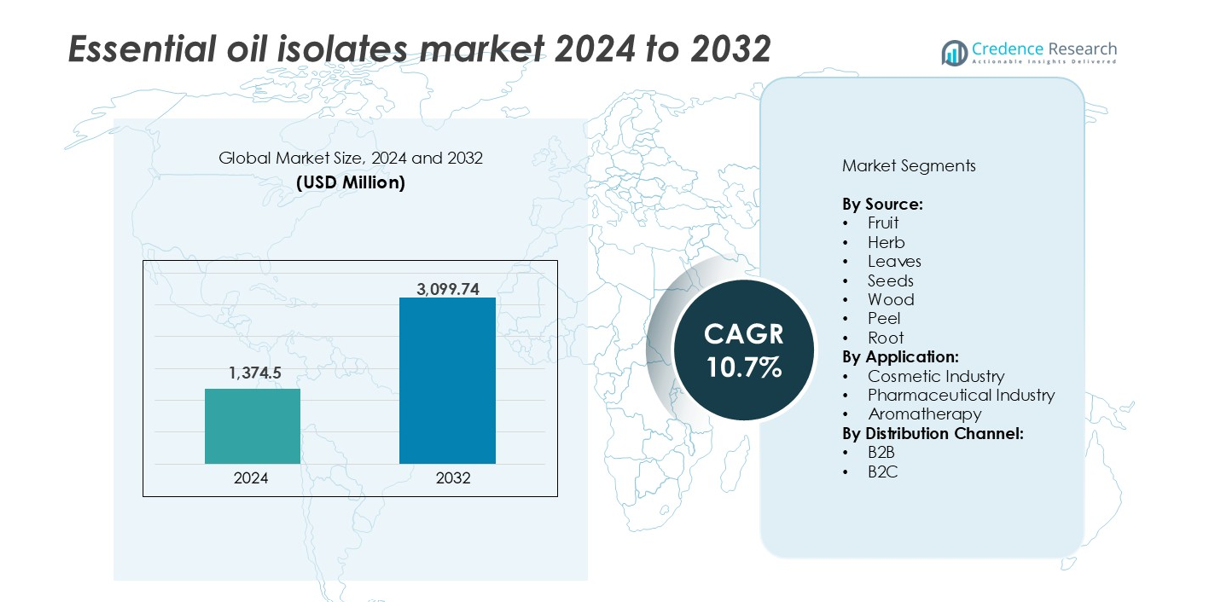
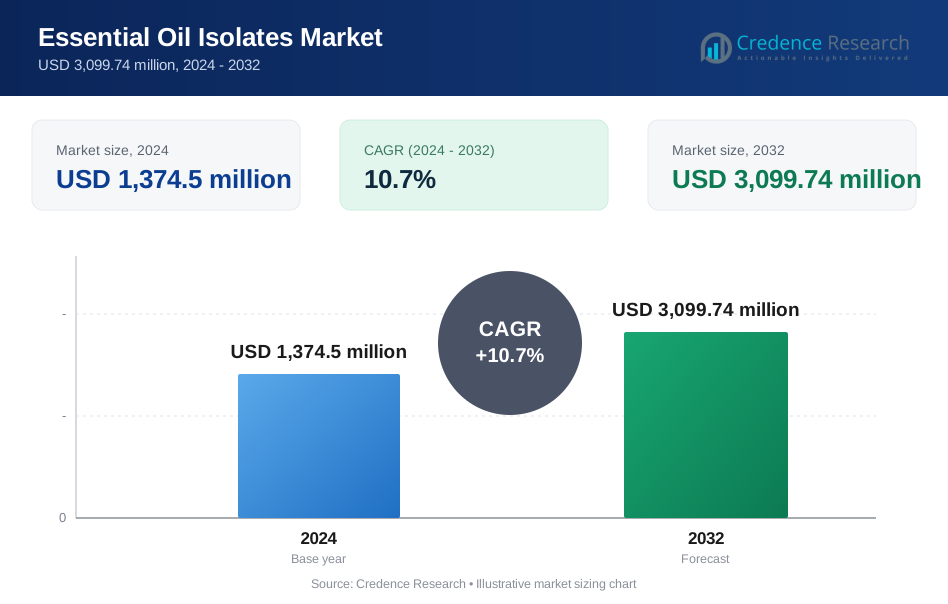
エッセンシャルオイル分離市場の規模は2024年に13億7,450万米ドルと評価され、2032年までに30億9,974万米ドルに達すると予測されており、予測期間中に年平均成長率10.7%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| エッセンシャルオイル分離市場規模 2024 | 13億7,450万米ドル |
| エッセンシャルオイル分離市場、CAGR | 10.7% |
| エッセンシャルオイル分離市場規模 2032 | 30億9,974万米ドル |
エッセンシャルオイル分離市場は、Young Living Essential Oils、DoTerra、NOW Foods、Flavex Naturextrakte GmbH、Advanced Biotechなどの著名な企業によって牽引されています。これらの企業は、広範な製品ポートフォリオ、認証された調達、先進的な抽出技術を通じて強力なグローバルプレゼンスを維持しています。他の注目すべき参加者には、Cedarome、India Essential Oils、The Lebermuth Companyがあり、地域および専門的な需要に応えています。北米は2024年に32.4%のシェアで世界市場を支配しており、自然化粧品、ウェルネス製品、アロマセラピーに対する高い消費者需要によって推進されています。ヨーロッパは、厳格なクリーンラベル規制と成熟したパーソナルケアセクターによって支えられ、続いています。これらの地域は、プレミアム分離製剤と持続可能な製品ラインの成長の重要な拠点となっています。
市場インサイト
- エッセンシャルオイル分離市場は2024年に13億7,450万米ドルと評価され、2032年までに30億9,974万米ドルに達すると予測されており、年平均成長率10.7%で成長しています。
- クリーンラベル、植物由来製品に対する消費者需要の高まりが、化粧品、ウェルネス、アロマセラピー分野での採用を促進する主要な要因です。
- 企業は持続可能な調達、CO₂抽出法、追跡可能なサプライチェーンに投資しており、アロマセラピーと化粧品用途が使用の主導となっています。
- 市場は中程度に分散しており、DoTerra、Young Living、NOW Foods、Flavexなどの主要プレーヤーが純度、品質、認証で競争しています。
- 北米が32.4%のシェアでリードし、ヨーロッパが26.1%、アジア太平洋が22.8%で続いています。供給源の中ではハーブが32%以上のシェアを占め、B2Bが68%のシェアで最大の流通チャネルとなっています。
市場セグメンテーション分析:
供給源別
エッセンシャルオイル分離市場では、2024年にハーブが供給源セグメントを支配し、総収益の32%以上を占めました。高い抽出収率、広範な入手可能性、強力な芳香特性がハーブベースの分離物の需要を促進しています。メントール、チモール、ユージノールなどの人気のある分離物は、化粧品および医薬品用途で使用されています。ハーブの使用は、自然およびクリーンラベル製品のトレンドにも合致しています。葉や根も、治療およびウェルネス製品での役割によって支えられ、続いています。植物ベースの産業の成長は、地域全体で植物源の使用を拡大し続けています。
- 例えば、Symriseは主にL-メントールをMentha arvensisから抽出するのではなく、合成的に生産しています。この会社は、石油化学の原料であるm-クレゾール(またはチモール)から始まる独自のプロセスを使用し、化学合成と分解プロセスを経て、天然と化学的に同一のメントールを作り出しています。
用途別
2024年における用途セグメントで、化粧品業界は45%の最大市場シェアを保持しました。エッセンシャルオイルのアイソレートは、その抗炎症、抗菌、芳香特性のためにスキンケア、ヘアケア、フレグランス製品で広く使用されています。クリーンビューティーやオーガニック処方の台頭がアイソレートの統合を促進しています。成分の透明性に対する消費者の意識の高まりもこの傾向を支持しています。アロマセラピーは、ストレス解消やウェルネスルーティンによって、2番目に大きなセグメントとして浮上しました。医薬品用途は、外用および呼吸療法で安定した成長を示しました。
- 例えば、Givaudanは、100以上の天然成分と活性物質を含むパレットを活用し、優れたフレグランスと化粧品のポートフォリオにユージノールとゲラニオールを統合しています。
流通チャネル別
2024年にB2B流通は68%の支配的なシェアを占め、パーソナルケア、製薬、ウェルネス製品メーカーからの強い需要を反映しています。大量調達、長期供給契約、カスタマイズされたアイソレート処方がB2Bを好まれるチャネルにしています。主要な購入者には化粧品ブランド、ウェルネスクリニック、契約製造業者が含まれます。B2C流通は、エッセンシャルオイルキットや個人用製品を提供するオンラインプラットフォームや専門店を通じてペースを上げています。eコマース、サブスクリプションモデル、健康志向の消費者の成長が、ダイレクト・トゥ・コンシューマーのリーチを着実に拡大しています。
主要な成長要因
自然でクリーンラベル製品の需要増加
消費者はますます自然成分と透明な調達を持つ製品を好むようになっています。植物由来のエッセンシャルオイルアイソレートは、化粧品、食品、パーソナルケア部門でこの需要を満たしています。クリーンラベルのトレンドは特にスキンケアで強く、購入者は合成添加物を避けています。ブランドは、リナロール、リモネン、メントールのようなアイソレートを使用して製品を再処方し、オーガニックの主張をサポートしています。ビーガン、クルエルティフリー、植物ベースの処方の成長が需要をさらに押し上げています。合成化学物質に対する規制の圧力も、メーカーが植物性代替品を採用することを促しています。クリーンビューティー運動は、消費者の支出を自然の活性成分にシフトさせ続け、アイソレートの市場拡大を一貫してサポートしています。
- 例えば、L’Oréalは、リナロールやゲラニオールなどの香料成分をGarnier BioやKiehl’sのラインに利用しています。Garnier Bioのラインは特にCOSMOS ORGANICとECOCERTの基準を満たすように処方されており、Kiehl’sはこれらの成分を取り入れて特定の芳香プロファイルを達成する自然にインスパイアされた処方に焦点を当てています。
治療およびウェルネス用途におけるアイソレートの使用拡大
アロマセラピーやウェルネスの実践では、リラクゼーション、ストレス解消、気分の向上のためにエッセンシャルオイルアイソレートが使用されています。特にパンデミック後のセルフケアルーチンの人気の高まりが、ラベンダー、ユーカリ、カモミールのアイソレートを含む製品の需要を促進しています。これらの化合物は、マッサージオイル、ディフューザー、バームで広く使用されています。睡眠の改善や不安の軽減におけるエッセンシャルオイルの有効性を支持する臨床研究が、ウェルネスクリニックや家庭用アプリケーションでの採用を促進しています。スパトリートメントやホリスティックセラピーはますますプロトコルにアイソレートを含めています。消費者がメンタルヘルスと感情的な健康を優先する中、ウェルネスセクターは市場への安定した成長寄与者であり続けています。
- 例えば、ヤングリビングは、ペパーミント、ラベンダー、ユーカリプタスをはじめとする純粋で完全なエッセンシャルオイルを、25以上の企業所有およびパートナーファームから調達しています。同社の「Seed to Seal」品質コミットメントの下、合成分離物や「安価なフィラー」の使用を禁止し、メンソール、リナロール、ユーカリプトールのような天然成分が、完全なオイルの本物の植物由来成分としてのみ存在することを保証するために徹底的な実験室テストを行っています。
化粧品およびパーソナルケア製品への応用拡大
化粧品は、スキンケア、ヘアケア、香水での使用が増加していることに支えられ、エッセンシャルオイル分離物市場で大きなシェアを占めています。ゲラニオールやシトラールのような分離物は、香り、抗菌作用、製剤の安定性を提供します。世界的なブランドは、自然美の需要に応えるためにエッセンシャルオイルベースのラインを導入しています。新興市場での可処分所得の増加は、高級で自然な化粧品への支出を増加させています。分離物の多機能な役割—香り、防腐剤、活性化合物として—は、製品開発者にとってコスト効果が高いです。急速な製品革新、自然なブランディング、クリーンラベルの位置付けが、エッセンシャルオイル分離物の高需要セグメントとして化粧品を維持し続けています。
主要トレンドと機会
持続可能で透明なサプライチェーンへのシフト
持続可能性と倫理的な調達は、消費者と製造業者にとって重要な意思決定要因となっています。買い手は、原料植物の収穫から分離物の抽出まで、エッセンシャルオイル生産の完全なトレーサビリティを求めています。有機、フェアトレード、エコ認証のような認証が注目を集めています。このトレンドは、企業が持続可能なサプライヤーネットワークを構築し、CO₂や溶媒フリー技術のような環境に優しい抽出方法に投資することを奨励しています。透明な調達、再生農業のパートナーシップ、地元農家との関与を提供するブランドには機会があります。ESGへの関心が高まる中、持続可能な実践に沿った企業は、差別化を図り、長期的な顧客の信頼を得ることができます。
- 例えば、ジボダンは、パチョリやジンジャーのような分離物に対して超臨界CO₂抽出を採用し、従来の有機溶媒を効果的に置き換え、自然な化合物プロファイルを保持するために低温で操作しています。
機能性食品および飲料への浸透の増加
エッセンシャルオイル分離物は、徐々に機能性食品および飲料の用途に入りつつあります。リモネン、オイゲノール、シンナムアルデヒドのような分離物は、抗菌特性と風味の向上を提供します。特定の地域での規制承認により、自然添加物やサプリメントとしての使用が可能です。ウェルネスドリンク、オーラルケア製品、強化スナックは、これらの化合物を採用して健康的な魅力を追加しています。香りやスキンケアから食用用途へのこのクロスオーバーは、新たな成長の道を開きます。消費可能な製品における分離物の安定性、溶解性、安全性に対する研究開発に投資するブランドは、栄養補助食品および機能性食品セクター全体でのこの拡大する需要から利益を得ることができます。
主要な課題
原材料の供給と価格の変動
エッセンシャルオイル分離物市場は、植物由来の原材料供給の変動に脆弱です。作物の収穫量は気候、降雨、季節的要因に依存し、ラベンダー、ミント、ユーカリなどの主要な供給源に影響を与えます。天候の乱れや病気の発生は収穫量を減少させ、価格を上昇させ、供給不足を引き起こします。小規模農家が主導する農業は機械化が進んでおらず、規模と一貫性が制限されています。この変動性は、分離物メーカーの調達計画とコストの安定性に影響を与えます。リスクを管理するために、企業は調達地域を多様化し、栽培パートナーシップに投資し、バッファ在庫戦略を構築する必要があります。
厳格な規制遵守と品質管理の要求
エッセンシャルオイル分離物の規制基準は、国や用途によって大きく異なります。食品グレードや医薬品グレードの分離物は、厳しい純度と安全基準を満たす必要があります。ラベルの不一致、汚染リスク、または混入は、製品のリコールや評判の損失につながる可能性があります。特に植物化合物の自然な変動性を伴う一貫した分離物の品質を維持することは、技術的な課題です。メーカーは分析試験、認証、コンプライアンス文書に投資する必要があります。輸出業者にとって、ヨーロッパのREACHや米国のFDA規則など、進化する国際規制をナビゲートすることは、運営にコストと複雑さを追加します。
地域分析
北米
北米は、2024年にエッセンシャルオイル分離物市場で32.4%の最大シェアを占めました。この地域は、パーソナルケア、ウェルネス、アロマセラピー分野での強い需要から恩恵を受けています。米国は、自然化粧品の採用と治療製品でリードしています。確立されたサプライチェーン、プレミアム製品の位置付け、クリーンラベル成分を好む消費者の嗜好が安定した成長を支えています。食品やパーソナルケアにおける自然添加物に対する規制のサポートも拡大を促進しています。カナダは、ウェルネストレンドやニッチなオーガニック市場を通じて貢献しています。プレミアムホームケア製品におけるエッセンシャルオイルブレンドと分離物の需要の高まりが、地域の見通しをさらに強化しています。
ヨーロッパ
ヨーロッパは、2024年に世界市場の26.1%を占め、化粧品、香料、自然健康療法の需要の増加により牽引されています。ドイツ、フランス、英国は、消費者の認識の高さと自然な製剤との規制の整合性により、主要な貢献者です。オーガニックおよび植物由来の成分をサポートするEU指令が分離物の採用を促進しています。市場は、先進的な研究開発と持続可能な調達イニシアチブから恩恵を受けています。西ヨーロッパでのアロマセラピーとエッセンシャルオイルベースのスキンケアの人気が消費を後押ししています。認証されたエッセンシャルオイル製品の輸出の増加と倫理的かつ環境に配慮した調達慣行への注目の高まりが、需要をさらに支えています。
アジア太平洋
アジア太平洋は、2024年にエッセンシャルオイル分離物市場の22.8%を占め、最も成長が速い地域と予測されています。中国、インド、日本、韓国などの国々は、化粧品、医薬品、ウェルネス分野の拡大により地域の需要を牽引しています。インドと中国は、強力な伝統医学システムと国内のハーブ産業により、主要な生産者および消費者として機能しています。中産階級の所得の増加、自然美容製品への関心の高まり、ウェルネストレンドの増加が分離物の消費を支えています。多国籍ブランドは、地域でのパートナーシップと製品の現地化を通じて拡大し、多様な用途での市場浸透とボリューム成長を促進しています。
ラテンアメリカ
ラテンアメリカは2024年に9.3%の市場シェアを持ち、地域の植物の豊かさとエッセンシャルオイルの国内使用の増加に支えられています。ブラジルとメキシコは、特にパーソナルケアと自然健康市場において、生産と消費の両方でリードしています。この地域は、コパイバ、ローズウッド、オレンジピールなどの原産植物資源からのアイソレート抽出の恩恵を受けています。都市化の進展とホリスティックヘルスへの関心の高まりが、地元製品の開発を促進しています。国際的なユニークなトロピカルアイソレートの需要に伴い、輸出機会が増加しています。しかし、限られた加工インフラと規制の不整合が、この地域の成長に中程度の制約をもたらしています。
中東・アフリカ(MEA)
MEAは2024年に市場の9.4%を占め、伝統的なアロマセラピーと化粧品産業への投資の増加に支えられています。UAEとサウジアラビアは、ラグジュアリーパーソナルケアの需要とウェルネスツーリズムでリードしています。モロッコやエジプトなどの北アフリカ諸国は、特にローズ、ネロリ、ジャスミンのアイソレートの生産基盤が確立されています。地域の成長は輸出とハーブ製品への文化的依存に支えられています。しかし、加工と品質管理における技術的能力の限界が継続的な課題を呈しています。政府主導の医療とパーソナルケア分野の多様化は、今後数年間で新たな機会を開くと期待されています。
市場セグメンテーション:
ソース別:
- 果物
- ハーブ
- 葉
- 種子
- 木材
- 皮
- 根
用途別:
- 化粧品産業
- 製薬産業
- アロマセラピー
流通チャネル別:
- B2B
- B2C
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
エッセンシャルオイルアイソレート市場は、品質、純度、調達の透明性、用途の多様性で競争するグローバルおよびニッチプレイヤーの混在が特徴です。Young Living Essential Oils、DoTerra、NOW Foodsなどの主要企業は、垂直統合された運営とグローバルな流通を通じて強力なブランドプレゼンスを維持しています。Flavex Naturextrakte GmbHやAdvanced Biotechのような企業は、食品、香料、製薬分野で使用される高純度のアイソレートを専門としています。Aftelier PerfumesやHermitage Oilsのような小規模企業は、プレミアムおよびニッチ市場をターゲットにした職人による限定バッチ製品に焦点を当てています。戦略的パートナーシップ、有機認証、持続可能な調達がプレイヤーに競争優位性を与えます。グリーン抽出技術の革新とエンドユースアプリケーションの拡大も市場の様相を形作っています。India Essential OilsやCedaromeのような地域プレイヤーは、サプライチェーンの柔軟性とコスト競争力を高めます。市場は依然として断片化されており、M&A活動や製品発売が統合を推進しています。継続的なR&D投資、規制遵守、追跡可能な調達が、高品質志向で価格競争の激しい市場における重要な差別化要因です。
主要プレイヤー分析
- Ungerer and Company, Inc.
- Aftelier Perfumes
- DoTerra
- Aromatic Natural Skin Care
- The Lebermuth Company
- Flavex Naturextrakte GmbH
- Soap & Salve Company
- Cedarome
- Perfumer’s Apprentice
- Essential Oils NOW Foods
- Young Living Essential Oils
- Advanced Biotech
- Hermitage Oils
- India Essential Oils
- Plant Therapy
最近の展開
- 2023年10月、特殊化学品および食品成分業界のサービスプロバイダーであるAzelisは、フランスの高級香水市場に焦点を当てたフレーバー&フレグランスのディストリビューターであるBLH SASの株式100%を取得しました。
- 2023年6月、Turpaz Industriesは、食品&飲料業界向けのエッセンシャルオイル、ハーブエキス、フレーバーの開発とマーケティングを専門とするハンガリーの企業、Food Baseを950万米ドル(約33億ハンガリーフォリント)で買収したと発表しました。
- 2023年1月、PT Indika Energy Tbk (INDY)は、子会社PT Indika Multi Properti (IMP)を通じてエッセンシャルオイル業界への多角化を発表し、PT Natura Aromatik Nusantara (NAN)の46%の株式を1,796億IDR(約1,200万米ドル)で取得しました。
レポートのカバレッジ
この調査レポートは、ソース、用途、流通チャネルおよび地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。最近の市場拡大を促進したさまざまな要因についても議論しています。市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価し、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 自然成分の需要は、化粧品、ウェルネス、食品セクターで引き続き増加するでしょう。
- アロマセラピーとメンタルウェルネスの用途は、小売および臨床の両方の設定で拡大します。
- 持続可能な調達とグリーン抽出法が主要サプライヤーの標準となるでしょう。
- 特にスキンケアとパーソナルケアセグメントで、クリーンラベル製品の発売が増加します。
- 電子商取引の採用と消費者との直接的な関与の増加により、B2Cチャネルが成長します。
- アジア太平洋地域は、所得の増加と製品認知度の向上により、最も成長が速い地域として浮上します。
- 新しいアイソレート製剤が機能性食品と栄養補助食品の用途に登場します。
- 企業は、規制および消費者の要求に応えるために、トレーサビリティと認証に投資します。
- 企業がグローバルな供給と製品ラインを強化することを目指して、合併と買収が増加します。
- 治療効果に関する研究が、製薬および臨床アロマセラピーでのさらなる採用を支援します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
エッセンシャルオイルアイソレート市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、エッセンシャルオイルアイソレート市場はどのくらいの年平均成長率で成長すると予測されていますか?
エッセンシャルオイルアイソレート市場の成長を促進している要因は何ですか?
エッセンシャルオイルアイソレート市場の主要なセグメントは何ですか?
エッセンシャルオイルアイソレート市場が直面しているいくつかの課題は何ですか?
エッセンシャルオイルアイソレート市場の主要なプレーヤーは誰ですか?
どのセグメントが市場シェアをリードしていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 エッセンシャルオイル分離物市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のエッセンシャルオイル分離物市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,374.5 million → 2032: USD 3,099.74 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 エッセンシャルオイル分離物市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. エッセンシャルオイル分離物市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるエッセンシャルオイル分離物市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 エッセンシャルオイル分離物市場市場の成長要因
- 3.3 エッセンシャルオイル分離物市場市場の抑制要因および課題
- 3.4 エッセンシャルオイル分離物市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 エッセンシャルオイル分離物市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 エッセンシャルオイル分離物市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、エッセンシャルオイル分離物市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 エッセンシャルオイル分離物市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. エッセンシャルオイル分離物市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はエッセンシャルオイル分離物市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 エッセンシャルオイル分離物市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 エッセンシャルオイル分離物市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 エッセンシャルオイル分離物市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 エッセンシャルオイル分離物市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新エッセンシャルオイル分離物市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のエッセンシャルオイル分離物市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のエッセンシャルオイル分離物市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のエッセンシャルオイル分離物市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のエッセンシャルオイル分離物市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのエッセンシャルオイル分離物市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のエッセンシャルオイル分離物市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのエッセンシャルオイル分離物市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. エッセンシャルオイル分離物市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
