
市場概要:
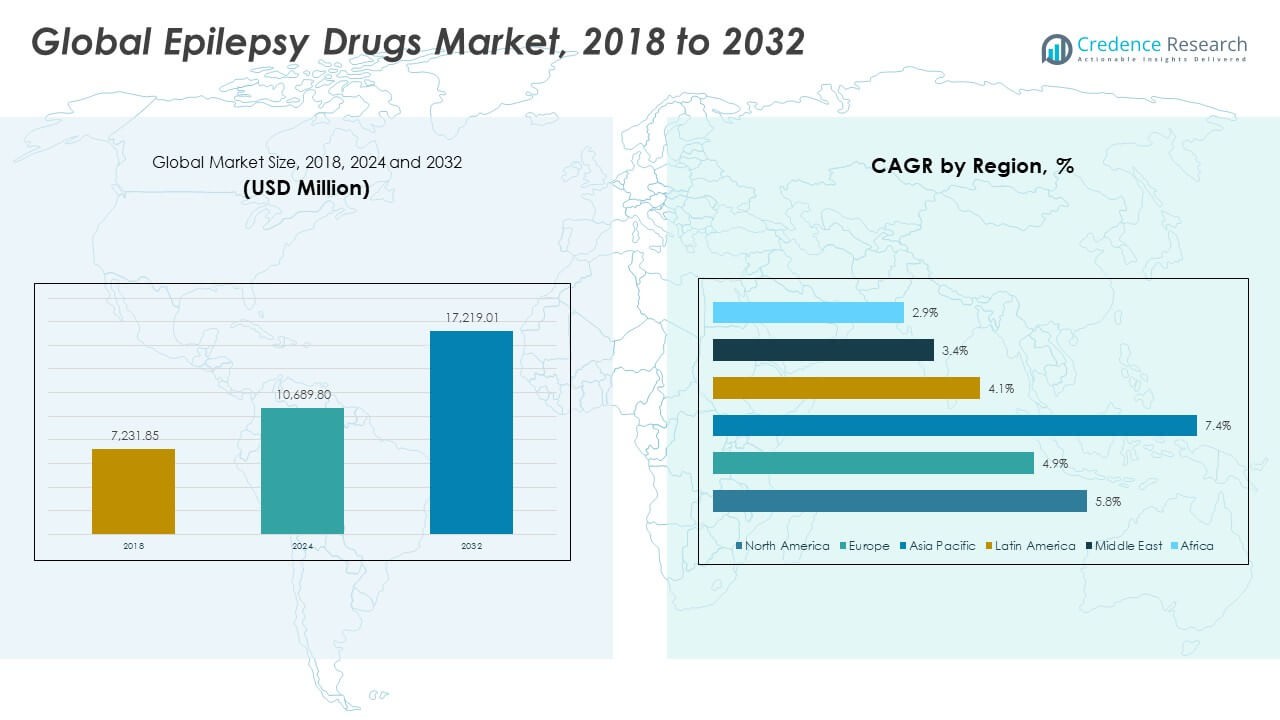
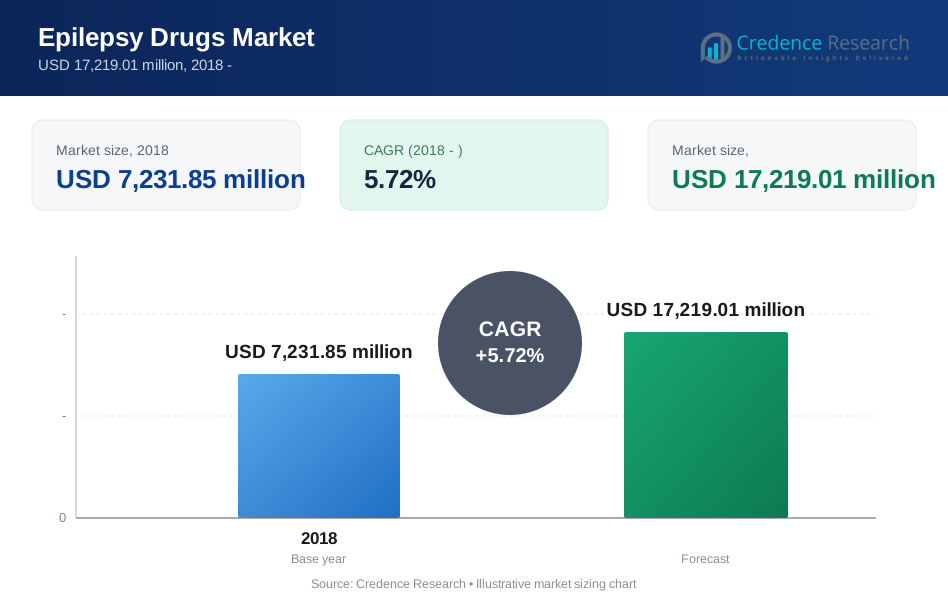
世界のてんかん治療薬市場の規模は、2018年に72億3,185万米ドルと評価され、2024年には106億8,980万米ドルに増加し、2032年までに172億1,901万米ドルに達すると予測されており、予測期間中のCAGRは5.72%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| てんかん治療薬市場規模 2024 | 106億8,980万米ドル |
| てんかん治療薬市場、CAGR | 5.72% |
| てんかん治療薬市場規模 2032 | 172億1,901万米ドル |
市場の成長は、てんかんの有病率の上昇と早期治療オプションに関する認識の高まりによって推進されています。医療へのアクセスの増加、診断能力の向上、支援的な償還政策が薬剤の採用を促進しています。副作用が少なく、より高い効果を提供する抗てんかん薬の製剤の進歩が患者のコンプライアンスを強化しています。さらに、精密医療と新しい作用機序に焦点を当てた研究と臨床試験が、この治療分野での革新を加速させると期待されています。
地域的には、北米は先進的な医療インフラ、主要製薬会社の強力な存在、新しい治療法の早期採用によりリードしています。ヨーロッパは高い認識とてんかん管理に対する強力な規制支援で続いています。アジア太平洋地域は、医療費の増加、診断率の上昇、インド、中国、日本などの国々での神経学的ケアへのアクセス拡大により、最も急成長している市場として浮上しています。ラテンアメリカと中東・アフリカも、健康イニシアチブと患者教育プログラムによって支えられた着実な改善を目の当たりにしています。
市場の洞察:
- 世界のてんかん治療薬市場は、2018年に72億3,185万米ドルと評価され、2024年には106億8,980万米ドルに達し、2032年までに172億1,901万米ドルに達すると予測されており、予測期間中のCAGRは5.72%です。
- 北米(43.3%)、ヨーロッパ(26.6%)、アジア太平洋(22.4%)が、先進的な医療システム、強力な研究開発活動、広範な抗てんかん治療へのアクセスによって、主要なシェアを占めています。
- アジア太平洋地域は、医療インフラの拡大、診断率の上昇、ジェネリックおよびブランドの抗てんかん薬の利用可能性の増加に支えられ、最も急成長している地域です。
- 第二世代の抗てんかん薬は、全体の約50〜55%を占めており、改善された安全性と相互作用の少なさから医師の強い好みを反映しています。
- 第三世代の抗てんかん薬は市場シェアの約25〜30%を占めており、精密ベースおよび徐放性製剤の革新により最も急速に成長すると予測されています。
市場の推進要因:
てんかんの有病率の上昇と認識キャンペーンの拡大
世界的に増加するてんかんの症例が、効果的な治療法の需要を促進しています。診断率の上昇と健康組織による啓発プログラムが、早期治療の採用を改善しています。政府および非政府団体は、スティグマを減少させ、医療相談を促進するための教育キャンペーンに投資しています。農村部やサービスが行き届いていない地域でのスクリーニングの増加は、未治療の患者を特定するのに役立ちます。この広範な認識は、現代の抗てんかん薬への患者アクセスを大幅に拡大するのに貢献しています。製薬会社は、ヘルスケア財団と協力して地域社会へのアウトリーチプログラムを実施しています。グローバルてんかん薬市場は、この認識の向上と強化された健康インフラから利益を得ています。継続的な公衆衛生の取り組みは、先進国および発展途上国の両方で持続的な成長を確保します。
- 例えば、継続的な公衆衛生の取り組みは、先進国および発展途上国の両方で持続的な成長を確保します。グローバルてんかん薬市場は、この認識の向上、診断の改善、強化された健康インフラから利益を得ています。主要なてんかん慈善団体と製薬会社は、さまざまなメディア、教育イベント、デジタルプラットフォームを通じて何百万人に届く啓発キャンペーンで頻繁に協力しています。この高まった認識と患者サポートが市場拡大の主要な推進力です。
新しい薬剤の製剤と投与メカニズムにおける研究開発の成長
研究開発の進展が、てんかん治療のアプローチを再構築しています。薬剤メーカーは、効果の向上、副作用の軽減、徐放性製剤の開発に注力しています。経皮および経鼻システムを含む新しい薬剤投与技術が、患者のコンプライアンスを向上させます。これらの革新は、発作の頻度を減少させ、患者の生活の質を向上させます。企業は、遺伝子変異をターゲットにした個別化医療と精密医療への研究開発投資を増やしています。いくつかのパイプライン薬は、後期試験で有望な結果を示しています。グローバルてんかん薬市場は、これらの技術的および臨床的進展とともに拡大し続けています。これは、新規参入者やバイオテクノロジーと製薬会社間の協力を促進します。
- 例えば、2024年の経鼻剤は、成人の直接比較試験で経口療法に対して3.2時間の発作初回減少の中央値を示しました。これらの革新は、発作の頻度を減少させ、患者の生活の質を向上させます。企業は、遺伝子変異をターゲットにした個別化医療と精密医療への研究開発投資を増やしています。
支援的な医療政策と償還フレームワーク
てんかん治療を支援する強力な政府政策が、薬剤のアクセスを強化しています。先進地域での償還フレームワークは、先進的な治療法を患者にとってより手頃な価格にしています。ヨーロッパと北アメリカの国民医療プログラムは、保険適用の下でのてんかん薬の包含を促進しています。公衆衛生当局は、包括的な神経ケアネットワークの必要性を強調しています。てんかん管理センターの拡大も、治療結果を強化するのに役立ちます。この構造化された支援は、小児および高齢者を含むすべての人口統計での採用を増加させます。グローバルてんかん薬市場は、有利な政策と継続的な政策改革から勢いを得ています。患者の手頃な価格の改善が、治療セグメントの長期的な安定性を生み出しています。
ジェネリック薬と費用対効果の高い治療法の採用の増加
手頃な抗てんかん薬の需要の高まりが市場の拡大を促進しています。主要な薬の特許期限切れが、いくつかの地域でのジェネリック製造を促進しました。ジェネリック薬は治療効果を維持しつつコストメリットを提供し、低所得国でのアクセスを向上させます。世界中の医療システムは、治療費を削減するためにジェネリック薬の使用を奨励しています。ジェネリック競争の拡大は、ブランドメーカーの革新も促進します。世界のてんかん薬市場は、ブランドとジェネリックのセグメント間でバランスの取れた成長を遂げています。製薬会社は、コスト主導の市場で競争優位を維持するためにポートフォリオを多様化しています。この動的なバランスは、てんかん薬のグローバルサプライチェーンを強化します。
市場動向:
個別化医療と精密治療への注目の高まり
個別化治療戦略がてんかん管理において注目を集めています。ゲノム学とバイオマーカーに基づく診断の進歩により、患者特有の薬剤選択が可能になっています。製薬開発者は、精密医療を利用して副作用を最小限に抑え、治療効果を向上させています。人工知能の患者プロファイリングへの統合が、データ駆動型の薬剤カスタマイズをサポートしています。病院は、予測分析を採用して投薬と治療の組み合わせを最適化しています。世界のてんかん薬市場は、これらの臨床意思決定における革新から恩恵を受けています。学術機関と臨床機関の共同研究が、てんかんの分子理解を向上させています。この傾向は、より良い長期的な結果をサポートし、薬剤耐性のリスクを軽減します。
- 例えば、最近のコンソーシアム資金による研究では、ADIPOQ、HEY2、FUT10が2024年の研究で頭頸部がんの潜在的な予測バイオマーカーとして特定されるなど、さまざまな疾患における治療反応に関連する新しいバイオマーカーが特定されています。このようなバイオマーカーの使用における一般的な傾向は、より良い長期的な結果をサポートし、より個別化された医療アプローチを可能にすることで薬剤耐性のリスクを軽減することを目指しています。
デジタルヘルスプラットフォームとリモートモニタリングツールの利用拡大
デジタル技術は、継続的なモニタリングを可能にすることでてんかんケアを変革しています。ウェアラブルデバイスやスマートフォンベースの発作追跡アプリケーションが患者管理を改善しています。リアルタイムのデータ伝送が、医師が治療計画を効率的に調整するのをサポートします。遠隔医療プラットフォームは、遠隔地の患者が専門的な神経学的相談を受けるのを支援しています。製薬会社は、デジタルアドヒアランスツールを薬剤プログラムに統合しています。世界のてんかん薬市場は、技術主導の患者エンゲージメントモデルに向けて進化しています。これらのツールは、ポストマーケットサーベイランスとファーマコビジランスのための貴重なデータも収集します。この傾向は、治療結果の改善と患者満足度を保証します。
- 例えば、地域の遠隔神経学ネットワークは、地方のクリニックを専門医に接続し、初回相談のための患者の移動を完全に排除することがよくあります。製薬会社は、スマートブリスター、センサー対応吸入器、モバイルアプリを使用して薬の服用習慣を監視し改善するなど、デジタルアドヒアランスツールを薬剤プログラムに統合しています。
次世代抗てんかん薬のパイプラインの拡大
抗てんかん薬の研究パイプラインはますます多様化し、進化しています。企業はシナプス調節やイオンチャネルの調整といった新しいメカニズムをターゲットにしています。鎮静作用や認知への影響を軽減した革新的な薬の承認率が増加しています。バイオテクノロジーのスタートアップと既存企業のパートナーシップが製品開発を加速させています。規制当局は、薬剤耐性てんかんに対応する薬に対して迅速な承認を提供しています。これらの共同研究フレームワークは、世界のてんかん薬市場に利益をもたらしています。新しい治療クラスは、先進地域全体の競争ダイナミクスを再構築しています。この傾向は、よりターゲットを絞った効率的な治療アプローチへのシフトを強調しています。
薬の発見と臨床試験における人工知能の統合
人工知能は、てんかんの薬開発の効率を向上させています。機械学習モデルは化合物の挙動を予測し、臨床結果を最適化するのに役立ちます。AIツールは、薬候補と潜在的なバイオマーカーの特定を加速します。製薬の研究開発チームは、より安全で効果的な化合物を設計するためにAIを使用しています。自動化されたデータ分析は、臨床試験管理の精度を向上させます。世界のてんかん薬市場は、AIを活用した革新の強力な採用を目撃しています。この統合は、より迅速な規制提出と市場後の分析をサポートします。この傾向は、研究パイプライン全体の生産性と透明性を向上させます。
市場課題の分析:
ブランド療法の高コストと発展途上地域でのアクセスの制限
ブランド抗てんかん薬の高コストは、低所得国の患者にとって大きな障壁となっています。限られた医療インフラと一貫性のない償還政策が、必須医薬品へのアクセスを制限しています。神経学の専門家の不足も診断と治療開始を遅らせます。患者はしばしば、経済的制約のために古い薬のレジメンに頼らざるを得ません。世界のてんかん薬市場は、地域間での薬の分配における格差に直面しています。高価格戦略は、特に農村地域での一貫した治療の遵守を妨げます。政府は、経済性と革新のインセンティブのバランスを取ろうとしています。この問題は、質の高い医療への公平なアクセスを制限し続けています。
薬の副作用、耐性問題、および規制の複雑さ
めまいや疲労、行動の変化などの副作用は、患者の遵守を低下させます。長期療法での耐性の発展は、時間とともに薬の効果を低下させます。薬剤耐性てんかんにおける多剤療法の管理は、治療にさらなる複雑さを加えます。安全性試験と薬剤安全監視のための規制要件は厳格であり、製造業者のコストを増加させます。世界のてんかん薬市場は、厳格な臨床評価手続きのために承認が遅れることがあります。小規模企業は規制の要求を満たすのに苦労し、革新を遅らせます。副作用報告システムも継続的な監視投資を必要とします。これらの課題は、市場拡大と持続的な収益性に対する障害を生み出します。
市場機会:
バイオロジクスと革新的治療アプローチの出現
生物学的薬剤と神経保護療法は、新しい治療の可能性を開いています。神経遺伝学と分子生物学の進歩は、標的を絞った薬剤開発を促進しています。製薬会社は、難治性てんかんに対する抗体ベースの治療法やペプチドモジュレーターを探求しています。世界のてんかん薬市場は、これらの新しいメカニズムから利益を得る位置にあります。再生医療と細胞ベースの治療の研究拡大は、長期的な管理の可能性を提供します。学術機関との協力がこれらの臨床革新を推進しています。症状の抑制ではなく、病気の修正に焦点を当てることで、持続的な治療価値を生み出します。
未開拓の新興市場への拡大とデジタルヘルス統合
アジア太平洋、ラテンアメリカ、アフリカでの医療投資の増加は、大きな機会を提供します。認識の高まりと診断施設の改善が患者層を拡大しています。デジタルヘルスの統合により、製薬会社は遠隔医療ソリューションをサポートできます。世界のてんかん薬市場は、テレヘルスによるアクセス向上から利益を得ると期待されています。現地の流通業者や政府とのパートナーシップが市場浸透を強化します。e-ファーマシーチャネルの採用が進むことで、製品の利用可能性がさらに広がります。これらの要因が組み合わさり、グローバルな展開と長期的な収益の持続可能性を強化します。
市場セグメンテーション分析:
抗てんかん薬の世代別
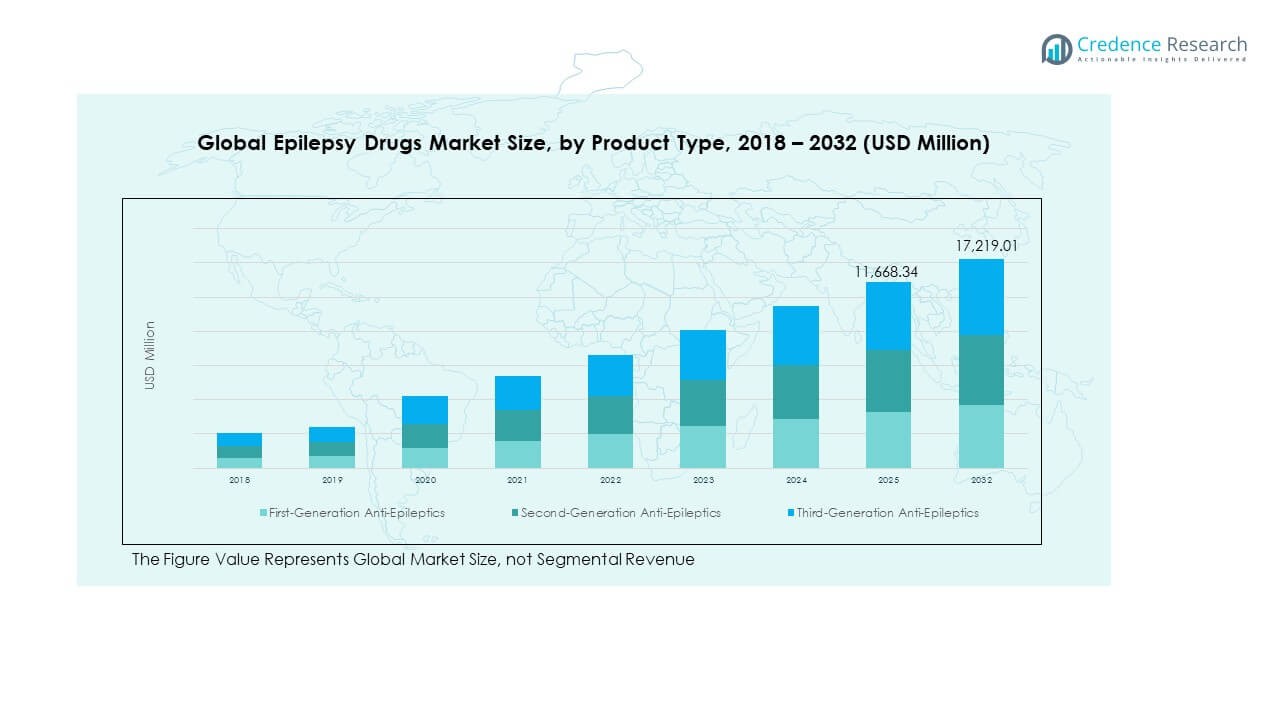
世界のてんかん薬市場は、第一世代、第二世代、第三世代の抗てんかん薬に分かれています。フェニトインやカルバマゼピンを含む第一世代の薬剤は、確立された臨床効果と低コストのため、広く使用されています。ラモトリギンやレベチラセタムなどの第二世代の薬剤は、安全性プロファイルの改善と相互作用の少なさから、現在の処方を支配しています。ペランパネルやブリバラセタムを含む第三世代の薬剤は、高度な製剤と標的メカニズムによって急速に採用されています。より良い耐容性と認知副作用の軽減を提供する新しい薬剤への継続的な移行から利益を得ています。次世代分子への研究開発投資の増加が、患者グループ全体での治療オプションをさらに拡大します。
- 例えば、2020年に結果が発表され、承認に至ったセノバメートの第III相試験では、最高用量を受けた患者の28%が維持期に発作のない状態を達成し、局所発作におけるプラセボの9%と比較されました[1]。より良い耐容性と認知副作用の軽減を提供する新しい薬剤への継続的な移行から利益を得ています。次世代分子への研究開発投資の増加が、患者グループ全体での治療オプションをさらに拡大します。
薬剤クラス別
市場は、ナトリウムチャネルブロッカー、GABAモジュレーター、カルシウムチャネルブロッカー、SV2A受容体リガンド、その他に分かれています。ナトリウムチャネルブロッカーは、部分発作および全般発作の制御に効果的であるため、大きなシェアを占めています。GABAモジュレーターは、広範な治療範囲と好ましい臨床結果に支えられ、安定した需要を維持しています。カルシウムチャネルブロッカーは、難治性てんかんにおける役割で注目を集めています。レベチラセタムを中心としたSV2A受容体リガンドは、優れた安全性と薬物動態により成長を続けています。薬剤メカニズムにおける一貫した革新と多様化を示しています。
- 例えば、2023年のグローバルレジストリは、レベチラセタムの安定した薬物動態プロファイルを強調し、ポリファーマシー集団における用量調整の最小化と低い相互作用リスクを示しました。これは、薬剤メカニズムにおける一貫した革新と多様化を示しています。同じ期間に、SV2AおよびmTOR経路を活用した組み合わせ療法を探るいくつかのプログラムがあり、治療オプションを広げました。2024年までに、これらの努力は作用機序と治療戦略の継続的な多様化を示しています。
流通チャネル別
流通チャネルには、病院薬局、小売薬局、オンライン薬局が含まれます。病院薬局は、複雑なてんかん症例の処方率が高いため、市場をリードしています。小売薬局は、都市部での患者のアクセスのしやすさから強い存在感を持っています。オンライン薬局は、宅配とデジタル処方箋の需要が増加しているため急速に拡大しています。これは、世界の医療流通における電子商取引の影響力の増大を反映しています。
セグメンテーション:
抗てんかん薬の世代別
- 第一世代抗てんかん薬
- 第二世代抗てんかん薬
- 第三世代抗てんかん薬
薬剤クラス別
- ナトリウムチャネル遮断薬
- GABAモジュレーター
- カルシウムチャネル遮断薬
- SV2A受容体リガンド
- その他
流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
北アメリカ
北アメリカのてんかん薬市場規模は、2018年に31億5478万ドルと評価され、2024年には46億1478万ドルに増加し、2032年までに74億5410万ドルに達すると予想されており、予測期間中のCAGRは5.8%です。北アメリカは、世界のてんかん薬市場の約43.3%を占めています。強力な医療インフラ、早期診断システム、神経障害に対する広範な保険適用から利益を得ています。ファイザー、UCB、ジョンソン・エンド・ジョンソンなどの主要製薬会社の存在が一貫した革新に貢献しています。薬剤耐性てんかんの研究への投資の増加が市場拡大を支えています。アメリカは、広範な啓発プログラムと先進的な治療へのアクセスで地域を支配しています。カナダとメキシコは、神経治療に対する規制支援を改善しています。第三世代抗てんかん薬の継続的な採用が地域の成長見通しを強化しています。
ヨーロッパ
ヨーロッパのてんかん治療薬市場の規模は、2018年に21億0696万米ドルと評価され、2024年には30億0509万米ドルに増加し、2032年までに45億6506万米ドルに達すると予測されており、予測期間中の年平均成長率は4.9%です。ヨーロッパは世界市場の約26.6%を占めています。強力な公的医療制度、政府の償還政策、活発な神経学研究プログラムに支えられています。ドイツ、フランス、イギリスなどの国々は、高い患者認識と臨床専門知識により主要な貢献者です。精密医療における製薬の革新と支援的な治療政策が需要を促進しています。学術機関と医療企業の協力が臨床結果を向上させています。欧州医薬品庁からの規制支援が新製品の承認を加速しています。遠隔医療プラットフォームの拡大が東欧全体での治療アクセスの向上に寄与しています。
アジア太平洋
アジア太平洋のてんかん治療薬市場の規模は、2018年に13億1063万米ドルと評価され、2024年には21億0979万米ドルに増加し、2032年までに38億7436万米ドルに達すると予測されており、予測期間中の年平均成長率は7.4%です。アジア太平洋は世界のてんかん治療薬市場の約22.4%を占めています。医療投資の増加と診断率の向上により、最も急成長している地域です。中国、インド、日本での製薬製造能力の拡大が薬剤の供給を強化しています。政府主導の医療近代化と神経障害に関する啓発プログラムから恩恵を受けています。オンライン薬局の浸透が農村地域での薬剤アクセスを改善しています。手頃な価格のジェネリック抗てんかん薬の需要が市場の安定成長を支えています。グローバル企業と地域プレーヤーの協力が市場浸透を強化しています。
ラテンアメリカ
ラテンアメリカのてんかん治療薬市場の規模は、2018年に3億4159万米ドルと評価され、2024年には4億9865万米ドルに増加し、2032年までに7億1093万米ドルに達すると予測されており、予測期間中の年平均成長率は4.1%です。ラテンアメリカは世界市場の約4.1%を占めています。医療認識の向上と病院インフラの改善から恩恵を受けています。ブラジルは強力な公衆衛生イニシアチブに支えられ、市場をリードしています。メキシコ、アルゼンチン、チリでの神経ケアへのアクセス拡大が治療採用を支えています。ジェネリック製剤への注力の高まりがてんかん治療をより手頃にしています。地域政府はてんかんケアを国の健康プログラムに統合する努力を増やしています。地元の流通業者と多国籍製薬会社の継続的なパートナーシップから利益を得ています。
中東
中東のてんかん治療薬市場の規模は、2018年に1億9696万米ドルと評価され、2024年には2億6541万米ドルに増加し、2032年までに3億5864万米ドルに達すると予測されており、予測期間中の年平均成長率は3.4%です。この地域は世界のてんかん治療薬市場の約2.1%を占めています。医療支出の増加と専門病院へのアクセス改善により推進されています。サウジアラビアやUAEを含むGCC諸国は、強力な医療投資により地域の需要を支配しています。てんかんの有病率の増加と政府の健康機関による啓発イニシアチブが診断率を改善しています。ヨーロッパや北米からの医薬品輸入が治療の利用可能性を支えています。デジタルヘルスケアプラットフォームと遠隔相談の拡大が治療フォローアップを改善しています。公私の医療協力を通じて市場は着実に進展しています。
アフリカ
アフリカてんかん治療薬市場の規模は、2018年に1億2093万米ドルと評価され、2024年には1億9608万米ドルに増加し、2032年までに2億5592万米ドルに達すると予想されています。予測期間中のCAGRは2.9%です。アフリカは世界市場シェアの約1.5%を占めています。限られた医療インフラのため、診断と治療のアクセスに課題があります。国際保健機関の取り組みにより、認識と薬剤の利用可能性が向上しています。南アフリカとエジプトは、医療改革の進展に伴い、主要な地域市場として浮上しています。非政府プログラムは、てんかんに関連するスティグマを減少させるのに役立っています。公的医療施設でのジェネリック薬の採用が増加しています。国際援助、医療訓練、薬剤流通ネットワークの改善を通じて、ゆっくりと着実に拡大を続けています。
主要プレイヤー分析:
- UCB S.A.
- Pfizer Inc.
- Sanofi S.A.
- GlaxoSmithKline plc
- Novartis AG
- Eisai Co., Ltd.
- Johnson & Johnson
- 大塚製薬株式会社
- Jazz Pharmaceuticals plc
- AbbVie Inc.
競争分析:
世界のてんかん治療薬市場は、多国籍および地域プレイヤー間の激しい競争が特徴です。UCB S.A.、Pfizer Inc.、Sanofi S.A.、GlaxoSmithKline plc、Novartis AG、Eisai Co., Ltd.などの主要企業が含まれます。これらの企業は、製品の革新、臨床効果、安全性で競争しています。耐容性が向上し、副作用が最小限の次世代抗てんかん薬の開発に注力しています。戦略的な合併、研究協力、規制承認が市場の拡大を促進します。企業は、薬剤耐性てんかんや小児症例に対応するため、ポートフォリオを拡大しています。R&Dと精密医療への継続的な投資が市場のリーダーシップを支えています。
最近の展開:
- 2023年10月、サノフィはフリジウム(クロバザム)を含む10のCNSブランドをファーマノビアに売却しました。フリジウムは他のてんかん治療薬と併用される補助療法として使用されており、この取引はサノフィのCNSポートフォリオにおける戦略的な転換を示しました。ファーマノビアは、規制当局や医療パートナーとの協力のもと、継続的な商業化と潜在的なパイプラインの考慮を引き継ぎます。
- 2024年11月、Neurelis, Inc.は、2歳から5歳のてんかん患者の発作クラスター治療のためのVALTOCO®(ジアゼパム鼻スプレー)を調査するStellina研究の登録プロセスからの研究デザインに関する洞察を共有しました。この議論では、治療抵抗性てんかんを持つ幼児集団に特有の登録の課題が強調され、将来の小児試験デザインを情報提供し、この若年層のデータ収集を加速させるための戦略が提案されました。
レポートのカバレッジ:
この調査レポートは、抗てんかん薬の世代、薬剤クラス、流通チャネルに基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形作る市場動態、規制シナリオ、技術的進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 精密医療と遺伝子ベースの治療法がてんかん治療アプローチを再定義します。
- AIを活用した臨床意思決定ツールが診断と患者モニタリングの効率を向上させます。
- デジタルヘルスの統合が遠隔医療を拡大し、治療の遵守を改善します。
- バイオ医薬品とペプチドベースの薬剤の成長が利用可能な治療オプションを多様化します。
- 新興地域での医療インフラの拡大がアクセス性を向上させます。
- 製薬会社とバイオテクノロジー企業のパートナーシップが薬剤革新サイクルを加速させます。
- 神経学研究への政府支援の増加が臨床の進展を促進します。
- ジェネリック薬の競争が引き続き手頃な価格と普及を改善します。
- 患者中心のケアモデルが個別化治療と安全性モニタリングを促進します。
- 継続的な研究開発投資が薬剤耐性てんかん管理の革新を持続させます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の世界てんかん薬市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、世界のてんかん薬市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたグローバルてんかん薬市場のセグメントはどれですか?
グローバルてんかん薬市場の成長を促進している主な要因は何ですか?
グローバルてんかん薬市場の主要企業はどこですか?
2024年にグローバルてんかん薬市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 てんかん治療薬市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2018、the forecast period年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のてんかん治療薬市場市場スナップショット
- 2.1.1 市場規模 – 実績(2018)および予測(the forecast period) (2018: USD 7,231.85 million → forecast year: USD 17,219.01 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 てんかん治療薬市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2018年 対 年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2018年
- 2.3.2 数量シェア上位10社 – 2018年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. てんかん治療薬市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるてんかん治療薬市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 てんかん治療薬市場市場の成長要因
- 3.3 てんかん治療薬市場市場の抑制要因および課題
- 3.4 てんかん治療薬市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 てんかん治療薬市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 てんかん治療薬市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、てんかん治療薬市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 てんかん治療薬市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – the forecast period年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – the forecast period年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. てんかん治療薬市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2018)
- 5.1.2 国別世界輸出数量(2018)
- 5.1.3 国別世界輸入金額(2018)
- 5.1.4 国別世界輸入数量(2018)
- 5.1.5 国別純貿易収支(2018)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2018)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はてんかん治療薬市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 てんかん治療薬市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2018年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 てんかん治療薬市場市場シェア分析 – 2018年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2018年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 てんかん治療薬市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 てんかん治療薬市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新てんかん治療薬市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のてんかん治療薬市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2018年・年)
- 7.1.2 チャネル構成比の推移(the forecast period)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 the forecast period年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のてんかん治療薬市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のてんかん治療薬市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のてんかん治療薬市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのてんかん治療薬市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のてんかん治療薬市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのてんかん治療薬市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. てんかん治療薬市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
