
市場概要:
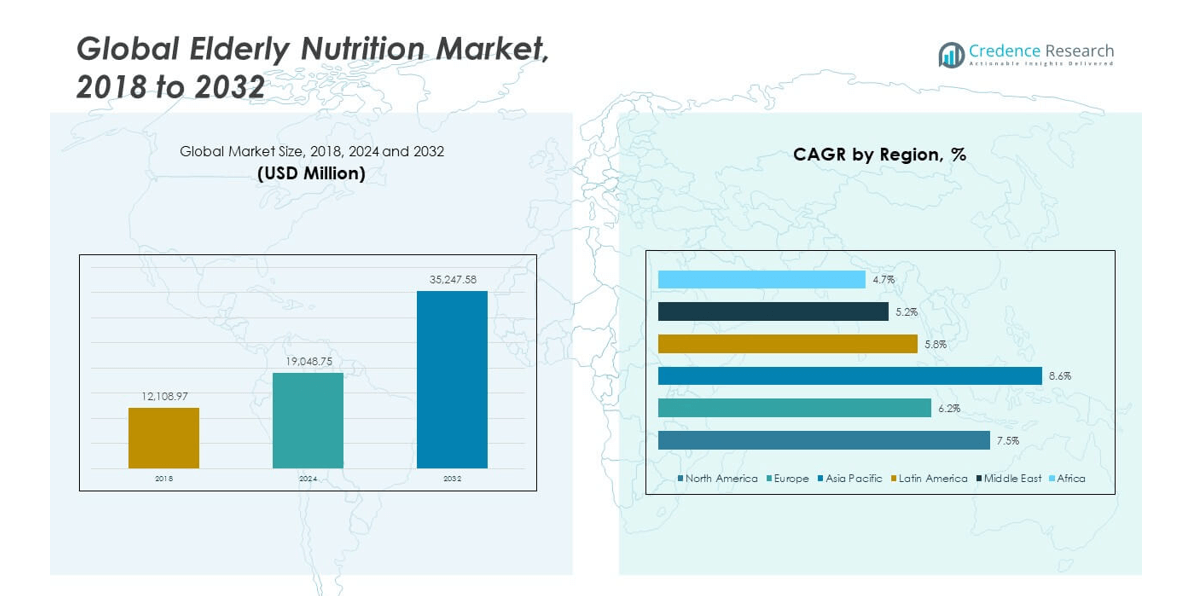
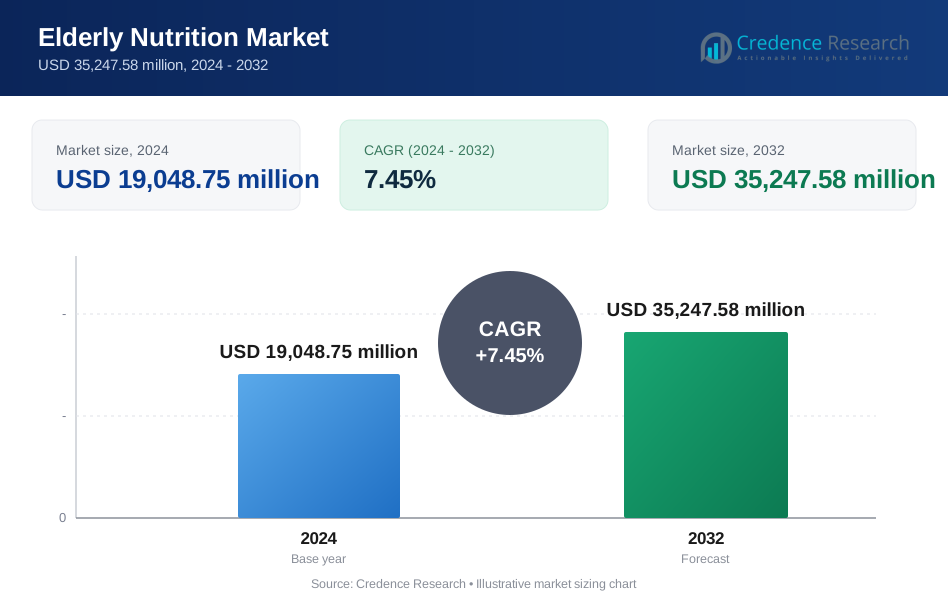
世界の高齢者栄養市場の規模は、2018年に12,108.97百万米ドルから2024年に19,048.75百万米ドルと評価され、予測期間中に年平均成長率(CAGR)7.45%で2032年には35,247.58百万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の高齢者栄養市場規模 | 19,048.75百万米ドル |
| 高齢者栄養市場、CAGR | 7.45% |
| 2032年の高齢者栄養市場規模 | 35,247.58百万米ドル |
市場の成長は、高齢者人口の増加と世界的な寿命の延長によって促進されています。高齢者は栄養失調や慢性疾患のリスクが高くなります。栄養製品は筋力、骨の健康、免疫機能をサポートします。医療提供者は予防ケアのために栄養補助食品を推奨しています。健康的な老化に対する認識の向上が採用率を改善します。製品の革新は、消化のしやすさと高い栄養密度に焦点を当てています。すぐに消費できる形式が日常使用をサポートします。医療栄養は高齢者ケアプランでより強い役割を果たします。
北米は先進的な医療システムと強い消費者意識により市場をリードしています。ヨーロッパは高齢者人口の割合が高く、予防医療に焦点を当てています。日本は急速な人口高齢化と臨床栄養の採用で際立っています。中国は高齢者数の増加と都市部の医療アクセスの向上により強い成長を示しています。インドと東南アジアは収入レベルの向上とケア意識の向上で台頭しています。ラテンアメリカは民間医療の拡大を通じて着実に成長しています。中東市場は初期段階ですが、長期的な可能性を示しています。
市場の洞察:
- 世界の高齢者栄養市場は、2018年に121億897万米ドル、2024年に190億4875万米ドルに達し、2032年には352億4758万米ドルに達すると予測されており、高齢化社会と予防医療の採用に支えられ、年平均成長率7.45%で成長しています。
- 北米は2024年に約43.8%のシェアを持ち、強力な医療アクセスによりリードし、アジア太平洋地域は急速な高齢化と所得成長により29.5%で続き、ヨーロッパは公共医療支援と高齢者比率により約17.5%を占めました。
- アジア太平洋地域は、増加する高齢者人口、都市化、家族主導のケア決定、栄養製品へのアクセス拡大に支えられ、29.5%のシェアで最も成長が速い地域です。
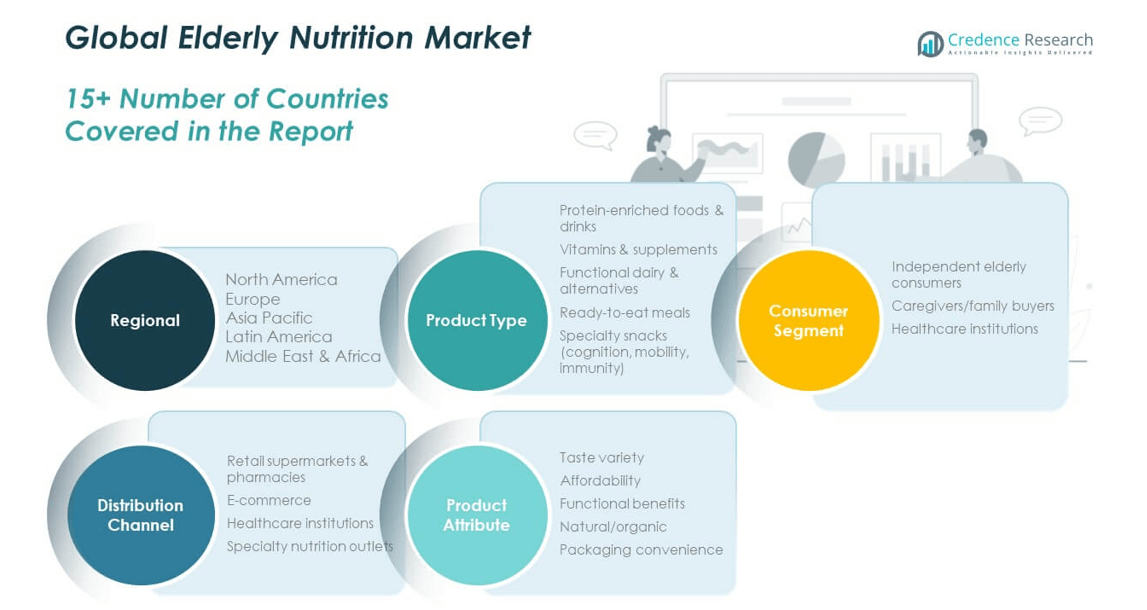
- 製品タイプ別では、タンパク質強化食品と飲料が約35%のシェアを占め、筋肉の健康と微量栄養素のサポートに焦点を当てたビタミンとサプリメントが約28%で続きました。
- 即席食品は約18%を占め、機能性乳製品代替品と専門スナックが合わせて約19%を占め、利便性とターゲット健康効果に支えられています。
市場の推進要因:
高齢化人口と平均寿命の急速な成長
世界の高齢者栄養市場は、先進国および新興国での平均寿命の上昇から恩恵を受けています。高齢者人口は世界中で他の年齢層よりも速く拡大しています。この変化は、年齢特有の食事サポート製品の需要を高めます。高齢者は吸収率の低下により、より高い栄養ギャップに直面します。医療システムは健康的な老化をサポートするために栄養を促進します。政府は公共健康プログラムを通じて高齢者の健康を支援します。栄養ブランドは高齢者の食事ニーズに製品を合わせます。この人口動態の変化は長期的な市場需要を支えます。
- 例えば、ネスレヘルスサイエンスは、バランスの取れたタンパク質、ビタミン、ミネラルを1日分の摂取量で提供する製品を備え、筋肉と免疫の健康をサポートするために高齢者栄養ポートフォリオを拡大しました。
慢性および年齢関連の状態の高い有病率
慢性疾患は、世界中の高齢者で急激に増加しています。糖尿病、骨粗鬆症、心血管疾患などの状態が含まれます。栄養は病気管理戦略において重要な役割を果たします。医師は高齢者患者に合わせた食事を推奨します。臨床栄養は回復と日常の健康維持をサポートします。機能性栄養素は免疫と筋肉の喪失の懸念に対処します。世界の高齢者栄養市場は医療ガイダンスに製品を合わせます。病気の負担は一貫した製品の採用を促進し続けます。
- 例えば、アボットのエンシュアエンライブは、1食分あたり20グラムのタンパク質と1.5グラムのHMBを提供し、高齢者の筋力をサポートすることが臨床的に示されています。
予防医療と栄養に対する意識の高まり
予防医療は高齢者の間で優先順位を得ています。高齢者は独立性と移動性を維持するために栄養を求めます。介護者も食事製品の選択に影響を与えます。健康キャンペーンは高齢者の健康のための栄養の利点を強調します。小売薬局は高齢者向けの栄養カテゴリーを促進します。医療専門家は食事に基づく予防アプローチを指導します。栄養ブランドは教育と明確なラベリングに投資します。意識の向上は定期的な消費習慣を改善します。
施設および在宅高齢者ケアの拡大
核家族構造により高齢者ケア施設が拡大しています。都市部では在宅ケアサービスも成長しています。栄養は高齢者ケアのルーチンの中心を成しています。ケア提供者は標準化された信頼性のある栄養製品を好みます。すぐに使える形式は日々の食事スケジュールをサポートします。病院は治療後の回復計画に栄養を統合しています。グローバル高齢者栄養市場は両方のケアモデルをサポートしています。ケアインフラの成長は製品需要を強化します。
市場動向:
状態特化および個別化栄養へのシフト
高齢者消費者は特定の健康ニーズに合った栄養を求めています。製品は骨の健康、消化、免疫をターゲットにしています。個別化された処方は都市部の高齢者の間で関心を集めています。ブランドは年齢や状態に基づくポジショニングを使用しています。医療のインプットが製品開発戦略を導きます。パッケージはターゲットとした機能的利益を強調しています。グローバル高齢者栄養市場はこのカスタマイズトレンドを反映しています。需要は一般的な栄養製品よりも個別化されたものを好みます。
- 例えば、大塚の高齢者向け栄養ラインは、高齢者の水分補給と代謝バランスをサポートするために、調整された電解質と微量栄養素プロファイルを組み込んでいます。
便利で摂取しやすい形式の成長
便利さが高齢者ユーザーの製品選択を促します。液体サプリメントや柔らかいテクスチャーが好まれます。嚥下しやすさは咀嚼困難なユーザーをサポートします。シングルサーブのパッケージはポーションコントロールを改善します。すぐに飲める形式は日々の遵守をサポートします。ケア施設は標準化されたサービングを好みます。グローバル高齢者栄養市場は使いやすさのニーズに適応しています。形式の革新が摂取の一貫性を向上させます。
- 例えば、伊利は日常摂取用に設計された高齢者栄養飲料を導入し、家庭や施設での一貫した使用をサポートする常温保存可能な形式を提供しています。
クリーンラベルと自然成分の需要増加
高齢者消費者はシンプルな処方に強い信頼を示しています。クリーンラベルは添加物に対する懸念を減少させます。自然成分は長期的な消費の信頼をサポートします。ブランドは植物ベースおよび乳製品ベースのタンパク質を強調しています。透明性が介護者の間でのブランドの信頼性を向上させます。規制の焦点がクリーンな製品基準をサポートします。グローバル高齢者栄養市場は成分の精査を反映しています。クリーンな栄養トレンドが新製品の発売を形作ります。
栄養とデジタル健康ガイダンスの統合
デジタル健康ツールが高齢者の栄養計画をサポートします。アプリは食事の遵守と健康目標を追跡します。遠隔医療プラットフォームが栄養選択をリモートでガイドします。介護者は摂取量を監視するためにデジタルツールを使用します。ブランドは健康プラットフォームと提携してエンゲージメントを図ります。教育が正しい製品使用を改善します。グローバル高齢者栄養市場はデジタルケアモデルと一致しています。技術が栄養の遵守を向上させます。
市場課題分析:
高齢者の価格制約と価格感度
高齢者消費者はしばしば固定収入に依存しています。プレミアム栄養製品は価格の障壁に直面します。価格感度がリピート購入行動に影響を与えます。公的医療保険のカバー範囲は地域によって大きく異なります。限られた補償が臨床栄養へのアクセスを制限します。ブランドは品質とコストのバランスを取るプレッシャーに直面しています。グローバル高齢者栄養市場は不均一な価格受容に直面しています。コストの懸念が発展途上地域での浸透を制限します。
規制の複雑さと製品信頼の問題
栄養製品は厳しい規制の監視を受けています。コンプライアンス要件は国によって異なります。主張は医療および栄養基準を満たす必要があります。誤解を招くラベルは消費者の信頼を損ないます。高齢者ユーザーには明確な使用ガイダンスが必要です。承認のタイムラインが製品の発売を遅らせます。世界の高齢者栄養市場は厳しい監視の下で運営されています。規制の複雑さが運営上の課題を増加させます。
市場機会:
アジアの新興高齢者人口への拡大
アジアでは高齢者人口が急速に増加しています。都市化により栄養製品へのアクセスが向上しています。所得の増加が予防的健康支出を支えています。政府は高齢者医療イニシアチブを推進しています。地域の食事に適応した製品を地元ブランドが提供します。薬局やクリニックを通じて流通ネットワークが拡大しています。世界の高齢者栄養市場はアジアで勢いを増しています。早期参入は長期的な成長の可能性を提供します。
臨床および機能的栄養ソリューションの革新
臨床栄養は強力な成長機会を提供します。製品は回復、移動性、免疫のニーズをサポートします。病院は栄養に基づくケアプロトコルを増やしています。機能性成分が製品の差別化を強化します。研究は高齢者向けの栄養成果をターゲットにしたものをサポートします。医療提供者とのパートナーシップが採用を改善します。世界の高齢者栄養市場は革新への焦点から利益を得ています。高度な処方がプレミアムな位置付けをサポートします。
市場セグメンテーション分析:
製品タイプ別
経口栄養補助食品は日常的な予防使用のため最大のシェアを形成しています。経腸栄養は嚥下や消化に制限がある患者をサポートします。静脈栄養は重症患者や重度の栄養失調ケースに対応します。栄養補助食品は日常食の微量栄養素のギャップに対応します。機能性食品と飲料は利便性と味の魅力で需要を得ています。革新はバランスの取れた処方と容易な吸収に焦点を当てています。医療の推奨が製品の信頼性をサポートします。世界の高齢者栄養市場は製品カテゴリー全体で強い多様性を反映しています。
- 例えば、ネスレの経口臨床栄養製品は、病院で広く使用され、高齢患者の臨床的なタンパク質とカロリーの要件を満たしています。
消費者セグメント別
60~70歳のグループは予防的健康に焦点を当てることで早期採用を推進します。71~80歳のセグメントは臨床栄養への依存度が高いです。80歳以上のグループは支援給餌ソリューションに依存しています。男性の高齢者ユーザーは筋肉と心臓の健康に焦点を当てます。女性の高齢者ユーザーは骨の強さと免疫を優先します。介護者はすべてのグループで製品選択に影響を与えます。健康意識が一貫した使用パターンを形成します。セグメントのニーズは年齢と性別によって異なります。
- 例えば、アボットは異なるエンシュアのバリアントを位置付け、筋肉サポート、骨の健康、血糖コントロールに対応し、年齢および性別に特化した栄養ニーズに合わせた処方を行っています。
流通チャネル別
病院薬局は臨床およびケア後の栄養供給を通じてリードしています。小売薬局は簡単なアクセスとリピート購入をサポートします。オンラインプラットフォームは自宅配送とサブスクリプションのために成長しています。スーパーマーケットとハイパーマーケットは歩行可能な高齢者消費者にサービスを提供します。直接消費者モデルはブランドのエンゲージメントと教育をサポートします。チャネルの選択はケアの強度と移動性に依存します。信頼と利用可能性がチャネルの好みを駆動します。流通の多様性が市場の到達をサポートします。
製品属性別
タンパク質強化製品は筋肉の減少に対する懸念に対応します。繊維強化オプションは消化と腸の健康をサポートします。ビタミンとミネラルで強化された製品は欠乏を防ぎます。低糖製品は糖尿病の高齢者に適しています。乳糖不耐症の方には乳糖フリー製品が役立ちます。属性に基づく選択は遵守を向上させます。明確なラベル表示は情報に基づいた選択を導きます。属性に焦点を当てることで差別化が強化されます。
セグメンテーション:
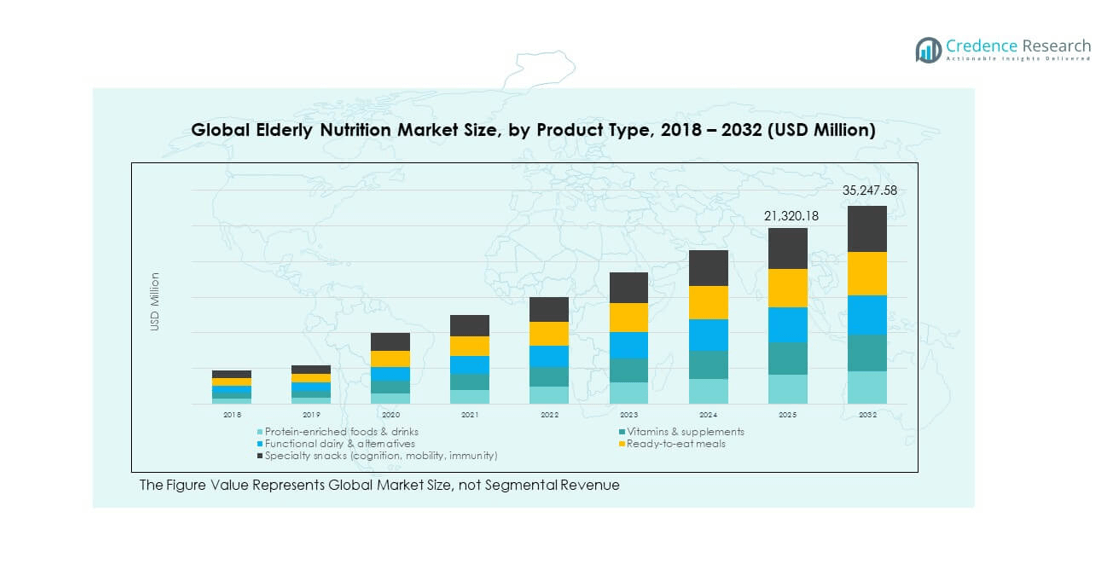
製品タイプ別
- 経口栄養補助食品
- 経腸栄養
- 経静脈栄養
- 栄養補助食品
- 機能性食品および飲料
消費者セグメント別
- 60–70歳
- 71–80歳
- 80歳以上
- 男性高齢者
- 女性高齢者
流通チャネル別
- 病院薬局
- 小売薬局
- オンラインプラットフォーム
- スーパーマーケットおよびハイパーマーケット
- 直接消費者向け
製品属性別
- タンパク質強化
- 繊維強化
- ビタミンとミネラルで強化
- 低糖
- 乳糖フリー
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカ
北アメリカの高齢者栄養市場の規模は、2018年に53億5,501万米ドルと評価され、2024年には83億3,763万米ドルに達し、2032年には154億7,015万米ドルに達すると予測されており、予測期間中に年平均成長率(CAGR)7.5%を記録します。2024年には北アメリカは約43.8%の市場シェアを占めました。この地域は先進的な医療システムと強力な予防栄養意識によりリードしています。高齢者の消費者は日常の健康サポートのために積極的にサプリメントを採用しています。病院は回復プロトコルに栄養を統合しています。小売薬局は高い製品の入手可能性を確保しています。保険のカバーにより臨床栄養へのアクセスがサポートされています。世界の高齢者栄養市場は、ここでの強力な医師の推薦レベルから利益を得ています。
ヨーロッパ
ヨーロッパの高齢者栄養市場の規模は、2018年に22億4,434万米ドルと評価され、2024年には33億3,577万米ドルに達し、2032年には56億851万米ドルに達すると予測されており、予測期間中に年平均成長率(CAGR)6.2%を記録します。2024年にはヨーロッパは約17.5%の市場シェアを占めました。西ヨーロッパでは高齢化の人口動態が需要に強く影響しています。公的医療システムは予防的な高齢者ケアを重視しています。栄養製品は臨床的な食事ガイドラインに沿っています。薬局は主要な流通チャネルとして残っています。ホームケアの採用は安定した消費をサポートしています。世界の高齢者栄養市場は、規制されたヨーロッパの需要から安定性を得ています。
アジア太平洋
アジア太平洋高齢者栄養市場の規模は、2018年に33億7,640万米ドルから2024年には56億1,880万米ドルに評価され、2032年には113億7,120万米ドルに達すると予測されており、予測期間中のCAGRは8.6%です。アジア太平洋地域は2024年に約29.5%の市場シェアを占めました。日本と中国では急速な人口の高齢化が需要を促進しています。都市化により栄養製品へのアクセスが向上しています。所得の増加が予防的健康支出を支えています。家族は購入決定において重要な役割を果たします。地元ブランドは地域の食事に合わせて製品を適応させています。世界の高齢者栄養市場はここで最も急速な成長を示しています。
ラテンアメリカ
ラテンアメリカ高齢者栄養市場の規模は、2018年に5億8,406万米ドルから2024年には9億761万米ドルに評価され、2032年には14億9,051万米ドルに達すると予測されており、予測期間中のCAGRは5.8%です。ラテンアメリカは2024年に約4.8%の市場シェアを占めました。成長は医療アクセスの改善から来ています。都市の高齢者人口は栄養意識が高いです。民間医療の拡大が製品の普及を支えています。薬局は流通の中心にあります。価格感度が購買行動を形作ります。世界の高齢者栄養市場はこの地域で徐々に拡大しています。
中東
中東高齢者栄養市場の規模は、2018年に3億4,324万米ドルから2024年には4億9,411万米ドルに評価され、2032年には7億7,330万米ドルに達すると予測されており、予測期間中のCAGRは5.2%です。この地域は2024年に約2.6%の市場シェアを占めました。政府の医療投資が高齢者ケアサービスを支えています。都市部で栄養意識が高まっています。病院が臨床栄養の需要を牽引しています。小売アクセスは国によって不均一です。輸入品が高級製品供給を支配しています。世界の高齢者栄養市場はここで初期段階の発展を示しています。
アフリカ
アフリカ高齢者栄養市場の規模は、2018年に2億593万米ドルから2024年には3億5,483万米ドルに評価され、2032年には5億3,391万米ドルに達すると予測されており、予測期間中のCAGRは4.7%です。アフリカは2024年に約1.9%の市場シェアを占めました。市場の成長は所得水準によって制限されています。公的医療資金は制約されています。都市部では採用率が高いです。基本的な栄養製品が需要を支配しています。意識向上プログラムが徐々に普及を支えています。世界の高齢者栄養市場はアフリカ全体で長期的な可能性を持っています。
主要プレイヤー分析:
- ネスレ ヘルスサイエンス
- アボット
- 伊利
- 大塚
- ケア/オブ
競争分析:
世界の高齢者栄養市場は中程度から高い競争強度を示しています。大手多国籍企業は強力な臨床ポートフォリオと世界的な流通を通じて支配しています。これらのプレイヤーは科学に裏付けられた製剤と医師の信頼に焦点を当てています。製品の幅広さが予防および臨床栄養のニーズをカバーすることをサポートしています。中規模企業はニッチなポジショニングとクリーンラベル製品で競争しています。地域ブランドは地元の食事に合わせた製品で勢いを増しています。革新はタンパク質バランス、消化サポート、免疫健康に焦点を当てています。戦略的パートナーシップが医療アクセスと小売リーチを強化しています。ブランドの評判と規制遵守が競争ポジショニングを形作ります。革新主導でポートフォリオのアップグレードが続いています。
最近の展開:
- 2025年11月、アボットはインドで新しい高度な「Ensure Diabetes Care」製品を発売しました(具体的には2025年11月13日)。これは血糖値の管理を助け、成人の体重管理をサポートすることを目的としています。この新製品は、4倍のミオイノシトールと低GI炭水化物ブレンドを備えた「トリプルケアシステム」を特徴としており、増加する糖尿病の高齢者人口を直接ターゲットにしています。2025年後半の以前の更新では、活発な成人が加齢による筋肉の減少と戦うための重要な栄養ソリューションとして「Ensure High Protein」の促進も強調されました。
- 2025年5月、大塚製薬ファクトリーアメリカは、ICUメディカルのIVソリューション事業の60%の株式を取得し、2025年5月1日に「Otsuka ICU Medical LLC」という新しい合弁会社を設立することで、臨床栄養分野で重要な一歩を踏み出しました。この動きは、高齢者ケアでよく使用される重要な臨床栄養製品の供給チェーンを強化します。消費者分野では、大塚の「Nature Made」ブランドが2024年3月に「Advanced Multi for Adults Gummies」を発売し、加齢に伴う筋肉、神経、骨の健康をサポートするために特別に設計された高吸収性マグネシウムシトレート製剤を提供しています。
- 2024年6月、ネスレ・ヘルスサイエンスは、体重管理の旅を続ける人々、特にGLP-1薬を使用している人々の栄養ニーズをサポートするために特別に設計された包括的な新しいプラットフォーム「glp-1nutrition.com」を立ち上げました。このプラットフォームは、筋肉の保存と微量栄養素の摂取に対処し、これらの治療を受けている高齢者にとって重要な懸念事項を扱います。さらに、2025年7月には、ビタミン、ミネラル、サプリメント(VMS)資産の戦略的レビューを発表し、「Nature’s Bounty」や「Osteo Bi-Flex」などの主要ブランドを含むこれらの事業を売却してポートフォリオを再集中することを検討しています。パートナーシップの面では、インドでの「Dr. Reddy’s Laboratories」との合弁事業が2024年第2四半期に稼働を開始し、医療栄養ポートフォリオをより広い患者層に提供することを目指しています。
レポートのカバレッジ:
この調査レポートは、製品タイプ、消費者セグメント、流通チャネル、製品属性、地域に基づく詳細な分析を提供します。主要な市場プレーヤーについて、その事業概要、製品提供、投資、収益源、および主要な用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。さらに、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価しています。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供しています。
将来の展望:
- 高齢化が進むことで、世界中で高齢者向けの栄養製品の需要が拡大し続けます。
- 臨床栄養は、病院や急性期後のケア施設での使用が広がります。
- パーソナライズされた栄養ソリューションは、健康意識の高い高齢者の間でより強く採用されます。
- 便利で摂取しやすい形式は、日常的かつ長期的な遵守をサポートします。
- クリーンラベルと透明な処方は、高齢者消費者の信頼を強化します。
- デジタルヘルスプラットフォームは、高齢者の栄養計画とモニタリングを導きます。
- アジア太平洋地域は、急速な人口動態の変化により主要な成長エンジンとして浮上します。
- 在宅高齢者ケアサービスは、栄養製品への依存を増加させます。
- 栄養ブランドと医療提供者の間のパートナーシップは、市場の範囲を拡大します。
- 継続的な革新は、消化、免疫、筋肉の健康サポートに焦点を当てます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
高齢者栄養市場の現在の規模はどのくらいですか?
2025年から2032年の間に、グローバル高齢者栄養市場はどの程度の年平均成長率で成長すると予測されていますか?
高齢者栄養市場の成長を促進している要因は何ですか?
高齢者栄養市場が直面している課題は何ですか?
高齢者栄養市場の主要なプレーヤーは誰ですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 高齢者栄養市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の高齢者栄養市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 19,048.75 million → 2032: USD 35,247.58 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 高齢者栄養市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 高齢者栄養市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における高齢者栄養市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 高齢者栄養市場市場の成長要因
- 3.3 高齢者栄養市場市場の抑制要因および課題
- 3.4 高齢者栄養市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 高齢者栄養市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 高齢者栄養市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、高齢者栄養市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 高齢者栄養市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 高齢者栄養市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は高齢者栄養市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 高齢者栄養市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 高齢者栄養市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 高齢者栄養市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 高齢者栄養市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新高齢者栄養市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の高齢者栄養市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の高齢者栄養市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の高齢者栄養市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の高齢者栄養市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの高齢者栄養市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の高齢者栄養市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの高齢者栄養市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 高齢者栄養市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
