
市場概要:
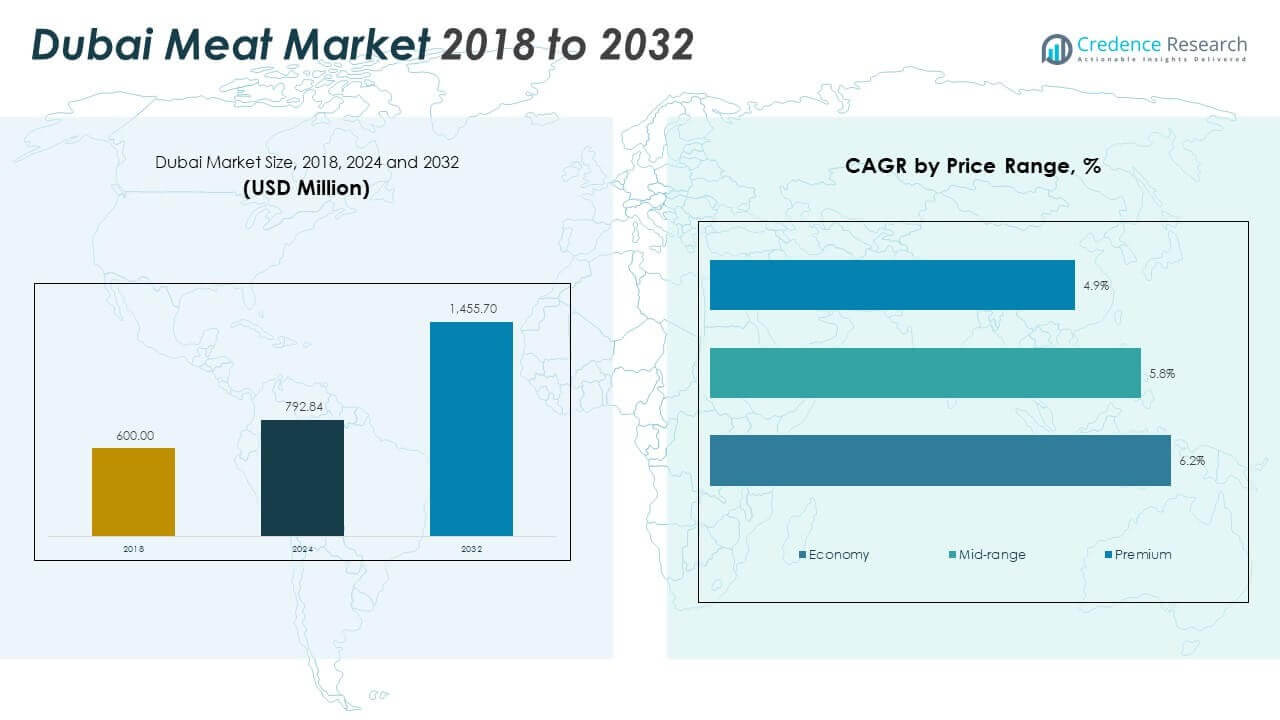
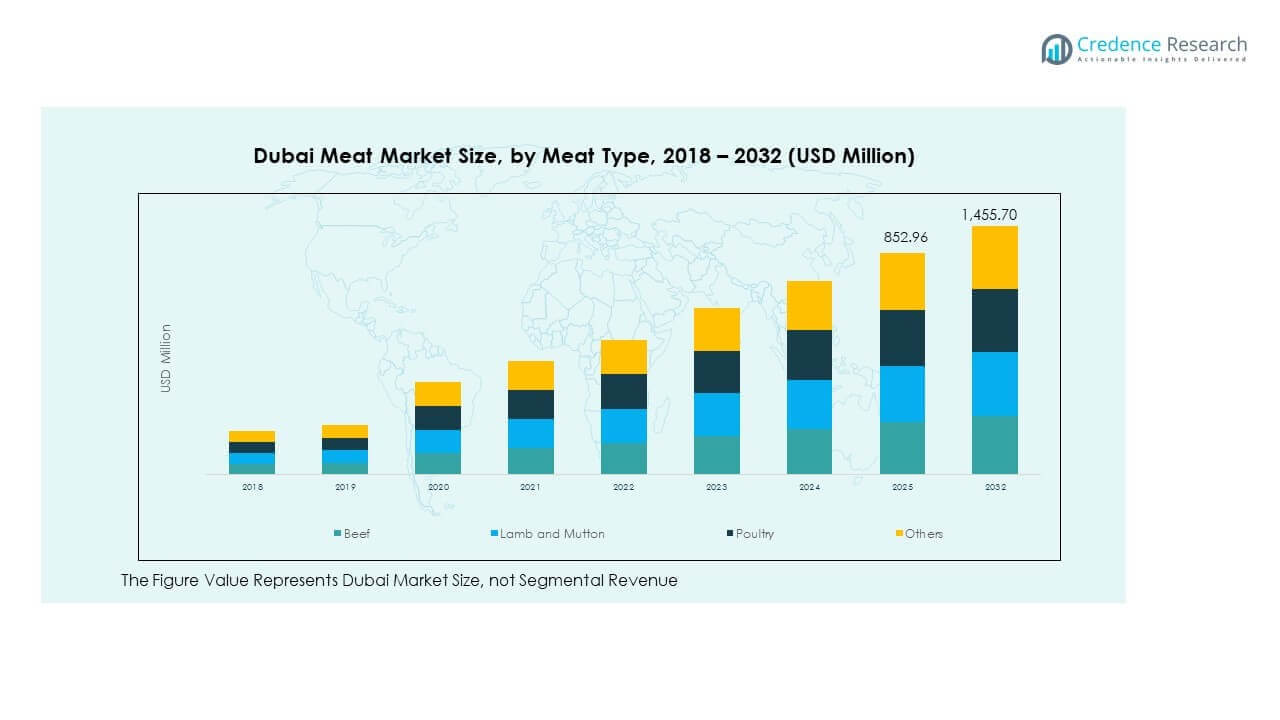
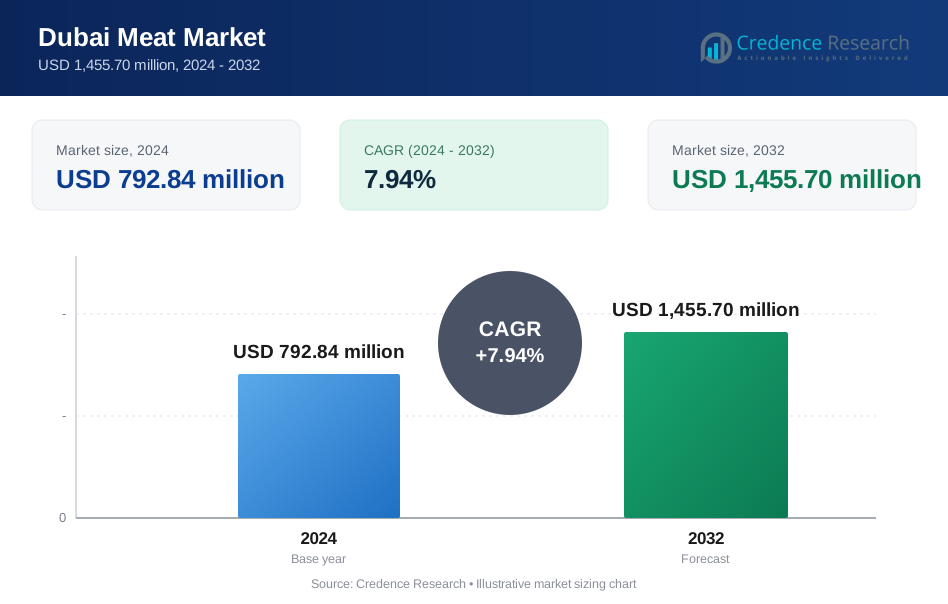
ドバイの食肉市場の規模は、2018年に6億米ドルから2024年には7億9,284万米ドルに評価され、2032年までに14億5,570万米ドルに達すると予測されており、予測期間中のCAGRは7.94%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のドバイ食肉市場規模 | 7億9,284万米ドル |
| ドバイ食肉市場、CAGR | 7.80% |
| 2032年のドバイ食肉市場規模 | 14億5,570万米ドル |
強力な人口増加、堅調な観光セクター、高い一人当たりの肉消費量が主要な需要の推進力です。市場は、多様な外国人コミュニティの間でハラール認証および追跡可能な肉製品への嗜好の高まりに支えられています。レストラン、ホテル、ファストフードチェーンからの需要が大幅に増加しています。小売の拡大とデジタル注文プラットフォームにより、新鮮および冷凍肉へのアクセスが向上しました。政府主導の食糧安全保障戦略と輸入多様化が供給チェーンを安定させています。プレミアムおよびオーガニック肉のセグメントも注目を集めています。ドバイのGCC食肉貿易における中心的な役割は、世界的なサプライヤーを引き付け続けています。市場は国内需要と再輸出の可能性のバランスの取れた組み合わせから利益を得ています。
ドバイ市は、その人口密度、高所得世帯、小売インフラにより、最大の市場シェアを保持しています。沿岸地区と中央ビジネスゾーンは、ホスピタリティとフードサービスチャネルを通じて需要を牽引しています。デイラやアルクサイスを含む北部地域は、伝統的な小売を通じてバリューおよび中価格帯の消費を支えています。ドバイサウスや周辺の郊外などの新興地域では、家庭および機関の需要が増加しています。シャルジャやアジュマンなどの隣接する首長国は、相互に関連する食肉供給活動に徐々に貢献しています。市の物流および輸入エコシステムは、すべてのサブリージョンへの安定した流通を維持するのに役立っています。
市場の洞察
- ドバイの肉市場規模は、2018年の6億米ドルから2024年には7億9284万米ドルに増加し、2032年までに14億5570万米ドルに達すると予測されており、年平均成長率は7.94%です。
- ドバイ市は、高所得世帯、フードサービスの密度、リテールインフラにより58%の最大シェアを持ち、次いで北ドバイが24%、働く階級の需要と伝統的な小売によって牽引され、新興郊外が住宅活動の増加により18%を占めています。
- ドバイ・サウスやシリコンオアシスのような郊外地区は、人口移動、新しい住宅、拡大する小売流通ネットワークに支えられ、最も成長が速い地域です。
- 価格帯の中では、プレミアム肉が6.2%の最速の年平均成長率を持ち、観光、高級小売、ファインダイニングで好まれる特別なカットによって牽引されています。
- 中価格帯の肉は、都市部の専門職や共働き世帯による手頃な価格と品質の両方を求める需要に支えられ、5.8%の年平均成長率で続きます。
市場の推進要因
地元および外国人コミュニティ間でのハラール認証肉の需要増加
ドバイは、多様な人口を抱え、ハラール認証肉に対する強い嗜好を持っています。南アジア、中東、北アフリカの消費者は、ハラール基準を優先します。政府は、購入者の信頼を築くために厳格なハラール遵守を施行しています。ドバイの肉市場は、これらの規制と文化的嗜好から恩恵を受けています。主要な供給者は、サプライチェーン全体でのハラール追跡性に焦点を当てています。ホテルやレストランは、ハラール基準を満たす高品質なカットを求めています。このセグメントは、小売およびフードサービスの両方のチャネルをサポートします。認証プログラムは、輸入業者のブランド価値を高めます。冷凍、生鮮、加工ハラール形式での製品の多様化が進んでいます。これにより、ドバイは信頼されるハラール肉の目的地として位置づけられます。
観光とホスピタリティの成長による肉消費の増加
ドバイの強力な観光セクターは、年間を通じて赤肉と白肉の需要を促進しています。ホテル、レストラン、ケータリング会社は、牛肉、羊肉、家禽を大量に購入します。ヨーロッパやアジアからの観光客が季節的な消費トレンドを後押ししています。ドバイの肉市場は、フードサービスのパートナーシップを通じてこのボリュームを捉えています。イベントやフェスティバルは、プレミアムカットの短期的な需要を高めます。料理観光は、エキゾチックで輸入された肉の需要を押し上げました。肉の供給者は、ホテルチェーンと提携して定期的な注文を確保しています。料理の多様化は、ニッチな肉製品の機会を生み出します。旅行とフードサービスの回復の安定した成長から利益を得ます。肉の輸入は、ボリュームサポートに不可欠です。
- 例えば、2023年にJBS S.A.は、選ばれたグローバル施設での高度な肉加工システムを用いた技術イニシアチブを拡大し、中東を含む主要市場にサービスを提供する品質管理と輸出業務をサポートしています。
小売インフラとスーパーマーケットチェーンの拡大がボリュームの取り込みを刺激
カルフール、ルル、スピニーズなどの現代的な小売フォーマットは、肉のアクセス性を拡大しています。これらのスーパーマーケットは、新鮮で冷蔵された調理済みの肉を提供しています。店内の精肉店では、消費者が特定のカットや包装をリクエストすることができます。ドバイの肉市場は、この組織化されたチャネルを通じて価値の成長を見せています。プロモーション、割引、ロイヤルティプログラムが頻繁な購入を促進しています。コールドチェーン物流は、サプライチェーン全体で製品の品質を維持します。住宅地への小売拡大は、家庭レベルでの消費を促進します。ライフスタイルの変化と富の増加により、国内消費が増加しています。多様な製品オプションの年間を通じた利用可能性から恩恵を受けています。
- 例えば、ルルハイパーマーケットは、主要店舗全体で高度な在庫技術を導入し、2024年までに冷蔵肉や他の生鮮品カテゴリーのリアルタイム追跡を改善しました。
政府の食料安全保障戦略が肉供給の多様化を支援
ドバイの当局は、外部依存を減らすために食料安全保障を優先しています。官民パートナーシップは、国内の家畜生産を小規模ながら強化しています。戦略的な肉の備蓄は、混乱時の価格安定に役立ちます。ドバイの肉市場は、信頼できる供給を確保するためにこれらのイニシアチブと連携しています。輸入の多様化は、1つまたは2つの主要供給国に関連するリスクを軽減します。規制の明確さが、国際的な肉輸出業者をUAEに引き付けます。ライセンスと検査プロセスが安全と衛生基準を維持します。補助金支援と投資ゾーンがスムーズな輸入と流通を可能にします。それは肉のバリューチェーンの長期的な安定を支援します。
市場動向
健康志向の消費者の間で有機および抗生物質不使用の肉製品の人気上昇
ドバイの都市消費者は、クリーンラベルの肉製品をますます選んでいます。健康意識が、ホルモン不使用、抗生物質不使用、有機認証済みの肉の需要を促進しています。ドバイの肉市場は、認証された農場からプレミアムグレードのアイテムを調達することで適応しています。小売業者は、健康志向のプロテイン選択肢に棚を割り当てています。高所得層は、動物福祉とトレーサビリティに関心を示しています。デジタルラベリングが製品の起源と飼育方法を検証するのに役立ちます。精肉店やグルメストアは、このトレンドに応じてキュレーションされた商品を提供しています。ヨーロッパやオーストラリアからの輸入品がこれらの基準を満たしています。それは、若くて教育を受けた購入者の間で勢いを増しています。
- 例えば、アル・ジャジラ養鶏場は、UAEの主要な卵生産者の一つであり、HACCP認証の食品安全システムの下で運営されています。同社はドバイ全域に新鮮な卵を供給し、地元の施設で規制された衛生と生産基準に従っています。
デジタル肉配達プラットフォームが都市消費者のアクセスと利便性を拡大
オンライン食料品プラットフォームは、正確なカットと重量オプションを備えた新鮮な肉の配達を提供しています。消費者は、玄関先での利便性と時間の節約のためにデジタル注文を好みます。ドバイの肉市場は、eコマースの食料品パートナーと統合することで適応しています。キブソンズ、ヌーン、タラバットのようなプレイヤーが冷蔵および冷凍の選択肢を促進しています。肉専用のプラットフォームは、サブスクリプションベースまたは一回限りの購入オプションを提供しています。コールドチェーンの整合性は、リアルタイムの物流追跡によって維持されています。割引とコンボパックが購入者の保持を高めます。働くプロフェッショナルは、モバイルアプリを利用して肉の配達をスケジュールします。それは、従来の小売ゾーンを超えたアクセスを開きます。
小売およびホレカチャネル全体での付加価値および加工肉製品の急増
調理済みの肉製品は、忙しいライフスタイルのために人気が高まっています。マリネ、スライス済み、味付けされた選択肢は若い消費者を引きつけます。フードサービスブランドは、一貫性と効率性のために加工肉に依存しています。ドバイの肉市場は、包装と風味の革新によって付加価値をサポートしています。小売業者は、ソーセージ、ケバブ、バーガーパティを準備済みパックで導入しています。冷凍加工肉も、機関向けケータリングや航空会社に浸透しています。時間を節約する機能が、現代の家庭でのリピート購入を促進します。地元の加工業者は、中東や国際的な風味のブレンドを試しています。それは供給を多様化し、ブランドの粘着性を高めます。
料理愛好家の間でエスニックおよびグルメ肉のカットが高い需要を見せています
エスニック料理は特定の肉の部位やカットの需要を高めます。フィリピン料理、インド料理、レバント料理が消費者の好みに影響を与えています。ドバイの肉市場は、拡大した肉屋の提供でこの多様性を反映しています。グルメレストランは、輸入されたジビエ肉や希少なカットを導入しています。家庭のシェフは、ブリスケット、ショートリブ、和牛ステーキを試しています。小売業者は、アルゼンチン、南アフリカ、ニュージーランドから特別な肉を輸入しています。肉屋は、独自の調理スタイルに合わせてカットを個別化します。料理番組やフードブログを通じた認識が需要を高めます。それはプレミアムおよびエスニック肉セクションの製品の多様性を広げます。
- 例えば、Al Ain Farms Groupは、プレミアム肉のカットや特別輸入品を主要なドバイの小売業者に配布し、確立された供給ネットワークを通じてグルメおよびエスニック製品の需要をサポートしています。
市場の課題分析
輸入への重度の依存がコストと供給の安定性に変動をもたらす
ドバイは気候とスペースの制約のため、大規模な国内肉生産が不足しています。ドバイの肉市場は、オーストラリア、ブラジル、インドからの輸入に大きく依存しています。世界的な供給チェーンの混乱や輸出禁止は、直接的に供給可能性に影響を与えます。通貨の変動や運賃が価格の不安定性を引き起こします。輸入書類、港での遅延、地政学的緊張が不確実性を増します。それはまた、供給国の衛生規制の変化に市場をさらします。地元のプレーヤーは、予測と在庫管理の課題に直面しています。バッチ間で一貫した品質を維持することは複雑です。高い依存度は、小規模小売業者にとって長期的な計画をより困難にします。
消費者の嗜好の変化が伝統的なサプライヤーに迅速な適応を要求する
新しい購買層は、植物ベースのタンパク質やフレキシタリアンの食事を好みます。伝統的な肉のサプライヤーは、進化する需要サイクルにおいて関連性を保つためにリブランドする必要があります。ドバイの肉市場は、健康志向の代替品が増加する中でマージンの圧力に直面しています。プレミアム化の要求は、追跡可能で倫理的に調達された肉のコストを引き上げます。小売業者は、無駄なく多様な在庫を管理しなければなりません。デジタル購入者は、シームレスな注文とリアルタイムの在庫更新を期待しています。肉屋は、カスタマイズに必要なスキルを持つ労働力不足に直面しています。トレーニングとデジタル化には、近代化のための前払い投資が必要です。それはサプライヤーに、調達、マーケティング、配送戦略の刷新を強制します。
市場の機会
特別およびグルメ肉セグメントへの拡大が高いマージンを提供
プレミアムカット、牧草飼育の牛肉、エキゾチックな肉は、高所得層や観光客を引きつけます。ドバイの肉市場は、キュレーションされた提供を通じて収益を拡大できます。グルメストアや高級レストランとの提携は、ブランドの向上をサポートします。カスタム精肉と熟成肉は、飽和状態の市場で差別化を提供します。包装とマリネーションのプロセス革新は、付加価値のある販売を解放します。独占性を求める裕福なセグメントへのアクセスを開きます。
地域輸出と再輸出の可能性がドバイの貿易ハブとしての役割を強化
ドバイの港湾と物流インフラは、GCCやアフリカへの肉の再輸出をサポートします。ドバイの肉市場は、ジェベル・アリの効率性を活用して国境を越えた販売を促進できます。近隣地域での需要は、ボリュームの拡大の余地を与えます。輸出のコンプライアンスとハラール基準は、イスラム諸国へのスムーズなアクセスを保証します。これは、地元のディストリビューターやグローバルブランドに長期的な機会を創出します。
市場セグメンテーション分析
肉の種類セグメントの概要
ドバイの肉市場は幅広い肉製品を提供しており、家禽はその手頃な価格とクイックサービスや家庭料理での広範な使用によりリードしています。牛肉は、ホテルやグルメフードチェーンで強い地位を持ち、プレミアムカットが価値を生み出しています。ラムやマトンは、特に南アジアや中東のコミュニティで、伝統的かつ祝祭的な料理に欠かせません。その他の肉、例えば七面鳥やアヒルは、ニッチな国際セグメントや高級ダイニングに対応しています。市場はすべてのカテゴリーで需要を満たすために輸入に大きく依存しています。多様な居住者や観光客の好みに応えるために、バラエティをサポートし続けています。
- 例えば、アル・グライールフーズは、アブダビのハリーファ経済ゾーン(KEZAD)で大規模な家禽生産施設を開発しており、能力の拡大とUAEのタンパク質供給チェーンのサポートを目指しています。このプロジェクトは、地元で生産された家禽製品の需要増加に対応するための近代的なインフラへの継続的な投資を反映しています。
アプリケーションセグメントの洞察
ドバイの肉市場でのアプリケーションは、住宅および商業セクター全体に広がっています。家庭消費は、所得層を超えた定期的な小売レベルの需要を占めています。レストランやフードサービス事業者は、大量購入を促進し、特にドバイ中心部で高い回転率を維持しています。ファストフードチェーンは、標準化された家禽や加工肉に依存し、ボリュームベースの輸入をサポートしています。学校や病院を含む機関のフードサービスは、安全性と栄養基準に焦点を当てています。観光およびホスピタリティ産業は、グローバルな味覚に応えるために、プレミアムおよび特殊な肉のミックスを求めています。これは、日常的および機会駆動の肉消費の両方で強力な市場パフォーマンスを可能にします。
価格帯分析
ドバイの肉市場は、経済、ミッドレンジ、プレミアムの肉カテゴリーにセグメント化されています。経済的な肉は、価格に敏感な買い物客や大量の機関購入者にアピールします。ミッドレンジの肉は、品質と価格のバランスを求める中所得層の住民の間で成長しています。プレミアム肉は、裕福な消費者、観光客、高級レストランに対応しています。このセグメントには、牧草飼育の牛肉、オーガニック家禽、熟成ラムが含まれます。原産地証明付きの特殊な提供は、高級小売店やグルメレストランでの好みを得ています。これは、市場が複数の消費層にアプローチしながら、価格と品質の多様性を維持することを可能にします。
流通チャネルのダイナミクス
ドバイにおける肉の流通の最大のシェアを占めるのは、現代の小売フォーマットです。スーパーマーケットやハイパーマーケットは、利便性、コールドチェーンインフラ、幅広い品揃えにより支配的です。オンラインプラットフォームは、宅配や製品カスタマイズ機能を通じて注目を集めています。肉屋は、新鮮なカットや民族的な肉の好みを求める忠実な顧客を維持しています。コンビニエンスストアは、迅速で急な購入に対応しますが、肉の種類は限られています。他のチャネルには、ホテル、ケータリング業者、卸売パートナーシップを通じて運営する機関購入者が含まれます。ドバイの肉市場は、このマルチチャネルアプローチを活用して、さまざまな接点を通じて消費者に効率的にリーチしています。
- 例えば、UAEでのコールドチェーンの改善は、流通全体を通じて地元の肉生産と輸入供給の品質と安全性を維持するのに役立ちます。これらの物流のアップグレードは、2025年に小売およびフードサービスチャネル全体で新鮮および冷凍肉のより広範な利用可能性をサポートします。
セグメンテーション
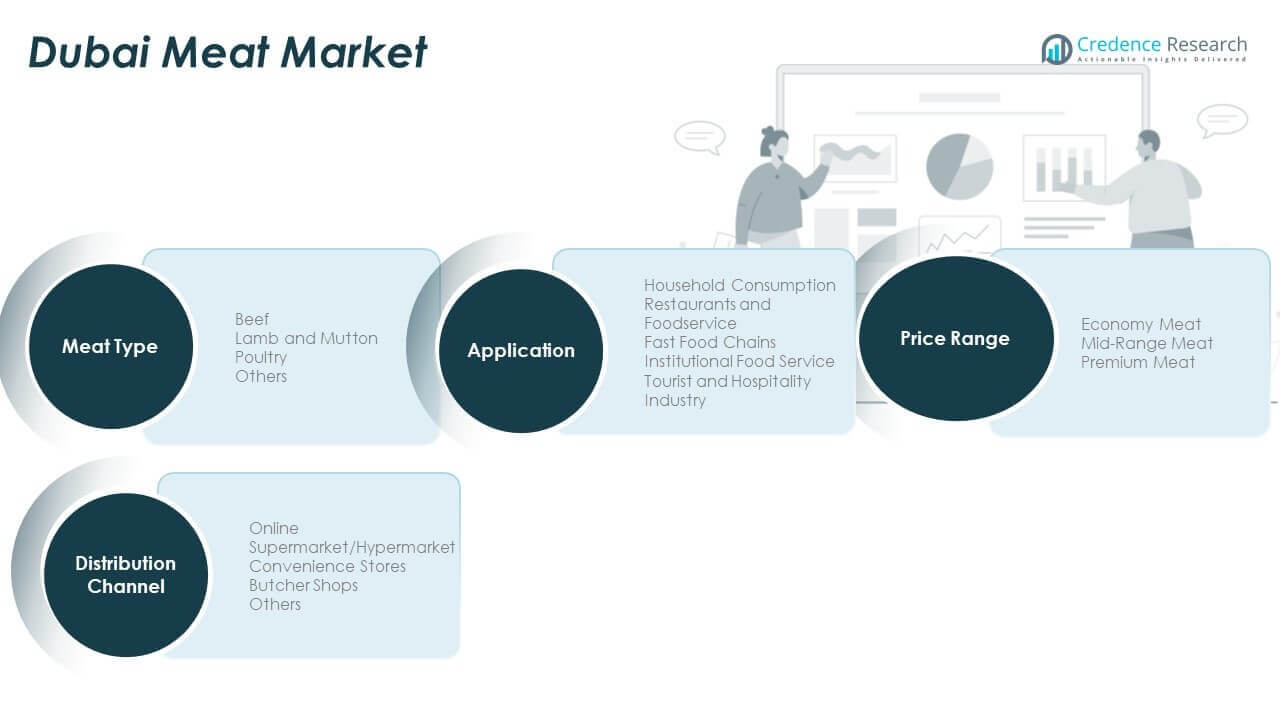
肉の種類別
- 牛肉
- 羊肉とマトン
- 家禽
- その他
用途別
- 家庭消費
- レストランとフードサービス
- ファストフードチェーン
- 機関用フードサービス
- 観光とホスピタリティ産業
価格帯別
- エコノミー肉
- 中価格帯肉
- プレミアム肉
流通チャネル別
- オンライン
- スーパーマーケット/ハイパーマーケット
- コンビニエンスストア
- 肉屋
- その他
地域分析
ドバイ市 – コア商業および住宅需要ハブ(市場シェア約58%)
ドバイ市は、ドバイの肉市場における主要な消費ハブであり、総市場収益の約58%を占めています。ビジネスベイ、アルバーシャ、ダウンタウンを含む中央および南部地区は、家庭、レストラン、ホテルでの高い肉消費を示しています。小売チェーンはこれらの地域で密集した店舗ネットワークを運営し、強力な流通効率を確保しています。ジュメイラやマリーナのような観光客が多い地域は、プレミアムおよびグルメ肉の需要をさらに促進しています。フードサービス事業者は、店内飲食、ケータリング、およびデリバリーフォーマットのために大量調達を維持しています。これは、都市の大規模な人口密度、多様な料理の風景、および中所得層の支出力の向上から利益を得ています。
北部ドバイおよび工業地帯 – 中価格帯および機関需要(市場シェア約24%)
デイラやアルクサイスのような地域を含む北ドバイは、労働者階級の住民や小規模レストランに支えられ、約24%の市場シェアを保持しています。この地域では中価格帯および経済的な肉製品への安定した需要があります。工業地帯や労働者宿舎も、機関向けのフードサービスの要求に貢献しています。卸売業者や精肉店は、特に伝統的なウェットマーケットの近くでより活発に活動しています。コストを抑えるために、冷凍およびバルク形式の肉の流通に焦点を当てています。ドバイ肉市場は、輸入量と価格効率の良いサプライチェーンを通じてこのセグメントをサポートしています。年間を通じて安定した需要があり、変動は少ないです。
新興郊外と外部エミレーツ – 成長駆動型の周辺需要(約18%の市場シェア)
ドバイサウス、シリコンオアシス、新しい住宅開発などの郊外地区は、市場の約18%を占めています。これらの地域では、継続的な住宅プロジェクトと人口移動により需要が拡大しています。スーパーマーケットやeコマースプラットフォームがこれらの地域でのカバレッジを増やしています。ドバイ肉市場は、これらの地域に移住する中所得層向けの流通拡大に機会を見出しています。シャルジャやアジュマンのような隣接するエミレーツも、エミレーツ間貿易を通じて肉市場の連携を示しています。これにより、地域の物流拠点やラストマイルのコールドチェーン拡張の余地が生まれ、これらの新興地域にサービスを提供します。
主要プレイヤー分析
- JBS S.A.(ブラジル)
- Tyson Foods(アメリカ)
- Cargill Meat Solutions(アメリカ/グローバル)
- NH Foods(日本)
- Teys Australia(オーストラリア)
- Hormel Foods Corporation(アメリカ)
- Danish Crown A/S(デンマーク)
- Minerva Foods(ブラジル)
- Thomas Foods International(オーストラリア)
- Marfrig Global Foods(ブラジル)
- Alliance Group Ltd.(ニュージーランド)
- Silver Fern Farms(ニュージーランド)
- ANZCO Foods(ニュージーランド)
- JBS Australia(オーストラリア)
- BRF S.A.(ブラジル)
- Pilgrim’s Pride Corporation(アメリカ)
- Charoen Pokphand Foods (CPF)(タイ)
- Al Islami Foods(UAE)
- Al Kabeer Group(UAE)
- Midfield Group(オーストラリア)
競争分析
ドバイ肉市場は非常に競争が激しく、多国籍の輸入業者、国内の流通業者、専門の精肉ブランドが強く参加しています。主要なプレイヤーは、製品の多様性、ハラール認証、新鮮さに焦点を当て、小売棚スペースを獲得しています。スーパーマーケットチェーンは、ブラジル、オーストラリア、インドの国際的な輸出業者と協力し、定期的な供給を確保しています。プレミアムブランドは、オーガニック、グラスフェッド、トレーサブルな肉の提供で競争しています。ファーストフードやフードサービスのチャネルは、一貫性とコスト効率のためにバルクサプライヤーと長期契約を維持しています。デジタルファーストのプレイヤーも、玄関先への配達やカスタマイズ可能なカットを提供することで地位を築いています。地元の精肉店は、個別サービスと民族製品の調整を通じて市場シェアを維持しています。ブランディング、物流の強さ、コールドチェーンの信頼性が競争優位性を決定します。ドバイ肉市場は輸入促進を通じて新規参入者を奨励していますが、食品安全法の遵守は依然として厳格です。これにより、企業は規制基準を満たすために、保管、包装、認証インフラに投資するよう促されています。競争のダイナミクスは、消費者の期待の高まりと小売の統合に伴い進化し続けています。
最近の展開
- 2025年8月、The Organic Meat Company Limitedは、UAE全域のカルフール小売ネットワークへの供給資格を取得し、ドバイの主要スーパーマーケットチェーンへの冷凍骨なし牛肉の流通を拡大し、地域での肉製品の供給を強化しました。
- 2025年7月、UAEの主要な肉輸入業者とアフリカの肉生産者との間で戦略的パートナーシップが発表され、新たな輸出チャネルを開拓し、プレミアムなアフリカ産肉製品がドバイ市場に参入し、供給源を多様化することが可能になりました。
レポートのカバレッジ
この調査レポートは、肉の種類、用途、価格帯、流通チャネルに基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。最近の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場を形成する市場動態、規制の状況、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- プレミアムなハラール認証肉の需要の高まりが、小売およびフードサービスセクターの製品ポートフォリオを形成します。
- 観光の回復とホテルの拡張が進むことで、ホスピタリティおよびケータリングチャネルでの肉の消費が増加します。
- 電子商取引による肉の配達プラットフォームは、デジタル採用の増加に伴い、市場シェアを拡大すると予想されます。
- コールドチェーン物流への投資が製品の品質、保存期間、地理的浸透を改善します。
- オーガニック、抗生物質不使用、クリーンラベルの肉製品の需要が健康志向の購入者の間で拡大します。
- 加工済みおよび調理済みの肉のフォーマットは、都市部の家庭や忙しいプロフェッショナルに人気を集めます。
- ファーストフードおよびクイックサービスレストランチェーンは、家禽および加工肉製品の主要な購入者であり続けます。
- 食料安全保障と輸入多様化に関する政府の取り組みが、サプライチェーン依存リスクを軽減します。
- 郊外および新興地区は、住宅およびインフラ開発により新たな需要を牽引します。
- 輸入業者と小売大手との戦略的パートナーシップが、流通効率と製品の供給を強化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ドバイの肉市場の現在の市場規模はどのくらいで、2032年の予測市場規模はどのくらいですか?
2024年から2032年の間にドバイの肉市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年にドバイの肉市場のどのセグメントが最も大きなシェアを持っていましたか?
ドバイの肉市場の成長を促進している主な要因は何ですか?
ドバイの肉市場の主要企業はどこですか?
2024年にドバイの肉市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ドバイ精肉市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のドバイ精肉市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 792.84 million → 2032: USD 1,455.70 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ドバイ精肉市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ドバイ精肉市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるドバイ精肉市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ドバイ精肉市場市場の成長要因
- 3.3 ドバイ精肉市場市場の抑制要因および課題
- 3.4 ドバイ精肉市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ドバイ精肉市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ドバイ精肉市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ドバイ精肉市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ドバイ精肉市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ドバイ精肉市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はドバイ精肉市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ドバイ精肉市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ドバイ精肉市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ドバイ精肉市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ドバイ精肉市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ドバイ精肉市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のドバイ精肉市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のドバイ精肉市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のドバイ精肉市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のドバイ精肉市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのドバイ精肉市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のドバイ精肉市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのドバイ精肉市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ドバイ精肉市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
