
市場概要
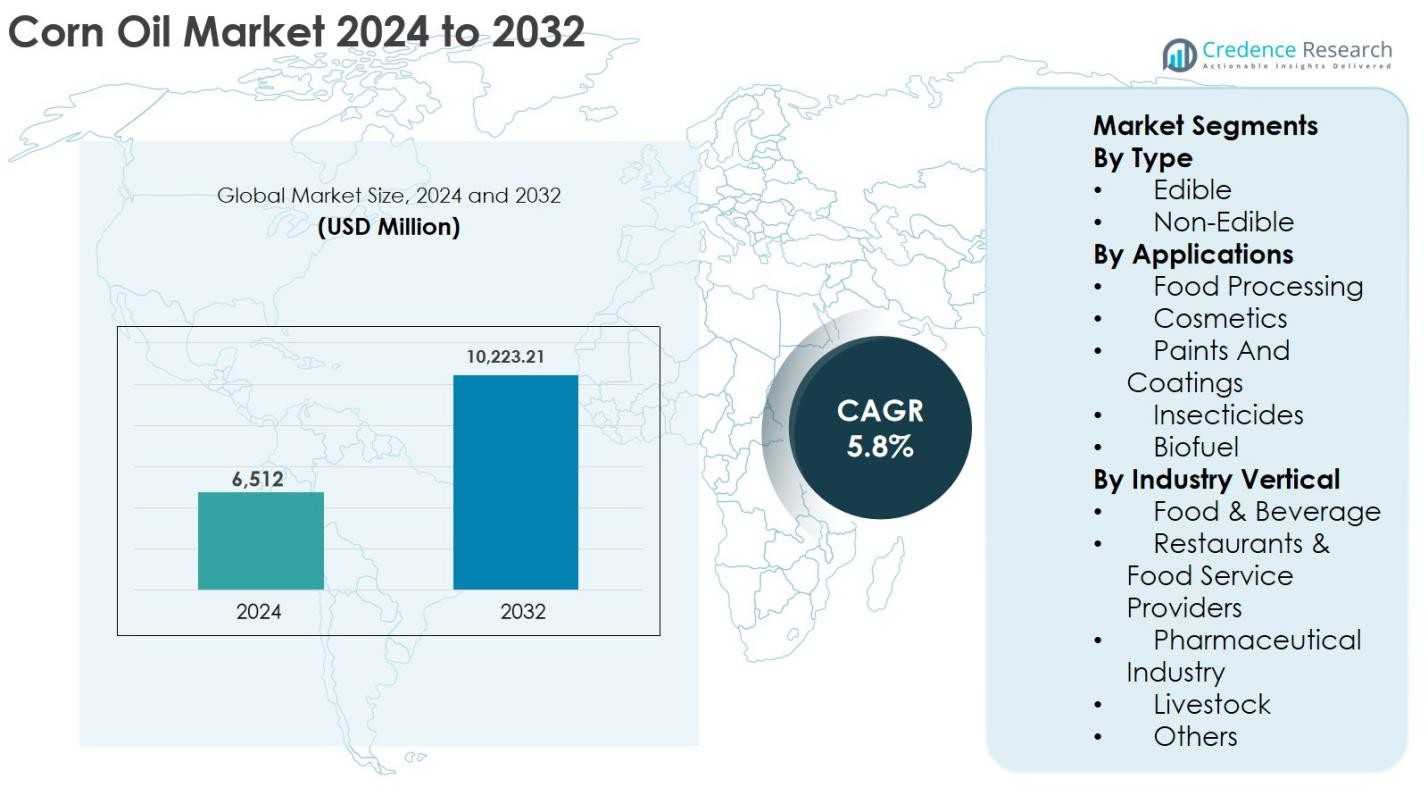
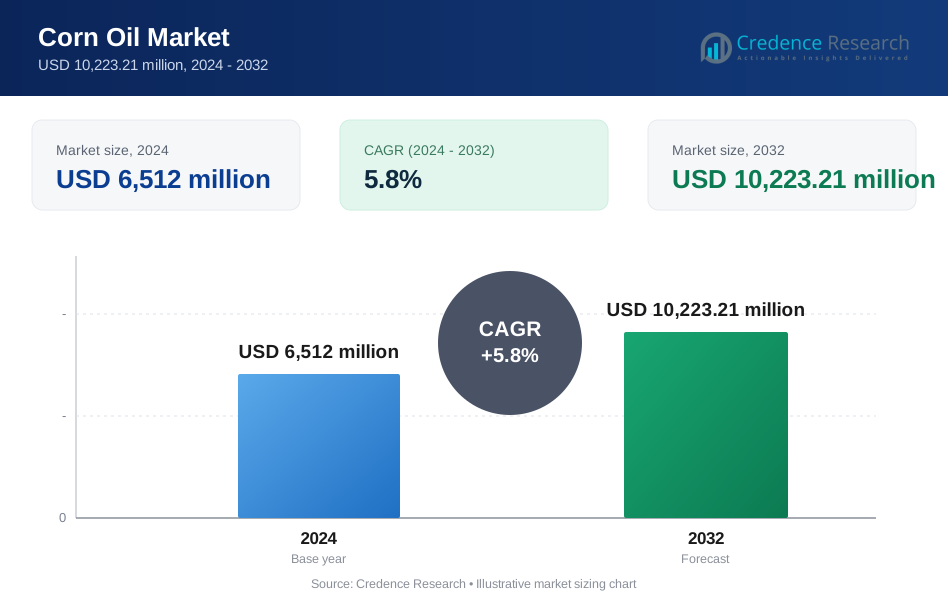
コーン油市場の規模は2024年に65億1,200万米ドルと評価され、2032年までに102億2,321万米ドルに達すると予測されており、予測期間中に年平均成長率5.8%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| コーン油市場規模 2024 | 65億1,200万米ドル |
| コーン油市場、CAGR | 5.8% |
| コーン油市場規模 2032 | 102億2,321万米ドル |
コーン油市場は、アーチャー・ダニエルズ・ミッドランド・カンパニー、カーギル・インコーポレイテッド、ウィルマー・インターナショナル・リミテッド、コンアグラ・ブランズ・インク、ACHフード・カンパニーズ・インク、サボラ・グループ、IFFCO、アブダビ植物油会社、青島長生グループ有限公司、エルバーグ・グローバルなどの確立された農業企業および食用油メーカーによって主導されています。これらの企業は、統合されたサプライチェーン、精製能力、強力な流通ネットワークを通じて競争しています。これらのプレーヤーは、製品の品質、クリーンラベルのポジショニング、地域拡大に焦点を当て、市場の存在感を強化しています。北米は、豊富なトウモロコシ生産、先進的な加工インフラストラクチャ、食品加工およびバイオ燃料用途からの強い需要に支えられ、2024年に36.8%の正確な市場シェアでコーン油市場を支配しました。次いで、アジア太平洋とヨーロッパが主要な消費および成長地域として続きます。
市場の洞察
- コーン油市場は2024年に65億1,200万米ドルと評価され、2032年までに102億2,321万米ドルに達すると予測されており、予測期間中に年平均成長率5.8%で成長しています。
- コーン油市場の成長は、植物ベースで心臓に優しい調理油の需要の高まり、加工食品およびフードサービス業界の拡大、バイオ燃料および産業用途での利用増加によって促進されています。
- コーン油市場の主要なトレンドには、非遺伝子組み換えおよびクリーンラベル製品の好みの増加、新興経済国での消費拡大、バイオディーゼル生産および持続可能な産業用途でのコーン油の採用増加が含まれます。
- コーン油市場は、垂直統合、精製能力の拡大、ブランド化された小売提供に焦点を当てたグローバルおよび地域プレーヤー間で活発な競争を示していますが、トウモロコシ価格の変動性や大豆油およびひまわり油からの強い競争による制約に直面しています。
- 地域別では、北米が2024年に36.8%のシェアでコーン油市場をリードし、次いでアジア太平洋が27.6%、ヨーロッパが24.1%を占めています。セグメント別では、食用コーン油が74.6%のシェアで支配し、食品加工が総需要の58.2%を占めています。
 市場セグメンテーション分析:
タイプ別
タイプ別のコーン油市場は、主に家庭料理や商業用食品調理での広範な使用に支えられ、2024年には市場シェアの74.6%を占めた食用セグメントによって主導されています。食用コーン油は、好ましい脂肪酸プロファイル、高い発煙点、コレステロール低下特性を持ち、揚げ物、焼き物、加工食品に適しています。植物由来で心臓に優しい油への消費者の嗜好の高まり、都市化の進展と可処分所得の増加とともに、需要を強化し続けています。非食用セグメントは、工業およびバイオベースの用途により着実に成長していますが、依然として二次的な位置付けです。
- たとえば、ACHフードカンパニーズのMazolaコーン油は、北米で心臓に優しい料理用油として販売されており、飽和脂肪とコレステロールが少ない食事の一部としてコレステロールを下げる能力が宣伝され、米国の小売チャネルで主要なブランド料理用油の一つとしてランクされています。
用途別
用途別では、食品加工が2024年のコーン油市場を58.2%の市場シェアで支配しており、スナック、即席食品、ベーカリー製品、揚げ物での大規模な消費によって推進されています。コーン油の中立的な風味、酸化安定性、コスト効率の良さが食品メーカーにとって好まれる成分となっています。包装食品消費の拡大やクイックサービスレストランチェーンの成長もさらに支援しています。化粧品、バイオ燃料、殺虫剤、塗料やコーティングなどの他の用途も持続可能性の取り組みにより注目されていますが、食品加工が主要な需要の原動力であり続けています。
- たとえば、フリトレー(ペプシコ)は、北米で多くのポテトチップスやスナック製品において、風味と揚げ性能を向上させるためにコーン油やひまわり油などの植物油を使用していると報告しています。
業界縦断別
食品・飲料業界縦断は、加工食品、食用油、商業用キッチンでの広範な使用により、2024年にコーン油市場の61.4%の市場シェアを獲得しました。利便性の高い食品の消費増加、フードサービス店舗の成長、健康意識の高まりがこの縦断内での需要を促進し続けています。レストランやフードサービスプロバイダーも、高い揚げ油使用量により大きく貢献しています。一方、製薬および家畜セグメントは、賦形剤およびエネルギー豊富な飼料成分としてのコーン油の役割から利益を得て、多様な最終用途の拡大を支援しています。
主要成長要因
植物由来および健康的な料理用油の需要増加
コーン油市場は、植物由来で心臓に優しい食用油への消費者の嗜好の高まりによって強く推進されています。コーン油は多価不飽和脂肪酸とフィトステロールを多く含み、LDLコレステロールを低下させるのに役立ち、健康志向の消費者にとって魅力的です。心血管の健康に対する意識の高まりと、生活習慣病の発生率の上昇が、動物性脂肪から植物油への移行を加速させています。都市化、食生活の変化、可処分所得の増加が家庭および商業での採用をさらに支援しています。さらに、コーン油の高い発煙点と中立的な味が揚げ物や食品加工に適していることが、世界中の小売およびフードサービスチャネルでの需要を強化しています。
- たとえば、Mazola(ACHフードカンパニーズ)は、米国で100%コーン油をFDA認可の心臓健康に関する主張とともに長年販売しており、飽和脂肪を置き換えることでコレステロールを低下させるのに役立つと強調し、その植物由来のプロファイルとフィトステロール含有量を強調しています。
加工食品およびフードサービス業界の拡大
加工食品セクターとフードサービス業界の急成長は、コーン油市場の主要な推進力です。即席食品、包装スナック、ベーカリー製品、揚げ物の消費増加が産業需要を大幅に押し上げています。コーン油は、酸化安定性、コスト効率、大規模加工との互換性から食品メーカーに広く好まれています。特に新興経済国におけるクイックサービスレストラン、クラウドキッチン、組織化された食品小売チェーンの拡大は、大量消費を引き上げ続けています。都市部の働く人口の増加と時間に制約のあるライフスタイルが加工食品の需要をさらに支え、商業用途におけるコーン油の持続的な成長に直接つながっています。
- 例えば、インドや東南アジアのような市場の主要なクイックサービスレストランのサプライヤーは、フランチャイズ店舗やデリバリーに特化したクラウドキッチンでの揚げ物や高スループット調理のために、コーン油を含む精製植物油を大量に調達しています。
バイオ燃料および産業用途での利用拡大
バイオ燃料および産業用途におけるコーン油の採用拡大は、もう一つの重要な成長要因です。エタノール生産の副産物として抽出される粗コーン油は、バイオディーゼル製造の持続可能な原料としてますます利用されています。再生可能エネルギーと炭素削減イニシアチブを促進する政府の支援政策が、バイオディーゼル生産者にコーン油を燃料ブレンドに統合することを奨励しています。さらに、潤滑剤、殺虫剤、コーティング剤における産業用途は、コーン油の生分解性と低毒性の恩恵を受けています。持続可能性に関する規制が産業全体で厳しくなるにつれ、バイオベースの原材料の需要が増加し、食用用途を超えたコーン油の長期的な成長見通しを強化しています。
主要なトレンドと機会
新興経済国からの需要増加
新興経済国は、急速な人口増加、都市化、食生活の変化により、コーン油市場にとって重要な成長機会を提供しています。中産階級の所得水準の向上と西洋化された食事消費パターンへの露出が、食用油の需要を高めています。アジア太平洋、ラテンアメリカ、中東の政府と食品メーカーは、増加する消費に対応するために国内の精製および加工能力を拡大しています。さらに、改善された小売インフラと拡大するeコマースプラットフォームが製品のアクセス性を向上させています。これらの地域で健康的な調理油に対する認識が高まる中、コーン油メーカーは長期的なボリューム成長と地域に特化した製品提供を活用できます。
- 例えば、Bunge Loders CroklaanとCargillは、アジア太平洋およびラテンアメリカ全域で食用油の精製および包装能力を拡大し、地元の食品加工業者や消費者からの増加する需要に対応しています。
製品革新とクリーンラベルの位置付け
製品革新とクリーンラベルの位置付けは、コーン油市場における重要な機会を表しています。メーカーは、クリーンラベルと透明性のトレンドに合わせて、非遺伝子組み換え、有機、最小限に加工されたコーン油のバリエーションにますます注力しています。トレーサブルな調達と持続可能な生産慣行への需要が、ブランド戦略とパッケージング戦略に影響を与えています。ビタミンや機能性成分で強化されたコーン油製品も注目を集めています。これらの革新により、企業は製品を差別化し、プレミアム価格を設定し、ブランドの忠誠心を強化することができます。食品ラベルに対する規制の監視が強化される中、クリーンラベルのコーン油製品は、小売および産業セグメントの両方でより広く受け入れられることが期待されています。
- 例えば、北米のMazolaのようなブランドは、コーン油がコレステロールフリーであることを強調し、ラベルを意識する消費者にアピールするためにシンプルな成分を推進しています。
主要な課題
コーンの価格変動とサプライチェーンの混乱
コーン油市場が直面する主要な課題の一つは、農業収穫量の変動、気候条件、そして世界貿易のダイナミクスによって引き起こされるコーン価格の変動です。コーンは主要な原材料であり、価格の不安定さは生産コストや利益率に直接影響します。干ばつや洪水などの気象リスクは、コーンの供給を混乱させ、油の抽出効率を低下させる可能性があります。さらに、地政学的緊張や輸出制限は国際貿易の流れに影響を与える可能性があります。輸送制約や物流コストの上昇を含むサプライチェーンの混乱は、価格圧力をさらに強め、市場参加者にとってコスト管理と長期的な調達戦略が重要となります。
代替植物油からの激しい競争
コーン油市場は、大豆油、ひまわり油、キャノーラ油、パーム油などの代替植物油からの強い競争に直面しています。これらの油は、しばしば生産コストが低い、入手しやすい、または特定の地域で消費者の認知度が高いという利点を持っています。消費者や食品メーカーの価格感度は、しばしばコストの利点に基づく代替をもたらします。さらに、競合する油の健康上の利点に関する継続的な研究とマーケティングは、コーン油の価値提案を希薄化する可能性があります。競争力を維持するためには、コーン油の生産者は、品質、持続可能性の証明、機能的な利点を通じて差別化に投資し、ますます競争が激化する食用油の市場で価格圧力を管理する必要があります。
地域分析
北米
北米は、2024年に世界の収益の36.8%を占めるコーン油市場の最大のシェアを持ち、高いコーン生産、確立された加工インフラ、食品加工およびバイオ燃料産業からの強い需要によって推進されています。アメリカ合衆国は、包装食品、揚げ物用途、エタノール由来のバイオディーゼルでのコーン油の広範な使用により、地域消費を支配しています。健康意識の高まりと植物性油への嗜好が小売需要をさらに支えています。さらに、再生可能燃料と持続可能な原材料を促進する政府の好意的な政策が、地域における産業およびエネルギー用途でのコーン油の利用を強化し続けています。
ヨーロッパ
ヨーロッパは、食品・飲料、製薬、産業部門からの安定した需要に支えられ、2024年に24.1%の市場シェアを占めました。この地域は、持続可能な調達、クリーンラベル製品、非遺伝子組み換え成分を重視しており、精製コーン油の用途とよく一致しています。ドイツ、フランス、英国などの国々は、食品加工やバイオベースの産業用途を通じて大きく貢献しています。トランス脂肪に関する厳しい規制と、より健康的な食用油の採用の増加は、コーン油への段階的な代替を促進しています。しかし、ひまわり油や菜種油からの競争は依然として強く、全体的な成長の勢いを抑制しています。
アジア太平洋
アジア太平洋地域は2024年にコーン油市場の27.6%を占め、最も成長が速い地域セグメントとなっています。急速な都市化、人口増加、可処分所得の上昇が、中国、インド、日本、東南アジアでの食用油の消費を促進しています。食品加工産業の拡大、包装食品の需要増加、クイックサービスレストランの成長が主要な要因です。さらに、健康的な調理油への意識の高まりが都市世帯でのコーン油の採用を支えています。精製能力への継続的な投資と流通ネットワークの改善が、地域市場の拡大見通しをさらに強化しています。
ラテンアメリカ
ラテンアメリカは2024年に7.1%の市場シェアを獲得し、食品加工活動の増加と食用油消費の増加によって牽引されています。ブラジルとアルゼンチンは、農業生産量の拡大とコーンベースの派生品の使用増加により、地域需要をリードしています。地域は経済状況の改善と健康的な植物油への徐々な移行から利益を得ています。コーン油は産業用食品生産や家畜飼料の用途でますます利用されています。しかし、ラテンアメリカ諸国全体で広く利用可能でコスト競争力のある大豆油との強い競争が市場成長を部分的に制約しています。
中東・アフリカ
中東・アフリカは2024年にコーン油市場の4.4%を占め、食品輸入の増加、人口増加、食品サービス部門の拡大によって支えられています。都市化と食生活の変化が、特に湾岸協力会議諸国で精製食用油の需要を増加させています。コーン油の消費は、その揚げ物安定性から食品加工や商業用キッチンで増加しています。アフリカでは、小売インフラの段階的な改善と健康意識の高まりが市場浸透を支えています。しかし、地元生産の制限と価格感度が、より速い採用を引き続き制約しています。
市場セグメンテーション:
タイプ別
- 食用
- 非食用
用途別
- 食品加工
- 化粧品
- 塗料とコーティング
- 殺虫剤
- バイオ燃料
業界別
- 食品・飲料
- レストラン・食品サービスプロバイダー
- 製薬業界
- 家畜
- その他
地理別
- 北アメリカ
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
コーン油市場は、大手多国籍農業企業と地域の食用油生産者が規模、製品品質、流通範囲で競争する、適度に統合された競争環境を特徴としています。Archer Daniels Midland Company、Cargill Incorporated、Wilmar International Ltd.、ConAgra Brands, Inc.などの主要企業は、垂直統合された運営、広範なトウモロコシ調達ネットワーク、先進的な精製能力を活用して、コスト効率と安定供給を実現しています。ACH Food Companies, Inc.、Savola Group、IFFCO、Abu Dhabi Vegetable Oil Companyなどの企業は、ブランド小売製品やフードサービスのパートナーシップを通じて地域での存在感を強化することに注力しています。Qingdao Changsheng Group Co., Ltd.やElburg Globalなどの新興企業は、能力を拡大し、産業および輸出市場をターゲットにしています。市場全体での戦略的取り組みには、非遺伝子組み換えおよびクリーンラベルのコーン油バリエーションへの投資、精製施設の拡張、食品加工業者とのパートナーシップを通じた食用および産業用途からの需要の増加を捉えることが含まれます。
主要プレイヤー分析
- ウィルマー・インターナショナル・リミテッド
- IFFCO
- アーチャー・ダニエルズ・ミッドランド・カンパニー
- サボラ・グループ
- 青島長生グループ株式会社
- コナグラ・ブランズ株式会社
- アブダビ植物油会社
- エルバーグ・グローバル
- カーギル・インコーポレイテッド
- ACHフード・カンパニーズ株式会社
最近の展開
- 2025年11月、インターナショナル・フレーバー&フレグランス社(IFF)は、エタノール工場での蒸留酒用トウモロコシ油(DCO)の回収を増加させ、従来のソリューションよりも収率と効率を向上させることを目的とした第2世代の酵素ミックス「OPTIMASH BOOST」を発売しました。
- 2025年11月、ターンスパイア・キャピタル・パートナーズLLCとアグラマーク・クオリティ・グレインズは、ライフライン・フーズとICMバイオフューエルズの買収後、トウモロコシベースの食品、再生可能燃料、トウモロコシ油を含む副産物の独立した統合生産者であるライフライン・グループを立ち上げました。
- 2025年2月、カーギルはブラジルのSJCバイオエネルギアを完全に買収する動きを見せ、再生可能エネルギーとトウモロコシ加工、特にトウモロコシ油生産における存在感を強化しました(規制当局の承認待ち)。
レポートのカバレッジ
この調査レポートは、タイプ、用途、産業分野、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、および主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。市場のダイナミクス、規制の状況、および業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨を提供します。
将来の展望
- トウモロコシ油市場は、植物ベースおよび食用油の世界的な消費の増加に支えられ、安定した成長を遂げるでしょう。
- 健康意識の高まりにより、コレステロールを下げる特性を持つトウモロコシ油の選好が続くでしょう。
- 加工食品およびフードサービス業界の拡大は、大規模な産業需要を支えるでしょう。
- 新興経済国における都市化の進展と食生活の変化が小売消費を強化します。
- バイオ燃料セクターは、持続可能なバイオディーゼル生産のための原料としてトウモロコシ油をますます採用するでしょう。
- メーカーは、進化する消費者の期待に応えるために、非GMO、クリーンラベル、オーガニックのトウモロコシ油バリエーションに注力するでしょう。
- 精製効率とサプライチェーンの最適化への投資がコスト競争力を向上させます。
- 食品加工業者や流通業者との戦略的パートナーシップが市場浸透を強化します。
- 再生可能およびバイオベース製品に対する規制の支援が長期的な成長機会を創出します。
- 代替植物油からの競争が製品提供の革新と差別化を促進します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
コーンオイル市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、コーンオイル市場はどの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたコーンオイル市場のセグメントはどれですか?
コーンオイル市場の成長を促進している主な要因は何ですか?
コーンオイル市場の主要な企業はどこですか?
2024年にコーンオイル市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 コーン油市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のコーン油市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 6,512 million → 2032: USD 10,223.21 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 コーン油市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. コーン油市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるコーン油市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 コーン油市場市場の成長要因
- 3.3 コーン油市場市場の抑制要因および課題
- 3.4 コーン油市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 コーン油市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 コーン油市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、コーン油市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 コーン油市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. コーン油市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はコーン油市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 コーン油市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 コーン油市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 コーン油市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 コーン油市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新コーン油市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のコーン油市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のコーン油市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のコーン油市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のコーン油市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのコーン油市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のコーン油市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのコーン油市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. コーン油市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
