
ココナッツラップ市場の概要:
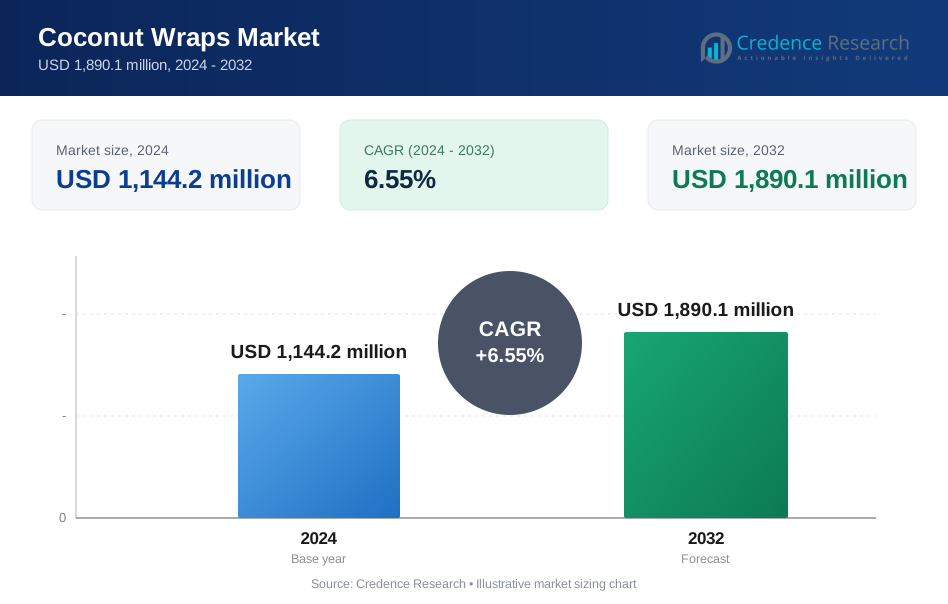
世界のココナッツラップ市場の規模は、2018年に8億2,810万米ドルと評価され、2024年には11億4,420万米ドルに達し、2032年までに18億9,010万米ドルに達すると予測されており、予測期間中のCAGRは6.55%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のココナッツラップ市場規模 | 11億4,420万米ドル |
| ココナッツラップ市場、CAGR | 6.55% |
| 2032年のココナッツラップ市場規模 | 18億9,010万米ドル |
世界のココナッツラップ市場の主要プレーヤーには、Nuco、The Pure Wraps、Nature’s Patch Foods、Coconut Bowls、Dang Foodsが含まれます。Nucoは広範な流通ネットワークと認定オーガニック製品で市場をリードし、The Pure Wrapsはアレルゲンフリーの植物ベース製品に焦点を当てています。Nature’s Patch FoodsとCoconut Bowlsは、持続可能性を重視したブランディングを通じて消費者の関与を促進し、Dang Foodsは複数カテゴリのココナッツ製品の可視性を活用しています。アジア太平洋地域は、強力なココナッツ生産と健康志向の都市消費者によって32.7%の最大の地域シェアを保持しています。ヨーロッパはクリーンラベルのトレンドとプレミアム製品の需要に支えられ、29.4%で続きます。北米は高い小売浸透と増加するビーガン食の恩恵を受け、23.6%の市場を占めています。

ココナッツラップ市場の洞察
- 世界のココナッツラップ市場は、2018年に8億2,810万米ドルと評価され、2024年には11億4,420万米ドルに達し、2032年までに18億9,010万米ドルに達すると予測されており、CAGRは6.55%です。
- クリーンラベル、ビーガン、グルテンフリーの食品オプションの需要の増加が主要な推進力であり、フードサービスと健康志向の消費者が従来のパンの健康的な代替品としてココナッツラップを採用しています。
- ターメリックやシナモンのバリエーションなどのフレーバーイノベーションとオンライン販売チャネルの拡大が、消費者の魅力を高め、プレミアム化を促進する主要なトレンドです。
- Nuco、The Pure Wraps、Dang Foodsのような主要プレーヤーは、オーガニック製品と製品差別化に焦点を当てていますが、高い生産コストと限られた消費者認知が市場の制約となっています。
- アジア太平洋地域が32.7%のシェアでリードし、ヨーロッパが29.4%、北米が23.6%で続き、オーガニックセグメントが市場を支配し、セグメント収益の60%以上を占めています。
ココナッツラップ市場のセグメンテーション分析:
自然による
オーガニックセグメントは、2024年に世界のココナッツラップ市場を支配し、市場シェアの60%以上を占めています。消費者は、健康意識の高まりとクリーンラベル食品製品の需要から、オーガニックラップをますます好むようになっています。オーガニックココナッツラップは合成添加物やGMOを含まないため、ビーガン、パレオ、グルテンフリーのコミュニティで人気があります。小売業者やフードサービスプロバイダーも、進化する食事トレンドに対応するためにオーガニックラベルを促進しています。従来のセグメントは、特に価格に敏感な消費者がいる新興市場での手頃な価格と広範な流通により、依然として関連性があります。
- 例えば、Nucoは、SKUごとに6つ未満の成分を使用した冷加工ココナッツミートを使用してオーガニックココナッツラップを生産しています。
フレーバー別
ターメリック風味のココナッツラップは、2024年にフレーバーセグメントで市場シェアの約45%を占めています。その人気は、ターメリックの抗炎症作用と免疫力向上の特性に由来しています。健康志向の購入者と機能性食品トレンドが、このようなスーパーフードを含む製品の需要を促進しています。シナモンラップも、独特の味わいと消化効果を求める消費者を引き付けています。「その他」のカテゴリーには、無香料やフルーツ風味のバリエーションが含まれ、ニッチなグルメや実験的な食品セグメントに対応し、プレミアム小売やウェルネス志向のフードサービスアプリケーションで注目を集めています。
- 例えば、Dang Foodsは、北米の8,000以上の小売店でフレーバー付きココナッツ製品を販売しています。同社はまた、人工保存料を使用せずに180日以上の保存期間検証テストを実施しています。
エンドユーザー別
食品・飲料業界は、2024年に50%以上の市場シェアを獲得し、支配的なエンドユーザーとして浮上しました。ココナッツラップは、レストラン、カフェ、ミールキットプロバイダーによって、従来のパンやトルティーヤの健康的な代替品としてますます使用されています。低炭水化物やグルテンフリーメニューアイテムへの採用が増加しています。小売顧客は、自然食品の通路の拡大とeコマースの利用可能性によって急成長しているセグメントを表しています。一方、化粧品業界は、ニッチなスキンケア市場でココナッツベースの包装や製品ラッピングを利用しており、「その他」のカテゴリーの成長に寄与しています。
ココナッツラップ市場の主要成長要因
クリーンラベルおよび植物ベース食品の需要増加
世界のココナッツラップ市場は、クリーンラベル食品の強い需要とともに成長しています。消費者は今日、ラベルをより注意深く読むようになっています。購入者は、自然由来の短い成分リストを好みます。ココナッツラップは、ビーガン、グルテンフリー、グレインフリーのニーズを満たしています。健康志向の食事は、食事全体での毎日の使用をサポートしています。食品メーカーは、アレルゲンを避けるために小麦ラップを置き換えています。栄養に焦点を当てたブランドは、ココナッツラップをより良い炭水化物オプションとして推進しています。フィットネスとウェルネスグループは、低炭水化物の食習慣をサポートしています。都市部の消費者は、体重管理の目標のためにラップを採用しています。このシフトは、安定したリピート購入をサポートしています。オーガニック食品小売の拡大も、カテゴリーの成長をサポートしています。プライベートラベルは、健康的なスナックの範囲にココナッツラップを追加しています。製品の信頼性は、時間とともにブランドの忠誠心を向上させます。クリーンラベルへの注目は、長期的な成長要因として残ります。
- 例えば、Nucoはココナッツミート、ココナッツウォーター、海塩のみを使用してココナッツラップを製造しています。同社は、自然な繊維構造を維持するために46°C以下での脱水プロセスを運営しています。
健康志向のフードサービスとQSRメニューの拡大
フードサービスの採用は市場の強力な拡大を支えます。レストランは健康的なメニューにココナッツラップを追加します。カフェは朝食やスナックアイテムにラップを使用します。ミールプレップ企業はダイエットプランにラップを含めます。クラウドキッチンは低炭水化物の食事オプションに焦点を当てています。ココナッツラップはケトやパレオの提供に適しています。フードサービスは柔軟性とポーションコントロールのためにラップを好みます。常温保存可能な形式は保管の複雑さを軽減します。シェフは中立的な味と食感のためにラップを評価します。健康的なファストカジュアルチェーンの成長は需要を増加させます。企業のケータリングも健康志向のメニューを採用しています。フードサービスの大量注文は生産者の規模を改善します。メニューの革新は新しい消費者にラップを見せ続けます。この推進力は一貫した商業需要を支えます。
- 例えば、Julian BakeryのPaleoThinココナッツラップは、健康志向のミールサービスで使用されるパレオフレンドリーなラップを提供しています。
ココナッツベースの栄養効果に対する認識の高まり
ココナッツベースの製品は強い健康イメージを獲得しています。消費者はココナッツを自然なエネルギーと繊維に結び付けます。中鎖脂肪酸は消化の認識を向上させます。ソーシャルメディアは健康効果を迅速に広めます。インフルエンサーはココナッツラップを日常の必需品として宣伝します。ウェルネスブログは低血糖影響を強調します。親はクリーンな食事のためにココナッツラップを選びます。スポーツ栄養ユーザーは軽いラップを好みます。伝統医学の物語はココナッツの使用を支持します。この認識は世界的に試用率を高めます。製品教育はリピート利用への転換を改善します。ブランドは栄養に焦点を当てたメッセージングに投資します。機能性食品の位置付けはプレミアム価格の力を高めます。健康効果の認識は依然として主要な成長エンジンです。
ココナッツラップ市場の主要トレンドと機会
フレーバーの革新と機能性成分のブレンド
フレーバーの革新は製品の位置付けを再構築します。ブランドはターメリック、シナモン、ハーブブレンドを追加します。機能性フレーバーは免疫と消化の主張をサポートします。消費者は健康を犠牲にせずに味を求めます。フレーバー付きラップは食事の多様性を増やします。フードサービスは内蔵されたフレーバープロファイルのラップを好みます。プレミアムフレーバーは高い利益率をサポートします。限定版のバリエーションは新しい購入者を引き付けます。地域のフレーバーは地元市場への参入をサポートします。機能性ブレンドはウェルネストレンドと一致します。製品の差別化は棚の視認性を向上させます。このトレンドはブランドの拡大の余地を開きます。フレーバー主導の革新はプレミアム化の機会を促進します。また、クロスカテゴリーの使用ケースをサポートします。
- 例えば、NUCOはオーガニックココナッツミート、ココナッツウォーター、ターメリックパウダーで作られたターメリックココナッツラップを提供しています。各ラップは7インチ×7インチで、ポーションコントロールされた食事をサポートします。
オンラインおよび直接消費者向けチャネルの成長
オンライン販売は健康食品全体で急速に成長しています。ココナッツラップはデジタル発見から恩恵を受けます。サブスクリプションモデルはリピート購入をサポートします。DTCチャネルは顧客教育を改善します。ブランドはオンラインでレシピや使用アイデアを共有します。Eコマースはニッチ市場へのアクセスを可能にします。小規模ブランドは小売制限なしに規模を拡大します。オンラインレビューは購入者の信頼を向上させます。デジタルプラットフォームを通じて越境販売が成長します。データインサイトは製品革新を導きます。パッケージングは自宅配送のニーズに対応して改善されます。デジタルマーケティングは参入障壁を下げます。このチャネルは世界的に強力な成長機会を生み出します。オンラインプレゼンスは視認性のために重要になります。
持続可能なパッケージングと倫理的な調達
持続可能性のトレンドは購買決定に影響を与えます。消費者は環境に優しい食品包装を好みます。ココナッツラップは自然な調達価値に合致します。倫理的な農業慣行は意識の高い購入者を引き付けます。ブランドはフェアトレードの調達ストーリーを強調します。低廃棄物の生産はブランドの信頼をサポートします。小売業者は持続可能な製品ポートフォリオを好みます。堆肥化可能な包装は価値の魅力を加えます。持続可能性はブランドの差別化を向上させます。企業の購入者はグリーンサプライヤーを支持します。このトレンドは長期的なブランドエクイティをサポートします。また、プレミアムな小売配置の機会を開きます。倫理的なポジショニングはロイヤルティの成長を促進します。

ココナッツラップ市場の主要な課題
従来のラップと比較した場合の製品コストの高さ
ココナッツラップは価格圧力に直面しています。生産コストは小麦ラップよりも高いままです。生のココナッツの調達は変動性を加えます。有機認証は投入コストを増加させます。価格に敏感な消費者は切り替えをためらいます。従来のラップはより安価な選択肢のままです。小売マージンは価格の柔軟性を制限します。大量購入者はコスト効率を求めます。インフレーションは原材料と物流コストに影響を与えます。新興市場は採用の障壁に直面しています。ブランドはプレミアム価格の正当性を明確にする必要があります。コスト管理は重要な課題のままです。生産の拡大は圧力を緩和するかもしれません。価格は依然として重要な制約です。
大量市場での消費者認知の限界
認知は地域によって不均一です。多くの消費者は使用知識を欠いています。ココナッツラップは主流の購入者にとって馴染みがありません。限られた棚の存在が発見を制限します。教育努力にはマーケティング投資が必要です。味の懸念が初めての試用に影響を与えます。調理の柔軟性が誤解されています。小売スタッフは製品知識を欠いています。競合する健康食品が棚を埋めています。市場浸透は都市部以外では低いままです。ブランドはサンプリングに投資する必要があります。認知キャンペーンはコストを増加させます。消費者教育は不可欠です。この課題は広範な採用を遅らせます。
ココナッツラップ市場の地域分析
北米
北米は2018年に市場規模が1億9965万米ドルで、2024年には2億7043万米ドルに達しました。地域は6.19%のCAGRで成長し、2032年には4億3471万米ドルに達すると予測されています。現在、世界市場シェアの約23.6%を占めています。米国はクリーンラベルの食事とグルテンフリーの代替品の採用拡大を通じて需要を牽引しています。健康食品店、有機食品チェーン、オンラインプラットフォームでの製品の可視性が消費者のアクセスを向上させています。QSRやウェルネスインフルエンサーとのブランドコラボレーションがこの地域の市場成長をさらに推進しています。
ヨーロッパ
ヨーロッパは2018年に2億2358万米ドルの収益を生み出し、2024年には3億1826万米ドルに達しました。7.06%のCAGRで成長し、2032年には5億4623万米ドルに達し、世界シェアの約29.4%を占めると予測されています。地域の成長は、有機食品に対する強い消費者認識と好ましい規制枠組みによって促進されています。ドイツ、英国、オランダなどの国々が製品採用をリードしています。スーパーマーケットや有機専門チェーンが棚の存在を促進し、エコ意識の高い消費者が持続可能なココナッツベースの製品を好みます。
アジア太平洋
アジア太平洋地域は、2018年に2億7516万米ドルで世界市場をリードし、2024年には3億7748万米ドルに上昇しました。予測されるCAGRは6.42%で、2032年には6億1748万米ドルに達すると見込まれています。この地域は約32.7%の市場シェアを占めています。可処分所得の増加、都市化、食事におけるココナッツ使用の強い伝統がこの優位性に寄与しています。日本、オーストラリア、インド、韓国などの国々で需要が高いです。小売業の拡大と現地生産も地域全体のボリューム成長を支えています。
ラテンアメリカ
ラテンアメリカは、2018年の6169万米ドルから2024年には8745万米ドルの市場価値に達し、2032年には1億4931万米ドルに達すると予測されており、CAGRは6.99%です。この地域は世界市場の約7.9%を占めています。ブラジルとメキシコが地域成長をリードしており、健康食品への意識の高まりと新たなウェルネストレンドが支えています。小売業者は自然製品の提供を拡大しており、ソーシャルメディアとインフルエンサーマーケティングが消費者教育と試用率を向上させています。地域生産者からのココナッツ製品の輸出可能性も市場の牽引に寄与しています。
中東
中東市場は2018年に3958万米ドルと評価され、2024年には5136万米ドルに成長しました。2032年には7749万米ドルに達すると予測され、CAGRは5.34%です。この地域は世界のココナッツラップ市場の4.1%を占めています。成長は主にUAEやサウジアラビアの都市部での需要増加により推進されており、オーガニックや植物ベースの製品への食事のシフトが顕著です。現代的な小売フォーマットとeコマースの拡大が製品アクセスを改善しています。しかし、比較的高い価格設定が広範な消費者の採用を制限しています。
アフリカ
アフリカの市場は2018年に2840万米ドルで、2024年には3925万米ドルに増加しました。2032年には6483万米ドルに達すると予測され、CAGRは6.55%です。この大陸は世界市場の約3.5%を占めています。都市化の進展と健康志向の中産階級の消費者が徐々に需要を押し上げています。南アフリカが最大の貢献者であり、ケニアやナイジェリアなどの国々が新たな可能性を示しています。沿岸地域でのココナッツの現地生産がコスト効率の良いサプライチェーンを支える可能性があります。認識と手頃な価格が将来の成長を形作る重要な要因です。

ココナッツラップ市場のセグメンテーション:
性質別
- オーガニック
- 従来型
フレーバー別
- ターメリック
- シナモン
- その他
エンドユーザー別
- 食品・飲料業界
- 小売顧客
- 化粧品業界
- その他
販売チャネル別
- B2B
- ハイパーマーケット/スーパーマーケット
- コンビニエンスストア
- オンライン
- その他
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
世界のココナッツラップ市場は、ニッチな健康志向のブランドと新興の自然食品メーカーによって主導される、適度に競争のある環境を特徴としています。Nucoは、北アメリカとアジア太平洋全体で幅広い製品ポートフォリオと強力な小売プレゼンスを持ち、強い地位を確立しています。The Pure WrapsとNature’s Patch Foodsは、有機でアレルゲンフリーの製品に焦点を当て、グルテンフリーやビーガンの消費者にアピールしています。Coconut BowlsとCoconut Cartelは、ライフスタイルブランドと持続可能な調達を通じてカテゴリーを拡大しています。Dang Foodsは、ココナッツベースのスナックで多様化し、ブランド認知を強化しています。プレーヤーは、風味の革新、クリーンラベル認証、持続可能な包装に注力し、混雑した健康食品の棚で差別化を図っています。戦略的成長には、オンライン小売業者との提携や機能的なフードサービスチャネルへの参入が含まれます。プライベートブランドや新規参入者が競争を激化させ、特に先進市場での競争が激しくなっています。企業はまた、インフルエンサーによるマーケティングやサブスクリプションモデルへの投資を行い、忠実な顧客基盤を構築しています。全体的な環境は急速な革新をサポートしつつ、品質、健康上の利点、ブランドの透明性に強く重点を置いています。
主要プレイヤー分析
- Nuco
- The Pure Wraps
- Nature’s Patch Foods
- Coconut Bowls
- Coconut Cartel
- Dang Foods
- WestRock Co.
- その他の主要プレイヤー
最近の動向
- 2025年にPure Traditionsは、健康志向の消費者をターゲットにし、認証製品を拡大するために、ココナッツラップをオーガニック、ケト、パレオ認証として再認証しました。
- 2024年5月にCoconut Cartelは、従来のスピリッツを超えてポートフォリオを拡大するために、新鮮なココナッツウォーターで作られた初のホワイトラムブレンド、Coconut Cartel Blancoを発売しました。
- 2024年1月にWestRock Co.は、パッケージング能力を拡大するためにウィスコンシンに新しい段ボール箱工場を建設する計画を発表しました。
レポートのカバレッジ
この調査レポートは、自然、フレーバー、エンドユーザー、販売チャネル、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形作る技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 主要市場でオーガニックおよびクリーンラベルのココナッツラップの需要が引き続き増加します。
- 健康志向の消費者が植物ベースおよびグルテンフリーの食事トレンドを通じて安定した成長を促進します。
- フードサービスおよびミールキットプロバイダーが低炭水化物メニューのためにココナッツラップを採用することが増加します。
- オンラインおよび直接消費者販売チャネルが製品流通においてより大きな役割を果たします。
- ハーブやスーパーフードのような機能性成分によるフレーバーの革新が製品の魅力を高めます。
- 持続可能なパッケージングと倫理的な調達がブランド競争力のために不可欠になります。
- アジア太平洋およびラテンアメリカの新興市場で強い採用成長が見られます。
- 小売およびQSRチェーンとの戦略的パートナーシップが市場浸透を広げるサポートをします。
- プライベートラベルからの競争の激化が価格に圧力をかけ、製品差別化を必要とするかもしれません。
- 教育キャンペーンとインフルエンサーマーケティングが消費者の認知度を向上させ、リピート購入を促進します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
グローバルココナッツラップ市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、グローバルココナッツラップ市場はどの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたグローバルココナッツラップ市場のセグメントはどれですか?
グローバルココナッツラップ市場の成長を促進している主な要因は何ですか?
グローバルココナッツラップ市場の主要企業はどこですか?
2024年にグローバルココナッツラップ市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ココナッツラップ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のココナッツラップ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,144.2 million → 2032: USD 1,890.1 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ココナッツラップ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ココナッツラップ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるココナッツラップ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ココナッツラップ市場市場の成長要因
- 3.3 ココナッツラップ市場市場の抑制要因および課題
- 3.4 ココナッツラップ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ココナッツラップ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ココナッツラップ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ココナッツラップ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ココナッツラップ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ココナッツラップ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はココナッツラップ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ココナッツラップ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ココナッツラップ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ココナッツラップ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ココナッツラップ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ココナッツラップ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のココナッツラップ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のココナッツラップ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のココナッツラップ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のココナッツラップ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのココナッツラップ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のココナッツラップ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのココナッツラップ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ココナッツラップ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
