
ココアバターマーケット概要:
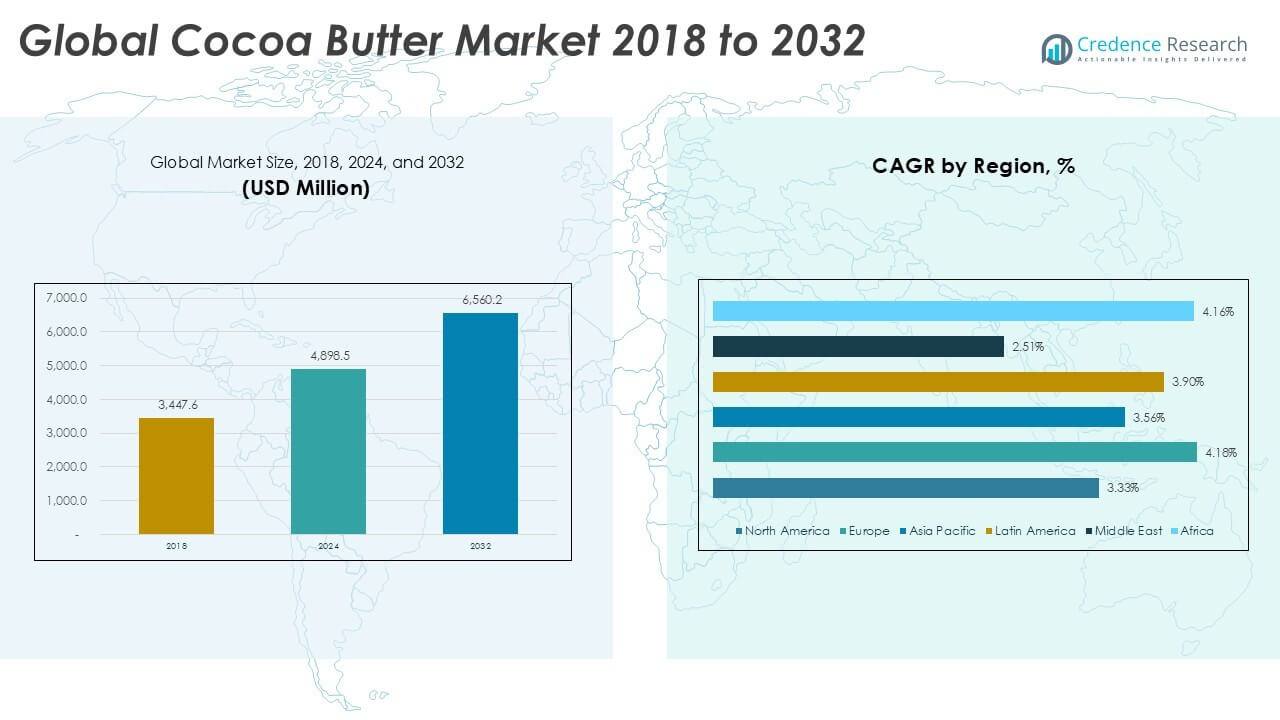
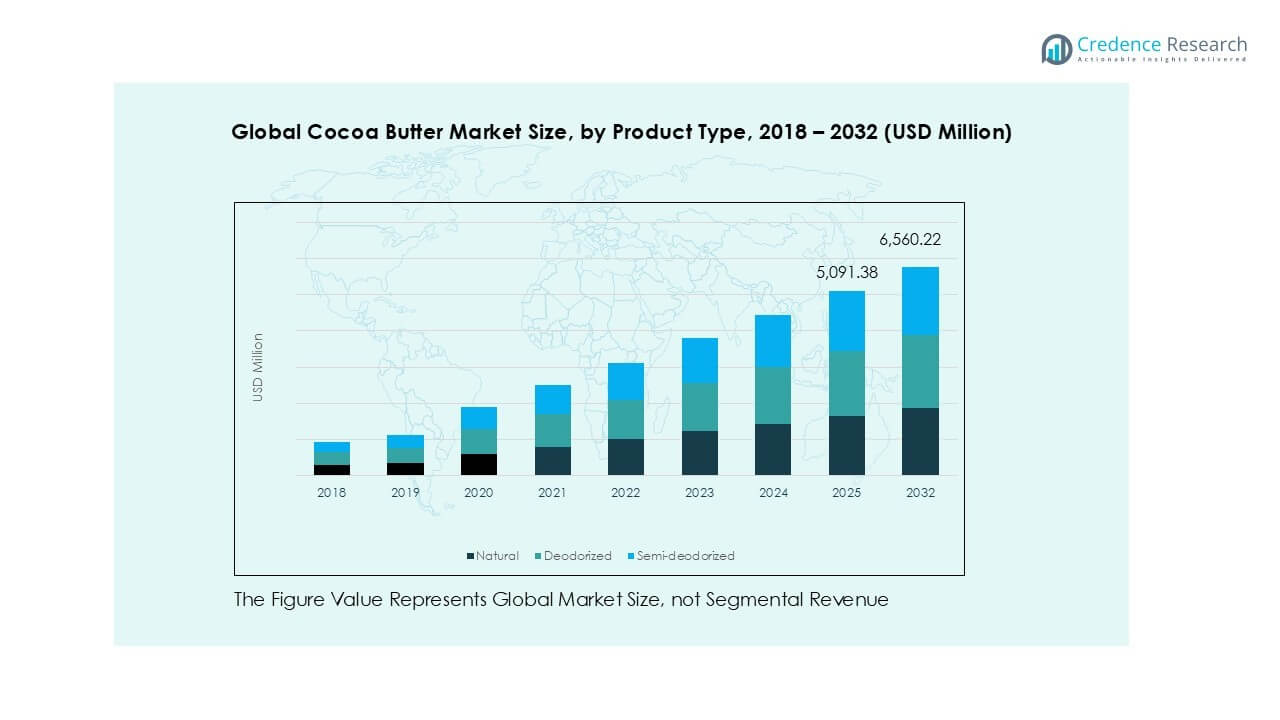
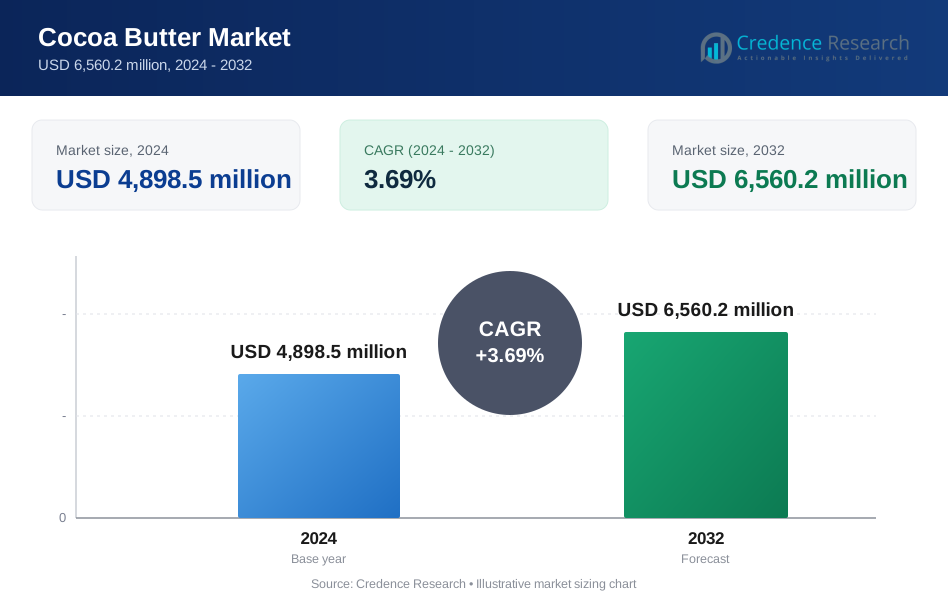
世界のココアバターマーケットの規模は2018年に34億4,760万米ドルと評価され、2024年には48億9,850万米ドルに増加しました。予測期間中、年平均成長率3.69%で成長し、2032年には65億6,020万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ソリッドブリーチボード市場規模 2024 | 125億25百万米ドル |
| ソリッドブリーチボード市場、CAGR | 5.7% |
| ソリッドブリーチボード市場規模 2032 | 195億15百万米ドル |
世界のココアバターマーケットの主要プレーヤーには、Callebaut AG、Cargill Incorporated、Olam International Limited、JB Foods Ltd、United Cocoa Processor, Inc.が含まれます。これらの企業は、強力なグローバルサプライチェーン、先進的な精製技術、食品、化粧品、製薬業界向けに特化した多様な製品提供を通じて市場を支配しています。ヨーロッパは2024年に世界シェアの27.8%を占める主要な地域市場であり、強力なチョコレート製造セクターと高い消費者需要によって牽引されています。アジア太平洋地域は、中国、インド、日本などの国々での消費増加と産業成長により33%のシェアを持ちます。
ココアバターマーケットの洞察
- 世界のココアバターマーケットは2024年に48億9,850万米ドルと評価され、2032年には65億6,020万米ドルに達すると予測されており、年平均成長率3.69%で成長しています。
- 成長は、チョコレート、ベーカリー、パーソナルケア業界での需要増加によって牽引され、消費者の自然およびオーガニック成分への嗜好によって支えられています。
- 主要なトレンドには、コスト管理と多様な用途での保存安定性向上のためのハイブリッド脂肪システムやココアバター代替品の使用増加が含まれます。
- ヨーロッパは27.8%の最大の地域シェアを持ち、次いでアジア太平洋が33%を占め、クリーンラベル需要のために天然ココアバターが製品タイプセグメントを支配しています。
- 市場の制約には、ココア価格の変動、サプライチェーンの混乱、特に処理インフラが限られた新興供給地域での品質管理の課題が含まれます。
ココアバターマーケットのセグメンテーション分析:
製品タイプ別:
天然カカオバターは、プレミアムチョコレートメーカーやクリーンラベルの化粧品メーカーからの強い需要により、製品タイプセグメントで最大の市場シェアを占めています。その未精製の形態は自然の香りと栄養素を保持しており、有機および職人の用途で好まれています。無臭セグメントは、その中立的な香りにより、スキンケアや製薬での広範な使用を可能にし、着実に拡大しています。半無臭カカオバターは、穏やかな香りと機能性のバランスを提供するニッチな処方に役立ちます。メーカーは、食品およびパーソナルケアセクター全体で顧客のニーズに合わせた技術を開発するために投資しています。
- 例えば、バリーカレボーは食品と化粧品向けに天然および無臭のカカオバターを生産しています。同社は30か国以上でカカオ加工施設を運営しています。
自然による:
従来のカカオバターは、そのコスト効率と広範な入手可能性により、自然セグメントで大多数の市場シェアを保持しています。特に価格に敏感な市場で、大規模な食品加工業者や化粧品メーカーに好まれています。しかし、有機サブセグメントは、持続可能で化学物質を含まない製品を好む消費者の増加に支えられ、より速い成長を遂げています。クリーンビューティートレンドや倫理的な調達への関心が、ブランドを認証された有機オプションにシフトさせています。厳しいラベル規制と環境意識の高い消費者がいる地域は、有機カカオバターの主要な需要ゾーンです。
- 例えば、オラムフードインフレディエンツは、従来のカカオバターと認証された有機カカオバターの両方を供給しています。同社は世界中の50万以上の農家からカカオを調達しています。
形状による:
ブロックは、その長い保存期間、大量輸送の容易さ、食品およびパーソナルケア生産ラインとの互換性により、形状セグメントで支配的なシェアを占めています。粉末状のカカオバターは、その溶解性とブレンドのしやすさから、ベーカリーやインスタントミックス製品で注目を集めています。液体形態は、高スループットの化粧品処方や製薬で拡大しており、正確な投与と迅速な吸収を可能にしています。液体カカオバターは、乳化剤やスプレーに取り組む処方者にも魅力的です。機器の互換性と溶解効率が、エンドユーザーの間での形状の好みに影響を与えます。
カカオバター市場の主要成長要因
菓子およびベーカリー業界からの需要の増加
世界のカカオバター市場は、菓子およびベーカリーセクターでの需要の増加から大きな恩恵を受けています。カカオバターは、チョコレートの主要な脂肪成分として、滑らかな食感、豊かな口当たり、高い光沢を与えます。特にインド、中国、ブラジルなどの新興経済国で、世界的なチョコレート消費は拡大し続けています。プレミアムチョコレートブランドは、製品の魅力を高めるために高品質の天然カカオバターの使用に注力しています。ベーカリー用途では、カカオバターがケーキ、ペストリー、フロスティングの食感と保存期間を改善します。休日や祭りの季節的な消費の急増が販売をさらに支えています。西洋市場は一貫した需要を維持しており、アジア太平洋地域とラテンアメリカは加工された甘味商品の急速な成長を記録しています。職人や健康志向の製品、ビーガンや有機チョコレートを含むブランドの革新も、カカオバターの使用を促進しています。この持続的で地理的に多様な需要基盤は、菓子およびベーカリーをカカオバター市場の長期的成長の重要な貢献者として位置づけています。
- 例えば、バリーカレボーは、世界中の施設で毎年212.5万メートルトン以上のカカオ豆を加工しています。この会社は、チョコレートの成形用に32°Cから35°Cの間で溶解範囲を制御したカカオバターを供給しています。
自然およびオーガニック成分の好みの増加
消費者の行動は、クリーンラベルや化学物質を含まない製品に向かってシフトしており、自然およびオーガニックのカカオバターの需要を促進しています。パーソナルケアでは、自然のカカオバターはその保湿性と抗酸化特性のために、保湿剤、リップバーム、ローションに広く使用されています。オーガニック認証されたカカオバターは、持続可能性への関心の高まりと一致し、倫理的に動機づけられた健康志向の消費者にアピールします。このシフトは、ヨーロッパの厳しい化粧品安全規制と合成成分のリスクに対する意識の高まりによってさらに強化されています。食品では、自然のカカオバターは職人技や特別なチョコレートで好まれ、透明性と成分の由来が重要です。消費者は、GMO、農薬、合成保存料を含まない製品を求めており、ブランドは認証されたオーガニックオプションで再配合を進めています。世界的な美容と健康のトレンド、そして機能性食品における植物性脂肪の需要の高まりが、着実な拡大を支えています。自然およびオーガニックセグメントはプレミアム価格を指揮し、エンドユース市場全体でのボリュームと価値の成長の可能性を提供します。
- 例えば、オラムフードインディグリディエンツは、EUおよびUSDA基準に基づく認証オーガニックカカオバターを供給しています。この会社は、トレーサビリティシステムを持つ50万人以上の登録農家からカカオを調達しています。
パーソナルケアと化粧品の応用拡大
化粧品業界は、その肌を養う特性と抗酸化物質が豊富なプロファイルのために、カカオバターの急成長する消費者です。カカオバターは自然の保湿剤として機能し、ボディローション、リップバーム、ストレッチマーククリーム、日焼け止め製品に広く採用されています。室温での安定性と滑らかな塗布が、固体および液体の両方の製剤に適しています。自然なスキンケアと動物実験を行わないパーソナルケアへの消費者需要の高まりが、クリーンビューティーラインへの採用を促進しています。世界的なブランドは、敏感肌、アンチエイジング、ウェルネス志向のユーザーに対応するために、カカオバターを基にした製品の革新に投資しています。アジア太平洋地域、特に韓国と日本では、K-ビューティーやオーガニック化粧品におけるカカオバターの使用が増加しています。Eコマースプラットフォームは、成分の透明性と製品レビューを促進することで、この需要をさらにサポートしています。合成エモリエントから植物性脂肪へのシフトが、マスマーケットとプレミアムパーソナルケアセグメントの両方でカカオバターの一貫した牽引力を生み出しています。
カカオバターマーケットの主なトレンドと機会
カカオバター代替品およびブレンドの使用増加
メーカーは、ココア価格の変動とサプライチェーンの不安定性のため、ココアバター代替品 (CBE)、代用品 (CBR)、および改良剤 (CBI) をますます模索しています。しかし、完全な代替ではなく、ココアバターとパームカーネルオイル、シアバター、またはマンゴーバターを組み合わせたハイブリッド配合への傾向があります。このアプローチにより、ブランドはコストを管理し、棚持ちの安定性を向上させ、品質を維持しながらテクスチャをカスタマイズできます。パーソナルケアでは、植物由来のオイルとのブレンドが、多様な気候や肌タイプに適した多機能保湿剤を作り出します。菓子では、コントロールされたブレンドにより、熱帯市場向けの希望する溶解プロファイルを実現します。規制の許容範囲は国によって異なりますが、ハイブリッド脂肪に対する消費者の受け入れは改善しており、特に価格感度が意思決定を左右する市場で進んでいます。この傾向は、ココアバターの特性を保持しながら安定性を高める機能性脂肪システムへの研究開発投資の機会を開き、ココアバターを基にした革新を世界市場でより競争力のあるものにします。
- 例えば、AAKはチョコレートや菓子向けにココアバター代替品やブレンド脂肪システムを開発しており、AAKは脂肪の機能性をカスタマイズするために世界中に20以上のアプリケーションラボを運営しています。
持続可能で倫理的な調達イニシアチブ
持続可能性はココアバター市場の中心的なテーマとなっており、メーカーや小売業者は倫理的な調達プログラムと連携しています。フェアトレード、レインフォレスト・アライアンス、UTZなどの認証スキームは、特に世界のココア供給の多くが生産される西アフリカにおいて、ココアの調達の透明性を推進しています。ブランドはますます製品ラベルにトレーサビリティ、農家の福祉、森林破壊のない実践を強調しています。これにより、消費者との信頼が生まれ、ESGコミットメントが満たされます。持続可能なサプライチェーンへの投資は、評判リスクを軽減し、長期的な原材料の安全性を確保するのにも役立ちます。ブロックチェーンベースのトレーサビリティや直接取引モデルを採用する企業は、差別化された調達ストーリーを通じて競争優位性を獲得します。倫理的に調達されたココアバターの需要は、プレミアム食品や化粧品だけでなく、主流の小売チャネルでも増加しています。これらのイニシアチブは単なる評判ツールではなく、消費者の忠誠心を促進し、意識的な市場へのアクセスを可能にし、進化する世界の持続可能性規制へのコンプライアンスを満たします。
ココアバター市場の主要な課題
ココア供給と価格の変動
ココアバターマーケットは、原材料価格の変動により大きな課題に直面しています。これはしばしば、気候ショック、地政学的不安定、そしてコートジボワールやガーナなどの主要なココア生産地域での病気の発生によって引き起こされます。収穫量の低下、老朽化したプランテーション、不十分なインフラが状況を悪化させ、供給が不安定になります。価格の急騰は、特に純粋なココアバターに依存するチョコレートや化粧品メーカーにとって、マージン圧力を引き起こします。ヘッジ戦略や長期契約は部分的な緩和策に過ぎず、小規模企業はコスト予測に苦労することが多いです。この変動性は、下流セグメントにおける長期計画、革新、価格安定性を制約します。バイヤーは時折、コスト管理のためにココアバター代替品に目を向けますが、これは製品品質や消費者の認識に影響を与える可能性があります。この課題に対処するには、持続可能な農業への戦略的投資、生産性の向上、多様な調達を通じて、ココアバターのバリューチェーン全体で供給と価格の回復力を確保する必要があります。
品質管理と標準化の問題
地域やサプライヤー間でココアバターの一貫した品質を維持することは、特に製薬や高級スキンケアのような高精度セクターで需要が高まる中で、深刻な課題を呈しています。抽出方法、保管条件、加工技術の違いが、脂肪酸プロファイル、香り、融点、微生物負荷などの主要なパラメータに影響を与えます。不十分な標準化は、配合の問題、保存期間の不一致、規制遵守のリスクを引き起こします。グローバルブランドはしばしば供給拒否に直面するか、サプライヤーの信頼性を確保するために高価な品質監査を実施しなければなりません。パーソナルケアでは、一貫性のない品質が最終製品のテクスチャー、吸収性、安定性に影響を与えます。トレーサビリティと認証は問題の軽減に役立ちますが、原産国の小規模生産者は高度な試験施設へのアクセスが不足しています。グローバルな品質基準の強化、生産地域でのラボインフラの拡充、厳格なサプライヤー契約の施行が、これらの障壁を克服し、多様なココアバター用途での品質期待に応えるために必要です。
ココアバターマーケットの地域分析
北米
2018年における北米のココアバターマーケットは8億3121万米ドルと評価され、2024年には11億5773万米ドルに達しました。2032年には15億885万米ドルに成長すると予測されており、年平均成長率は3.33%です。2024年には世界市場の約23.6%を占めました。成長は主要なチョコレートおよび化粧品メーカーの存在と、自然およびオーガニック製品を好む消費者の嗜好によって支えられています。高級チョコレートとクリーンラベル化粧品の高消費が地域の需要を牽引しています。米国は大規模な食品およびパーソナルケアセクターを持つため、主要な貢献者であり続けています。
ヨーロッパ
ヨーロッパは2024年にココアバターマーケットの最大のシェアを占め、27.8%を占めました。2018年には9億3084万米ドルと評価され、2024年には13億6248万米ドルに成長し、2032年には18億9590万米ドルに達すると予測され、年平均成長率は4.18%です。この地域は、確立されたチョコレート製造、オーガニック化粧品の強い需要、品質と倫理的調達に焦点を当てた消費者基盤から恩恵を受けています。ドイツ、スイス、ベルギーなどの国々はチョコレートの生産と輸出でリードしており、食品およびパーソナルケア産業全体でのココアバター消費を促進しています。
アジア太平洋
アジア太平洋地域は2024年に33%の市場シェアで2番目に大きな市場を占め、2018年の11億4,563万ドルから2024年には16億1,602万ドルに価値が上昇しました。2032年までに21億4,322万ドルに達すると予測されており、CAGRは3.56%です。中産階級の人口増加、チョコレートへの支出増加、パーソナルケア産業の成長が需要を促進する主な要因です。日本、中国、インドは生産と消費の拡大により主要な成長センターとなっています。スキンケアに対する意識の高まり、急速な都市化、高級食品トレンドが持続的な地域成長を支えています。
ラテンアメリカ
ラテンアメリカは2024年に世界のココアバター市場の7.5%を占め、市場規模は2018年の2億5,684万ドルから2024年には3億6,956万ドルに増加しました。2032年までに5億317万ドルに達すると予測され、CAGRは3.90%です。特にブラジルとエクアドルでのココア生産基盤が地元の加工と輸出を支えています。国内のチョコレート消費の成長、美容トレンドの進化、天然成分の需要増加が主な推進力です。食品加工の拡大と付加価値輸出への注力も地域市場の拡大を支えています。
中東
中東のココアバター市場は2018年の1億6,479万ドルから2024年には2億1,987万ドルに達しました。2032年までに2億6,897万ドルに達すると予測され、CAGRは2.51%と緩やかに成長しています。2024年には4.5%の市場シェアを持ちます。需要はUAEとサウジアラビアに集中しており、高級チョコレートの輸入とパーソナルケア製品への意識の高まりに支えられています。しかし、国内のココア加工が限られており、輸入依存が市場の広範な浸透を制約しています。成長機会は観光、ホスピタリティ、健康志向の消費者セグメントに結びついています。
アフリカ
アフリカのココアバター市場は2018年の1億1,825万ドルから2024年には1億7,285万ドルに達し、2032年までに2億4,010万ドルに達すると予測され、CAGRは4.16%です。2024年には3.5%の市場シェアを持ち、特にコートジボワールとガーナでの広大なココア生産基盤により強い成長の可能性を示しています。しかし、ほとんどのココアは原料のまま輸出されています。地元での付加価値の増加と地域のチョコレート消費の増加が長期的な成長を支えています。インフラ開発と加工産業を促進する政府の取り組みが重要な推進力です。
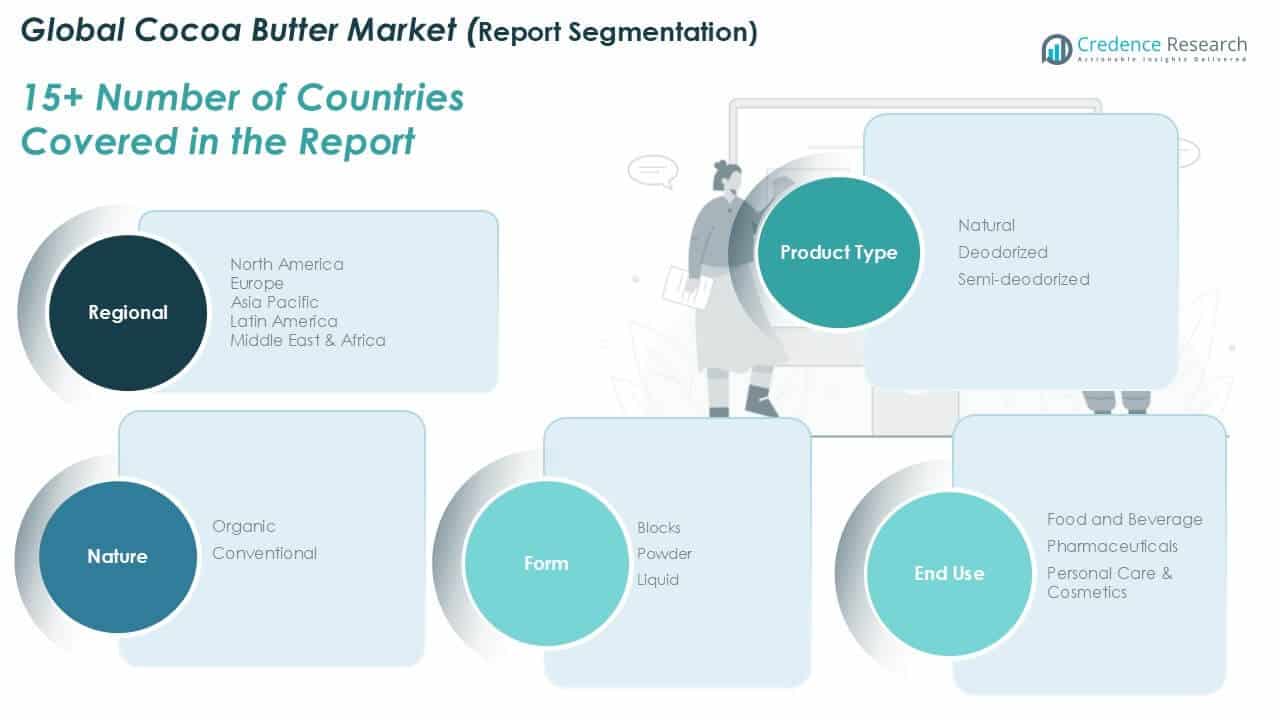
ココアバター市場のセグメンテーション:
製品タイプ別:
- ナチュラル
- 脱臭
- 半脱臭
性質別:
- オーガニック
- 従来型
形状別:
- ブロック
- パウダー
- 液体
最終用途別:
- 食品・飲料
- 医薬品
- パーソナルケア&化粧品
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
世界のココアバター市場は、垂直統合されたオペレーションと幅広い製品ポートフォリオを持つ多国籍企業によって支配されている、適度に集中した競争環境を特徴としています。Callebaut AG、Cargill Incorporated、Olam International Limitedなどの主要企業は、ココアの調達、加工、下流のバリューチェーンを通じて世界的な供給を大きくコントロールしています。これらの企業は、競争優位性を維持するために、先進的な精製技術、持続可能性プログラム、能力拡張に投資しています。JB Foods LtdやUnited Cocoa Processor, Inc.のような地域プレーヤーは、プレミアム、オーガニック、または脱臭ココアバターの専門的な提供でニッチ市場に対応しています。企業は、倫理的な調達に対する消費者の需要の高まりに応えるために、フェアトレード、オーガニック、UTZなどの認証を通じて差別化を図っています。戦略的パートナーシップ、買収、ブレンドやパッケージ形式の革新が市場拡大を支援しています。また、西アフリカやラテンアメリカの新興企業が、加工を通じて地元のココアに価値を加えることを目指して競争が激化しています。価格競争力、製品の一貫性、トレーサビリティは、セクター全体でバイヤーの好みに影響を与える重要な要素です。
主要プレイヤー分析
- Callebaut AG
- Cargill Incorporated
- Olam International Limited
- JB Foods Ltd
- United Cocoa Processor, Inc.
- EFKO Group
- Mallinath Group
- Natra S.A.
- Bolmay Cocoa
- その他の主要プレイヤー
最近の動向
- 2025年7月、Manoramaはココアバター代替(CBE)およびエキゾチックな特殊脂肪(Milcoaライン)を掲載した製品資料/グループパンフレットを発表しました。
- 2025年6月、ISFはPetchsrivichai Enterprise(PCE)と共同事業契約を締結し、タイの特殊油脂JVを設立しました(タイの植物油/高価値脂肪への市場拡大、地域のCBE供給に関連)。
- 2025年3月、ISFは特殊脂肪/CBE製品のためのトレーサビリティおよび持続可能な調達に関連する更新された公開計画/目標を発表しました。
レポートのカバレッジ
この調査レポートは、製品タイプ、製品タイプ、形状、最終用途および地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、および主要な用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、業界を形成する市場動向、規制シナリオ、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- ココアバターの需要は、菓子、ベーカリー、スキンケア業界全体で着実に成長します。
- オーガニックおよびフェアトレードのココアバターは、倫理的および健康志向の消費者の間で注目を集めます。
- ヨーロッパが依然として主要市場である一方、アジア太平洋地域は最も急速な成長を遂げます。
- 加工技術の進歩により、収量と品質の一貫性が向上します。
- ココアバター代替品とのハイブリッドブレンドがコストと安定性を管理するために拡大します。
- パーソナルケアブランドは、クリーンラベル製品ラインにおけるココアバターの使用を増加させます。
- 持続可能な調達に対する規制の焦点が調達および認証の実践を形成します。
- ココアバターブロック形態は、保管および加工の利点により優位性を維持します。
- グローバルなサプライチェーンを強化するために、合併と買収が増加します。
- 主要生産国における価格の変動性と気候の課題が市場計画に影響を与えます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のグローバルココアバター市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、グローバルココアバター市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたグローバルココアバター市場のセグメントはどれですか?
グローバルココアバター市場の成長を促進している主な要因は何ですか?
グローバルココアバター市場の主要企業はどこですか?
2024年にグローバルココアバター市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ココアバターマーケットの範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のココアバターマーケット市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 4,898.5 million → 2032: USD 6,560.2 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ココアバターマーケット市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ココアバターマーケット市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるココアバターマーケット市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ココアバターマーケット市場の成長要因
- 3.3 ココアバターマーケット市場の抑制要因および課題
- 3.4 ココアバターマーケット市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ココアバターマーケットバリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ココアバターマーケットサプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ココアバターマーケットカテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ココアバターマーケット市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ココアバターマーケット輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はココアバターマーケット市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ココアバターマーケット市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ココアバターマーケット市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ココアバターマーケット競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ココアバターマーケット分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ココアバターマーケットの発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のココアバターマーケット市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のココアバターマーケット市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のココアバターマーケット市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のココアバターマーケット市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのココアバターマーケット市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のココアバターマーケット市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのココアバターマーケット市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ココアバターマーケット企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
