
市場概要:
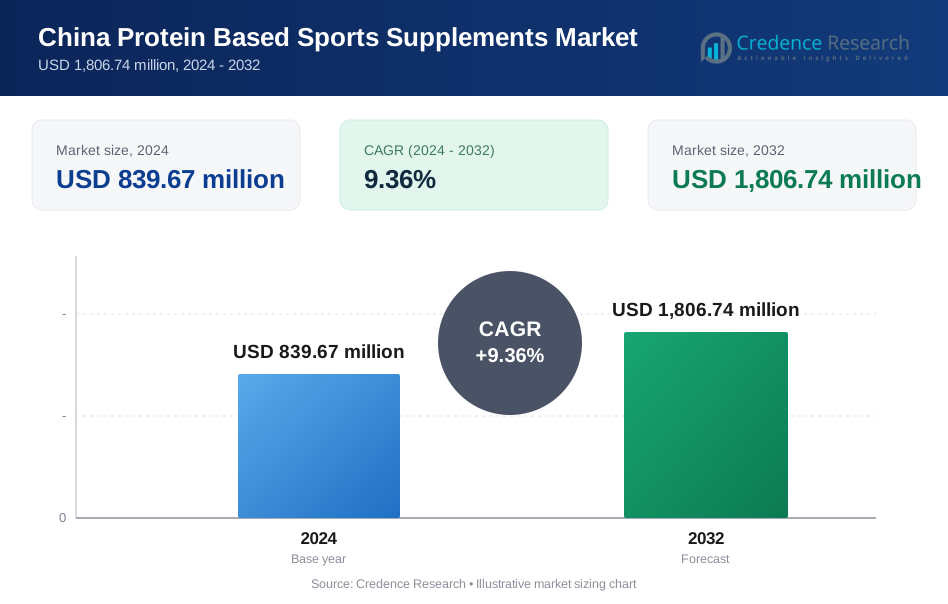
中国のプロテインベースのスポーツサプリメント市場の規模は、2018年に4億7028万米ドルから2024年に8億3967万米ドルと評価され、予測期間中に9.36%のCAGRで2032年には18億674万米ドルに達すると予想されています。健康意識の高まりが市場の安定した拡大を支えています。スポーツ参加の増加も長期的な需要を強化しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の中国プロテインベースのスポーツサプリメント市場規模 | 8億3967万米ドル |
| 中国プロテインベースのスポーツサプリメント市場、CAGR | 9.36% |
| 2032年の中国プロテインベースのスポーツサプリメント市場規模 | 18億674万米ドル |
市場は都市部の消費者の間でのフィットネス採用の増加により成長しています。主要都市ではジム会員数が増加し続けています。若いプロフェッショナルは筋肉回復や体重管理のためにプロテインサプリメントを好みます。Eコマースプラットフォームは製品アクセスとブランドの可視性を向上させます。国内ブランドはフレーバー付きや植物ベースのプロテインオプションを発売しています。インフルエンサーマーケティングは初めてのユーザーの間で製品トライアルを促進します。忙しいライフスタイルは便利な栄養形式への依存を高めます。規制の明確化は消費者の信頼とリピート購入を改善します。
東部中国は高い所得水準と密集した都市人口により市場をリードしています。上海や北京のような都市は強いフィットネス文化の採用を示しています。南部中国はライフスタイル主導の消費者からの需要の増加に伴い続きます。沿岸地域はより良い小売およびオンライン流通ネットワークの恩恵を受けています。中央中国は健康意識の高まりにより安定した成長を示しています。西部中国はジムインフラの改善により新興市場として残っています。第II級都市は手頃な価格の改善により注目を集めています。

市場の洞察:
- 中国のプロテインベースのスポーツサプリメント市場規模は、2018年に4億7028万米ドルに達し、2024年には8億3967万米ドルに成長し、予測期間中に年平均成長率9.36%で拡大し、2032年には18億674万米ドルに達すると予測されています。
- 東部中国は、高い所得水準、密集した都市のフィットネス文化、強力な電子商取引の浸透により約42%のシェアを持ち、南部中国は若い消費者とライフスタイルの採用に支えられて28%を占め、中央、北部、西部中国は健康意識の向上により約30%を占めています。
- 西部中国は、ジムインフラの拡大、中所得層の増加、オンライン栄養プラットフォームへのアクセス拡大に支えられ、約10%のシェアで最も成長が速い地域です。
- プロテインタイプ別では、ホエイプロテインが約38%のシェアを占め、速い吸収と高いパフォーマンスの認識により支えられています。一方、大豆プロテインは植物ベースの嗜好の成長により約22%のシェアを持っています。
- エンドウプロテインはクリーンラベル需要の増加により約15%のシェアを占め、米や他の植物プロテインは代替プロテイン源への多様化を反映して残りのシェアを占めています。
市場の推進要因:
都市部中国におけるフィットネス文化の高まりと構造化された運動参加
都市の消費者は構造化されたフィットネスルーチンを急速に採用しています。ジムチェーンは一級都市で着実に拡大しています。企業のウェルネスプログラムは定期的な身体活動を奨励しています。アマチュアスポーツイベントはソーシャルプラットフォームを通じて可視性を高めています。プロテイン摂取は筋肉回復のニーズをサポートします。健康クラブはトレーニングプログラム中にサプリメントを促進しています。若年成人はパフォーマンスサポート製品を求めています。中国のプロテインベースのスポーツサプリメント市場はこのフィットネスシフトから利益を得ています。
- 例えば、中国のサプリメントメーカーであるアランドヘルスホールディングは、2025年にウェルネスとフィットネス製品の流通に結びついた成長で約1億5000万ドルのEBITDAを生み出しました。
予防健康とアクティブライフスタイル選択への関心の高まり
消費者は今日、長期的な健康維持を優先しています。生活習慣病は予防的な栄養選択を促進します。医師は強度サポートのためにプロテインを推奨しています。スポーツ栄養は急速に主流の受け入れを得ています。中年ユーザーはフィットネスプログラムに参加しています。プロテインサプリメントは日常のウェルネスルーチンに適合します。機能的な栄養は基本的なカロリー摂取を置き換えます。市場の需要は年齢層を超えて着実に増加しています。
- 例えば、2022年に発表され、2025年のフォローアップデータに支えられた2018年の中国長寿健康調査(CLHLS)の研究によると、65歳以上の中国の成人の12.28%が何らかの形で栄養補助食品を使用していることが示されています。
デジタル小売プラットフォームと直接消費者向けチャネルの成長
オンラインプラットフォームはサプリメントの流通ネットワークを再形成しています。消費者はオンラインでブランドを簡単に比較できます。インフルエンサーのレビューは購入決定を導きます。サブスクリプションモデルはリピート消費を改善します。モバイル決済はチェックアウトプロセスを簡素化します。ブランドはオンライン専用の商品ラインを立ち上げます。デジタルチャネルは参入障壁を下げます。市場アクセスは地域全体でスムーズに拡大しています。
国内製造の拡大とブランドポートフォリオの開発
地元の製造業者はタンパク質加工能力に投資しています。国内ブランドは消費者の信頼を得ています。フレーバーカスタマイズは地域の味の好みに対応しています。製品価格は地元で競争力を維持しています。より迅速なイノベーションサイクルが対応力を向上させます。研究開発は消化性の改善に焦点を当てています。サプライチェーンは生産スケジュールを短縮します。ブランドの存在感は全国的に着実に強化されています。
市場動向:
クリーンラベルと透明な成分表示へのシフト
消費者は購入前にラベルを注意深く読みます。クリーンな成分リストが好まれます。人工添加物はますます注目されています。ブランドはソースの透明性を明確に強調しています。タンパク質の純度主張が重要性を増しています。信頼が長期的なブランドの忠誠心を促進します。認証ロゴが購入者の信頼に影響を与えます。中国のタンパク質ベースのスポーツサプリメント市場はこのシフトを反映しています。
- 例えば、FonterraやArla Foodsのような主要なホエイサプライヤーは、中国のホエイプロテイン供給における主要プレーヤーとしてリストされており、透明な成分プロファイルで知られています。
植物ベースおよび代替タンパク質源の人気上昇
植物性タンパク質はフレキシタリアン消費者を引き付けます。大豆やエンドウ豆のタンパク質が注目を集めています。乳糖の懸念がタンパク質の選択に影響を与えます。持続可能性への意識が植物オプションを支持します。ブランドはタンパク質ブレンドを多様化しています。味の改善が採用をサポートします。倫理的な調達が若い購入者にアピールします。製品ポートフォリオは多様化を続けています。
- 例えば、中国を拠点とする植物性タンパク質メーカーETproteinは、味と持続可能性のニーズを満たすために米と植物ベースのタンパク質ソリューションを提供しています。
カスタマイズと個別栄養製品の提供
個別栄養はテクノロジーに精通したユーザーを引き付けます。ブランドは目標ベースのタンパク質フォーミュラを提供しています。体型のセグメンテーションが関連性を向上させます。AIツールが摂取プランを提案します。サブスクリプションのパーソナライズが保持率を高めます。カスタムパックがトレーニングサイクルをサポートします。消費者は個別の栄養体験を重視しています。イノベーションのペースは強力です。
機能性とパフォーマンス向上フォーミュレーションによるプレミアム化
プレミアム製品は棚での視認性を高めています。追加のアミノ酸が知覚価値を高めます。回復に焦点を当てたブレンドがアスリートを引き付けます。パフォーマンス主張がブランドを差別化します。パッケージデザインがプレミアムポジショニングをサポートします。小さなパックが試用購入をサポートします。ブランドプレーヤーのマージンが改善します。市場の認識が上向きにシフトしています。
市場の課題分析:
規制遵守の複雑さと製品承認の不確実性
規制の枠組みは頻繁に進化しています。承認のタイムラインは州によって異なります。ラベル規則は厳格な遵守を必要とします。輸入成分の使用は注目されています。コンプライアンスコストが小規模ブランドに影響を与えます。製品の再フォーミュレーションが運用負担を増加させます。市場参入の遅れが発売スケジュールに影響を与えます。中国のタンパク質ベースのスポーツサプリメント市場は規制の圧力に直面しています。
激しい競争とブランド差別化の難しさ
ブランドの過密化は競争の激しさを増します。価格競争は利益率を低下させます。消費者の忠誠心は初期段階では限られています。マーケティングコストが急激に上昇します。新規参入者は認知度で苦労します。小売棚スペースは競争が激しいままです。差別化には常に革新が必要です。持続的なブランド構築には多額の投資が必要です。
市場機会:
フィットネスの採用が進むティアIIおよびティアIII都市への拡大
小都市では収入レベルが向上しています。フィットネスセンターは大都市圏を超えて拡大しています。健康意識はデジタルメディアを通じて広がっています。手頃な価格のプロテインフォーマットが関心を集めています。地元の小売業者は新しい栄養ブランドを求めています。流通ネットワークは内陸地域に浸透しています。早期参入はブランドの確立を支援します。長期的なボリューム成長を生み出します。
機能的ブレンドとライフスタイル志向の製品フォーマットの革新
機能的ブレンドは特定の健康目標に対応します。飲みやすいフォーマットは利便性のニーズをサポートします。プロテインスナックは忙しいプロフェッショナルを惹きつけます。女性向けの処方が重要性を増しています。高齢者は筋力維持製品を求めています。フレーバーの革新がリピート消費を向上させます。ブランドはライフスタイル主導の需要を捉えます。市場の範囲は着実に拡大しています。
市場セグメンテーション分析:
プロテインタイプ別
ホエイプロテインは速い吸収と強力な筋肉回復サポートのためにリードしています。カゼインプロテインは持続的な栄養ニーズ、特に夜間の摂取に対応します。植物性プロテインは乳糖に敏感な消費者やビーガンの間で注目を集めています。ブレンドされた処方は味とアミノ酸バランスを改善します。製品の革新がプロテインカテゴリー全体で競争力を強化します。
- 例えば、アリババのリストには、1回分あたり24gのプロテインを含むホエイプロテインアイソレート製品が、アスリートのパフォーマンスサポートのために提供されています。
製品フォーマット別
パウダーは柔軟性とコスト効率のために好まれるフォーマットです。飲みやすいオプションは利便性を求める都市部の消費者を惹きつけます。プロテインバーは外出先での栄養補給や食事代替のニーズをサポートします。カプセルは用量管理に焦点を当てたニッチユーザーに対応します。フォーマットの多様性がライフスタイル全体で市場のリーチを向上させます。
ソース別
動物由来のソースは高いプロテイン密度とパフォーマンスの認識のために主流です。植物由来のソースはクリーンラベルの需要とともに拡大しています。持続可能性の意識が植物の採用をサポートします。成分の透明性が購入決定に影響を与えます。ソースの多様化がポートフォリオのレジリエンスをサポートします。
消費者グループ別
プロのアスリートは高純度の処方に対する需要を牽引します。フィットネス愛好者は最大の消費基盤を形成します。レクリエーションユーザーは一般的な健康サポートを求めます。高齢者は筋肉維持のためにプロテインを採用します。使用目的はライフステージによって異なります。
流通チャネル別
オンライン小売は利便性と幅広い選択肢を通じてリードしています。専門的な栄養店は専門家の指導をサポートします。薬局は信頼と規制の保証を提供します。直接販売は個人的な関与を築きます。チャネルミックスはアクセスのしやすさを強化します。
価格帯別
プレミアム製品はパフォーマンス重視の購入者をターゲットにしています。中価格帯のオプションは大量需要を捉えます。経済的な価格帯はエントリーレベルの採用をサポートします。価格のセグメンテーションは消費者のカバレッジを広げます。中国のプロテインベースのスポーツサプリメント市場はバランスの取れたセグメント成長を反映しています。

セグメンテーション:
プロテインタイプ別- ホエイプロテイン
- カゼインプロテイン
- 植物性プロテイン
- パウダー
- レディトゥドリンク
- プロテインバー
- カプセル
- 動物性
- 植物性
- プロフェッショナルアスリート
- フィットネス愛好者
- レクリエーションユーザー
- 高齢者
- オンライン小売
- 専門栄養店
- 薬局
- 直接販売
- プレミアム
- 中価格帯
- 経済的

地域分析:
東部中国
東部中国は中国のプロテインベースのスポーツサプリメント市場で約42%の市場シェアを占めています。この地域は高い都市化と強い購買力の恩恵を受けています。上海、杭州、南京などの都市は先進的なフィットネスの採用を示しています。プレミアムジムとウェルネスクラブが定期的なサプリメント消費を促進しています。Eコマースプラットフォームは高い購入頻度とブランド露出をサポートします。消費者はプロテインの利点に強い認識を示しています。最も成熟し競争の激しい地域市場であり続けています。
南部中国
南部中国は約28%の市場シェアを持ち、安定した需要成長を示しています。広東省は若い働く人口とライフスタイルの重視によりリードしています。都市のプロフェッショナルは便利で風味のあるプロテインフォーマットを好みます。越境Eコマースは国際ブランドへのアクセスを改善します。温暖な気候は一年中の屋外フィットネス活動をサポートします。小売浸透は沿岸都市で強いままです。この地域はプレミアムと中価格帯の製品需要をバランスよく保っています。
中央、中国北部、西部中国
中国の中央部、北部、西部は合わせて約30%の市場シェアを占めています。北京のような北部の都市は、フィットネス文化の成長を通じて需要を支えています。中央部の省は、中所得層の健康意識の高まりから恩恵を受けています。西部地域はジムの拡大が徐々に進んでおり、新興市場として位置付けられています。内陸部では価格感度が購買行動を形作っています。中価格帯や経済的な製品がより多く受け入れられています。発展途上の都市全体で長期的なボリューム成長の可能性を提供しています。
主要プレイヤー分析:
- アムウェイ(ニュートリライト – 中国事業)
- ハーバライフ・ニュートリション(中国)
- バイヘルス株式会社
- トムソン・グループ
- スウィス・ウェルネス(中国流通)
競争分析:
中国のプロテインベースのスポーツサプリメント市場は、国内外のブランド間で中程度から高い競争を示しています。地元のプレイヤーは価格設定、フレーバーのローカライズ、オンラインリーチに焦点を当てています。グローバルブランドは強力なブランドエクイティと確立された処方に依存しています。直接販売モデルは忠実な消費者基盤を維持しています。電子商取引は迅速な価格比較を通じて競争を激化させています。製品の差別化はプロテインの純度と機能的ブレンドに集中しています。マーケティング投資は主要企業全体で高いままです。強力な流通管理と消費者の信頼を持つブランドに報いることが続いています。
最近の動向:
- 2024年11月23日の公式発表で、アムウェイの社長兼CEOであるマイケル・ネルソンは、中国四川省に初の有機農場を建設するという会社のコミットメントを発表しました。これは、アムウェイの世界で5番目の有機農場であり、既存の4つの農場はアメリカのカリフォルニア州、ワシントン州、メキシコ、ブラジルにあります。この決定は、約2年間にわたる包括的なサイト評価を経て行われ、同社は10の省にわたる25の都市で40の異なる場所を評価した後に四川を選定しました。新しい農場は、アムウェイのニュートリライトとTCM製品ラインの原材料の品質を向上させるために、伝統的な中国医学の植物の栽培に焦点を当て、これらのカテゴリーにおける会社の価値提案を強化します。
- 2024年には、アムウェイは細胞の健康をサポートするために設計された粉末飲料サプリメント「ニュートリライト iCell」を発売しました。この製品は、インドグースベリー(Phyllanthus emblica)、アロニア、ザクロを含む植物抽出物を利用しています。これらの発表が行われた同じガライベントで、アムウェイ中国の社長であるユ・ファンは、2023年度と2024年度の間に会社が7%の収益成長を達成したと報告しました。さらに、リーダーシップボーナスの資格を持つ直販者の数は282人に達し、9年ぶりの高水準となり、2023年と比較して5%の増加を示しています。
- 2024年2月20日、ハーバライフはGLP-1栄養コンパニオンを正式に発売しました。これは、GLP-1やその他の減量薬を服用している個人の栄養不足に対処するために設計された、食品とサプリメント製品の包括的な組み合わせです。この製品ラインは、クラシックとビーガンの両方のフォーミュレーションで提供され、フォーミュラ1健康食栄養シェイクミックス、プロテインドリンクミックス、アクティブファイバーコンプレックス、消化サポート製品が含まれています。この発売は、重要な健康問題に対処しています。減量薬は食欲を抑制し、筋肉、心血管、脳の健康に重要なマクロ栄養素とミクロ栄養素の不足を引き起こす可能性があります。
- 2025年3月11日、ハーバライフはPro2col Health LLCとPruvit Ventures, Inc.の資産の100%とLink BioSciences Inc.の51%の支配権を取得するための拘束力のある覚書を発表しました。取引価値は2,500万ドルから3,000万ドルと見積もられており、将来の業績に基づいて追加の条件付き支払いが可能です。Pro2colは、個々のバイオメトリクスを活用して個別の栄養推奨を提供する健康とウェルネスのデジタルプラットフォームであり、Link BioSciencesは、バイオメトリクス、バイオマーカー、ライフスタイルデータ、DNAを処理してカスタマイズされた栄養サプリメントを作成するための独自技術を専門としています。取引は2025年第2四半期に完了する予定で、Pro2col技術プラットフォームのベータ版は2025年第3四半期に選ばれた米国のハーバライフ独立ディストリビューター向けに提供され、その後2025年第4四半期に米国全体でリリースされ、2026年から国際的に拡大する予定です。
レポートカバレッジ:
この調査報告書は、タンパク質の種類、製品形態、供給源、消費者グループ、流通チャネル、価格層に基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進した様々な要因についても議論しています。報告書は、市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望:
- 都市のフィットネス文化が主要都市での安定した需要成長を支えるでしょう。
- オンライン小売が主要な購入チャネルとして残るでしょう。
- 植物由来のタンパク質がより広い消費者の受け入れを得るでしょう。
- すぐに消費できる形式がより高い採用を見込むでしょう。
- ブランドストーリーテリングがプレミアムな位置付けを形作るでしょう。
- 国内メーカーが革新のペースを加速させるでしょう。
- ティアII都市が追加のボリュームを貢献するでしょう。
- 個別化された栄養が製品設計に影響を与えるでしょう。
- 規制の明確化が市場の安定性を向上させるでしょう。
- 長期的な需要が年齢層を超えて拡大するでしょう。
よくある質問:
Q1. 中国のタンパク質ベースのスポーツサプリメント市場の現在の市場規模はどれくらいで、2032年にはどのくらいの規模になると予測されていますか?
中国のタンパク質ベースのスポーツサプリメント市場は、2024年に8億3967万米ドルと評価され、2032年には18億674万米ドルに達すると予測されています。
Q2. 中国のタンパク質ベースのスポーツサプリメント市場は2024年から2032年の間にどのような年平均成長率で成長すると予測されていますか?
中国のタンパク質ベースのスポーツサプリメント市場は、予測期間中に年平均成長率9.36%で成長すると予測されています。
Q3. 2024年に中国のタンパク質ベースのスポーツサプリメント市場で最大のシェアを持っていたセグメントはどれですか?
ホエイプロテインは、強力なパフォーマンスと回復効果により、中国のタンパク質ベースのスポーツサプリメント市場で最大のシェアを持っていました。
Q4. 中国のタンパク質ベースのスポーツサプリメント市場の成長を促進している主な要因は何ですか?
フィットネス参加の増加、予防健康への注目、そしてeコマースの拡大が、中国のタンパク質ベースのスポーツサプリメント市場の成長を促進しています。
Q5. 中国のタンパク質ベースのスポーツサプリメント市場の主要企業はどこですか?
中国のタンパク質ベースのスポーツサプリメント市場の主要企業には、By-Health、Herbalife Nutrition、Amway、Tomson Group、Swisse Wellnessが含まれます。
Q6. 2024年に中国のタンパク質ベースのスポーツサプリメント市場で最大のシェアを持っていた地域はどこですか?
都市密度と購買力の高さにより、東部中国が中国のタンパク質ベースのスポーツサプリメント市場で最大のシェアを持っていました。
目次
第2章 :.......... エグゼクティブサマリー. 23
第3章 :.......... 中国のプロテインベースのスポーツサプリメント市場の力と業界の動向. 25
3.3.1. 規制の潮流 – コンプライアンスの課題. 30
3.4. 未開拓の地平 – 成長の可能性と機会および戦略的航行 – 業界フレームワーク. 31
3.6. エコシステムのダイナミクス – バリューチェーン分析. 34
4.1.1. 中国のプロテインベースのスポーツサプリメント市場の企業収益市場シェア. 41
第5章 :.......... 中国市場分析、洞察と予測、プロテインタイプ別. 48
第6章 :.......... 中国市場分析、洞察と予測、製品形態別... 53
第7章 :.......... 中国市場分析、洞察と予測、ソース別. 58
第8章 :.......... 中国市場分析、洞察と予測、消費者グループ別. 63
第9章 :.......... 中国市場分析、洞察と予測、流通チャネル別. 68
第10章 :........ 中国市場分析、洞察と予測、価格帯別. 73
11.1. アムウェイ (ニュートリライト - 中国事業) 78
図表一覧
図1.......... 中国プロテインベースのスポーツサプリメント市場収益シェア、プロテインタイプ別、2024 & 2032. 48
図2.......... 市場魅力度分析、プロテインタイプ別. 49
図3.......... プロテインタイプ別の増分収益成長機会、2024 - 2032. 50
図4.......... 中国プロテインベースのスポーツサプリメント市場収益シェア、製品形態別、2024 & 2032. 53
図5.......... 市場魅力度分析、製品形態別... 54
図6.......... 製品形態別の増分収益成長機会、2024 - 2032. 55
図7.......... 中国プロテインベースのスポーツサプリメント市場収益シェア、ソース別、2024 & 2032. 58
図9.......... ソース別の増分収益成長機会、2024 - 2032. 60
図10........ 中国プロテインベースのスポーツサプリメント市場収益シェア、消費者グループ別、2024 & 2032. 63
図11........ 市場魅力度分析、消費者グループ別. 64
図12........ 消費者グループ別の増分収益成長機会、2024 - 2032. 65
図13........ 中国プロテインベースのスポーツサプリメント市場収益シェア、流通チャネル別、2024 & 2032. 68
図14........ 市場魅力度分析、流通チャネル別 69
図15........ 流通チャネル別の増分収益成長機会、2024 - 2032. 70
図16........ 中国プロテインベースのスポーツサプリメント市場収益シェア、価格帯別、2024 & 2032. 73
図表番号 17........ 市場魅力度分析、価格帯別. 74
図表番号 18........ 価格帯別増分収益成長機会、2024 - 2032. 75
表の一覧
表番号 1. :... 中国プロテインベースのスポーツサプリメント市場収益、プロテインタイプ別、2018 – 2024 (百万米ドル) 51
表番号 2. :... 中国プロテインベースのスポーツサプリメント市場収益、プロテインタイプ別、2025 – 2032 (百万米ドル) 51
表番号 3. :... 中国プロテインベースのスポーツサプリメント市場ボリューム、プロテインタイプ別、2018 – 2024 (メトリックトン) 52
表番号 4. :... 中国プロテインベースのスポーツサプリメント市場ボリューム、プロテインタイプ別、2025 – 2032 (メトリックトン) 52
表番号 5. :... 中国プロテインベースのスポーツサプリメント市場収益、製品形態別、2018 – 2024 (百万米ドル) 56
表番号 6. :... 中国プロテインベースのスポーツサプリメント市場収益、製品形態別、2025 – 2032 (百万米ドル) 56
表番号 7. :... 中国プロテインベースのスポーツサプリメント市場ボリューム、製品形態別、2018 – 2024 (メトリックトン) 57
表番号 8. :... 中国プロテインベースのスポーツサプリメント市場ボリューム、製品形態別、2025 – 2032 (メトリックトン) 57
表番号 9. :... 中国プロテインベースのスポーツサプリメント市場収益、ソース別、2018 – 2024 (百万米ドル) 61
表番号 10. :.. 中国プロテインベースのスポーツサプリメント市場収益、ソース別、2025 – 2032 (百万米ドル) 61
表番号 11. :.. 中国プロテインベースのスポーツサプリメント市場ボリューム、ソース別、2018 – 2024 (メトリックトン) 62
表番号 12. :.. 中国プロテインベースのスポーツサプリメント市場ボリューム、ソース別、2025 – 2032 (メトリックトン) 62
表番号 13. :.. 中国プロテインベースのスポーツサプリメント市場収益、消費者グループ別、2018 – 2024 (百万米ドル) 66
表番号 14. :.. 中国プロテインベースのスポーツサプリメント市場収益、消費者グループ別、2025 – 2032 (百万米ドル) 66
表番号 15. :.. 中国プロテインベースのスポーツサプリメント市場ボリューム、消費者グループ別、2018 – 2024 (メトリックトン) 67
表番号 16. :.. 中国プロテインベースのスポーツサプリメント市場ボリューム、消費者グループ別、2025 – 2032 (メトリックトン) 67
表番号 17. :.. 中国プロテインベースのスポーツサプリメント市場収益、流通チャネル別、2018 – 2024 (百万米ドル) 71
表番号 18. :.. 中国プロテインベースのスポーツサプリメント市場収益、流通チャネル別、2025 – 2032 (百万米ドル) 71
表番号 19. :.. 中国プロテインベースのスポーツサプリメント市場ボリューム、流通チャネル別、2018 – 2024 (メトリックトン) 72
表番号 20. :.. 中国プロテインベースのスポーツサプリメント市場ボリューム、流通チャネル別、2025 – 2032 (メトリックトン) 72
表21. :.. 中国プロテインベースのスポーツサプリメント市場収益、価格層別、2018年 – 2024年(百万米ドル) 76
表22. :.. 中国プロテインベースのスポーツサプリメント市場収益、価格層別、2025年 – 2032年(百万米ドル) 76
表23. :.. 中国プロテインベースのスポーツサプリメント市場ボリューム、価格層別、2018年 – 2024年(メトリックトン) 77
表24. :.. 中国プロテインベースのスポーツサプリメント市場ボリューム、価格層別、2025年 – 2032年(メトリックトン) 77
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
中国のタンパク質ベースのスポーツサプリメント市場の現在の市場規模はどれくらいで、2032年の予測市場規模はどれくらいですか?
2024年から2032年の間に、中国のタンパク質ベースのスポーツサプリメント市場は、どの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた中国のタンパク質ベースのスポーツサプリメント市場セグメントはどれですか?
中国のタンパク質ベースのスポーツサプリメント市場の成長を促進している主な要因は何ですか?
中国のタンパク質ベースのスポーツサプリメント市場における主要企業はどこですか?
2024年に中国のタンパク質ベースのスポーツサプリメント市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 中国のプロテインベースのスポーツサプリメント市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の中国のプロテインベースのスポーツサプリメント市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 839.67 million → 2032: USD 1,806.74 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 中国のプロテインベースのスポーツサプリメント市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 中国のプロテインベースのスポーツサプリメント市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における中国のプロテインベースのスポーツサプリメント市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 中国のプロテインベースのスポーツサプリメント市場市場の成長要因
- 3.3 中国のプロテインベースのスポーツサプリメント市場市場の抑制要因および課題
- 3.4 中国のプロテインベースのスポーツサプリメント市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 中国のプロテインベースのスポーツサプリメント市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 中国のプロテインベースのスポーツサプリメント市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、中国のプロテインベースのスポーツサプリメント市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 中国のプロテインベースのスポーツサプリメント市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 中国のプロテインベースのスポーツサプリメント市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は中国のプロテインベースのスポーツサプリメント市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 中国のプロテインベースのスポーツサプリメント市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 中国のプロテインベースのスポーツサプリメント市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 中国のプロテインベースのスポーツサプリメント市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 中国のプロテインベースのスポーツサプリメント市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新中国のプロテインベースのスポーツサプリメント市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の中国のプロテインベースのスポーツサプリメント市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の中国のプロテインベースのスポーツサプリメント市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の中国のプロテインベースのスポーツサプリメント市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の中国のプロテインベースのスポーツサプリメント市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの中国のプロテインベースのスポーツサプリメント市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の中国のプロテインベースのスポーツサプリメント市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの中国のプロテインベースのスポーツサプリメント市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 中国のプロテインベースのスポーツサプリメント市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
