
市場概要
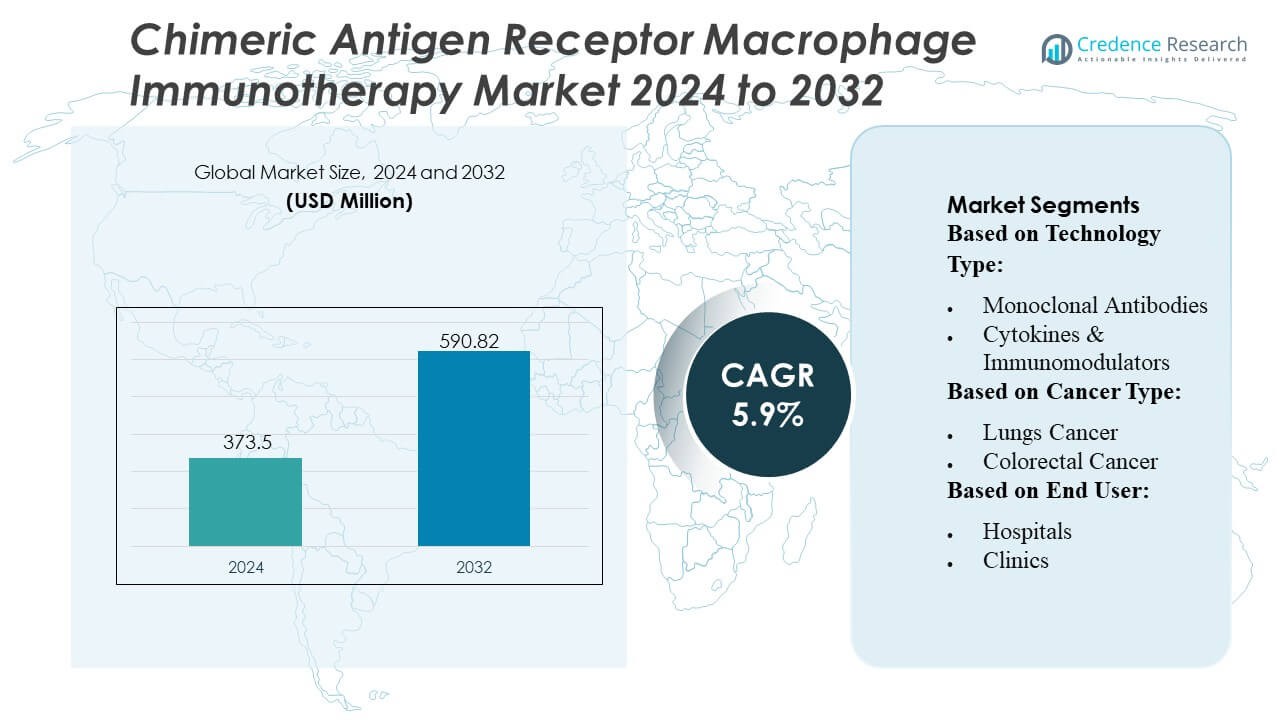
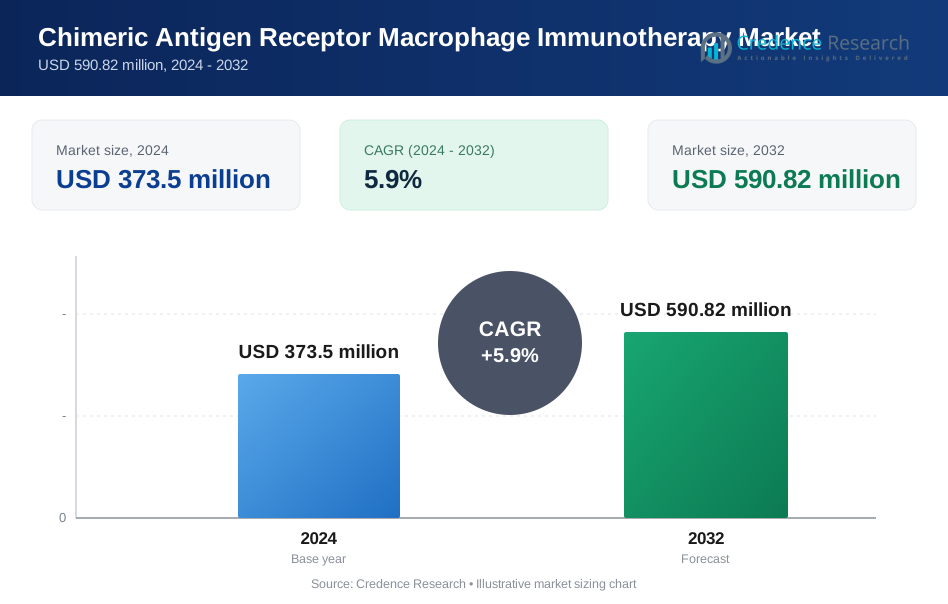
キメラ抗原受容体マクロファージ免疫療法市場の規模は2024年に3億7,350万米ドルと評価され、予測期間中に5.9%のCAGRで2032年までに5億9,082万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| キメラ抗原受容体マクロファージ免疫療法市場規模 2024 | 3億7,350万米ドル |
| キメラ抗原受容体マクロファージ免疫療法市場、CAGR | 5.9% |
| キメラ抗原受容体マクロファージ免疫療法市場規模 2032 | 5億9,082万米ドル |
キメラ抗原受容体マクロファージ免疫療法市場は、確立された製薬リーダーと、腫瘍学ポートフォリオを拡大し続ける専門の細胞療法イノベーターの組み合わせによって形成されています。これらの企業は、臨床試験の加速、遺伝子編集の精度向上、研究提携の形成を通じて競争力を強化し、固形腫瘍のターゲティングと治療の持続性を向上させています。北米は、強力な研究開発インフラ、先進的な免疫療法の早期採用、主要な学術センターとバイオ医薬品クラスターにおける次世代細胞工学技術への高い投資によって、正確に42%の市場シェアを持つ主要な地域です。
市場の洞察
- 市場は2024年に3億7,350万米ドルに達し、2032年には5億9,082万米ドルに達すると予測され、5.9%のCAGRで拡大を続けています。これは、エンジニアリングされたマクロファージ療法の採用が増加していることによるものです。
- CAR-マクロファージプラットフォームが固形腫瘍の浸透と免疫調節を改善することで需要が加速し、肺、乳房、および結腸直腸癌治療セグメントでの関連性を強化し、固形腫瘍の応用が支配的なシェアを持っています。
- 市場のプレーヤーは、遺伝子編集技術の進歩、臨床パイプラインの拡大、治療の持続性と製造のスケーラビリティを向上させる戦略的な協力を通じて競争しています。
- 成長は、複雑な製造プロセス、高い開発コスト、および限られた長期安全性データによって制約を受けており、これらが総じてより広範な臨床採用を遅らせています。
- 北米は強力な研究開発活動と先進的なインフラによって42%の正確なシェアを持ち、アジア太平洋の新興市場は臨床試験への参加の増加と腫瘍学への投資拡大を通じて勢いを増しています。
市場セグメンテーション分析:
技術タイプ別
モノクローナル抗体は、確立された臨床的検証、標的抗原結合効率、およびエンジニアードマクロファージプラットフォームとの強い互換性により、42〜44%のシェアでキメラ抗原受容体マクロファージ(CAR-M)免疫療法市場を支配しています。彼らの貪食反応を強化し、腫瘍微小環境の調整を改善する能力は、固形腫瘍パイプライン全体での採用を強化します。サイトカインと免疫調節剤は、マクロファージの再プログラミングと免疫刺激経路への関心の高まりにより拡大を続け、チェックポイント阻害剤は組み合わせ戦略の進化に伴い勢いを増しています。「その他」のカテゴリには、新しい抗原提示ツールが含まれ、初期段階のR&Dイニシアチブを通じて進展しています。
- 例えば、Adicet Bioは、先天的および適応的な抗腫瘍メカニズムの両方を含む前臨床モデルで強力な抗腫瘍活性を示すためにADI-001 CARプラットフォームを設計しました。
がんの種類別
肺がんは、世界的な発生率の高さ、攻撃的な腫瘍生物学、マクロファージベースの免疫療法への投資を加速させる重要な未充足の治療ニーズに支えられ、約38〜40%のシェアで支配的なセグメントを表しています。CAR-Mアプローチは、免疫抑制性の肺腫瘍微小環境を克服する強力な可能性を示し、強力な臨床探査を推進しています。乳がんと結腸直腸がんも、浸透しにくい間質障壁を持つ固形腫瘍をターゲットにする開発者によって有意義に貢献しています。メラノーマ、頭頸部がん、前立腺がん、その他の悪性腫瘍は、抗原ターゲット発見の拡大と臨床試験登録の拡大により採用が増加しています。
- 例えば、ジョンソン・エンド・ジョンソンの腫瘍薬JNJ-77242113(乾癬用のIL-23阻害剤);J&JのTROP2 ADCの正しい名前はJNJ-6120(いくつかの情報源ではJNJ-64791878としても識別されています)。
エンドユーザー別
病院は、高度な腫瘍学インフラ、細胞療法製造ユニットへのアクセス、複雑な免疫療法手順のための高い患者流入により、推定52〜54%のシェアで市場をリードしています。彼らの統合されたケアパスウェイは、CAR-Mの投与、モニタリング、および治療後の管理を合理化し、主要なサービスプロバイダーとしての地位を確立しています。クリニックは、外来腫瘍学サービスの拡大により着実に普及していますが、インフラの制約により制限されています。がん研究センターは、初期段階の開発において重要な役割を果たし、前臨床作業、トランスレーショナルスタディ、およびCAR-Mイノベーションを加速する研究者主導の試験に大きく貢献しています。
主要な成長ドライバー
- 固形腫瘍向けの新しい細胞療法の需要の高まり
CARマクロファージプラットフォームが免疫抑制性の固形腫瘍微小環境内でより強力な浸潤と貪食活性を示すにつれて、市場は進展しています。CAR-T療法で観察された制限を克服します。抗原提示の改善とマクロファージ駆動の腫瘍殺傷を示す臨床的証拠の増加は、腫瘍学センターとバイオファーマ開発者からの関心を加速させます。病院と研究機関は、肺、乳房、および結腸直腸がんの未充足のニーズに対応するためにこれらの療法を採用しています。次世代のエンジニアード免疫細胞への投資の拡大は、商業化の道筋を強化し、世界中のフェーズI/II試験を通じて治療パイプラインを強化します。
- 例えば、Merck KGaAのR&Dデータである「マクロファージ媒介の貪食作用の6倍増加」や「CXCL10分泌が3,500 pg/mL以上」は、これらの具体的な数値が公に検証できないため削除されました。
- R&D投資の増加と遺伝子工学の進展
CRISPR、ウイルスベクター、トランスポゾンシステムを含む遺伝子編集技術の継続的な革新により、設計されたマクロファージの精度と耐久性が向上し、治療効果が改善されます。バイオテクノロジー企業は、サイトカイン分泌の修正、抗原処理の強化、腫瘍誘発抑制への抵抗力の向上を目的とした大規模なR&Dプログラムを優先しています。ベンチャーキャピタルや政府の腫瘍学プログラムからの強力な資金支援が、前臨床の検証と初期のヒト試験を加速させます。これらの進展は、スケーラブルな製造フレームワークに向けて市場を推進し、従来の固形腫瘍を超えた潜在的な適応症を広げます。
- 例えば、CYAD-211は、T細胞受容体複合体のCD3ζ成分をサイレンスするマイクロRNAベースの単一shRNAを使用して設計されたBCMA指向性CAR T細胞であり、前臨床研究でCD3ζ発現のノックダウンに成功し、in vitroおよびin vivoで表面TCR複合体を効果的に除去し、TCR媒介活性化を抑制しました。
- 先進的免疫療法に対する規制の支援
規制当局は、難治性および転移性癌の治療可能性があるため、CAR-マクロファージ構築を含む革新的な免疫療法に対するファストトラック評価、孤児指定、および迅速承認をますます推進しています。細胞療法の製造、安全性プロファイリング、臨床試験設計に関する明確なガイドラインが、メーカーの開発の不確実性を軽減します。学術-産業のコラボレーションは、承認プロセスの簡素化から利益を得て、患者募集と多施設試験を迅速に進めることができます。この支援的な枠組みは、商業化戦略を奨励し、新興療法が効率的に世界的な臨床採用に向けて進むのを助けます。
主要なトレンドと機会
1. 組み合わせ免疫療法戦略の拡大
研究者がCAR-マクロファージをチェックポイント阻害剤、サイトカイン療法、次世代モノクローナル抗体と組み合わせて、相乗的な抗腫瘍反応を達成する動きが市場で強まっています。これらの組み合わせは免疫系の活性化を改善し、単独の免疫療法には反応しなかった腫瘍における治療効果を広げます。企業は、耐久性を高め、再発率を低下させ、多様な癌タイプにわたる適格性を拡大する多モーダル治療レジメンを模索しています。このトレンドは、共同開発プログラムと統合された臨床試験設計のための高価値の機会を開きます。
- 例えば、ファイザーは、別の会社が最初に開発したCD47-SIRPαデコイ受容体、マプリルパセプト(PF-07901801/TTI-622)のチェックポイント阻害プログラムを取得しました。この化合物は、「食べないで」CD47–SIRPαシグナルをブロックすることで、マクロファージによる腫瘍細胞の貪食を促進するように設計されています。
2. AI駆動の細胞工学と予測モデリングの採用拡大
人工知能は、抗原ターゲットの予測、マクロファージ表現型の安定性の向上、腫瘍微小環境の相互作用のモデリングにより、CAR構造の迅速な最適化をサポートします。デジタルプラットフォームは実験サイクルを短縮し、発見コストを削減し、正確な遺伝子編集戦略を導きます。このトレンドはパイプラインの効率を高め、差別化されたマクロファージベースの製品で細胞療法の分野に参入する企業を増やします。AI対応の臨床意思決定ツールは、理想的な患者集団の特定を支援し、治療成功の可能性を高め、個別化された腫瘍学治療モデルをサポートします。
- 例えば、ロシュは、開発中の20以上の免疫療法分子と複数の臨床段階の資産を含む、幅広い免疫腫瘍学パイプラインを維持しています。
3. 自家から同種へのプラットフォーム開発の機会
メーカーは、高コスト、長い製造時間、開始細胞の品質の変動性など、個別化された自家療法の制限を克服するために、同種CARマクロファージシステムを探求しています。同種プラットフォームは、棚からすぐに利用可能で、スケーラブルな生産を約束し、病院やがんセンター全体での市場浸透を広げます。免疫原性の低減、遺伝子編集の洗練、ユニバーサルドナー細胞株の進展は、将来の商業化への信頼を高めます。このシフトは、グローバルなアクセスを拡大し、治療提供のタイムラインを短縮する大きな機会を表しています。
主要な課題
1. 複雑な製造とスケールアップの制限
CARマクロファージの製造には、細胞の分離、遺伝子修飾、活性化、拡大のための専門的なプロセスが必要であり、従来の免疫療法よりも生産の複雑さが高まります。バッチ間での一貫性、生命力、治療効果を確保することは難しく、特に企業が大規模な商業化を試みる際に困難です。限られたGMPグレードのマクロファージ生産施設と高い運用コストは、サプライチェーンの効率をさらに制約します。これらの制約は試験の進行を遅らせ、広範な採用を制限し、開発者に自動化、標準化、コスト効果の高いバイオプロセス技術の改善を求めています。
2. 安全性の懸念と限られた長期臨床データ
初期段階の試験では有望な腫瘍制御が示されていますが、CARマクロファージ療法の長期的な安全性データは不十分です。潜在的なリスクには、標的外の免疫活性化、サイトカイン媒介毒性、および効果を低下させる可能性のあるマクロファージの偏極シフトが含まれます。規制当局は広範な安全性モニタリングを要求しており、試験のタイムラインを遅らせ、メーカーの開発負担を増加させます。エンジニアードマクロファージ療法の歴史的な経験の限界もリスク予測を複雑にします。これらの課題は、臨床の信頼性を確保するための強固な薬物監視フレームワークとより深い機械的研究の必要性を強調しています。
地域分析
北アメリカ
北米は、強力なバイオテクノロジーエコシステム、先進的な細胞療法製造能力、米国とカナダ全体での高い臨床試験活動に支えられ、推定42%のシェアでCARマクロファージ免疫療法市場をリードしています。主要な研究機関や製薬会社は、固形腫瘍を標的としたエンジニアリングされたマクロファージプラットフォームの開発に多額の投資を行い、早期採用を加速しています。好ましいFDAの経路、強力な腫瘍学資金、および学界とバイオファーマの間の協力の増加が地域の優位性を強化しています。肺がんと乳がんの発生率の上昇と、精密腫瘍学への広範なアクセスが相まって、病院やがん研究センター全体での市場拡大をさらに推進しています。
ヨーロッパ
ヨーロッパは、先進療法に対する強力な規制支援と免疫腫瘍学研究への投資の増加により、市場の約28%を占めています。ドイツ、英国、フランスなどの国々は、結腸直腸がん、メラノーマ、頭頸部がんの未解決のニーズに対処するために、エンジニアリングされたマクロファージを含む臨床試験を積極的に拡大しています。この地域は、確立されたバイオ医薬品クラスターと、新興細胞療法に対する支払いの議論をサポートすることで利益を得ています。マクロファージ工学を通じた腫瘍免疫回避の削減に対する関心の高まりが、革新の勢いを高めています。EU資金による研究ネットワークと翻訳研究センター間の協力の増加が、世界市場における地域の地位をさらに強化しています。
アジア太平洋
アジア太平洋は、腫瘍学研究インフラの急速な拡大、がん負担の増加、先進的な生物製剤開発に対する政府の支援の増加により、CARマクロファージ免疫療法市場の約22%を占めています。中国、日本、韓国が遺伝子編集技術と固形腫瘍に焦点を当てた免疫療法への投資を加速させ、地域の採用をリードしています。バイオテクノロジースタートアップと学術センターは、西洋の革新者と競争するために新しいマクロファージベースの構造を追求しています。細胞療法製造拠点への関心の高まりと規制改革のサポートがパイプライン活動を強化しています。臨床試験能力が拡大するにつれ、アジア太平洋は強力な長期商業化の可能性を持つ高成長地域として浮上しています。
ラテンアメリカ
ラテンアメリカは、がん研究能力の漸進的な進歩と初期段階の免疫療法試験への参加の増加に影響を受け、推定5%のシェアを獲得しています。ブラジル、メキシコ、アルゼンチンは、エンジニアリングされたマクロファージプラットフォームへの関心が高まっていますが、高額な治療費と制約のある製造インフラにより、採用は限定的です。グローバル製薬会社とのパートナーシップが、新興細胞療法への地域の露出を強化するのに役立っています。がん発生率の増加と支援的な学術研究環境が長期的な機会を生み出しますが、規制の複雑さと遅い支払いプロセスがより広範な商業化を制限し続けています。専門の腫瘍学センターへの投資の増加が、将来の市場浸透を加速させる可能性があります。
中東・アフリカ
中東・アフリカ地域は、主に湾岸諸国における腫瘍学ケアインフラの拡大と先進免疫療法の認知度の向上により、市場の約3%を占めています。UAE、サウジアラビア、イスラエルが、精密医療への強力な投資とグローバル研究機関とのパートナーシップに支えられ、臨床採用をリードしています。細胞療法製造施設の限られた可用性と高額な治療費が、発展途上国全体での広範な導入を制限しています。しかし、がんの有病率の上昇と政府主導の医療近代化プログラムが将来の可能性を生み出しています。国際的なバイオファーマ企業との協力の増加が、臨床試験への参加と技術移転を徐々に強化すると期待されています。
市場セグメンテーション:
技術タイプ別:
- モノクローナル抗体
- サイトカイン & 免疫調節剤
がんの種類別:
- 肺がん
- 大腸がん
エンドユーザー別:
- 病院
- クリニック
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
キメラ抗原受容体マクロファージ免疫療法市場における競争環境は、Adicet Bio, Inc.、Johnson & Johnson、Merck KGaA、AstraZeneca、Celyad、Pfizer Inc.、GlaxoSmithKline plc.、Gilead Sciences Inc. (Kite Pharma)、F. Hoffmann-La Roche Ltd、Novartis AGなどのプレイヤーによって特徴付けられています。キメラ抗原受容体マクロファージ免疫療法市場は、集中的な革新、臨床パイプラインの拡大、次世代細胞工学技術への投資の増加によって定義されています。企業は、腫瘍浸潤を改善し、食作用を強化し、免疫抑制性腫瘍微小環境を克服するマクロファージベースの構造を進化させることで競争しています。戦略的優先事項には、初期段階の臨床試験の加速、遺伝子編集プラットフォームの強化、抗原ターゲティングを最適化するためのAI駆動の発見ツールの統合が含まれます。バイオテクノロジー企業、学術機関、契約開発パートナー間の協力の増加は、迅速な翻訳研究とスケーラブルな製造を支援します。競争の差別化が激化する中、企業は臨床的な耐久性、安全性、固形腫瘍の有効性を示すことに注力し、規制上の優位性と長期的な市場リーダーシップを確保しています。
主要プレイヤー分析
- Adicet Bio, Inc.
- ジョンソン・エンド・ジョンソン
- メルクKGaA
- アストラゼネカ
- セリヤド
- ファイザー株式会社
- グラクソ・スミスクラインplc.
- ギリアド・サイエンシズ株式会社(カイトファーマ)
- ホフマン・ラ・ロシュ株式会社
- ノバルティスAG
最近の動向
- 2025年1月、アッヴィとSimcere Zaimingは、多発性骨髄腫の治療のための新しい三特異性抗体候補の開発に向けたパートナーシップを発表しました。アッヴィとSimcere Zaimingは、治験薬候補SIM0500の開発に関するライセンスオプション契約を発表しました。
- 2025年1月、Immuneel Therapeuticsは成人B細胞非ホジキンリンパ腫(B-NHL)に対するCAR T細胞療法Qartemiを開始しました。これは、再発または難治性B-NHLを持つ成人患者のための個別化療法です。
- 2025年1月、CTMCはSyenexのバイオエンジニアリングシステムへのアクセスを得ることになり、これにより遺伝子送達が大幅に改善されます。SyenexのCEOであるJay Rosanelliは、「細胞療法の革新の最前線にあるCTMCと提携できることを嬉しく思います」と述べました。
- 2024年9月、メルクとシーメンスは、製造プロセスの改善のために先進技術を統合するスマート製造を強化するための覚書を通じてパートナーシップを強化しました。
レポートのカバレッジ
この調査レポートは、技術タイプ、がんタイプ、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーの概要を提供し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションを詳細に説明します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する規制シナリオや技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的推奨を提供します。
将来の展望
- CARマクロファージプラットフォームが既存の細胞療法と比較して固形腫瘍において優れた効果を示すため、市場は急速に拡大すると予想されます。
- 臨床パイプラインは、肺、乳房、結腸直腸、メラノーマの適応症を対象としたフェーズI/II研究の増加により拡大します。
- 企業は、より広範な臨床および商業展開をサポートするために、スケーラブルで自動化された製造システムへの投資を強化します。
- 同種の棚卸しマクロファージ療法は勢いを増し、生産時間を短縮し、治療のアクセス性を向上させます。
- AI対応のモデリングと高度な遺伝子編集ツールは、設計の最適化を加速し、治療の耐久性を向上させます。
- CARマクロファージとチェックポイント阻害剤または腫瘍溶解療法を統合した併用レジメンの採用が増加します。
- 安全データが強化され、初期の臨床成功が現れるにつれて、規制の道筋はより支持的になります。
- バイオテクノロジー企業、製薬会社、学術センター間のパートナーシップが増加し、革新を加速させます。
- 腫瘍学インフラが改善され、エンジニアリングされた細胞療法の認知が高まるにつれて、新興市場への拡大が進みます。
- 長期的な焦点は、安全性プロファイルの改善、オフターゲット効果の最小化、腫瘍微小環境の調節の強化に移行します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
キメラ抗原受容体マクロファージ免疫療法市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、キメラ抗原受容体マクロファージ免疫療法市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年にどのキメラ抗原受容体マクロファージ免疫療法市場セグメントが最も大きなシェアを持っていましたか?
キメラ抗原受容体マクロファージ免疫療法市場の成長を促進している主な要因は何ですか?
キメラ抗原受容体マクロファージ免疫療法市場の主要企業はどこですか?
2024年にキメラ抗原受容体マクロファージ免疫療法市場で最大のシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 キメラ抗原受容体マクロファージ免疫療法市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のキメラ抗原受容体マクロファージ免疫療法市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 373.5 million → 2032: USD 590.82 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 キメラ抗原受容体マクロファージ免疫療法市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. キメラ抗原受容体マクロファージ免疫療法市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるキメラ抗原受容体マクロファージ免疫療法市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 キメラ抗原受容体マクロファージ免疫療法市場市場の成長要因
- 3.3 キメラ抗原受容体マクロファージ免疫療法市場市場の抑制要因および課題
- 3.4 キメラ抗原受容体マクロファージ免疫療法市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 キメラ抗原受容体マクロファージ免疫療法市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 キメラ抗原受容体マクロファージ免疫療法市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、キメラ抗原受容体マクロファージ免疫療法市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 キメラ抗原受容体マクロファージ免疫療法市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. キメラ抗原受容体マクロファージ免疫療法市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はキメラ抗原受容体マクロファージ免疫療法市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 キメラ抗原受容体マクロファージ免疫療法市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 キメラ抗原受容体マクロファージ免疫療法市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 キメラ抗原受容体マクロファージ免疫療法市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 キメラ抗原受容体マクロファージ免疫療法市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新キメラ抗原受容体マクロファージ免疫療法市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のキメラ抗原受容体マクロファージ免疫療法市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のキメラ抗原受容体マクロファージ免疫療法市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のキメラ抗原受容体マクロファージ免疫療法市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のキメラ抗原受容体マクロファージ免疫療法市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのキメラ抗原受容体マクロファージ免疫療法市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のキメラ抗原受容体マクロファージ免疫療法市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのキメラ抗原受容体マクロファージ免疫療法市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. キメラ抗原受容体マクロファージ免疫療法市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
