
市場概要
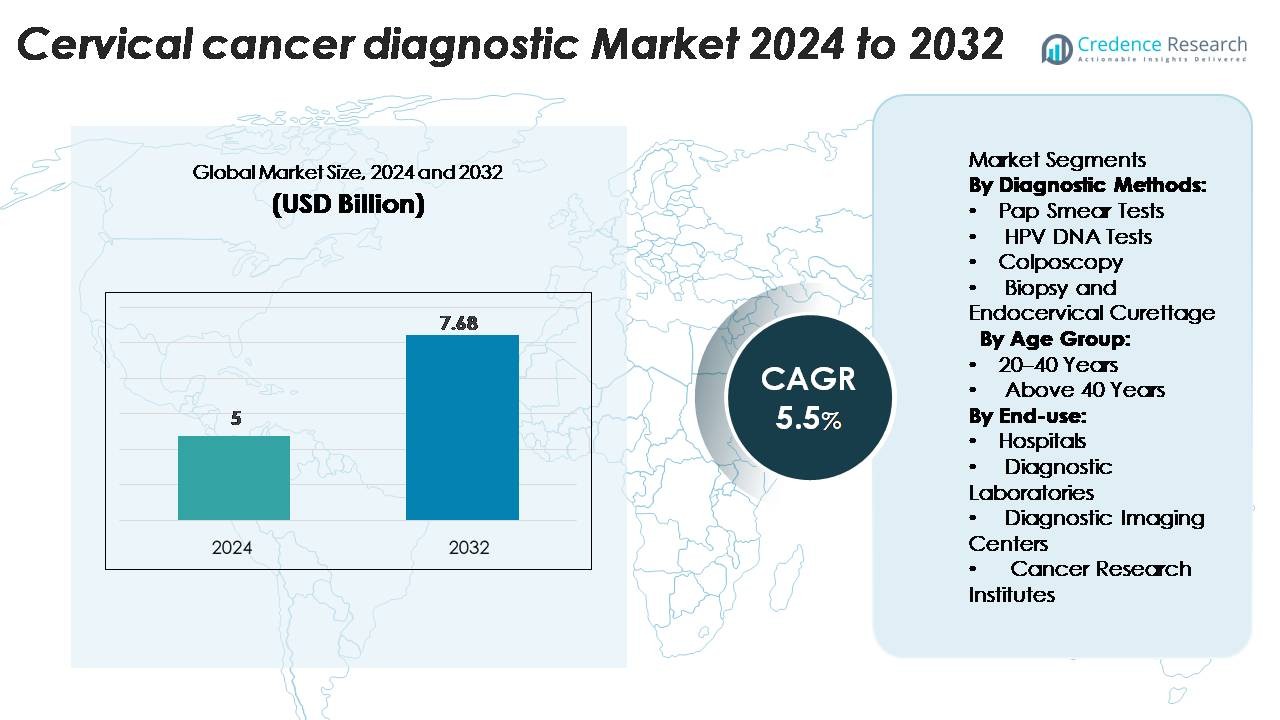
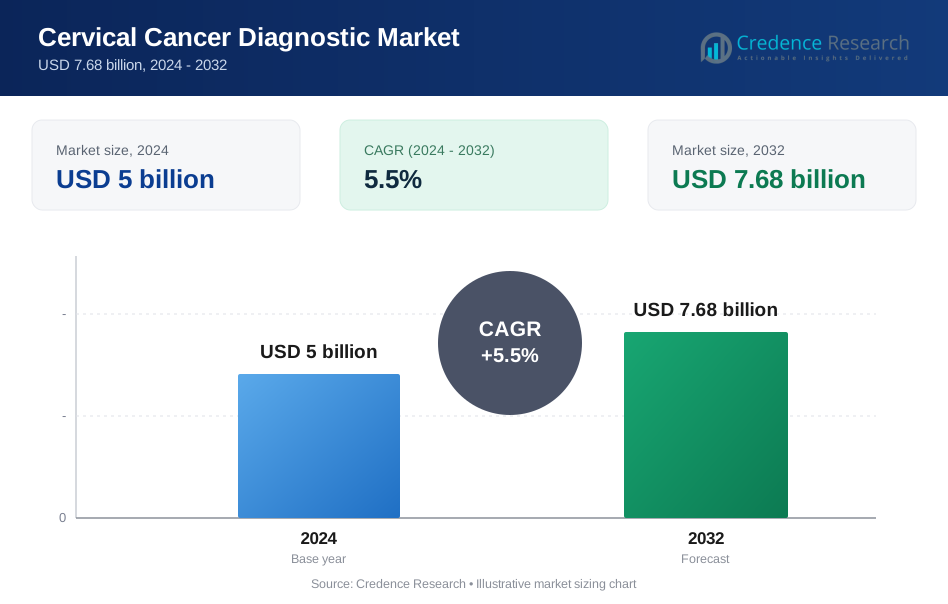
子宮頸がん診断市場は2024年に500億米ドルと評価され、2032年までに768億米ドルに達すると予測されており、予測期間中に年平均成長率5.5%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の子宮頸がん診断市場規模 | 768億米ドル |
| 子宮頸がん診断市場、CAGR | 5.5% |
| 2032年の子宮頸がん診断市場規模 | 768億米ドル |
アボット・ラボラトリーズ、QIAGEN N.V.、ホロジック社、ベクトン・ディッキンソン社、シーメンス・ヘルスケアなどの主要プレーヤーは、製品の革新、戦略的コラボレーション、グローバルな展開を通じて子宮頸がん診断市場をリードしています。北米は、強力な医療インフラ、高いスクリーニング率、規制のサポートにより、2022年に約45.7%の市場シェアを占めています。
市場の洞察
- 子宮頸がん診断市場は2024年に500億米ドルと評価され、2032年までに768億米ドルに達すると予測されており、予測期間中に年平均成長率5.5%で拡大しています。
- 子宮頸がん予防への意識の高まりと全国的なスクリーニングプログラムが、病院や診断センターでの市場需要を促進しています。
- 分子検査とAIベースの細胞診の技術進歩により、検出精度が向上し、アボット、QIAGEN、ホロジックなどの主要プレーヤーの製品ポートフォリオが拡大しています。
- 低所得地域での高い機器コストと限られたスクリーニングインフラが、強力な政府の取り組みにもかかわらず市場拡大を制約しています。
- 北米が45.7%のシェアで市場をリードし、次いでヨーロッパとアジア太平洋がそれぞれ26.4%と22.3%を占めています。2024年にはパップスメア検査が41.2%のセグメントシェアで診断方法を支配しています。
市場セグメンテーション分析:
診断方法別
パップスメア検査セグメントは、コスト効率、簡便性、早期発見プログラムでの広範な使用により、2024年に41.2%のシェアで子宮頸がん診断市場を支配しています。パップスメアによる定期的なスクリーニングは、前がん病変の早期発見を可能にし、病気の進行を大幅に抑制します。HPV DNA検査セグメントは、高リスクHPV株の検出における感度の高さから急速に拡大しています。継続的な政府の啓発プログラムとWHOが推奨するスクリーニングイニシアチブが、分子診断方法の採用をさらに強化し、検査の信頼性と予防ケアの成果を向上させています。
- 例えば、QIAGENのcareHPV™検査は、14の高リスクHPV株を検出し、90サンプルを3時間未満で処理できるため、低リソース環境での大規模スクリーニングに適しています。
年齢層別
40歳以上のセグメントは、58.6%の市場シェアを持ち、中高年女性における子宮頸がんの発生率が高いために推進されています。医療への意識の向上と、40歳以降の定期検査を推奨する国のスクリーニングガイドラインが、この年齢層の優位性に寄与しています。持続的なHPV感染のリスクも年齢とともに増加し、より頻繁な診断評価を促しています。先進的なスクリーニング技術へのアクセスの向上と、この人口層の女性を対象とした意識向上キャンペーンが、先進国と新興国の市場成長をさらに促進しています。
- 例えば、Rocheのcobas® HPVテストは30歳以上の女性向けに承認されており、1回の実行で14種類の高リスクHPVジェノタイプを検出し、1日あたり384サンプルを処理できます。
エンドユース別
病院は、先進的な診断イメージング、病理学、バイオプシーサービスを提供する統合施設によって49.3%のシェアで子宮頸がん診断市場をリードしています。病院は強力な患者流入、保険適用、そして多分野にわたる腫瘍学ユニットの存在から利益を得ています。診断ラボは、専門的な分子検査の拡大と、サンプル処理のための病院との提携によって続いています。病院環境での自動スクリーニングシステムとデジタル細胞診の採用が増加し、診断の精度を高め、処理時間を短縮し、早期介入をサポートし、病院の子宮頸がん診断における主導的役割を強化しています。
主要な成長要因
HPV感染と子宮頸がん症例の増加
ヒトパピローマウイルス(HPV)感染の増加は、子宮頸がん診断市場の主要な成長要因であり続けています。HPVはほぼすべての子宮頸がん症例の原因であり、世界的な研究では毎年数百万件の新しい感染が報告されています。この症例の急増は、HPV DNA検査と細胞診ベースのスクリーニングプログラムの採用を加速させました。政府や医療機関は、大規模な意識向上と予防接種キャンペーンを実施しており、これが間接的に診断需要を促進しています。早期発見の取り組み、検査精度の向上、国の健康プログラムへの子宮頸がんスクリーニングの組み込みが、先進国と新興地域の両方で診断量を増加させ続けています。
- 例えば、Abbott LaboratoriesのAlinity™ m HR HPVアッセイは、14種類の高リスクHPVジェノタイプを検出し、8時間以内に300サンプルの結果を提供でき、大規模な人口スクリーニングをサポートします。
スクリーニングプログラムと予防医療の拡大
政府主導の子宮頸がんスクリーニングプログラムは、市場成長を大幅に後押ししています。世界保健機関のグローバル戦略は、普遍的なスクリーニング、予防接種、治療を促進することで子宮頸がんを排除することを目指しています。多くの国が、早期発見を確保するためにパップスメアとHPV検査を公的医療システムに統合しています。予防健康診断は、企業や機関の医療環境でますます義務化されています。さらに、NGOや国際保健機関は、低・中所得国での地方スクリーニング活動を支援し、診断の普及を拡大しています。これらの構造化されたスクリーニングフレームワークは、検査のアクセス性を高め、患者の転帰を改善し、先進的な診断ソリューションへの一貫した需要を生み出しています。
- 例えば、世界保健機関のガイドラインでは、30歳以上の女性に対して、ハイリスクHPV検査を用いて5年ごとのスクリーニングを推奨しており、多くの国がこれを採用しています。
分子診断と画像診断の技術革新
分子診断と画像技術の進歩は、子宮頸がんの検出を革新しています。自動化された細胞診システム、AIベースの画像解析、次世代シーケンシング(NGS)は、精度を高め、偽陰性の結果を減少させます。企業は、高スループットのHPV DNAプラットフォームや携帯型コルポスコープを開発し、効率的でリアルタイムの診断を実現しています。デジタル病理学と遠隔医療の統合は、遠隔スクリーニングと研究所や専門家間のデータ共有をサポートします。例えば、AI支援のパップテスト分析は評価時間を約40%短縮し、ワークフローの効率を向上させます。精密診断とポイントオブケアスクリーニングツールの採用が進むことで、迅速な結果が得られ、タイムリーな治療決定をサポートし、市場の技術的風景を拡大しています。
主要なトレンドと機会
セルフサンプリングとポイントオブケアテストの採用拡大
市場はセルフサンプリングキットとポイントオブケアHPV検査へのシフトが進んでいます。セルフコレクション法は、女性がプライバシーを守りながらHPVスクリーニングを行うことを可能にし、早期発見プログラムへの参加を促進します。短いターンアラウンドタイムを持つ迅速なHPV DNAテストキットは、特に資源が限られた環境で注目を集めています。これらの革新は、特に臨床インフラが不足している地域で診断の範囲を拡大します。医療機関は、コミュニティベースのセルフサンプリングモデルを試験的に導入しており、スクリーニングのギャップを減少させ、予防医療戦略をサポートします。このトレンドは、子宮頸がんスクリーニングをよりアクセスしやすく、費用対効果が高く、患者中心にするという世界的な取り組みと一致し、診断メーカーに新たな機会を創出しています。
- 例えば、Cepheid Xpert HPVアッセイは、GeneXpert Omni(または他のGeneXpert)プラットフォームと組み合わせることで、自己完結型の使い捨てカートリッジシステムを使用して、約60分以内に正確なHPV DNA結果を提供します。
人工知能とデジタル病理学の統合
人工知能とデジタル病理学は、子宮頸がん診断を再構築しています。AIアルゴリズムは、細胞診スライドの分析をより正確に行い、人為的なエラーを最小限に抑えます。ディープラーニングモデルは自動画像分類を可能にし、異常細胞の特定を迅速化します。デジタル病理学プラットフォームは遠隔相談を可能にし、サービスが行き届かない地域の病理サービスをサポートします。主要企業は、診断ワークフローを最適化するために、ラボ情報システムと統合されたクラウドベースのAIツールに投資しています。このトレンドは、テストの再現性を向上させ、スケーラブルなスクリーニングプログラムを可能にします。AIとデジタルイメージングの融合は、病院やラボ環境の両方で診断の精度、効率、アクセス性を向上させる大きな機会を提供します。
主要な課題
低所得地域でのスクリーニングへのアクセスの制限
診断技術の進歩にもかかわらず、低・中所得国ではスクリーニングへのアクセスが制限されていることが大きな課題となっています。不十分な医療インフラ、訓練を受けた専門家の不足、子宮頸がんに関する認識不足が早期診断を妨げています。地方の多くの女性は、婦人科検診に対する文化的なスティグマや物流の障害のためにスクリーニングを受けていません。先進的な診断機器の高コストは、公衆衛生システムでの導入をさらに制限しています。これらのギャップを埋めるには、政府の資金提供、移動式スクリーニングユニット、補助金付きの検査プログラムが必要であり、公平なアクセスを確保することが求められます。この課題を克服することは、子宮頸がん撲滅に向けた世界的な取り組みにとって重要です。
高コストと先進的検査の限られた補償
HPVジェノタイピングやデジタル細胞診などの先進的な診断手順のコストは依然として高く、いくつかの市場での手頃さを制限しています。子宮頸がんスクリーニングの補償政策は国によって大きく異なり、多くの医療システムでは分子検査に対して部分的または全く補償がありません。これにより、スクリーニング率の格差が生じ、早期発見が遅れます。診断会社は品質を損なうことなく検査コストを削減することに課題を抱えています。価値に基づく補償モデルを確立し、スクリーニングを国の保険制度に統合することが手頃さの改善に役立つ可能性があります。財政的な障壁に対処することは、市場の成長を持続させ、早期で信頼性のある診断へのアクセスを拡大するために不可欠です。
地域分析
アメリカ
北米地域は2022年に子宮頸がん診断市場で45.7%のシェアを占めました。アメリカとカナダでの成長は、広範なスクリーニングイニシアチブ、先進的な医療インフラ、早期発見に対する高い認識に起因しています。主要な診断会社の存在と強力な補償フレームワークが市場の優位性をさらに支えています。研究開発への投資の増加と最先端の診断技術の採用が、北米の世界市場でのリーダー的地位を強化しています。
アジア太平洋
アジア太平洋地域は2023年に世界市場の約22.3%を占め、今後数年間で最も急速な成長が予測されています。インドや中国などの国々での医療アクセスの拡大、子宮頸がんの発生率の上昇、政府の支援の増加が主な成長要因です。この地域の多くの新興市場はスクリーニングプログラムとインフラを強化しており、急速な市場拡大の道を開いています。未充足のスクリーニングニーズと診断認識の高まりが、アジア太平洋を重要な機会地域として位置付けています。
ヨーロッパ
ヨーロッパは子宮頸がん診断市場で強力だが二次的なシェアを持っています。具体的なシェアデータは公開されていませんが、この地域は確立された補償政策、組織化されたスクリーニングプログラム、先進的な診断検査の高い採用率の恩恵を受けています。規制のサポートと高い医療支出が市場活動を促進しています。この地域は成熟した市場での飽和にも直面しており、高成長地域と比較して穏やかな成長を促しています。
ラテンアメリカ
ラテンアメリカは、認識の高まりと医療インフラの改善に支えられ、子宮頸がん診断市場への参加を徐々に増やしています。この地域の成長は、予算の制約とスクリーニングカバレッジの変動により穏やかです。政府やNGOによる診断アクセスの拡大努力が重要です。スクリーニング率と診断アクセスが改善されるにつれ、ラテンアメリカは発展途上でありながら有望な市場を表しています。
中東・アフリカ(MEA)
MEA地域は主要地域の中で最も成長が遅いですが、長期的な可能性を提供します。限られたスクリーニングインフラ、低い認知度、制約された補償などの課題が拡大を妨げています。しかし、女性の健康への注目の高まり、ドナー資金によるプログラム、都市部での診断サービスの拡大は、漸進的な成長の機会を示唆しています。ターゲットを絞った投資により、MEAは時間をかけて有意義な市場セグメントに進化する可能性があります。
市場セグメンテーション:
診断方法別:
- パップスメア検査
- HPV DNA検査
- コルポスコピー
- 生検および子宮頸管掻爬術
年齢層別:
- 20–40歳
- 40歳以上
エンドユース別:
- 病院
- 診断検査所
- 診断画像センター
- 癌研究所
地域別:
- 北アメリカ
- ヨーロッパ
- アジア太平洋
- ラテンアメリカ
- 中東
- アフリカ
競争環境
世界の子宮頸がん診断市場の競争環境は中程度に集中しており、いくつかの主要プレーヤーがイノベーション、市場拡大、サービス差別化を推進しています。アボット・ラボラトリーズ、QIAGEN N.V.、ホロジック社、ベクトン・ディッキンソン社、シーメンス・ヘルスケアなどの大手企業が重要な市場シェアを持ち、新製品の発売、合併、地理的拡大を通じて競争しています。これらの企業の多くは、細胞診、HPV-DNA検査、生検システムなどの診断方法にわたって多角化し、病院や検査所へのサービスプラットフォームを拡大しています。競争戦略は、自動化されたスクリーニング技術、ポイントオブケア診断、戦略的パートナーシップに焦点を当てており、スクリーニングの認知度とインフラが成長している新興市場に浸透しています。子宮頸がん診断における正確性、迅速性、コスト効率の高まりに伴い、これらの主要プレーヤーはリーダーシップを維持し、中規模および地域の新規参入者がニッチセグメントや未開拓地域を追求する可能性が高いです。
主要プレイヤー分析
- Hologic, Inc.
- Seegene Inc.
- QIAGEN
- Abbott Laboratories
- F. Hoffmann-La Roche Ltd
- Thermo Fisher Scientific Inc.
- Becton, Dickinson and Company (BD)
- Danaher Corporation
- Fujirebio Diagnostics, Inc.
- Arbor Vita Corporation
最近の開発
- 2024年7月、早稲田大学、金沢医科大学、ドイツがん研究センターの研究者が、ELISAを使用して尿中の高リスクHPV16 E7オンコプロテインを検出する非侵襲的な代替方法を開発しました。
- 2024年5月、Aptamer Group, plcはTimser Groupとの最大£465,000の契約価値のコラボレーションを発表しました。このコラボレーションは、Timserの特許を取得した子宮頸がんバイオマーカーパネルを通じて、世界初の子宮頸がんの血液検査を開発するために行われました。
レポートのカバレッジ
この調査レポートは、診断方法、年齢層、エンドユース、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションについて詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制シナリオ、技術進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 分子およびHPV DNA検査の採用拡大により、早期検出の精度が向上します。
- AIとデジタル病理学の統合により、細胞診分析が効率化され、診断精度が向上します。
- 国のスクリーニングプログラムの拡大により、新興経済国での検査量が増加します。
- 女性の健康に対する意識の高まりにより、すべての年齢層で定期的なスクリーニング参加が促進されます。
- 自己採取とポイントオブケア検査が勢いを増し、遠隔地でのアクセスが向上します。
- 診断会社と医療提供者のコラボレーションにより、世界市場のリーチが強化されます。
- 自動化と画像技術の継続的な革新により、診断時間が短縮されます。
- 政府の支援政策と資金提供が大規模なスクリーニングイニシアチブを促進します。
- 民間医療への投資の増加により、発展途上国での診断インフラが拡大します。
- 個別化医療への注目が高まり、高度なバイオマーカーベースの検査の需要が増加します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
子宮頸がん診断市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に、子宮頸がん診断市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた子宮頸がん診断市場のセグメントはどれですか?
子宮頸がん診断市場の成長を促進している主な要因は何ですか?
子宮頸がん診断市場の主要企業はどこですか?
2024年に子宮頸がん診断市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 子宮頸がん診断市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の子宮頸がん診断市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 5 billion → 2032: USD 7.68 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 子宮頸がん診断市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 子宮頸がん診断市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における子宮頸がん診断市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 子宮頸がん診断市場市場の成長要因
- 3.3 子宮頸がん診断市場市場の抑制要因および課題
- 3.4 子宮頸がん診断市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 子宮頸がん診断市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 子宮頸がん診断市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、子宮頸がん診断市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 子宮頸がん診断市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 子宮頸がん診断市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は子宮頸がん診断市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 子宮頸がん診断市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 子宮頸がん診断市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 子宮頸がん診断市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 子宮頸がん診断市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新子宮頸がん診断市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の子宮頸がん診断市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の子宮頸がん診断市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の子宮頸がん診断市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の子宮頸がん診断市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの子宮頸がん診断市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の子宮頸がん診断市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの子宮頸がん診断市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 子宮頸がん診断市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
