
心不整脈治療市場の概要:
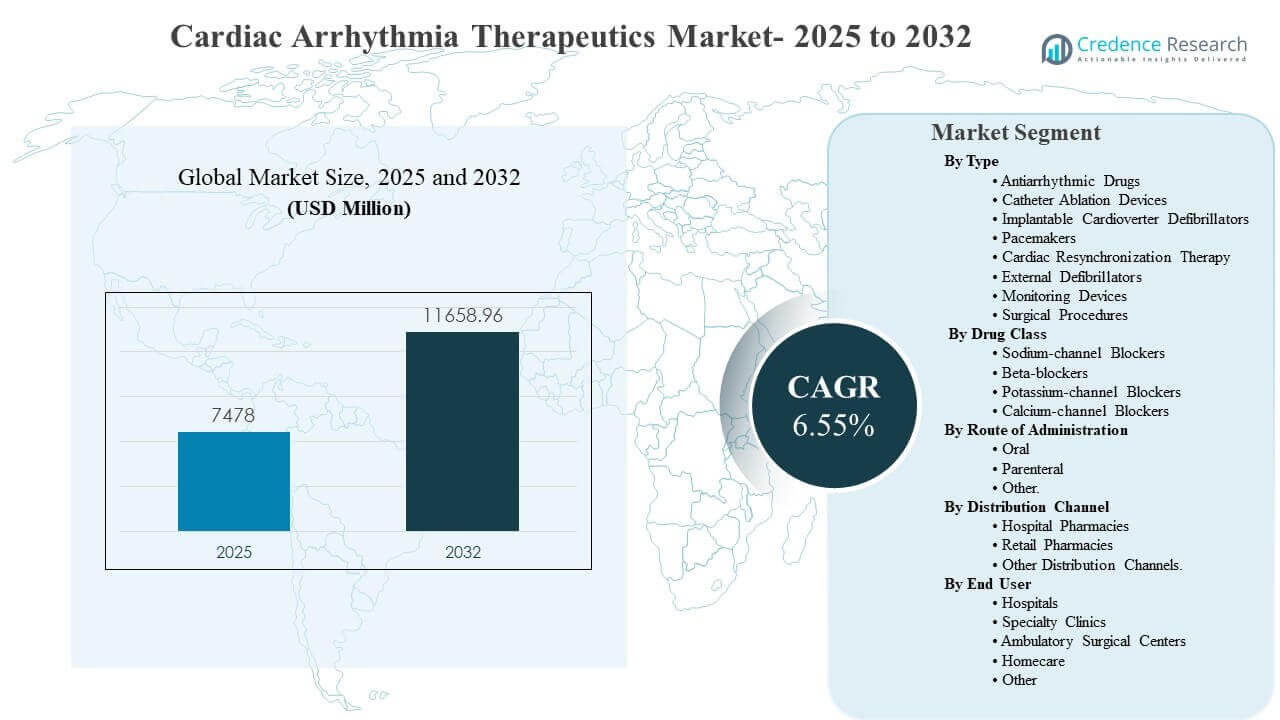
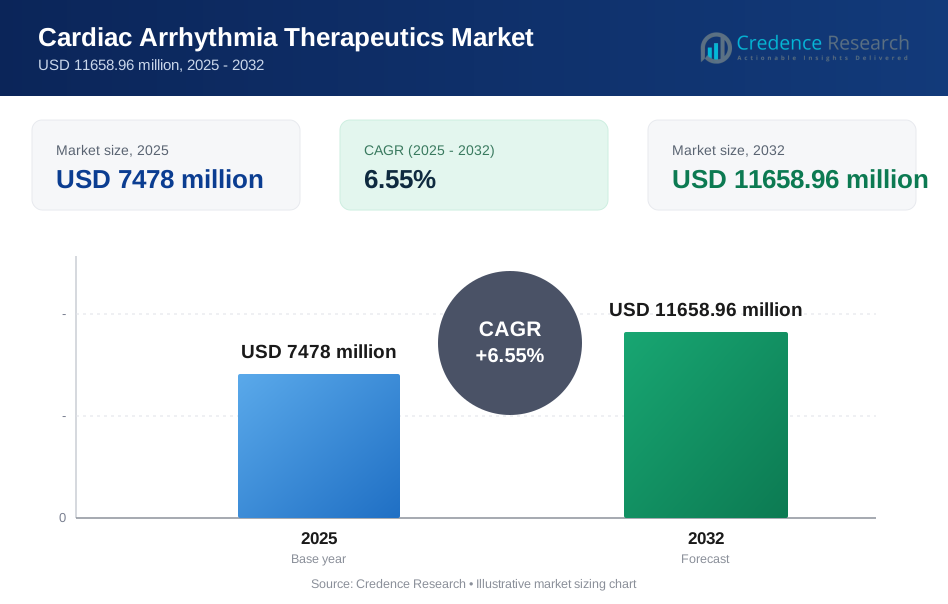
世界の心不整脈治療市場の規模は2025年に74億7800万米ドルと推定され、2032年までに116億5896万米ドルに達すると予測されており、2025年から2032年にかけて年平均成長率(CAGR)は6.55%です。この成長は主に、長期的な薬物療法、手続き的介入、および急性および慢性ケア経路におけるデバイスの埋め込みを必要とする心房細動やその他のリズム障害の増加によって推進されています。北米とヨーロッパは、確立された電気生理学サービスと高度なデバイス療法への広範なアクセスによって、短期的な需要を支え続けています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 心不整脈治療市場規模 2025 | 74億7800万米ドル |
| 心不整脈治療市場、CAGR | 6.55% |
| 心不整脈治療市場規模 2032 | 116億5896万米ドル |
主要な市場動向と洞察
- 心不整脈治療市場は、2025年の74億7800万米ドルから2032年までに116億5896万米ドルに拡大し、CAGRは6.55%(2025–2032年)です。
- 北米は2025年に39.6%のシェアを占め、高い診断率とデバイス主導のリズム管理の強い採用を反映しています。
- ヨーロッパは2025年に31.7%のシェアを持ち、構造化された不整脈ケアモデルと安定した手続き量によって支えられています。
- 埋め込み型デバイス療法は2025年に51.6%のシェアを占め、ICD、ペースメーカー、CRTへの依存を反映しています。
- 経口投与は2025年に70.4%のシェアを占め、リズム制御における慢性外来薬レジメンの重要性を示しています。
セグメント分析
心不整脈治療市場は、慢性薬物療法と介入ソリューションの組み合わせに依存しており、患者のリスク層別化が薬理学的管理とデバイスベースの療法のバランスを導きます。経口薬は、特に継続的な外来管理と繰り返しの薬物調整を必要とする患者にとって、長期的なリズムとレート制御の基盤となっています。同時に、埋め込みシステムとフォローアップワークフローの技術改善は、突然の心臓死リスクが高い患者や持続的な症状性不整脈を持つ患者に対するデバイスの採用を強化しています。
医療システムが病院ベースの電気生理学サービス、専門クリニック、外来手術環境全体に構造化された経路を拡大するにつれて、分配とケア提供が進化しています。病院での調剤は、開始、滴定、手術前後の薬物使用において重要であり続けますが、小売および代替チャネルは慢性レジメンの継続的な補充をサポートします。診断、治療の最適化、手術後の監視を改善することにより、モニタリングの拡大もエコシステムを強化し、再度の臨床的関与と治療の持続性をサポートします。
タイプ別インサイト
埋め込み型デバイス療法(ICD、ペースメーカー、CRTデバイス)は、2025年に51.6%の最大シェアを占めました。このリーダーシップは、高リスクの心室性不整脈、徐脈性不整脈、心不全関連の伝導異常を持つ患者に対する埋め込み型ソリューションへの臨床的依存を反映しています。デバイスの寿命の延長、感知アルゴリズムの改善、およびより標準化されたフォローアップワークフローが採用を持続させます。手術経験と確立された紹介パターンが、先進的な心臓センター全体での一貫した需要をさらにサポートします。
薬剤クラス別インサイト
ベータブロッカーは、2025年に35.2%の最大シェアを占めました。広範な臨床的な親しみやすさ、長年のガイドラインでの位置付け、複数の不整脈プロファイルにわたる慢性使用の適合性がリーダーシップをサポートします。ベータブロッカーはまた、長期ケアモデルに一致する定期的な外来モニタリングと投与量の最適化に適しています。継続的なジェネリックの利用可能性と確立された処方習慣が、病院と外来の両方の設定での利用を持続させます。
投与経路別インサイト
経口投与は、2025年に70.4%の最大シェアを占めました。経口レジメンは、外来設定での長期間の治療を可能にし、症状の軽減と再発防止のために維持治療を必要とする患者の継続性をサポートします。強力なアドヒアランスプログラムと繰り返しの補充サイクルが、小売および代替チャネルを通じてボリュームを強化します。急性リズム安定化のための入院環境での経腸使用は重要であり続けますが、慢性管理は依然として経口投与を好みます。
流通チャネル別インサイト
病院薬局は、2025年に61.1%の最大シェアを占めました。入院開始、プロトコル駆動の治療、および電気生理学および心臓病学ユニットでの手術前後の薬物使用が、この優位性をサポートします。病院のフォーミュラリーの決定も、特にケア経路全体で治療選択が標準化されている場合に、利用パターンを形成します。慢性患者が便利な補充アクセスと長期治療の継続性を求める中で、小売および代替チャネルは拡大し続けています。
エンドユーザー別インサイト
エンドユーザーの需要は、デバイスの埋め込み、急性リズムの安定化、および複雑な診断ワークフローが通常、三次心臓センターに基づいているため、病院に集中しています。専門クリニックと電気生理学に特化した診療所は、構造化されたフォローアップ、薬物最適化、および紹介ベースの手術量を通じて貢献します。外来手術センターは、償還とインフラストラクチャが選択的な手術経路をサポートする場合に関連性を高めます。ホームケアは、遠隔モニタリング、アドヒアランスサポート、および避けられる再入院を減少させる手術後の監視プログラムと共に拡大しています。
心不整脈治療市場の推進要因
心房細動と加齢に伴う不整脈の増加
患者数は、加齢に伴い心房細動、徐脈性不整脈、心室リズム障害の発生率が増加することで拡大し続けています。心血管疾患を伴う生存期間の延長も再発や慢性的な管理の必要性を高めています。臨床システムは、定期的なスクリーニングや広範な診断カバレッジを通じて、不整脈をより早期に特定するようになっています。この傾向は、長期的な薬物療法の持続的な需要と複雑なケースへの介入の増加を支えています。ケアの経路は、外来および病院環境全体での統合管理をますます必要としています。
- 例えば、オックスフォード主導のAMALFIランダム化試験では、iRhythmの自宅でのZio長期連続モニタリングサービスが、通常のケアで5.4%に対して、5,040人の高リスク患者の6.8%で心房細動を検出し、モニタリング経路では診断が427日早く行われました。
埋め込み型および手続き療法における技術の進歩
デバイスの革新により、ICD、ペースメーカー、CRTシステムにおける感知能力、耐久性、フォローアップの統合が向上し、臨床的な信頼性が向上しています。手続きエコシステムも、より良いマッピング、アブレーションエネルギーのモダリティ、およびワークフローの標準化を通じて改善されています。これらの改善により、医師の採用障壁が低くなり、より広範な患者サブセットに対する適合性が向上します。その結果、薬物療法のみの管理から、手続きおよびデバイス主導の戦略への強力な転換が実現します。この推進要因は、埋め込み型ソリューションの持続的なカテゴリリーダーシップを支えています。
電気生理学インフラと専門家アクセスの拡大
病院や専門の心臓センターは、専用のラボや訓練を受けた臨床医によって支えられた電気生理学の能力を拡大し続けています。インフラの増加により、カテーテルベースの介入へのアクセスが改善され、デバイス埋め込み後の標準化されたフォローアップが可能になります。手続きの利用可能性が高まることで、患者の紹介パターンや診断から治療までのタイムラインが改善されます。このインフラの成長は、結果を改善し、より高い治療利用を支えます。また、補完的なモニタリングや手続き前後の薬物療法の需要を生み出します。
リモートモニタリングとデータ駆動型リズム管理の成長
モニタリングデバイスとデジタルフォローアッププログラムは、継続的な監視、早期検出、および迅速な治療調整を可能にします。リモートモニタリングは、ケアの継続性を強化し、フォローアップの訪問を逃すことを減らすことで、遵守を改善します。これらのシステムはまた、医師が薬物の調整を洗練し、アブレーションや埋め込み療法へのエスカレーションの候補者を特定するのを助けます。リズムデータの拡大利用は、臨床的な接点を増やし、継続的な治療の持続を支えます。この推進要因は、モニタリングの採用と下流の治療需要の両方を強化します。
- 例えば、MedtronicのCONNECT試験では、CareLinkリモートモニタリングが、臨床的に対処可能なイベントから医師の決定までの中央値を22日から4.6日に短縮し、心血管関連の入院を18%削減し、臨床決定までの時間を79%短縮しました。
心臓不整脈治療市場の課題
価格圧力と調達管理が収益成長を制約し続けており、特に広くジェネリック化された抗不整脈薬クラスに影響を与えています。病院や支払者はしばしば、フォーミュラリー制限や調達入札を通じてコスト削減を優先し、ブランド薬の採用を制限することがあります。デバイスや手技のコストは、コストに敏感な市場での障壁となり、地域間でのアクセスの不均一を生み出しています。これらの動態は、臨床的な必要性があるにもかかわらず、先進的な治療法の採用を遅らせる可能性があります。
- 例えば、Boston ScientificのFARAPULSEパルスフィールドアブレーションプラットフォームは、ADVENT試験で99.6%の急性肺静脈隔離率と73.3%の12ヶ月治療成功率を達成し、平均手技時間は熱アブレーションの123.1 ± 42.1分に対し、105.8 ± 29.4分でした。
臨床的な複雑さも依然として課題であり、不整脈管理には個別化された治療選択、モニタリング、及び副作用管理が必要です。薬物相互作用、耐容性の制約、併存疾患の負担が治療の最適化を複雑にします。手技のリスク、アブレーションへの反応の変動、継続的な監視の必要性が、一部の状況での迅速なエスカレーションを妨げることがあります。電気生理学における人材不足も手技のキャパシティを制限し、待ち時間を延ばし、スループットを減少させる可能性があります。
市場動向と機会
重要なトレンドは、モニタリング、薬物療法、手技介入、構造化されたフォローアップを統合したケアモデルへのシフトです。このアプローチは、患者の層別化を改善し、タイムリーな調整を通じて再発を減少させ、調整されたケアを通じて遵守を強化します。統合モデルはまた、選択された手技のために外来設定のより良い利用を可能にし、スループットの改善をサポートします。これは、診断、治療選択、フォローアップのワークフローをリンクするソリューションの機会を生み出します。
- 例えば、Abbottのマッピング統合Volt PFAシステムは、578の治療された静脈で99.1%の急性肺静脈隔離を達成し、146人の患者で98.6%の患者レベルの急性有効性を提供し、2.7%の主要な有害事象率を報告しました。これは、統合された電気生理学プラットフォームが、より効率的で調整された不整脈ケアの経路をサポートできることを示しています。
もう一つのトレンドは、診断率を高め、早期の臨床介入を促すリモートモニタリングと消費者向け検出ツールの採用拡大です。早期の特定は治療される人口を拡大し、慢性疾患管理における治療期間を延ばします。より広範なスクリーニングは、専門家の相談、手技評価、植込み後の監視の需要を増加させます。スケーラブルなモニタリング、簡素化されたフォローアップ、データ駆動の治療最適化を可能にするプロバイダーやメーカーにとっての機会が生まれます。
地域別の洞察
北米(2025年に39.6%のシェア)
北米は、先進的な電気生理学インフラ、インプラント可能なデバイス治療への強力なアクセス、成熟した償還経路により、2025年に39.6%のシェアで心不整脈治療市場をリードしています。大規模な病院システムは、複雑な不整脈の診断から治療までのタイムラインを改善するプロトコル駆動のケアをサポートしています。モニタリングと構造化されたフォローアッププログラムの高い採用率も、慢性患者の治療持続性を強化しています。この地域は、デバイス主導の管理と長期薬物療法の両方にとって、主要な収益基盤であり続けます。
ヨーロッパ(2025年に31.7%のシェア)
ヨーロッパは、主要経済圏で確立された心臓病ネットワークと標準化された不整脈治療経路に支えられ、2025年に31.7%のシェアを保持しています。病院や専門センターは安定した手術量を維持し、薬物管理と介入療法のバランスの取れた組み合わせを可能にしています。構造化されたフォローアップの実践は、アドヒアランスと術後モニタリングの結果を改善します。電気生理学サービスの継続的な近代化は、予測期間中の安定した需要成長をサポートします。
アジア太平洋(2025年に17.2%のシェア)
アジア太平洋は、都市化、病院能力の向上、不整脈リスクへの認識の高まりにより、診断と治療へのアクセスが拡大し、2025年に17.2%のシェアを占めています。成長は、都市部の病院での手術能力の向上と、選択された市場での償還拡大の進展によって支えられています。採用は国によって不均一ですが、より広範なスクリーニングプログラムとインフラ投資が利用率を改善しています。電気生理学経路が成熟するにつれて、この地域は増分的な需要を追加し続けます。
ラテンアメリカ(2025年に6.8%のシェア)
ラテンアメリカは、2025年に6.8%のシェアを占めており、手頃な価格の課題、不均一な電気生理学のカバレッジ、変動する償還の深さによって制約されています。需要は、手術やインプラント可能なデバイスへのアクセスがある主要な私立病院や一流の都市センターに集中しています。デバイスアクセスが限られている場所では、薬物療法が依然として重要であり、長期的な薬物への依存が続いています。インフラの段階的なアップグレードと民間部門の拡大が、選択的な成長のポケットを作り出しています。
中東・アフリカ(2025年に4.7%のシェア)
中東・アフリカは、2025年に4.7%のシェアを占めており、需要は三次医療と専門サービスが強力なGCC市場と一部の北アフリカのハブに集中しています。多くの国では、先進的なデバイスや手術のためのインフラのギャップと手頃な価格の障壁によってアクセスが制約されています。病院は、外来経路の成熟度が限られているため、ほとんどの治療利用を支えています。心臓センターやモニタリングプログラムへのターゲット投資が、アクセスと利用を段階的に改善することができます。
競争環境
競争は、大量のジェネリック薬供給、差別化された専門ポートフォリオ、フォーミュラリー配置とチャネルアクセスに影響を与えるヘルスケアシステムとの関係によって形成されています。企業は、供給の信頼性、心臓ケア全体にわたるポートフォリオの幅広さ、臨床教育と流通の一貫性を通じてプロバイダーの採用をサポートする能力で競争しています。市場のポジショニングは、特に慢性治療セグメントにおいて、病院調達と外来リフィルの継続性をバランスさせるチャネル戦略によっても影響を受けます。
Mylan N.V. は、確立された分子とコストに敏感な調達環境に適したスケーラブルな供給能力を重視し、幅広い医薬品アクセスに焦点を当てています。同社の強みは通常、ポートフォリオの幅広さと商業化の到達範囲にあり、リズム管理や隣接する心血管ケアで使用される慢性治療の供給の継続性を可能にします。複数の市場における商業実行は、特にジェネリック採用が高い環境での安定したチャネルプレゼンスをサポートします。
業界の調査と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています。これには以下が含まれます:
- Mylan N.V.
- Teva Pharmaceutical Industries Ltd.
- Pfizer Inc.
- Sanofi
- Upsher-Smith Laboratories, LLC
- Covis Pharma
- Novartis AG
- Mayne Pharma Group Limited
- Eli Lilly and Company
企業の質的および量的分析が行われ、クライアントが広範なビジネス環境を理解し、主要な業界プレーヤーの強みと弱みを理解できるようにしています。データは質的に分析され、企業を純粋プレイ、カテゴリーフォーカス、業界フォーカス、多様化として分類し、量的に分析され、企業を支配的、リーディング、強力、暫定的、弱いとして分類します。
最近の展開
- 2026年1月、Milestone Pharmaceuticalsは、発作性上室性頻拍(PSVT)を持つ成人向けに、米国の薬局でCARDAMYST(エトリパミル)鼻スプレーを発売し、新しい自己投与型不整脈治療の商業展開を開始しました。この発売は、2025年12月12日のFDA承認に続くもので、Milestoneはアクセスを改善するための患者支援および手頃な価格のプログラムも導入しました。
- 2026年1月、Aptar PharmaとMilestone Pharmaceuticalsは、CARDAMYSTの開発と発売を支援するパートナーシップを強調し、AptarのBidose鼻腔投与システムがPSVT治療のための自己投与形式を可能にしました。Milestoneは、Aptarをこの新しい治療法を市場に投入するための重要なパートナーと述べ、薬物-デバイスのコラボレーションが心臓不整脈治療の革新にどのように貢献しているかを示しました。
- 2025年4月、Novartisは、最大31億ドルの価値のある取引でAnthos Therapeuticsの買収を完了し、9億2500万ドルを前払いしました。この買収により、アベラシマブがNovartisに戻り、心房細動などのリズム関連の状態に影響を受けた患者の血栓予防に関連する治療法を含む心血管パイプラインが拡大しました。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模の価値 | 74億7800万米ドル |
| 2032年の収益予測 | 116億5896万米ドル |
| 成長率(CAGR) | 6.55%(2025年–2032年) |
| 基準年 | 2025年 |
| 予測期間 | 2026年-2032年 |
| 定量単位 | 百万米ドル |
| 対象セグメント | タイプ別見通し:抗不整脈薬、カテーテルアブレーションデバイス、植込み型除細動器(ICD)、ペースメーカー、心臓再同期療法(CRT)デバイス、外部除細動器、モニタリングデバイス、外科手術、その他;薬物クラス別見通し:ナトリウムチャネル遮断薬、ベータ遮断薬、カリウムチャネル遮断薬、カルシウムチャネル遮断薬、その他;投与経路別見通し:経口、非経口、その他;流通チャネル別見通し:病院薬局、小売薬局、その他の流通チャネル;エンドユーザー別見通し:病院、専門クリニック、外来手術センター、在宅ケア、その他 |
| 地域範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカ |
| プロファイルされた主要企業 | Mylan N.V.; Teva Pharmaceutical Industries Ltd.; Pfizer Inc.; Sanofi; Upsher-Smith Laboratories, LLC; Covis Pharma; Novartis AG; Mayne Pharma Group Limited; Eli Lilly and Company |
| ページ数 | 330 |
セグメンテーション
タイプ別
- 抗不整脈薬
- カテーテルアブレーションデバイス
- 植込み型除細動器 (ICD)
- ペースメーカー
- 心臓再同期療法 (CRT) デバイス
- 外部除細動器
- モニタリングデバイス
- 外科手術
- その他
薬剤クラス別
- ナトリウムチャネル遮断薬
- ベータ遮断薬
- カリウムチャネル遮断薬
- カルシウムチャネル遮断薬
- その他
投与経路別
- 経口
- 非経口
- その他
流通チャネル別
- 病院薬局
- 小売薬局
- その他の流通チャネル
エンドユーザー別
- 病院
- 専門クリニック
- 外来手術センター
- 在宅ケア
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年の心房細動治療市場の市場規模はどのくらいで、2032年の予測はどうなっていますか?
2025年から2032年の間における心臓不整脈治療市場のCAGRは何ですか?
市場において、タイプ別で最も大きなセグメントはどれですか?
市場成長を促進する主要な要因は何ですか?
この市場で活動している主要な企業はどこですか?
2025年に心臓不整脈治療市場をリードする地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 心不整脈治療市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の心不整脈治療市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 7478 million → 2032: USD 11658.96 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 心不整脈治療市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 心不整脈治療市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における心不整脈治療市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 心不整脈治療市場市場の成長要因
- 3.3 心不整脈治療市場市場の抑制要因および課題
- 3.4 心不整脈治療市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 心不整脈治療市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 心不整脈治療市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、心不整脈治療市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 心不整脈治療市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 心不整脈治療市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は心不整脈治療市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 心不整脈治療市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 心不整脈治療市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 心不整脈治療市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 心不整脈治療市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新心不整脈治療市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の心不整脈治療市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の心不整脈治療市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の心不整脈治療市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の心不整脈治療市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの心不整脈治療市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の心不整脈治療市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの心不整脈治療市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 心不整脈治療市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
