
炭酸飲料市場の概要:
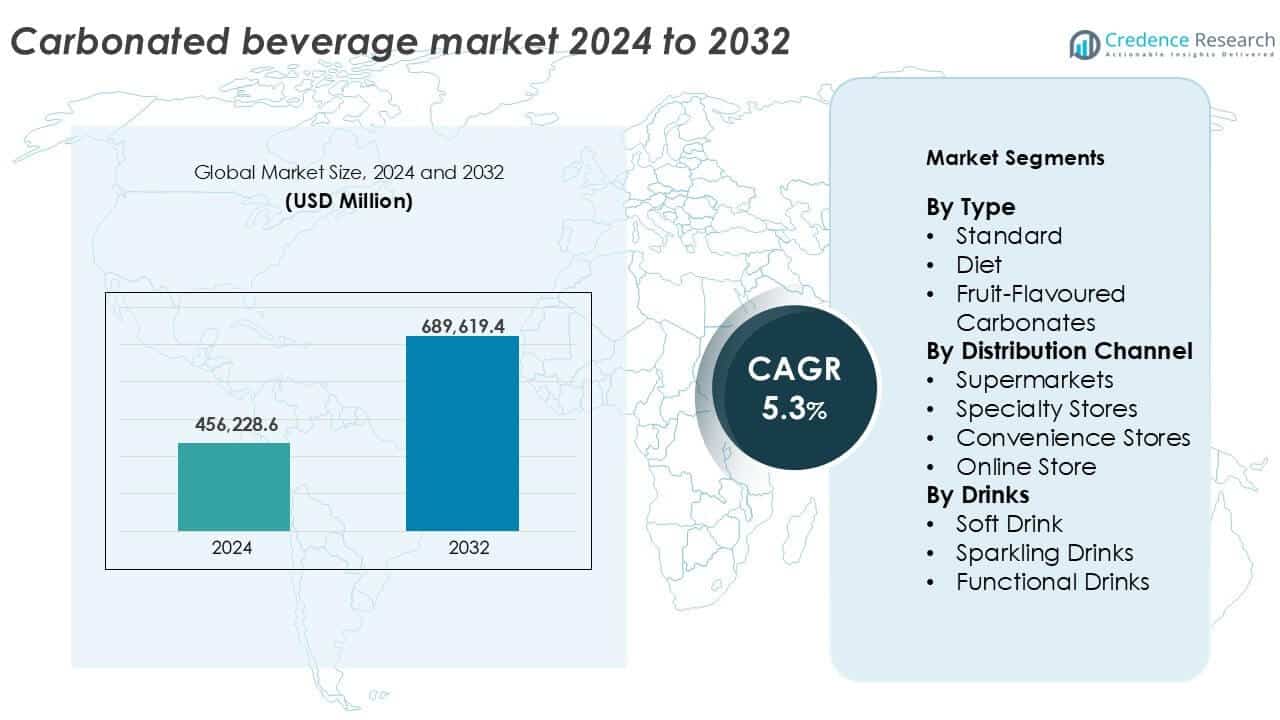
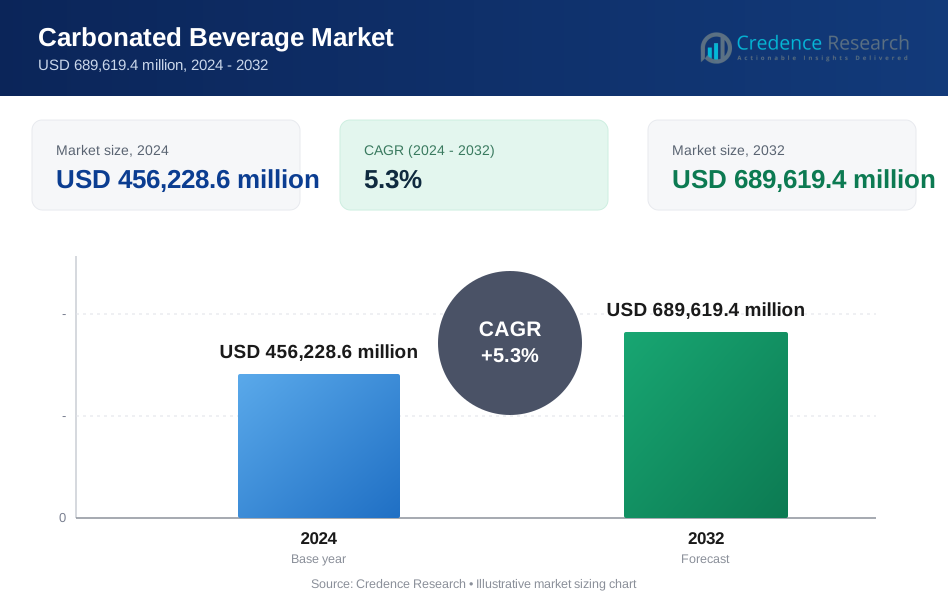
炭酸飲料市場の規模は2024年に4,562億2,860万米ドルと評価され、予測期間中に年平均成長率5.3%で2032年までに6,896億1,940万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の炭酸飲料市場規模 | 4,562億2,860万米ドル |
| 炭酸飲料市場のCAGR | 5.3% |
| 2032年の炭酸飲料市場規模 | 6,896億1,940万米ドル |
炭酸飲料市場は、ネスレS.A.、サントリーホールディングス株式会社、ブリトビックPLCなどの主要プレーヤーに支えられたザ コカ・コーラ カンパニー、ペプシコ株式会社、キューリグ ドクターペッパー株式会社などのグローバルジャイアントによって主導されています。これらの企業は、強力なブランドポートフォリオ、広範なボトリングネットワーク、高い消費者忠誠心を誇ります。ザ コカ・コーラ カンパニーは、クラシックおよび低カロリー製品の幅広い提供により、ボリュームと価値の両面で市場をリードしています。北米は、2024年に世界市場シェアの33.5%を占め、高い消費率、多様な小売チャネル、継続的な製品革新によって地域的にリードしています。
炭酸飲料市場の洞察
- 炭酸飲料市場は2024年に4,562億2,860万米ドルと評価され、2032年までに6,896億1,940万米ドルに達すると予測され、年平均成長率は5.3%です。
- 需要は都市化、可処分所得の増加、発展途上国および新興地域での即飲型オプションを好むライフスタイルの変化によって牽引されています。
- 消費者の嗜好は低カロリー、無糖、機能性飲料にシフトしており、ブランドは健康志向のトレンドに応じた製品を拡大しています。
- 市場はザ コカ・コーラ カンパニー、ペプシコ株式会社、キューリグ ドクターペッパー株式会社などのプレーヤーによって支配されており、革新、地域のフレーバーの発売、持続可能性に焦点を当てています。
- 北米が33.5%のシェアでリードし、続いてヨーロッパが27.6%、アジア太平洋が22.9%を占めています。標準的な炭酸飲料が60%以上のシェアを持ち、スーパーマーケットが45%以上のシェアで主要な流通チャネルとなっています。
炭酸飲料市場のセグメンテーション分析:
タイプ別
標準の炭酸飲料セグメントは、2024年に市場全体の60%以上を占める支配的なシェアを持っています。その広範な魅力、長年の消費者の忠誠心、そしてコカ・コーラやペプシコのような主要プレーヤーによる強力なブランド認知がそのリーダーシップを支えています。新興市場および先進市場での高い消費がこの支配を維持しています。ダイエットセグメントは、特に北米とヨーロッパで健康志向の消費者から注目を集めていますが、市場浸透は比較的低いままです。フルーツフレーバーの炭酸飲料は、味の革新により若年層を引き付け続けていますが、標準のバリエーションは小売およびフードサービスチャネルの両方で規模の利点を保持しています。
- 例えば、ザ コカ・コーラ カンパニーのブランドであるコカ・コーラ クラシック、スプライト、ファンタは、世界中のスーパーマーケットやコンビニエンスストアでトップセラーとして広範な親しみやすさと魅力を確立しています。
流通チャネル別
スーパーマーケットは、広範なリーチ、バルク価格設定、強力な棚の視認性によって、流通チャネルセグメントで45%以上の市場シェアをリードしています。消費者は、マルチブランドの利用可能性とプロモーションオファーのためにスーパーマーケットを好みます。専門店も、特に都市部で、プレミアムおよび健康志向の消費者に対応しています。コンビニエンスストアは、特にアジア太平洋地域とラテンアメリカでの衝動買いにおいて重要な役割を果たしています。オンラインストアは、成長するeコマースプラットフォーム、モバイルショッピングアプリ、および直接消費者向けブランドイニシアチブによって、最も急成長しているサブセグメントです。しかし、一部の地域では、新鮮さへの信頼と配送物流が障壁となっています。
- 例えば、大手小売業者は、コカ・コーラやペプシなどのブランドからの炭酸飲料の幅広い品揃えをストックし、強力なスーパーマーケットを維持するのに役立っています。
飲料別
ソフトドリンクは、2024年に50%以上のシェアを持ち、大衆市場の魅力、手頃な価格、すべての年齢層にわたる広範な利用可能性によって飲料セグメントを支配しています。世界的なファストフードの拡大と季節的なプロモーションが、このサブセグメントの成長を支え続けています。炭酸飲料は、特にアルコールや甘い飲料の代替を求める成人の間で着実に拡大しています。一方、機能性炭酸飲料は、ビタミン、エネルギー増強成分、消化サポートなどの追加の利点で注目を集め、最も高い成長モメンタムを示しています。機能性飲料は、特に北米、ヨーロッパ、アジアのZ世代およびミレニアル世代の消費者の間で人気があります。
炭酸飲料市場の主要成長ドライバー
世界的な都市化とライフスタイルの変化
都市化の進展はライフスタイルの変化を促し、利便性のある飲料の消費を増加させています。アジア太平洋、ラテンアメリカ、アフリカで急速に成長する中産階級の人口は、西洋の食事と飲料の習慣を採用しています。忙しい都市のスケジュールにぴったり合う、すぐに飲める炭酸製品の需要が高まっています。インド、インドネシア、ブラジルのような国々の若年層は、ボリュームの成長に大きく貢献しています。増加する社交イベント、屋外集会、カジュアルダイニングがソフトドリンクの購入を促進しています。積極的な小売棚の配置とデジタルマーケティングキャンペーンによるブランドの視認性が消費者の記憶を強化します。これらの変化は、安定した需要基盤を維持し、グローバル飲料大手のイノベーションパイプラインを支えるのに役立っています。
- 例えば、アジア太平洋地域のソフトドリンク市場の成長は、急速な都市化と、すぐに飲める飲料への消費者の嗜好の変化によって促進されています。
積極的なマーケティングとスポンサーシップキャンペーン
主要な飲料会社は、スポーツスポンサーシップ、セレブの推薦、デジタル広告に多額の投資を行っています。このマーケティングアプローチは、ブランドの忠誠心を強化し、消費者へのリーチを広げます。例えば、コカ・コーラはFIFAワールドカップやオリンピックのような世界的なイベントとの長年の関係を活用して、知名度を高めています。季節ごとのキャンペーン、限定版のパッケージ、インフルエンサーとのパートナーシップは、新しい層を引き付けます。健康、持続可能性、またはフレーバートレンドをターゲットにした地域キャンペーンは、ブランドの差別化を向上させます。ストーリーテリングやソーシャルメディアのエンゲージメントを通じて生まれる感情的なつながりは、特に主要な都市市場の若年層の間で、リピート購入を促進します。
- 例えば、コカ・コーラ社は1928年からオリンピックを、1978年からFIFAワールドカップをスポンサーしており、主要なイベントでコークのグローバルな露出を得ています。
製品の多様化と機能的な革新
フレーバー、パッケージング、健康志向の成分における革新が市場拡大を促進しています。ビタミン、プロバイオティクス、ハーブエキスを強化した機能的な炭酸飲料は、健康志向の消費者にアピールします。企業は、特定のライフスタイルニーズをターゲットにした砂糖削減やカフェイン入りのバリエーションを発売しています。例えば、ペプシコのBublyやコカ・コーラのAHAは、ユニークなフレーバープロファイルを持つカロリーゼロのスパークリングウォーターを提供しています。スリムな缶、再封可能なボトル、エコフレンドリーなパッケージ形式も、消費者の利便性とブランドの持続可能性イメージを向上させます。これらの革新により、プレイヤーはコア製品を食い合うことなく、贅沢志向と健康志向の両方のセグメントに対応できます。
炭酸飲料市場の主要トレンドと機会
低カロリーおよび無糖代替品の需要増加
健康意識が発達市場と新興市場の消費者の嗜好を再形成しています。無糖、低カロリー、ゼロカロリーの炭酸飲料の需要が高まっています。ヨーロッパやアジアの一部地域では、政府が砂糖税を導入し、メーカーに従来のレシピを再調整するよう促しています。ダイエットコーク、スプライトゼロ、ゼビアのようなブランドは、ステビアやモンクフルーツのような自然甘味料を使用した製品ラインを拡大しています。このトレンドはまた、消費者が成分リストをより頻繁に確認するクリーンラベルの要求とも一致しています。低カロリー飲料セグメントは、特に大都市や健康志向のコミュニティで、長期的な成長機会を提供します。
- 例えば、インドのペプシコボトラーであるVarun Beveragesは、2025年上半期の販売量の55%が低糖または無添加糖の炭酸飲料からのものであると報告しています。
電子商取引とダイレクト・トゥ・コンシューマー販売の急増
小売業のデジタルトランスフォーメーションにより、炭酸飲料ブランドに新たな販売チャネルが開かれました。オンライン食料品プラットフォームやクイックコマースアプリは、消費者に多様な飲料へのオンデマンドアクセスを提供します。ブランドは現在、サブスクリプションモデル、デジタルバンドル、限定オンライン発売を活用してエンゲージメントを高めています。COVID-19の期間中、オンライン飲料販売は急増し、この変化は続いています。D2Cチャネルは、企業が顧客データを収集し、提供をパーソナライズし、限定版商品を直接プロモーションすることを可能にします。このチャネルの成長は、特に北米、中国、ヨーロッパの一部で顕著であり、グローバルおよび地域のプレーヤーにスケーラブルな機会を提供しています。
炭酸飲料市場の主要な課題
健康への懸念の増加と規制の厳格化
公衆衛生キャンペーンと政府の規制は、炭酸飲料の成長に重大な課題をもたらしています。肥満、糖尿病、歯の健康に対する懸念の高まりにより、特に子供向けの砂糖飲料の広告に制限が設けられています。多くの国で、義務的なラベル表示、砂糖税、学校での禁止が導入されています。これらの措置は消費者需要を減少させ、コンプライアンスの負担を増やす可能性があります。飲料会社は、進化する規制基準に対応しつつ、製品の魅力を維持するために研究開発に投資しなければなりません。健康関連の懸念に対処しないと、ブランドの価値が下がり、主要市場での売上が減少する可能性があります。
持続可能性への圧力と包装廃棄物の問題
環境の持続可能性は、食品および飲料業界全体で重要な関心事となっています。炭酸飲料セクターは、プラスチック廃棄物、水の使用、炭素排出に関して厳しい目が向けられています。規制当局や消費者は、持続可能な調達、リサイクル可能な包装、環境負荷の軽減を求めています。PepsiCoやコカ・コーラのようなブランドは、リターナブルボトル、生分解性包装、PET使用の削減といったイニシアチブで対応しています。しかし、完全に持続可能なサプライチェーンへの移行には、高い資本支出と物流の課題が伴います。持続可能性の基準を満たせない企業は、環境意識の高い消費者を失い、運用上のペナルティに直面するリスクがあります。
炭酸飲料市場の地域分析
北米
北米は、2024年に炭酸飲料市場で33.5%の最大シェアを占めました。強力なブランドの存在、高い一人当たり消費量、確立された小売エコシステムが需要を牽引しています。米国は、低カロリーや機能性飲料の製品革新の増加によりリードしています。健康志向の消費者は、ダイエットや無糖バリアントの成長を支えています。スポーツ、音楽、eコマースを通じたマーケティングがさらにエンゲージメントを促進します。カナダも都市部の小売チェーンやプレミアム飲料の需要増加を通じて着実に貢献しています。持続可能性とリサイクル可能な包装フォーマットは、環境意識の高い消費者の間でブランドイメージを向上させ、この地域の長期的な市場安定を支えています。
ヨーロッパ
2024年、ヨーロッパは世界の炭酸飲料市場の27.6%を占めました。英国、ドイツ、フランス、イタリアなどの国々は、フレーバー付き、機能性、低糖飲料の強い需要によりリードしています。糖分含有量に関する厳しい規制が再配合を促し、より健康的な炭酸飲料の成長を促進しています。プレミアム化のトレンドが顕著で、クラフトソーダやスパークリングウォーターが注目を集めています。持続可能性に焦点を当てたパッケージングやクリーンラベルの主張が購買決定に影響を与えています。スーパーマーケットやコンビニエンスチェーンを通じた流通は依然として強く、オンラインプラットフォームの採用が増加しています。消費者の嗜好は地域のフレーバーや倫理的な調達に向かってシフトしており、ニッチでオーガニックな炭酸飲料ブランドにとっての機会を提供しています。
アジア太平洋
アジア太平洋は2024年に市場の22.9%を占め、最も成長が速い地域です。急速な都市化、可処分所得の増加、西洋の影響が消費の増加を促しています。中国、インド、日本、インドネシアが主要な貢献者です。若年層が新しいフレーバー、機能的な利点、持ち運びに便利なパッケージの需要を牽引しています。多国籍ブランドがその足跡を拡大する一方で、地元のプレーヤーは手頃な代替品を提供しています。オンライン小売のブームと積極的な店内プロモーションが高い販売量をサポートしています。コンビニエンスストアやクイックサービスレストランが都市部での需要を押し上げています。健康志向のミレニアル世代の間でダイエットやスパークリングフルーツドリンクへの関心が高まっていることも、地域の成長を加速させています。
ラテンアメリカ
ラテンアメリカは2024年に世界市場の7.8%を占めました。ブラジルとメキシコは文化的な消費習慣と強力なブランドの存在により地域の需要を支配しています。成長は安定しており、小売インフラの拡大とフレーバー付き炭酸飲料の人気の高まりによって支えられています。都市化、ファーストフードの浸透、手頃な価格が消費を促進しています。しかし、特にメキシコでは砂糖税に関する規制の圧力が低カロリーや自然派のバリエーションへのシフトを促しています。プロモーション価格やバンドルオファーが購買パターンに影響を与えています。国内メーカーはトロピカルフレーバーや持続可能なパッケージングでイノベーションを進め、グローバルブランドと競争しています。電子商取引はまだ初期段階ですが、大都市で徐々に拡大しています。
中東・アフリカ(MEA)
中東・アフリカ地域は2024年に炭酸飲料市場の4.9%を占めました。サウジアラビアやUAEなどの湾岸諸国は、フードサービスやホスピタリティセクターでの高い消費を通じて成長を牽引しています。若年層と観光の増加が持ち運びに便利なプレミアムソフトドリンクの需要を支えています。西洋スタイルの小売店やファーストフードチェーンの増加が都市部での高い販売を促進しています。アフリカは未開拓の可能性を秘めており、ナイジェリアと南アフリカが流通の改善と手頃な価格により主要市場として浮上しています。しかし、インフラのギャップや特定地域での経済的不安定性などの課題が市場浸透を制限しています。宗教的および文化的な嗜好も製品の配合に影響を与えています。
炭酸飲料市場のセグメンテーション:
タイプ別
- スタンダード
- ダイエット
- フルーツフレーバー炭酸飲料
流通チャネル別
- スーパーマーケット
- 専門店
- コンビニエンスストア
- オンラインストア
飲料別
- ソフトドリンク
- 炭酸飲料
- 機能性飲料
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
炭酸飲料市場の競争環境
炭酸飲料市場の競争環境は依然として非常に集中しており、ブランド主導です。コカ・コーラ社とペプシコ社は、グローバルな流通力、規模の経済、強力なブランド力を通じて支配しています。両社は、低糖、ゼロカロリー、機能性炭酸飲料を含むポートフォリオの多様化に注力しています。キューリグ・ドクターペッパー社とサントリーホールディングス株式会社は、地域的な優位性とフレーバーの革新を通じて地位を強化しています。プライベートブランドのプレーヤーは、特にヨーロッパと北アメリカのスーパーマーケットで価格競争を行っています。企業は、市場シェアを守るために、マーケティング、スポンサーシップ、デジタルエンゲージメントに多額の投資を行っています。パッケージングの革新と持続可能性への取り組みも競争を形作っています。戦略的パートナーシップ、ボトラーのネットワーク拡大、地域のフレーバーの導入が、新興市場でのボリュームを守るのに役立っています。激しい競争は価格の柔軟性を制限しますが、継続的な製品革新を促進します。
主要プレイヤー分析
- PepsiCo Inc.
- The Coca-Cola Company
- Nestlé S.A.
- Keurig Dr Pepper Inc.
- Suntory Holdings Limited
- Britvic PLC
- National Beverage Corp.
- Cott Corporation
- The Coca-Cola Bottling Co. Consolidated
- The Dr Pepper Snapple Group
最近の展開
- 2025年3月、飲料体験を再定義することで知られる革新的なブランドの一つであるEvocusが、世界初のブラックソーダを発売しました。ブラックソーダは、その卓越した品質と独自の魅力で贅沢を再定義し、あらゆる機会を特別なものにします。
- 2025年1月、Molson Coors Beverage Companyは、プレミアム炭酸飲料とミキサーの世界的なサプライヤーであるFevertree Drinks plcとの新たな戦略的パートナーシップを通じて、米国のノンアルコールポートフォリオを拡大しました。
- 2025年1月、Reliance Industriesの消費財部門であるReliance Consumer Products (RCPL)は、Raskik Gluco Energyを発売し、ハイドレーションカテゴリーに参入しました。同社は今後、さらなる「スティル」または非炭酸飲料を発売してポートフォリオを拡大する計画です。
レポートのカバレッジ
この調査レポートは、タイプ、流通チャネル、飲料および地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術的進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨を提供します。
将来の展望
- 健康志向の消費者の間で、低カロリーおよび無糖飲料の需要が引き続き増加します。
- ビタミンやプロバイオティクスを添加した機能性炭酸飲料が、より広い市場で採用されるようになります。
- プレミアムおよびクラフトソーダセグメントは、独自のフレーバーを求めるニッチな消費者を惹きつけます。
- 特に都市部で、Eコマースおよび直接消費者向けチャネルが急速に成長します。
- 持続可能な包装の革新がブランドの好みや購買決定に影響を与えます。
- アジア太平洋およびアフリカの新興市場が、高ボリュームの成長機会を提供します。
- 既存のプレイヤーは、天然甘味料やクリーンラベルの成分でポートフォリオを拡大します。
- 戦略的パートナーシップや買収が競争ポジショニングと市場参入を形作ります。
- 砂糖含有量や広告に関する規制が、再配合と透明性を推進します。
- マーケティング戦略は、ますますパーソナライゼーション、ソーシャルメディア、インフルエンサーの関与に焦点を当てるようになります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の炭酸飲料市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、炭酸飲料市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた炭酸飲料市場のセグメントはどれですか?
炭酸飲料市場の成長を促進している主な要因は何ですか?
炭酸飲料市場の主要企業はどこですか?
2024年に炭酸飲料市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 炭酸飲料市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の炭酸飲料市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 456,228.6 million → 2032: USD 689,619.4 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 炭酸飲料市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 炭酸飲料市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における炭酸飲料市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 炭酸飲料市場市場の成長要因
- 3.3 炭酸飲料市場市場の抑制要因および課題
- 3.4 炭酸飲料市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 炭酸飲料市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 炭酸飲料市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、炭酸飲料市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 炭酸飲料市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 炭酸飲料市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は炭酸飲料市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 炭酸飲料市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 炭酸飲料市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 炭酸飲料市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 炭酸飲料市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新炭酸飲料市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の炭酸飲料市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の炭酸飲料市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の炭酸飲料市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の炭酸飲料市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの炭酸飲料市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の炭酸飲料市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの炭酸飲料市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 炭酸飲料市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
