
がん診断市場の概要:
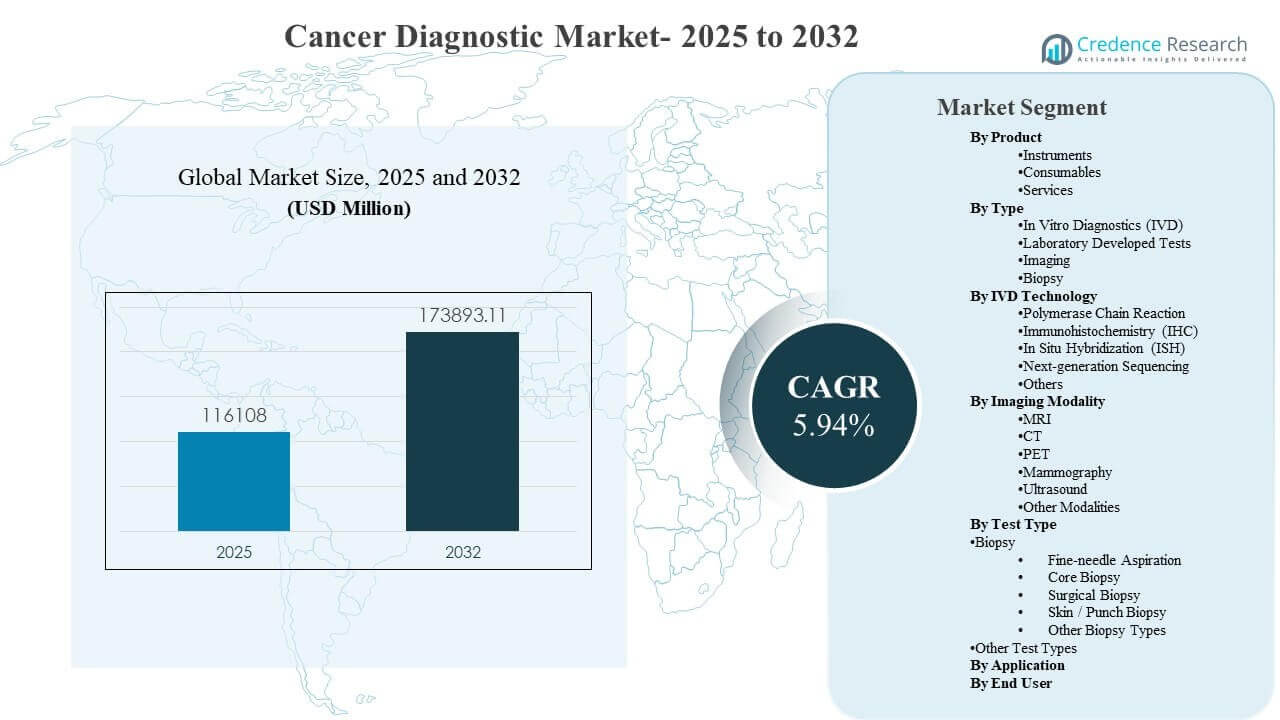
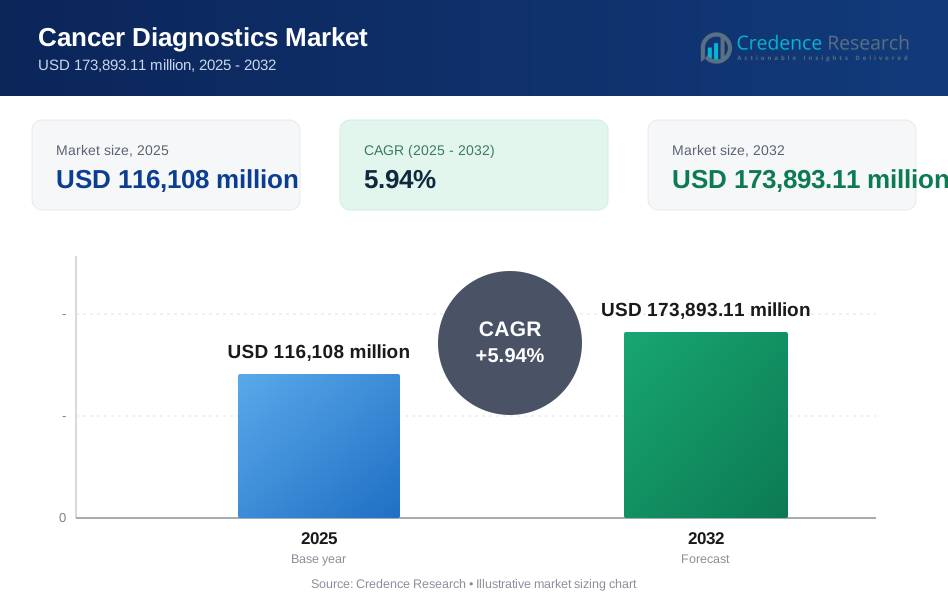
世界のがん診断市場の規模は2025年に1,161億800万米ドルと推定され、2032年には1,738億9,311万米ドルに達すると予想されており、2025年から2032年にかけて年平均成長率(CAGR)5.94%で成長します。成長の主な要因は、スクリーニングと早期発見プログラムの拡大と、バイオマーカーに基づく腫瘍学経路の採用が増加していることにより、画像診断、病理検査、分子検査における患者1人あたりの診断強度が高まっていることです。北米は、成熟した償還制度、高い検査浸透率、先進的な画像診断および研究所インフラへの広範なアクセスに支えられ、最大の需要センターであり続けています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 2025年のがん診断市場規模 | 1,161億800万米ドル |
| がん診断市場、CAGR | 5.94% |
| 2032年のがん診断市場規模 | 1,738億9,311万米ドル |
主要市場動向と洞察
- がん診断市場は、スクリーニングおよび治療選択経路全体での検査量の増加に支えられ、2025年から2032年にかけてCAGR 5.94%で拡大すると予測されています。
- 北米は2025年にがん診断市場の38.9%を占め、1人あたりの診断利用率の高さと確立された臨床経路を反映しています。
- 消耗品は2025年に57.9%のシェアを占め、キット、試薬、抗体、プローブの定期購入サイクルがルーチン検査のスループットに結びついています。
- 画像診断は2025年に62.8%のシェアを占め、CT、MRI、PET、マンモグラフィー、超音波を用いた検出、ステージング、監視への依存が続いています。
- 研究所/診断研究所は2025年に54.1%のシェアを占め、集中処理能力、標準化されたワークフロー、高スループットの分子および病理検査によって推進されています。
セグメント分析
がん診断の需要は、患者の好みと、より迅速で侵襲性が低く、情報量の多い検査を優先するプロバイダーのワークフロープライオリティによってますます形成されています。非侵襲的な大腸がんスクリーニング検査の採用は、疾患の早期発見へのシフトを強化し、下流の確認検査量を改善し、構造化された診断経路に入る患者数を増加させています。測定可能な臨床パフォーマンスに対する支払者とプロバイダーの関心の高まりも、検査の繰り返しを減らし、ターンアラウンドタイムを短縮する検証済みアッセイと標準化された研究所ワークフローのより広範な使用をサポートしています。
がん診断の購買行動は、画像診断が疑わしい病変を特定し、検査室でのテストが悪性を確認し、治療選択のためのバイオマーカーをプロファイルするという、マルチモダリティの意思決定に対する依存が高まっていることも反映しています。コンパニオン診断のパートナーシップとより広範なジェノタイピングへのアクセスは、分子テストのルーチン使用を拡大し、消耗品の使用頻度を増加させ、ラボの自動化と相互運用性の需要を促進しています。最小残存病変検査の拡大イニシアチブは、固形腫瘍および血液がんにおける高感度アッセイの採用をさらにサポートし、専門ラボと統合テストネットワークの役割を強化します。
製品別インサイト
消耗品は2025年に57.9%の最大シェアを占めました。スクリーニング、診断、モニタリングにおける高頻度かつ繰り返しのテストボリュームが、ルーチンワークフローで使用されるキット、試薬、抗体、プローブの安定した需要を生み出します。バイオマーカーの幅とパネルの複雑さが増すことで、特に分子および免疫アッセイテストにおいて、患者エピソードごとの消耗品使用量が増加します。プラットフォーム全体の標準化も、検証済みで機器に対応した消耗品の購入を好む傾向を強化します。
タイプ別インサイト
画像診断は2025年に62.8%の最大シェアを占めました。画像診断は多くの固形腫瘍における初期検出、ステージング、治療反応評価において中心的な役割を果たし、病院の放射線科や外来画像センターでの高い利用を維持しています。高度な画像システムの容量拡大と交換サイクルがスループットと臨床的信頼性をサポートします。ソフトウェア対応の解釈とワークフローツールの広範な使用も効率を改善し、腫瘍学の経路での継続的な画像需要をサポートします。
IVD技術別インサイト
IVD技術の組み合わせは、バイオマーカー駆動のケアパスウェイ全体で感度、臨床的有用性、スケーラビリティを組み合わせる必要性によって形成されます。免疫組織化学およびin situハイブリダイゼーションは、多くのがんにおける組織ベースのプロファイリングと治療選択の基盤として、標準化された染色と解釈ワークフローによってサポートされています。次世代シーケンシングの採用は、特に標的療法が複数の遺伝子の洞察を必要とする場合に、より広範なジェノタイピングのために増加し続けています。PCR、免疫アッセイ、フローサイトメトリー、マイクロアレイは、速度、コスト、または疾患タイプが技術選択を左右する特定の臨床コンテキストで重要な役割を果たし続けています。
画像モダリティ別インサイト
画像モダリティの需要は、検出、局在化、ステージング、フォローアップのための臨床経路要件によって駆動されます。CTおよびMRIは、解剖学的評価と治療計画に広く使用されており、PETは選択されたがんにおける機能画像とステージングをサポートします。マンモグラフィは乳がんスクリーニングと診断ワークアップにおいて中心的な役割を果たし、高いルーチンボリュームを維持しています。超音波は、アクセスのしやすさとケア設定全体でのワークフロー統合により、ガイダンスと病変の特性評価において強力な有用性を保持しています。
用途別インサイト
乳がんは2025年に19.1%で最大のシェアを占めました。高いスクリーニング浸透率と構造化された診断フォローアップ経路により、乳がんケアにおける一貫した画像診断と組織検査のボリュームが維持されています。多モーダル画像診断、バイオプシー確認、治療選択のためのバイオマーカープロファイリングの頻繁な使用により、診断の強度も高いままです。画像品質とワークフロー効率の継続的な改善は、スクリーニングおよび診断プログラム全体での継続的な利用をさらにサポートします。
エンドユーザーインサイト別
ラボ/診断ラボは2025年に54.1%で最大のシェアを占めました。集中型ラボは、分子、免疫アッセイ、および病理ワークフロー全体でのスケール化された高スループット処理を可能にし、プロバイダーの効率とターンアラウンドタイムを改善します。専門的なテストと解釈サービスへの依存度の増加は、病院やクリニックから診断ラボネットワークへの安定したサンプルフローをサポートします。品質システムと標準化されたプロトコルも、検証済みアッセイと互換性のある消耗品の繰り返し購入行動を強化します。
がん診断市場の推進要因
スクリーニングおよび早期発見プログラムの拡大
がんスクリーニングプログラムは、適格性を広げ、テスト経路を拡大し、病気の進行の早い段階で診断ファネルに入る患者数を増やしています。早期の特定は、画像診断、組織サンプリング、分子プロファイリングなどの確認診断の需要を高めます。非侵襲的スクリーニングオプションの成長も、人口の参加を増やし、下流の診断に供給されるテストボリュームを改善します。意識向上キャンペーンと医師のガイドライン採用の増加は、特に乳がん、大腸がん、肺がんの経路における定期的なテストをさらに強化します。
- 例えば、GRAILのGalleri多がん早期発見テストは、PATHFINDER 2研究で35,878人の参加者を対象に評価され、標準的なケアスクリーニングに追加された場合、約3倍のがんを検出し、新たに特定されたがんの53.5%以上がステージIまたはIIで捕捉され、特異性は99.6%でした。
バイオマーカーガイド治療選択の使用増加
腫瘍タイプ全体で標的治療を選択し、治療のシーケンシングを最適化するために、腫瘍学ケアはますますバイオマーカー証拠に依存しています。より広範なパネルテストは、患者ごとに実施されるアッセイの数を増やし、組織および液体ベースの分子診断の利用を高めます。治療ラベルと一致するコンパニオン診断は、臨床的なプルスルーを強化し、サイト全体での標準化を改善します。したがって、精密腫瘍学の継続的な成長は、テストボリュームと高複雑性アッセイへの価値ミックスの両方をサポートします。
画像診断および病理ワークフロー全体の技術アップグレード
医療提供者は、診断精度を向上させ、遅延を減らし、スループットを強化するために、画像診断のアップグレードと高度な病理能力に投資し続けています。強化された画像品質とワークフローツールは、検出、ステージング、およびモニタリングの効率を高め、ケア設定全体での画像診断の利用を強化します。病理学では、自動化とデジタルワークフローが解釈のスケーラビリティと一貫性をサポートします。これらの技術改善は、再テストを減らし、ケアの調整を改善し、機器とワークフロー互換消耗品の持続的な購入をサポートします。
- 例えば、PhilipsのCT 5300スキャナーは、Precise Image AI再構築によって駆動され、放射線量を80%削減しながら、画像ノイズを最大85%低減し、低コントラスト検出能力を60%向上させます。また、自動位置決めソフトウェアにより、スキャンのセットアップ時間を最大23%短縮します。
診断検査室の中央集約化とネットワーク拡大
診断検査室は、規模の経済により、検査あたりのコストを改善し、大規模なサンプルネットワーク全体で高度なアッセイの採用を加速します。中央集約された処理により、品質と再現性の要件から標準化された試薬や検証済みキットの需要が増加します。統合はまた、自動化、データシステム、サービス差別化を向上させる拡張メニューへの投資を支援します。専門的な検査に対するプロバイダーのラボネットワークへの依存度が高まることで、サンプルの流れが強化され、日常的および高難度の診断における需要が安定します。
がん診断市場の課題
がん診断は、資源が不足している環境での高度な検査の採用を遅らせるコストとアクセスの障壁に直面しています。画像診断や専門的な実験室機器の高い設備および維持費は、特に主要都市外での能力拡大を制約する可能性があります。償還の変動性や事前承認の摩擦が検査を遅らせたり、新しい分子アッセイの利用を制限したりすることがあります。放射線科や病理学の人材不足も、検査需要が増加する中での業務ボトルネックを増加させ、ターンアラウンドタイムに圧力をかけます。
- 例えば、ASTROの2024年の調査では、750人以上の放射線腫瘍医のうち92%が事前承認の遅延を報告し、68%がその遅延が通常5日以上続くと述べています。
がん診断はまた、標準化、データ統合、マルチモダリティ経路全体での臨床的有用性の整合に関連する課題にも直面しています。サンプルの品質、前処理、アッセイの解釈の違いが、サイト間での変動を引き起こし、再検査やフォローアップ手続きを増加させる可能性があります。画像診断、病理学、ゲノム結果を統合して統一された臨床意思決定ワークフローに組み込むことは、多くのプロバイダーにとって依然として複雑です。新しい検査アプローチの規制および証拠要件が商業化のタイムラインを延ばし、広範な臨床採用を遅らせることがあります。
がん診断市場の動向と機会
がん診断は、患者のコンプライアンスを向上させ、対象となる検査集団を拡大する低侵襲および早期段階の検出アプローチにシフトしています。リキッドバイオプシーや血液ベースのスクリーニングの継続的な採用により、組織サンプリングが困難または遅延する環境での検査拡大の機会が生まれます。最小残存病変のモニタリングの利用増加は、治療および監視全体での繰り返し需要を高める縦断的な検査モデルをサポートします。高感度アッセイの成長は、専門的な検査室や統合検査ネットワークの機会もサポートします。
- 例えば、Guardant Healthは、ECLIPSE研究において、Shield血液検査が大腸がんを83%の検出率と90%の特異性で検出したと報告しました。一方、Nateraは、Signateraアッセイが放射線画像よりも最大16.5か月早く大腸がんの再発を特定し、平均リードタイム8.7か月、患者レベルで88%の感度、連続モニタリングで99.8%のテストレベルの特異性を示したと報告しました。
がん診断の機会は、テストプラットフォームと治療開発、現実の臨床展開を結びつけるパートナーシップを通じて拡大しています。コンパニオン診断の協力と広範なジェノタイピングアクセスの取り組みは、日常的な分子検査を増やし、標準化を強化します。画像診断と病理学のワークフローの近代化は、プロバイダー間での効率と一貫性を向上させるソフトウェアツールの展開をサポートします。スケーラブルなラボネットワークとモジュラー画像インフラストラクチャを通じた新興市場への拡大は、アクセスが改善されるにつれて長期的なボリューム成長もサポートします。
地域別インサイト
北アメリカ
北アメリカは、成熟した償還フレームワーク、高いスクリーニング浸透率、先進的な画像診断と分子検査の広範な利用可能性に支えられ、2025年のがん診断市場の38.9%を占めました。プロバイダーネットワークは通常、検出から治療モニタリングまでの反復検査をサポートする構造化された腫瘍学の経路に従います。大規模な診断ラボネットワークの強い存在感が、複雑なアッセイの採用を加速し、標準化されたワークフローをサポートします。画像診断のアップグレードとバイオマーカー駆動のケアへの継続的な投資が、高い診断強度を維持し続けています。
ヨーロッパ
ヨーロッパは、確立された公衆衛生システムと主要国全体での画像診断と病理サービスへの広範なアクセスに支えられ、2025年のがん診断市場の27.4%を占めました。国のスクリーニングプログラムと標準化された紹介経路が、一貫した診断スループットを維持します。病院と地域ラボは、検証済みのアッセイと消耗品の需要をサポートする集中調達と品質基準から利益を得ています。ラボワークフローと画像インフラストラクチャの継続的な近代化が、腫瘍診断の利用の安定した成長をサポートします。
アジア太平洋
アジア太平洋は、主要国全体での大規模な人口と拡大する診断インフラストラクチャによるスケール効果により、2025年のがん診断市場の24.6%を占めました。がんの発生率の増加とスクリーニングの改善が、特に都市部での画像診断とラボ検査のボリュームを増加させます。民間医療能力と診断チェーンの拡大が、先進的な画像診断と分子検査へのアクセスを強化します。不均一な償還と一人当たりの能力の違いが、強い勢いにもかかわらず、北アメリカやヨーロッパに比べて利用を抑えています。
ラテンアメリカ
ラテンアメリカは、主要都市での民間診断ネットワークの成長とアクセスの拡大に支えられ、2025年のがん診断市場の5.8%を占めました。需要は、公共および民間の患者フローに対応する画像診断、病理学、およびラボサービスに集中しています。インフラストラクチャのギャップと手頃な価格の制約が、いくつかの国での先進的な分子検査の浸透を制限しています。診断チェーンとターゲットスクリーニングプログラムへの継続的な投資が、検査ボリュームの徐々な拡大をサポートします。
中東 & アフリカ
中東およびアフリカは2025年のがん診断市場の3.3%を占め、成長は三次医療と診断インフラに投資する裕福な市場に集中しています。需要は、画像診断能力の拡大と特定の拠点での専門的な検査サービスの利用可能性の増加によって支えられています。多くの国では依然としてアクセスの不均衡、限られた償還、労働力の制約があり、高度な検査の浸透を制限しています。病院の能力と紹介ネットワークの漸進的な拡大が、安定した場所特有の成長を支えています。
競争環境
がん診断市場は、多様なグローバル医療技術リーダーと専門的な診断会社が、技術の幅広さ、アッセイのパフォーマンス、ワークフローの統合、臨床証拠の開発を通じて競争しています。競争の差別化は、画像診断、病理学、分子検査、コンパニオン診断を網羅するマルチモダリティパスウェイをサポートする能力によって強化されています。メニューの幅を加速し、ターンアラウンドタイムを改善し、高成長の精密腫瘍学ワークフローでの地位を強化するために、合併、パートナーシップ、ポートフォリオの拡大が一般的な戦略として残っています。流通、サービスネットワーク、規制能力における規模の利点が市場のリーダーシップを形作り続けています。
- ホフマン・ラ・ロシュ株式会社は、組織ベースの検査、バイオマーカープロファイリング、プラットフォーム連携ワークフローを網羅する統合診断能力を通じて強力な競争力を維持しています。同社の戦略は通常、幅広い検査メニューの深さ、臨床証拠の整合性、ラボ自動化との統合を強調し、スループットと標準化を改善します。ロシュのグローバルな足跡と医療システムとの強い関係は、スクリーニング、診断、治療選択のパスウェイ全体で検証済みアッセイの採用をサポートします。精密腫瘍学への継続的な注力が、構造化されたケアパスウェイ内での高価値検査の需要を維持しています。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています:
- F. ホフマン・ラ・ロシュ株式会社
- サーモフィッシャーサイエンティフィック
- アボットラボラトリーズ
- シーメンスヘルスケア
- コーニンクレッカ フィリップス N.V.
- ベクトン・ディッキンソン・アンド・カンパニー(BD)
- GEヘルスケア
- ダナハーコーポレーション
- ホロジック株式会社
- QIAGEN N.V.
- バイオラッドラボラトリーズ株式会社
- イルミナ株式会社
- イグザクトサイエンシズコーポレーション
- ガーダントヘルス
- マイリアドジェネティクス
- ネオジェノミクスラボラトリーズ
- アジレントテクノロジーズ
企業の定性的および定量的分析が行われ、クライアントが広範なビジネス環境と主要業界プレーヤーの強みと弱みを理解するのを支援します。データは定性的に分析され、企業をピュアプレイ、カテゴリーフォーカス、業界フォーカス、多様化として分類し、定量的には支配的、リーディング、強力、暫定的、弱いとして分類します。
最近の展開
- 2025年7月、イルミナは、腫瘍の包括的なゲノムプロファイリングを可能にする旗艦がん研究アッセイである次世代のTruSight Oncology 500の発売を発表しました。アップグレードされたプラットフォームは、より広範な実行可能なゲノム変化を特定することにより、より個別化された治療計画を促進するよう設計されており、イルミナの精密腫瘍診断におけるリーダーシップの地位を強化します。
- 2025年5月、ネオジェノミクスは、腫瘍の特性を特定し、治療決定を導く精度を向上させることを目的とした次世代の診断ツールであるPanTracerゲノムプロファイリングテストとPaletrra空間プロテオミクスプラットフォームを導入しました。これらの新しい提供は、包括的な腫瘍プロファイリングソリューションを求める研究所に対応する、先進的ながん診断におけるネオジェノミクスのポートフォリオを大幅に強化します。
- 2025年5月、SAGA Diagnosticsは、超高感度の最小残存病(MRD)血液検査プラットフォームであるPathlight™を商業的に発売し、その最初の応用は早期乳がんに焦点を当てています。このプラットフォームは、単純な採血からのがん再発の異常に早期の検出を可能にするMRDモニタリングの新しいベンチマークとして位置付けられています。
- 2025年4月、ロシュは、非小細胞肺がん(NSCLC)に対する最初のAI駆動のコンパニオン診断として、VENTANA® TROP2(EPR20043)RxDxデバイスのFDAブレークスルーデバイス指定を受けました。このデバイスは、免疫組織化学(IHC)アッセイをデジタル病理AIアルゴリズムと組み合わせ、従来の手動スコアリング方法では達成できない診断精度のレベルを提供します。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模の価値 | 1,161億800万米ドル |
| 2032年の収益予測 | 1,738億9,311万米ドル |
| 成長率(CAGR) | 5.94%(2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | 百万米ドル |
| カバーされるセグメント | 製品展望別: 機器、消耗品、サービス; 種類展望別: 体外診断(IVD)、研究所開発検査(LDT)、イメージング、生検; IVD技術展望別: PCR、IHC、ISH、NGS、マイクロアレイ、フローサイトメトリー、免疫アッセイ、その他のIVD技術; イメージングモダリティ展望別: MRI、CT、PET、マンモグラフィー、超音波、その他のモダリティ; テストタイプ展望別: 生検(細針吸引、コア生検、外科的生検、皮膚/パンチ生検、その他の生検タイプ)、その他のテストタイプ; アプリケーション展望別: 乳がん、肺がん、大腸がん、前立腺がん、子宮頸がん、血液がん、その他のがん; エンドユーザー展望別: 病院&クリニック、研究所/診断研究所、診断イメージングセンター、研究機関、その他 |
| 地域範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東&アフリカ |
| プロファイルされた主要企業 | F. Hoffmann-La Roche Ltd.; Thermo Fisher Scientific; Abbott Laboratories; Siemens Healthineers; Koninklijke Philips N.V.; Becton, Dickinson and Company (BD); GE HealthCare; Danaher Corporation; Hologic, Inc.; QIAGEN N.V.; Bio-Rad Laboratories, Inc.; Illumina, Inc.; Exact Sciences Corporation; Guardant Health; Myriad Genetics; NeoGenomics Laboratories; Agilent Technologies |
| ページ数 | 328 |
セグメンテーション
製品別
- 機器
- 病理学に基づく機器
- イメージング機器
- 生検機器
- その他の機器
- 消耗品
- 抗体
- キット & 試薬
- プローブ
- その他の消耗品
- サービス
タイプ別
- 体外診断(IVD)
- 研究所開発検査(LDT)
- イメージング
- 生検
IVD技術別
- ポリメラーゼ連鎖反応(PCR)
- 免疫組織化学(IHC)
- イン・シチュ・ハイブリダイゼーション(ISH)
- 次世代シーケンシング(NGS)
- マイクロアレイ
- フローサイトメトリー
- 免疫測定法
- その他のIVD技術
イメージングモダリティ別
- MRI
- CT
- PET
- マンモグラフィ
- 超音波
- その他のモダリティ
検査タイプ別
- 生検
- 細針吸引
- コア生検
- 外科的生検
- 皮膚/パンチ生検
- その他の生検タイプ
用途別
- 乳がん
- 肺がん
- 大腸がん
- 前立腺がん
- 子宮頸がん
- 血液がん
- その他のがん
エンドユーザー別
- 病院 & クリニック
- 研究所 / 診断研究所
- 診断イメージングセンター
- 研究機関
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
がん診断市場の現在の市場規模と予測市場規模はどのくらいですか?
予測期間中のがん診断市場のCAGRはどのくらいですか?
がん診断市場で最も大きなセグメントはどれですか?
がん診断市場の成長を促進している要因は何ですか?
がん診断市場の主要企業はどこですか?
どの地域ががん診断市場をリードしていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 がん診断市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のがん診断市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 116,108 million → 2032: USD 173,893.11 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 がん診断市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. がん診断市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるがん診断市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 がん診断市場市場の成長要因
- 3.3 がん診断市場市場の抑制要因および課題
- 3.4 がん診断市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 がん診断市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 がん診断市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、がん診断市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 がん診断市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. がん診断市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はがん診断市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 がん診断市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 がん診断市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 がん診断市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 がん診断市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新がん診断市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のがん診断市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のがん診断市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のがん診断市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のがん診断市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのがん診断市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のがん診断市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのがん診断市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. がん診断市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
