
癌性悪液質市場の概要:
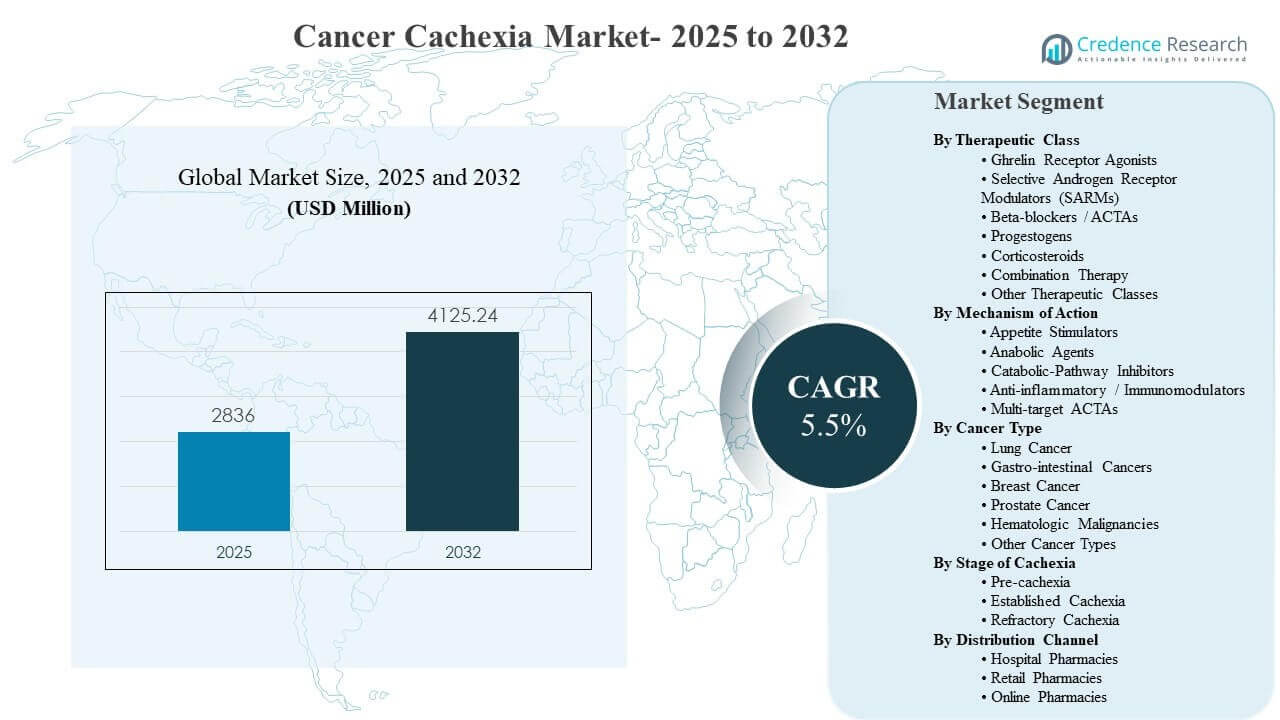
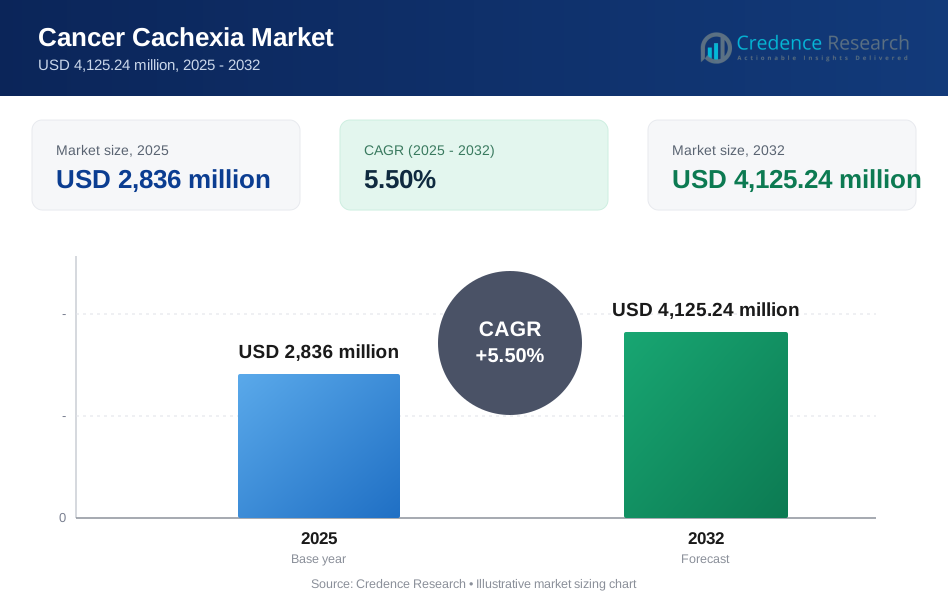
世界の癌性悪液質市場の規模は2025年に28億3,600万米ドルと推定され、2025年から2032年にかけて年平均成長率5.5%で成長し、2032年には41億2,524万米ドルに達すると予想されています。成長の勢いは主に腫瘍治療の量の増加と治療期間の延長によって促進されており、機能状態の維持、治療への耐性、生活の質を多面的なサポートケアのレジメンを通じて向上させることに臨床的な焦点が当てられています。北米は、より広範なサポートケアへのアクセスと、先進的な腫瘍学の経路における強力な償還カバレッジにより、最大の収益貢献者としての地位を維持しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 癌性悪液質市場規模 2025 | 28億3,600万米ドル |
| 癌性悪液質市場、CAGR | 5.5% |
| 癌性悪液質市場規模 2032 | 41億2,524万米ドル |
主要な市場動向とインサイト
- 癌性悪液質市場は、5.5%のCAGR(2025–2032)で拡大し、28億3,600万米ドル(2025)から41億2,524万米ドル(2032)に増加すると予測されています。
- 北米は40.8%(2025)を占めており、腫瘍センターでのサポートケアの利用の増加と早期介入プロトコルによって支えられています。
- 食欲刺激剤は47.3%(2025)を占めており、進行がんケアにおける食欲不振と摂取低下の管理に対する持続的な強調を反映しています。
- アジア太平洋地域は23.5%(2025)を占めており、大規模な人口市場での腫瘍症例数の増加とサポート療法へのアクセスの拡大によって支えられています。
- ヨーロッパは23.1%(2025)を占めており、主要な医療システムにおける栄養と薬理学的サポートケアの広範な統合によって支えられています。
セグメント分析
癌性悪液質のケアは、単一の症状ではなく多因子症候群として管理されることが増えており、食欲サポート、抗炎症調整、筋肉保存アプローチの需要が加速しています。臨床ステージングフレームワークと定期的な栄養スクリーニングが早期の識別を促進し、不可逆的な機能低下の前にサポートケアを開始することを支援しています。腫瘍学チームはまた、化学療法や免疫療法のスケジュールと悪液質介入を調整し、パフォーマンス状態を維持し、治療の順守を改善しています。
製品の採用は、腫瘍クリニックで開始され、外来設定で継続できる実用的でプロトコルに優しいオプションの必要性によって形成されます。実際の処方では、特に急速な体重減少、疲労、摂取量の減少を経験している患者に対して、症状緩和と代謝サポートの組み合わせが好まれることが多いです。流通は、病院主導の開始とモニタリングのニーズによって影響を受け、その後の履行は小売およびオンラインチャネルを通じて拡大し、継続性と利便性が向上します。
治療クラス別インサイト
がん悪液質管理では、食欲サポートと抗炎症コントロール、アナボリック強化を同時に行う必要があるため、コンビネーション療法が治療クラスの採用をリードしています。臨床医は、主な症状クラスターと治療耐性の目標に合致する治療の組み合わせを選択することが増えています。除脂肪体重の維持が優先される場合、グレリン受容体作動薬やSARMが注目され、コルチコステロイドやプロゲストーゲンは、特に進行した病状における症状に焦点を当てた支持療法経路で使用され続けています。
作用機序別インサイト
食欲刺激剤は2025年に47.3%の最大シェアを占めました。食欲刺激剤がリードするのは、食欲不振と摂取量の減少が機能状態、治療耐性、患者の健康に影響を与える最も即時的な臨床問題の一つであるためです。支持的な腫瘍学プロトコルでは、体重の安定化と治療中断の減少を目的に食欲改善を優先することが多いです。悪液質スクリーニングの認識の拡大とパイプライン活動も、ケアの過程で食欲中心のレジメンの開始を早めています。
がんタイプ別インサイト
肺がんは、胸部腫瘍学経路における体重減少と筋肉消耗の高い有病率と重症度のため、悪液質管理において最も高い臨床負担を表しています。進行期の提示と集中的な多段階療法は、強さと日常機能を維持するための支持的レジメンの必要性を高めます。胃腸がんも強く寄与しており、吸収不良、嚥下障害、治療関連の消化器系効果が栄養の低下を増幅します。乳がんと前立腺がんの症例は、長期間の治療が持続的な支持療法の必要性を高めるため、安定した需要を生み出します。
悪液質のステージ別インサイト
前悪液質および確立された悪液質のステージは、腫瘍学チームが筋肉機能を維持し、難治性の衰退前に悪化を遅らせるため、早期介入戦略を推進します。臨床経路は、プロアクティブなスクリーニング、栄養第一の対策、体重減少が加速した際の薬理学的サポートへのタイムリーなエスカレーションをますます強調しています。確立された悪液質管理は、症状緩和と代謝安定化を組み合わせた多面的アプローチに依存することが多いです。難治性悪液質ケアは、逆転よりも快適さと症状管理に焦点を当てた緩和ケアであることが一般的です。
流通チャネル別インサイト
病院薬局は、がん悪液質療法がしばしば腫瘍クリニック、点滴センター、入院エピソードで開始され、監視とレジメンの最適化が必要とされるため、チャネルダイナミクスを支配しています。複雑な患者プロファイルと多剤併用療法により、治療開始時には制御された調剤と臨床監督がより重要になります。小売薬局は、特に長期間の支持療法レジメンにおいて、安定化後の治療継続をサポートします。オンライン薬局は、特に移動が制限された患者にとって、リフィルの利便性と自宅配送のために重要性を増しています。
がん悪液質市場の推進要因
世界的ながん発生率の上昇と治療強度
がんの発生率の増加と多ライン療法の利用拡大により、長期間の異化ストレス、食欲不振、筋肉減少にさらされる患者数が増加しています。生存期間を延ばす腫瘍治療は、悪液質が現れ介入が必要となる時間枠を拡大することもあります。臨床チームは、体重減少が耐性を低下させ、投与量の減少を引き起こす可能性があるため、悪液質を治療継続性の問題として管理することが増えています。支持療法プロトコルが病院やがんセンター全体で正式化されるにつれて、需要が高まっています。
支持腫瘍学プロトコルの拡大と早期スクリーニング
支持腫瘍学の経路はケア設定全体で強化されており、定期訪問時の体重減少、サルコペニア、摂取量の減少のスクリーニングが改善されています。早期発見により、難治段階だけでなく、前悪液質段階や確立された段階で治療される患者の割合が増加します。構造化されたスクリーニングは、より一貫した処方とフォローアップをサポートし、治療の持続性を向上させます。栄養士や緩和ケア専門家を含む成長する多職種ケアモデルは、多様な介入の採用を加速しています。
- 例えば、米国の12のサイトでのCarevive PROmPTの実世界分析では、乳がん患者が中央値12週間で19,425件の症状を報告し、80%のコンプライアンスを達成し、そのうち39%の報告がアラートを引き起こしたことが示され、構造化されたデジタルモニタリングがスクリーニングの一貫性とフォローアップの強度を強化できることを示しています。
効果的な多様な療法の未充足ニーズ
がん悪液質は、単一メカニズムのアプローチがしばしば部分的な症状改善を提供するだけで、筋肉機能を完全に回復させることができないため、高い未充足ニーズのある分野です。臨床医は、機能的な結果を改善するために、食欲、炎症、同化を対象とした複合戦略をますます追求しています。治療の決定は、疲労を軽減し、日常活動レベルを向上させる必要性にも影響され、これは患者の生活の質にとって重要です。この未充足ニーズは、支持療法の継続的な革新とより広範な採用を支えています。
- 例えば、Helsinnが支援するROMANA 1およびROMANA 2試験では、アナモレリンが12週間で除脂肪体重を0.99 kg増加させたのに対し、-0.47 kgおよび0.65 kg増加させたが、握力の有意な改善は示されず、悪液質ケアにおいてより広範な多様な戦略が依然として必要であることを強調しています。
外来継続性と在宅サポートへのシフト
がん治療はますます外来で行われるようになっており、臨床で開始され、家庭で簡単に続けられる治療法の重要性が高まっています。この変化は、リフィルの継続性を可能にし、治療の中断を減らす薬局チャネルの広範な利用を支援します。デジタルエンゲージメントと改善されたケアの調整も、患者がサポート療法を継続するのを助けています。長期間のがん治療経路全体で在宅サポート戦略が一般的になるにつれて、需要は増加しています。
がん悪液質市場の課題
がん悪液質の管理は、異なる患者プロファイルやがんの種類やステージによる臨床的な表現の変動に関連する課題に直面しています。悪液質を治療の副作用や一般的な栄養失調と区別することは、標準化された介入を遅らせ、治療経路の一貫性を低下させる可能性があります。体重増加だけでは機能改善や筋肉量の維持を捉えられないため、結果の測定も複雑です。これらの要因は、広範なプロトコルの採用を遅らせ、ケア設定全体での統一された処方慣行を制限する可能性があります。
アクセスと償還は地域によって不均一であり、特に高度なサポートケア療法や新しいメカニズムにおいて顕著です。予算の制約は、マルチモーダル戦略が臨床的に好まれる場合でも、症状のみのアプローチにプロバイダーを押しやることがあります。腫瘍学、栄養、緩和ケアチーム間の断片的なケア調整は、遵守と継続性を低下させる可能性があります。新興市場における専門的なサポートケアサービスの限られた利用可能性は、タイムリーな開始とフォローアップをさらに制限します。
- 例えば、Artelo BiosciencesのART27.13(カンナビノイド受容体アゴニスト)は、フェーズ2 CAReS試験で12週間後に最高用量で6.38%の体重増加を示し、プラセボ群の平均体重減少5.42%と比較されましたが、この臨床的に意味のあるシグナルにもかかわらず、治療法は依然として調査中であり、主要市場での承認された償還経路はありません。これは、マルチモーダルまたは新しいメカニズムの戦略が測定可能な利益を示している場合でも、予算制約のある支払者システムが臨床証拠に遅れをとっていることを反映しています。
がん悪液質市場のトレンドと機会
腫瘍学センターが薬理学的サポートと栄養カウンセリング、リハビリテーション戦略を統合するにつれて、マルチモーダルケアモデルが拡大しています。このトレンドは、食欲、炎症、同化をターゲットにした治療法の組み合わせにより、より良い耐容性と明確な機能的エンドポイントを持つ機会を生み出します。スクリーニングツールと体組成追跡の利用が増加することで、早期介入とリスクによる患者のより良いセグメンテーションがサポートされます。実世界のサポートケアワークフローと証拠生成を調整するベンダーは、採用を加速させることができます。
- 例えば、RocheのKaiku Healthプラットフォーム上のカスタマイズされたデジタル患者モニタリングモジュールは、153人の患者を登録し、85%の採用率を達成し、最初の6週間で76%の週次症状報告の遵守率を維持し、後の期間では77%から81%を維持し、アラートレポートのレビュー時間の中央値を19.6時間に短縮しました。これにより、エビデンス生成が実世界のサポートケアワークフローに組み込まれる方法を示しています。
外来処方の拡大は治療の継続性を向上させ、長期にわたるがん治療の持続を可能にしています。オンライン薬局の成長と自宅配達モデルは、特に移動が制限されている患者にとって、サポート療法のリフィル遵守を向上させることができます。アジア太平洋地域では、がんの症例数とサポートケアの浸透が大規模な病院ネットワークで増加しており、地域の成長機会が生まれています。患者報告アウトカムと機能測定に焦点を当てた開発プログラムも、差別化と支払者の受け入れを強化することができます。
地域別インサイト
北アメリカ
北アメリカは2025年に40.8%のシェアを持ち、がんセンターでの強力なサポートケアの利用と広範な償還カバレッジに支えられています。多職種がんケアの高い採用率は、スクリーニング率とサポート療法の早期開始を増加させます。確立された薬局インフラは、複雑ながん患者のレジメンの継続性をサポートします。臨床試験活動と新しいサポートアプローチの迅速な統合も地域のリーダーシップを強化します。
ヨーロッパ
ヨーロッパは2025年に23.1%のシェアを獲得し、構造化されたがんケアパスウェイと栄養サポートのがんプロトコルへの統合の増加に支えられています。病院中心の開始が一般的であり、成熟した小売薬局ネットワークによって継続性がサポートされています。公衆衛生システムは主要市場での標準化されたサポートケアの実践を奨励しています。需要は高齢化の人口動態といくつかの国での高いがん有病率によって強化されています。
アジア太平洋
アジア太平洋は2025年に23.5%のシェアを占め、がん症例数の増加、三次医療能力の拡大、サポートがんサービスへのアクセスの改善によって推進されています。主要市場の大規模な人口基盤は、カヘキシアスクリーニングとサポート療法の利用にスケールを提供します。主要病院ネットワークががん専門サービスとサポートケアプロトコルを拡大するにつれて、採用が加速しています。価格とアクセスの変動性は依然として存在しますが、インフラの継続的な拡大が持続的な成長の勢いをサポートしています。
ラテンアメリカ
ラテンアメリカは2025年に6.8%のシェアを占めており、大都市のがんセンターと民間病院システムに需要が集中しています。サポートケアへのアクセスは改善し続けていますが、償還の制約と専門家の不均一な可用性が開始を遅らせることがあります。小売薬局は、治療が確立された後の継続において重要な役割を果たします。市場の成長は、がん症例数の拡大と主要国でのがんケア能力の改善によってサポートされています。
中東およびアフリカ
中東・アフリカは2025年に5.8%のシェアを保持し、特定の国々での三次病院や腫瘍センターの成長によって支えられています。アクセスはサブリージョン間で不均一であり、高所得市場や主要都市圏での採用が強まっています。病院薬局は、モニタリングの必要性とプロトコル主導の開始のために中心的な役割を果たしています。腫瘍学のインフラストラクチャーとサポートケアサービスへの投資が徐々に対応可能な需要を拡大しています。
競争環境
癌悪液質市場の競争は、メカニズムの差別化、臨床的証拠の生成、支持的腫瘍学経路内でのプロトコル適合に集中しています。企業は、食欲刺激、抗炎症調節、アナボリックサポートにおけるポジショニングを強化する戦略を追求し、ステージングと症状クラスターに合わせた組み合わせアプローチにますます重点を置いています。地理的アクセスを拡大し、商業化の準備を改善するために、パートナーシップやライセンス契約が利用されています。差別化は、耐容性プロファイル、腫瘍学ワークフローへの統合の容易さ、機能的成果に結びついた証拠にますます関連しています。
ファイザー株式会社は、スケール、腫瘍学のフットプリント、支持ケア隣接領域での臨床開発と商業化をサポートする能力により、非常に目立つ参加者であり続けています。ファイザー株式会社は、腫瘍学プロバイダーや医療システムとの確立された関係を活用して、支持ケア介入が治療の継続性の優先事項と交差する場所での採用をサポートできます。商業インフラストラクチャーと市場アクセスの専門知識は、強い償還経路を持つ地域でのより広いリーチをサポートすることもできます。腫瘍学における戦略的ポートフォリオの整合性は、隣接する支持ケア機会への継続的な参加を可能にします。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています:
- ファイザー株式会社
- ヘルシングループ
- アクティメッド・セラピューティクス
- ブリストル・マイヤーズ スクイブ
- イーライリリー・アンド・カンパニー
- ノバルティスAG
- AVEO オンコロジー
- メルク & Co., Inc.
- アエテルナ・ゼンタリス株式会社
- エンデヴィカ・バイオ
- アッヴィ
- アルテロ・バイオサイエンス
企業の定性的および定量的分析が行われ、クライアントが広範なビジネス環境を理解し、主要業界プレーヤーの強みと弱みを把握できるようにしています。データは定性的に分析され、企業をピュアプレイ、カテゴリーフォーカス、業界フォーカス、多様化として分類し、定量的に分析され、企業を支配的、リーディング、強い、暫定的、弱いとして分類します。
最近の展開
- 2025年11月、Actimed TherapeuticsはMankind Pharmaとのライセンス契約を発表し、Mankindにインドおよび他の南アジア地域での悪液質の治療および/または予防のためのActimed製品の開発および商業化の独占権を付与しました。同じ発表で、両社はこの契約にActimedのS-ピンドロールベンゾエートプログラム、ACM-001.1が含まれていると述べ、Actimedはこれをがん悪液質の第2b/3相臨床開発に進める計画であるとしました。
- 2025年8月、Pfizerのponsegromabプログラムががん悪液質の第2/3相試験に入り、市場での最近の製品開発の更新の中で最も重要なものの一つとなりました。2024年9月、Pfizerはプラセボに対する体重増加を示す第2相のポジティブなデータを報告し、食欲や悪液質症状、身体活動、骨格筋指数の改善も示し、2025年に登録を可能にする試験が開始されると述べました。
- 2025年4月、GenFleetはGFS202Aの第1相開発を開始し、プレ悪液質の患者を含むパイプライン療法を追加し、がん悪液質分野での最近の競争的な更新を加えました。
- 2025年5月、Helsinnの製品情報ページは、Adlumiz(アナモレリン)を日本でがん悪液質のために承認された最初で唯一の製品として説明し、この市場でのHelsinnの継続的な商業的存在を強調しました。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | 28億3,600万米ドル |
| 2032年の収益予測 | 41億2,524万米ドル |
| 成長率 (CAGR) | 5.5% (2025–2032) |
| 基準年 | 2025年 |
| 予測期間 | 2026-2032年 |
| 定量単位 | 百万米ドル |
| カバーされるセグメント | 治療クラス別; 作用機序別; がんの種類別; 悪液質の段階別; 流通チャネル別 |
| 地域的範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東・アフリカ |
| プロファイルされた主要企業 | Pfizer Inc.; Helsinn Group; Actimed Therapeutics; Bristol-Myers Squibb; Eli Lilly and Company; Novartis AG; AVEO Oncology; Merck & Co., Inc.; Aeterna Zentaris Inc.; Endevica Bio; AbbVie; Artelo Biosciences |
| ページ数 | 338 |
セグメンテーション別
治療クラス別
- グレリン受容体作動薬
- 選択的アンドロゲン受容体モジュレーター (SARMs)
- ベータブロッカー / ACTAs
- プロゲストーゲン
- コルチコステロイド
- 併用療法
- その他の治療クラス
作用機序別
- 食欲増進剤
- アナボリック剤
- 異化経路阻害剤
- 抗炎症剤 / 免疫調節剤
- マルチターゲットACTAs
がんの種類別
- 肺がん
- 消化器系がん
- 乳がん
- 前立腺がん
- 血液悪性腫瘍
- その他のがんの種類
悪液質の段階別
- プレ悪液質
- 確立された悪液質
- 難治性悪液質
流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
がんカヘキシア市場の現在の市場規模と予測市場規模はどのくらいですか?
癌性カヘキシア市場の予想CAGRはどのくらいですか?
がんカケキシア市場で最も大きなセグメントはどれですか?
市場を形成する主要な成長要因は何ですか?
がんカヘキシア市場の主要企業はどこですか?
どの地域が癌性カケキシア市場をリードしていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 がん悪液質市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のがん悪液質市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 2,836 million → 2032: USD 4,125.24 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 がん悪液質市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. がん悪液質市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるがん悪液質市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 がん悪液質市場市場の成長要因
- 3.3 がん悪液質市場市場の抑制要因および課題
- 3.4 がん悪液質市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 がん悪液質市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 がん悪液質市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、がん悪液質市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 がん悪液質市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. がん悪液質市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はがん悪液質市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 がん悪液質市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 がん悪液質市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 がん悪液質市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 がん悪液質市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新がん悪液質市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のがん悪液質市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のがん悪液質市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のがん悪液質市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のがん悪液質市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのがん悪液質市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のがん悪液質市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのがん悪液質市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. がん悪液質市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
