
がんバイオマーカー市場の概要:
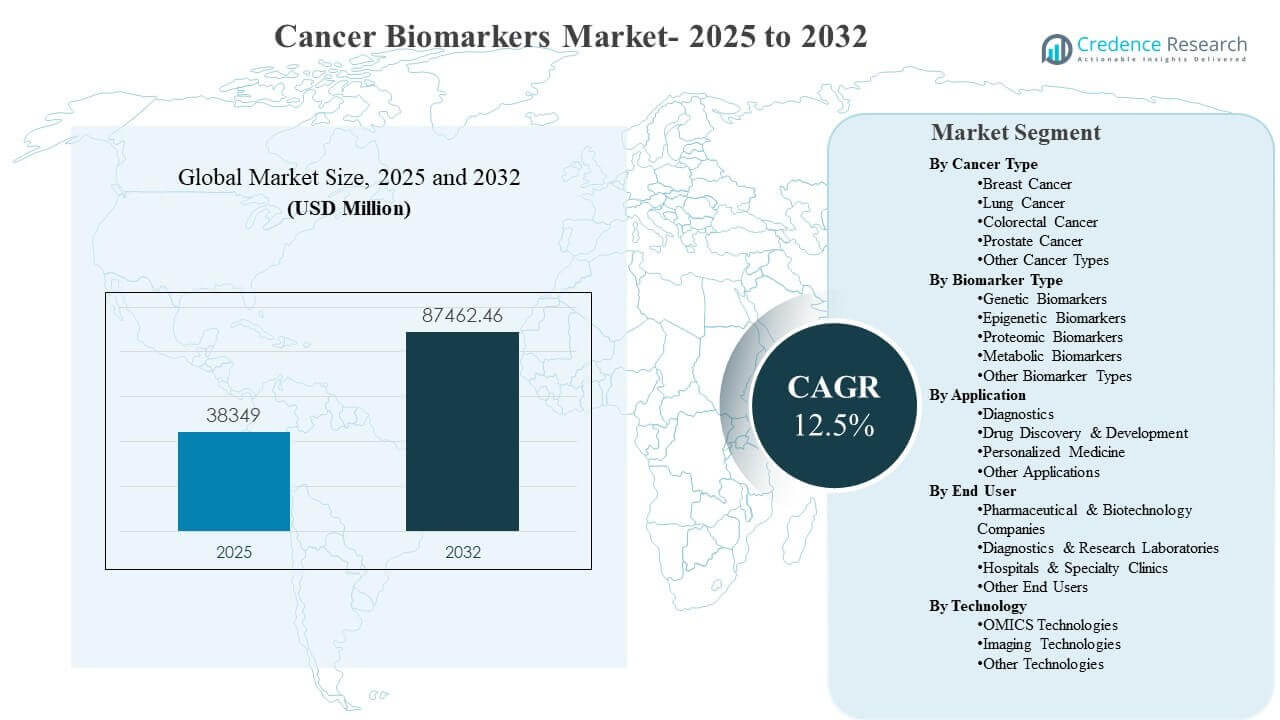
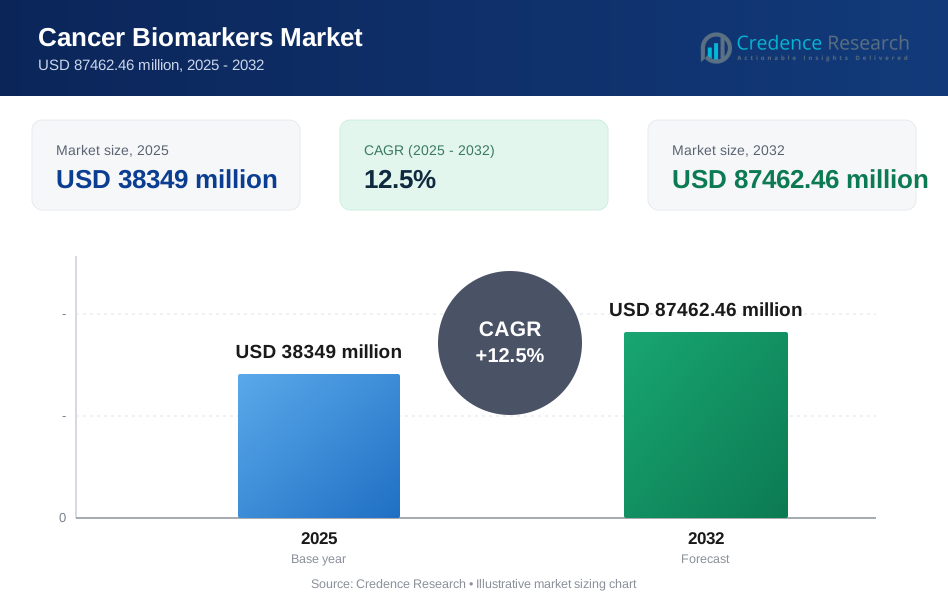
世界のがんバイオマーカー市場の規模は2025年にUSD 38349百万と推定され、2032年までにUSD 87462.46百万に達すると予測されており、2025年から2032年にかけて年平均成長率(CAGR)12.5%で成長すると見込まれています。成長は主に、主要な腫瘍タイプ全体で、検査結果がスクリーニングの決定、治療選択、および縦断的モニタリングを直接導くバイオマーカーガイドの腫瘍学への臨床シフトの加速によって推進されています。マルチオミクスプロファイリングの拡大、血液ベースの検査フォーマットの広範な採用、および日常的なケア経路へのコンパニオン診断のより強力な統合が、検査メニューを広げ、成熟した新興医療システム全体で患者ごとの検査強度を増加させ続けています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 2025年のがんバイオマーカー市場規模 | USD 38349百万 |
| がんバイオマーカー市場、CAGR | 12.5% |
| 2032年のがんバイオマーカー市場規模 | USD 87462.46百万 |
主要な市場動向と洞察
- がんバイオマーカー市場は、精密腫瘍学検査のボリュームが急速に拡大することを反映し、CAGR 5%(2025–2032)で拡大すると予測されています。
- 乳がんは2025年に34.4%の最大シェアを占め、高いスクリーニング強度とガイドラインに沿ったバイオマーカーの利用が支えています。
- タンパク質/プロテオミクスバイオマーカーは2025年に50.9%のシェアを持ち、確立された臨床ワークフローと幅広いアッセイの利用可能性によって支えられています。
- 病院および専門クリニックは2025年に40.3%のシェアを獲得し、診断から治療への意思決定サイクルの統合とターンアラウンドタイムの優先順位によって推進されています。
- 北米は2025年に39.8%のシェアを占め、補償の深さ、先進的な実験室インフラ、および分子プロファイリングの高い採用によって支えられています。
セグメント分析
がんバイオマーカーの採用は、腫瘍学ケアがリスクの早期特定と治療の旅全体でのより頻繁なモニタリングに向かうにつれて進展しています。血液ベースの検査フォーマットは、注文の利便性を向上させ、特にスケーラブルな実験室ワークフローと組み合わせた場合、より広範なスクリーニングおよび監視のユースケースを可能にしています。マルチオミクスプラットフォームは、発見のスループットを増加させ、単一マーカーアッセイを超えた臨床的に実行可能なパネルを拡大し、統合された検査メニューの需要を強化しています。
コンパニオン診断と治療選択のユースケースは、乳がん、肺がん、結腸直腸がん、前立腺がんにおいて標的治療が拡大する中で、臨床での採用において中心的な役割を果たしています。バイオインフォマティクスとAI駆動の解釈が複雑なプロファイルの臨床的有用性を向上させ、日常診療での大規模なパネルの採用を支援しています。ハイスループットのリファレンスラボへのアウトソーシングが拡大していますが、迅速な対応とケアの統合が重要な病院や専門クリニックが意思決定の中心を担い続けています。
がんタイプ別インサイト
乳がんは2025年に34.4%で最大のシェアを占めました。高いスクリーニング強度、確立されたケアパスウェイ、頻繁なバイオマーカー駆動の治療決定が乳がんの持続的な検査量を支えています。標的療法および内分泌療法のためのコンパニオン診断との強いリンクが再検査を増加させ、より広範なパネルを促進します。縦断的モニタリングと再発リスクの層別化が臨床現場での検査頻度をさらに高めています。
バイオマーカータイプ別インサイト
タンパク質/プロテオミクスバイオマーカーは2025年に50.9%で最大のシェアを占めました。タンパク質マーカーアッセイは日常の腫瘍学ワークフローに深く組み込まれており、病院やリファレンスラボのプラットフォームで広く利用可能です。標準化されたテストパフォーマンスと成熟した臨床エビデンスが、診断、予後、治療モニタリングにおけるタンパク質ベースのマーカーの需要を支えています。同時に、拡大するマルチアナライトアプローチが、ゲノムおよびエピゲノムシグナルと共にタンパク質マーカーを補完しています。
アプリケーション別インサイト
診断は、がんバイオマーカーの商業化の主要なルートであり、スクリーニングサポート、診断確認、予後、治療選択にわたります。臨床需要は、ガイドラインに基づくテストと、重要な意思決定ポイントでの迅速で実行可能な結果の必要性によって強化されています。薬剤発見と開発は、患者を層別化し、応答者集団を豊かにし、開発サイクルを短縮するためにバイオマーカーを採用し続けています。プロファイリング結果がますます標的治療と縦断的モニタリング戦略を指導するにつれて、個別化医療の利用が拡大しています。
エンドユーザー別インサイト
病院および専門クリニックは2025年に40.3%で最大のシェアを占めました。病院主導の腫瘍学パスウェイは治療選択のための迅速な対応を優先し、院内テストの成長と臨床ワークフローとの緊密な統合を推進しています。専門クリニックは、レジメンの最適化とモニタリングのためにバイオマーカー結果に依存する構造化された治療パスウェイを通じて貢献しています。リファレンスラボはハイスループットシーケンシングと分析を拡大し、アウトソーシングされたテスト量を強化していますが、病院中心の意思決定サイクルはケア提供ネットワーク内での強い需要を維持しています。
技術別インサイト
OMICS技術は2025年に33.1%で最大のシェアを占めました。オミクスプラットフォームは、ハイスループットプロファイリング能力と、腫瘍組織プロファイリングおよび液体生検ワークフローの両方での拡大利用から恩恵を受けています。シーケンシングコストの低下、オートメーションの改善、標準化されたパイプラインが、臨床検査室でのより広範な採用を支援しています。デジタル病理学とAIの活用によるイメージング連携バイオマーカーの開発が進行中ですが、オミクスは包括的な分子特性評価の中心に位置しています。
がんバイオマーカー市場の推進要因
精密腫瘍学とコンパニオン診断の拡大
精密腫瘍学の採用が、治療選択とモニタリングのために検証されたバイオマーカーへの臨床依存を増加させています。腫瘍学のワークフローでは、標的療法を開始する前にバイオマーカーの確認がますます必要とされ、患者エピソードごとの検査量が増加しています。コンパニオン診断の統合により、腫瘍タイプや治療クラス全体での検査メニューが拡大します。臨床ガイドラインや診断時および進行時の包括的な分子特性評価の必要性により、より広範なパネルの使用が奨励されています。
- 例えば、Foundation MedicineのFoundationOne CDxは、2025年末までに米国と日本で100の承認されたコンパニオン診断適応症の累積マイルストーンに達し、米国FDAの57件の承認と日本の厚生労働省からの43件の承認を含み、324のがん関連遺伝子をカバーする単一のNGSベースのプラットフォームを通じて提供されています。
リキッドバイオプシーと血液ベースの検査採用の成長
リキッドバイオプシーの採用は、利便性、再現性、および縦断的モニタリングをサポートする能力により拡大しています。血液ベースのフォーマットは、侵襲的な組織サンプリングと比較して障壁を減少させ、早期検出と監視のユースケースを可能にします。拡大された利用は、スクリーニング、治療反応追跡、および再発モニタリング全体での検査頻度を増加させます。ラボの標準化と改善されたアッセイ感度は、臨床的な信頼を強化し、病院や参照ラボ全体での広範な採用をサポートし続けます。
- 例えば、GRAILのGalleri多がん早期検出(MCED)テストは、111,080人の実世界のコホートで評価され、制御された臨床検証パフォーマンスと一致する49.4%の実証的陽性予測値と87%のがんシグナル起源局在化精度を示しました。
増加する腫瘍負担とスクリーニングプログラムの強化
がんの発生率の増加とスクリーニングプログラムの拡大は、早期検出とリスク層別化ツールの需要を増加させます。バイオマーカー検査は、早期の臨床行動をサポートし、治療経路の選択を改善し、主要な腫瘍タイプ全体での使用を強化します。医療システムは、後期治療の強度を減少させ、結果を改善するために診断効率を優先するようになっています。これらの要因は、確立された市場と新興市場の両方での持続的な需要の成長をサポートします。
マルチオミクスプラットフォームとバイオインフォマティクスの進展
ハイスループットシーケンシング、プロテオミクス、および統合分析は、バイオマーカーの発見と臨床翻訳を加速しています。バイオインフォマティクスの改善は、複雑なプロファイルの解釈を強化し、臨床的な実行可能性とより広範なパネルの展開をサポートします。ワークフローの自動化は、スケーラビリティと再現性を向上させ、日常的な実践でのテストスループットを高めています。継続的なプラットフォームの革新は、診断、モニタリング、および個別化医療のユースケース全体での臨床的有用性を拡大します。
がんバイオマーカー市場の課題
がんバイオマーカーの商業化は、臨床検証要件、アッセイの標準化、および管轄区域ごとの実世界の証拠に対する期待の変動に直面しています。サンプルの取り扱い、プラットフォームの選択、解釈パイプラインにおけるラボ間の違いは、比較可能性を低下させ、より広範な採用を遅らせる可能性があります。特に新しいマルチアナライトテストや拡張スクリーニングアプリケーションにおいて、償還の断片化やカバレッジの不確実性が採用を制限する可能性があります。これらの要因は、強い臨床的関心にもかかわらず、スケールアップまでの時間を延ばす可能性があります。
高複雑性のテストには熟練した人材、堅牢な品質システム、試薬や消耗品の信頼できるサプライチェーンが必要であるため、運用上の制約は依然として重要です。マルチオミクスプロファイリングによりデータ解釈の負担が増加し、専門的な情報学と臨床医の教育への依存が高まります。注文経路、ターンアラウンドタイム、報告形式が最適化されていない場合、臨床ワークフローへの統合が不均一になる可能性があります。新興市場全体でのコスト感受性は、高度なテストへの広範なアクセスをさらに制約する可能性があります。
- 例えば、Caris Life Sciencesは、MI Profile/MI Cancer Seekワークフローが23,000以上の遺伝子にわたる全エクソームおよび全トランスクリプトームシーケンシングをタンパク質分析とAI予測アルゴリズムと組み合わせていると述べており、FDA承認のMI Cancer Seekは228の遺伝子におけるSNVおよびインデル、MSI、TMB、および1つのコピー数増幅マーカーを報告し、日常的な展開に必要な情報学と運用の深さを強調しています。
がんバイオマーカー市場の動向と機会
マルチがん早期検出およびより広範な血液ベースのスクリーニング戦略は、単一がんアッセイを超えた新しい商業化の道を開いています。テスト感度の向上、最小限の侵襲的オプションに対する患者の強い好み、および注文を日常的なケアに統合する能力により、採用が拡大しています。証拠が蓄積されるにつれて、これらのモダリティは対象となるボリュームを拡大し、スクリーニングおよび監視における繰り返しテストモデルをサポートできます。この傾向は、差別化された分析と人口規模のラボ運営の機会も創出します。
オミクスプラットフォーム、デジタル病理学、およびAI対応の解釈を横断する技術の融合は、臨床的有用性を強化し、ワークフローの効率を向上させています。統合された報告および意思決定支援ツールは、臨床医の信頼を高め、病院システム内での採用を増加させることができます。診断会社、製薬会社、医療システム間のパートナーシップは、テストの利用可能性を拡大し、コンパニオン診断の拡大をサポートしています。参照ラボネットワークの拡大とアジア太平洋および中東の特定市場でのアクセス向上からも成長機会が生まれています。
- 例えば、デジタル病理学におけるAI製品でFDAの承認を最初に受けたPaigeは、重要な臨床研究において、Paige Prostate Detectを使用する病理医ががん検出感度を88.7%から96.6%に向上させ、偽陰性診断を70%削減し、偽陽性診断を24%削減し、非専門病理医が前立腺専門医と同等の診断精度を達成したことを示しました。
地域別インサイト
北アメリカ (39.8%)
北アメリカは、分子診断の浸透が深く、強力な償還カバレッジと精密腫瘍学の高い日常採用によって支えられ、2025年に39.8%のシェアをリードしています。大規模なリファレンスラボと統合されたヘルスシステムが標準化されたワークフローと高スループットのテストを可能にしています。需要はコンパニオン診断とモニタリングおよびスクリーニングに隣接する用途のための血液ベースのフォーマットの拡大によって強化され、継続的なプラットフォームの革新と強力な腫瘍学パイプラインがボリュームを維持しています。
ヨーロッパ (24.9%)
ヨーロッパは、確立された腫瘍学ケアパスウェイとバイオマーカー検査の臨床ガイドラインとの整合性の向上によって支えられ、2025年に24.9%のシェアを占めました。国境を越えた研究ネットワークとトランスレーショナルプログラムが、検証済みで再現性のあるアッセイの需要を促進しています。中央集約型のテストハブと主要市場でのマルチオミクス能力の拡大が安定した成長をサポートし、ワークフローの標準化と高度なプロファイリングへのアクセス拡大がさらなる上昇をもたらします。
アジア太平洋 (23.6%)
アジア太平洋は、2025年に23.6%のシェアを保持し、大規模な人口にわたる腫瘍学インフラとラボ容量の拡大を反映しています。シーケンシングとマルチオミクスワークフローの採用は、精密医療への投資とがんセンターネットワークの成長により増加しています。アウトソーシングの成長と大規模な診断サービスプロバイダーが高度なテストへのアクセスを改善し、手頃な価格の向上と強力な臨床パスウェイの統合が継続的な勢いをサポートしています。
ラテンアメリカ (7.7%)
ラテンアメリカは、2025年に7.7%のシェアを占め、プライベートラボネットワークと主要な都市部のがんセンターが分子診断能力を拡大するにつれて需要が増加しています。アクセスは償還の変動性と高所得セグメントでの高度なテストの集中により不均一なままです。成長の機会には、地域のリファレンスラボの拡大、臨床医の教育の向上、病院と腫瘍学ネットワークの強化されたパートナーシップを通じた標準化パネルの利用可能性の向上が含まれます。
中東・アフリカ (4.0%)
中東・アフリカは、GCC市場、南アフリカ、選ばれたハブでの採用が集中している小規模な基盤から成長し、2025年に4.0%のシェアを占めました。腫瘍学サービスの拡大と診断への投資が分子プロファイリングの徐々な採用をサポートしています。インフラのギャップと変動する償還が制約となる一方で、中央集約型のテストモデルと官民パートナーシップが検証済みアッセイへのアクセスを改善することができます。
競争環境
競争環境は、バイオマーカー検査メニューの幅、ラボワークフローのスケーラビリティ、および複雑なプロファイルに対する臨床的に実行可能な解釈を提供する能力によって形成されています。企業は、検証済みのアッセイ、強力な機器と試薬のエコシステム、および臨床パスウェイや薬剤開発プログラムにテストを組み込むパートナーシップを通じて差別化を図っています。競争の激化は、パフォーマンス、ターンアラウンドタイム、証拠の深さが病院やリファレンスラボでの採用に影響を与える血液ベースのスクリーニングとマルチオミクスプロファイリングで高まっています。
- Hoffmann-La Roche Ltdは、アッセイ開発を治療決定のニーズと標準化された病理システムに合わせることで、コンパニオン診断と統合された腫瘍学ワークフローを強調しています。同社のアプローチは、検証済みのアッセイ、プラットフォーム統合、腫瘍学ケア設定でのルーチンテストのサポートを通じて、広範な臨床採用に焦点を当てています。診断ポートフォリオとワークフローの拡大を続けることで、バイオマーカーに基づく治療選択における地位を強化しています。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と主要企業に関する情報が含まれています:
- F. Hoffmann-La Roche Ltd.
- Abbott
- Thermo Fisher Scientific Inc.
- QIAGEN N.V.
- Illumina, Inc.
- Agilent Technologies
- Bio-Rad Laboratories
- Hologic, Inc.
- Merck & Co.
- Becton, Dickinson and Company
- Exact Sciences
- Siemens Healthineers
- Guardant Health
- Foundation Medicine
企業の定性的および定量的分析が行われており、クライアントが広範なビジネス環境と主要業界プレーヤーの強みと弱みを理解するのを助けます。データは、企業をピュアプレイ、カテゴリーフォーカス、業界フォーカス、多角化として分類するために定性的に分析され、支配的、リーディング、強力、暫定的、弱いとして分類するために定量的に分析されます。
最近の展開
- 2025年9月、イルミナは、TruSight™ Oncology (TSO) 包括的ゲノムプロファイリングテストで利用可能なコンパニオン診断 (CDx) を開発するために、複数のグローバル製薬会社との戦略的パートナーシップを発表しました。
- 2025年5月、サーモフィッシャーサイエンティフィックは、次世代シーケンシング (NGS) コンパニオン診断の開発と商業化における製薬パートナーシップの10年をASCO 2025年次総会で紹介し、バイオマーカーの発見から臨床商業化までの統合ソリューションを強調しました。
- 2025年4月、アジレント・テクノロジーズは、AACR年次総会で癌研究、診断、治療を変革することに焦点を当てた革新的な製品と戦略的パートナーシップを紹介しました。同社は、研究者や臨床医がより情報に基づいた治療決定を行えるようにする包括的なマルチオミクスの洞察と最先端の診断ツールを提供することへのコミットメントを強調しました。
- 2025年4月、QIAGENは、シカゴで開催された米国癌研究協会 (AACR) 年次総会で、癌ゲノムプロファイリングポートフォリオを強化するために設計された一連の新製品とパートナーシップの更新を発表しました。同社は、癌生物学とバイオマーカーの発見に対するより深く、より正確な洞察を提供する新しいQIAseqパネルを発表し、ゲノムデータの分析と解釈のためのQIAGEN Digital Insightsと統合しました。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | USD 38349百万 |
| 2032年の収益予測 | USD 87462.46百万 |
| 成長率 (CAGR) | 12.5% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | USD百万 |
| カバーされるセグメント | 癌タイプの見通し別: 乳癌、肺癌、大腸癌、前立腺癌、その他の癌タイプ; バイオマーカータイプの見通し別: 遺伝的バイオマーカー、エピジェネティックバイオマーカー、プロテオミクスバイオマーカー、代謝バイオマーカー、その他のバイオマーカータイプ; アプリケーションの見通し別: 診断、薬物発見と開発、個別化医療、その他のアプリケーション; エンドユーザーの見通し別: 製薬およびバイオテクノロジー企業、診断および研究所、病院および専門クリニック、その他のエンドユーザー; 技術の見通し別: OMICS技術、イメージング技術、その他の技術 |
| 地域的範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカ |
| プロファイルされた主要企業 | F. Hoffmann-La Roche Ltd.; アボット; サーモフィッシャーサイエンティフィック株式会社; QIAGEN N.V.; イルミナ株式会社; アジレント・テクノロジーズ; バイオラッド・ラボラトリーズ; ホロジック株式会社; メルク&カンパニー; ベクトン・ディッキンソン・アンド・カンパニー; イグザクト・サイエンシズ; シーメンス・ヘルスケア; ガーダント・ヘルス; ファウンデーション・メディシン |
| ページ数 | 335 |
セグメンテーション
癌タイプ別
- 乳がん
- 肺がん
- 大腸がん
- 前立腺がん
- その他のがんの種類
バイオマーカーの種類別
- 遺伝子バイオマーカー
- エピジェネティックバイオマーカー
- プロテオミクスバイオマーカー
- 代謝バイオマーカー
- その他のバイオマーカーの種類
用途別
- 診断
- 医薬品の発見と開発
- 個別化医療
- その他の用途
エンドユーザー別
- 製薬・バイオテクノロジー企業
- 診断・研究機関
- 病院・専門クリニック
- その他のエンドユーザー
技術別
- オミクス技術
- イメージング技術
- その他の技術
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
がんバイオマーカー市場の現在の市場規模と予測市場規模はどのくらいですか?
2025年から2032年までのがんバイオマーカー市場のCAGRはどのくらいですか?
癌バイオマーカー市場で最も大きなセグメントは何ですか?
がんバイオマーカー市場の成長を促進している要因は何ですか?
がんバイオマーカー市場でリーダーとなっている企業はどれですか?
どの地域ががんバイオマーカー市場をリードしていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 がんバイオマーカー市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のがんバイオマーカー市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 38349 million → 2032: USD 87462.46 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 がんバイオマーカー市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. がんバイオマーカー市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるがんバイオマーカー市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 がんバイオマーカー市場市場の成長要因
- 3.3 がんバイオマーカー市場市場の抑制要因および課題
- 3.4 がんバイオマーカー市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 がんバイオマーカー市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 がんバイオマーカー市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、がんバイオマーカー市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 がんバイオマーカー市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. がんバイオマーカー市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はがんバイオマーカー市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 がんバイオマーカー市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 がんバイオマーカー市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 がんバイオマーカー市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 がんバイオマーカー市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新がんバイオマーカー市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のがんバイオマーカー市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のがんバイオマーカー市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のがんバイオマーカー市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のがんバイオマーカー市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのがんバイオマーカー市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のがんバイオマーカー市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのがんバイオマーカー市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. がんバイオマーカー市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
