
ブプレノルフィンとナロキソン市場
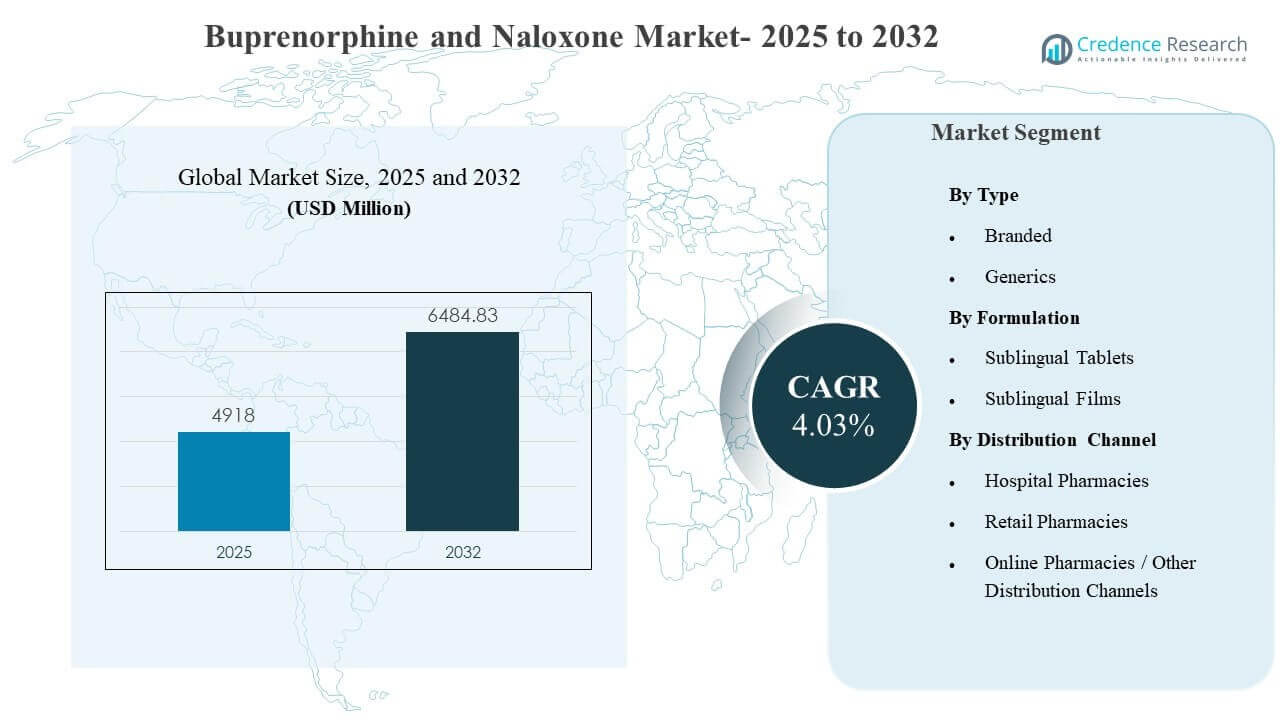
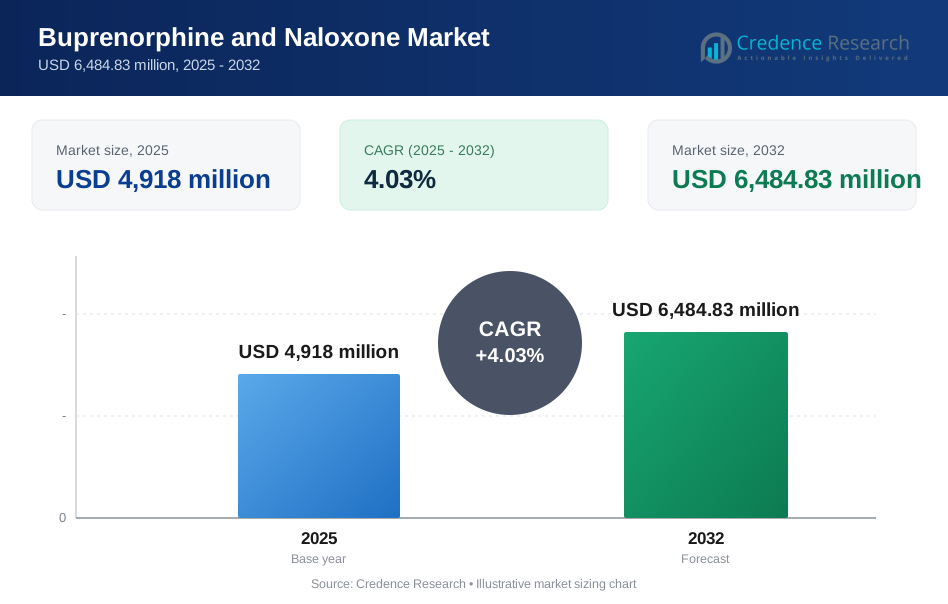
世界のブプレノルフィンとナロキソン市場の規模は2025年に49億1,800万米ドルと推定され、2032年までに64億8,483万米ドルに達すると予測されており、2025年から2032年にかけて年平均成長率4.03%で成長すると見込まれています。需要の拡大は主に、エビデンスに基づくオピオイド使用障害治療に対する臨床および政策の注目が高まっていることにより、診断から治療への転換と長期維持療法の量がケアの場で増加していることに起因しています。ブプレノルフィンとナロキソン市場の勢いは、薬局アクセス経路の拡大や、高負荷地域における薬物補助療法の支払い者カバレッジの拡大からも恩恵を受けています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 2025年のブプレノルフィンとナロキソン市場規模 | 49億1,800万米ドル |
| ブプレノルフィンとナロキソン市場、CAGR | 4.03% |
| 2032年のブプレノルフィンとナロキソン市場規模 | 64億8,483万米ドル |
主要な市場動向と洞察
- 北米は2025年に57.8%のシェアを占め、治療を受けた患者数の集中と成熟した治療インフラを反映しています。
- ヨーロッパは2025年に22.4%のシェアを占め、構造化された依存症ケア経路と代替療法プログラムへのアクセス拡大に支えられています。
- ジェネリックは2025年に51.6%のシェアを占め、支払い者の好みとマルチソース供給の可用性によって強化されています。
- 舌下錠剤は2025年に52.7%のシェアを占め、幅広い在庫、維持プロトコルでの親しみやすさ、コスト効率によって推進されています。
- 小売薬局は2025年に45.9%のシェアを占め、安定した維持療法におけるリフィル重視の需要パターンを反映しています。
セグメント分析
ブプレノルフィンとナロキソン市場のセグメンテーションは、手頃な価格によるアクセス拡大と臨床的に駆動される製剤選択のバランスを反映しています。タイプ別では、外来設定での治療量が拡大し、支払い者がステップエディットや優先フォーミュラリーなどのコスト抑制ツールを適用する中で、ジェネリックの浸透が引き続き増加しています。製剤別では、ケアチームは通常、患者の安定性、遵守支援、および逸脱防止の実践に合わせて投与形態を選択し、錠剤とフィルムの両方で意味のある需要を維持しています。
ブプレノルフィンとナロキソン市場におけるチャネルダイナミクスは、開始から維持までの治療経路に密接に関連しています。小売薬局は、定期的なリフィルと長期療法のコミュニティベースの性質により、最も高いシェアを獲得しています。病院薬局は、緊急および入院時の対応、退院計画、および患者を外来継続療法に接続する統合依存症プログラムを通じて強力な役割を維持しています。
タイプ別インサイト
ジェネリック医薬品は2025年に51.6%の最大シェアを占めました。ジェネリック医薬品が主導する理由は、支払者や公的プログラムがメンテナンス療法のためにカバーされたアクセスを拡大するために低コストの同等品を優先するためです。複数の投与量の強度でのジェネリックの利用可能性は、投与量の安定化計画を妨げることなく切り替えをサポートします。ジェネリック競争はまた、大量の調剤場所の調達の回復力を高め、マルチソース製品の継続的な好みを強化します。
製剤別インサイト
舌下錠は2025年に52.7%の最大シェアを占めました。舌下錠が主導する理由は、広範な薬局の在庫、安定した処方の親しみやすさ、多くの償還設定でのコスト優位性のある取得によるものです。舌下錠はまた、繰り返しのリフィルに使用される標準化された調剤ワークフローとよく一致します。舌下錠の採用は、投与量の調整と長期メンテナンスルーチンにおける臨床医の快適さによって引き続きサポートされています。
流通チャネル別インサイト
小売薬局は2025年に45.9%の最大シェアを占めました。小売薬局が主導する理由は、ブプレノルフィンとナロキソン市場の需要が、継続的なメンテナンス療法を受けている安定した患者のための定期的なリフィルによって支配されているためです。小売ネットワークは、広範な地理的到達範囲とケアの継続性をサポートする定期的な調剤時間を提供します。小売流通はまた、支払者ネットワークの契約と外来中毒治療で使用される確立されたe-処方ワークフローの恩恵を受けます。
ブプレノルフィンとナロキソン市場の推進要因
オピオイド使用障害治療の採用拡大
ブプレノルフィンとナロキソン市場の成長は、外来および地域ケア設定全体での薬物療法支援治療の採用拡大によって支えられています。医療システムは、より多くの患者を薬物療法に移行させるスクリーニング、診断、および紹介経路を増やしています。プロバイダーの教育と臨床ガイドラインの整合性が、長期メンテナンスアプローチへの信頼を向上させています。公衆衛生の取り組みとプログラムの資金提供もケアの継続性を強化し、リフィル量を増加させ、安定した市場拡大をサポートします。
- 例えば、Orexoの24週間の臨床試験(Study OX219-008)は、オピオイド依存症のメンテナンス治療のためのZubsolv®(ブプレノルフィン/ナロキソン舌下錠)を評価し、参加者の1%未満が治療失敗のために試験を退出し、参加者の間で15%の雇用増加が記録され、長期薬物療法メンテナンスにおける臨床およびプロバイダーの信頼を直接強化する結果が得られました。
支払者のカバレッジとコスト抑制が利用を形成
ブプレノルフィンとナロキソン市場の需要は、公的および私的支払者全体の償還ルールとフォーミュラリーデザインによって強く影響を受けています。低コストオプションの優先配置は、自己負担の障壁を減らすことで利用規模を拡大します。ステップセラピーと事前承認のフレームワークは、製品選択とチャネルルーティングを標準化できます。治療の持続性が高まるとリフィルの規則性が向上し、定期的な収益生成をサポートします。価格圧力はまた、治療対象の人口を拡大するジェネリックの広範な採用を促進します。
地域ベースのアクセスチャネルの成長
ブプレノルフィンとナロキソン市場の拡大は、維持療法における小売薬局の調剤の中心的な役割から恩恵を受けています。小売アクセスは地理的な利用可能性を向上させ、遵守に不可欠な一貫したリフィルスケジュールをサポートします。デジタル処方と統合ケアの調整は、開始、安定化、継続の各段階での摩擦を軽減します。病院関連の退院ワークフローも、急性の出会い後の療法の継続を改善します。改善されたチャネルアクセスは、治療のギャップを減少させ、長期療法の期間を延ばすのをサポートします。
マルチソース供給とポートフォリオの深さの増加
ブプレノルフィンとナロキソン市場の供給の深さは、より多くの製造業者が投与量の強度と投与形態のカバレッジを拡大するにつれて広がっています。マルチソース供給は、大規模な調剤ネットワークや機関プログラムの調達の安定性を向上させます。より広い利用可能性は、支払者のルールや契約の好みが変わったときの切り替えの柔軟性をサポートします。製造規模は、単位コストを削減し、高ボリュームの地域全体での手頃な価格を向上させることができます。競争的な供給動態は、改善された利用可能性と配布の信頼性を通じて、継続的なアクセス拡大もサポートします。
- 例えば、アムニール・ファーマシューティカルズは、2013年2月にFDAの承認を受け、米国で7番目に大きなジェネリック製薬会社として市場に参入し、2020年4月にはFDAの承認を受けてジェネリックの経皮ブプレノルフィンパッチ(ジェネリックButrans®)でブプレノルフィンの投与形態ポートフォリオをさらに拡大しました。
ブプレノルフィンとナロキソン市場の課題
ブプレノルフィンとナロキソン市場の参加者は、ジェネリック競争が増加し、支払者がコスト抑制策を強化するにつれて、持続的な価格圧力に直面しています。マージンの圧縮は、差別化、患者支援プログラム、サプライチェーンの冗長性への投資を制限する可能性があります。事前承認や数量制限などのアクセスルールは、特に脆弱な集団において、療法の開始とリフィルの継続性に不連続性を生じさせる可能性があります。調剤の制限と運用上の負担も、薬局が投与量の強度全体で広範な在庫を保有する意欲を減少させる可能性があります。
ブプレノルフィンとナロキソン市場の成長は、提供者の能力の変動、ケア提供におけるスティグマ、地域間の不均一な治療インフラによっても制約されています。依存症医学の人材不足と限られた統合行動健康経路は、診断から治療への転換を減少させる可能性があります。転用の懸念は、一部の環境での処方を遅らせるコンプライアンスと監視のオーバーヘッドを追加します。病院の出会いと外来の維持間の断片化されたケアの移行も、ドロップオフのリスクを増加させ、療法の持続性を低下させる可能性があります。
- 例えば、JAMA Network Openの調査では、Xウェーバー研修コースに参加したテキサス州の607人のオフィスベースの臨床医のうち、126人の回答者のうち61人(48.4%)がウェーバーを取得していましたが、その中で実際にブプレノルフィンを処方しているのは22人(36%)のみでした。残りの64%は、ウェーバープロセスの複雑さ、専門的サポートの欠如、紹介ネットワークのギャップを持続的な障壁として挙げており、資格取得だけでは実際の処方能力には繋がらないことを示しています。
ブプレノルフィンとナロキソンの市場動向と機会
ブプレノルフィンとナロキソンの市場動向には、治療のプライマリケアや地域医療への統合が強化され、専門クリニックを超えたアクセスの拡大が含まれます。薬物療法と行動支援を組み合わせた構造化されたケアモデルは、持続性を改善し、再発リスクを減少させ、リフィルの継続性を高めます。処方、フォローアップ、遵守監視をサポートするデジタルツールは、プロバイダーと薬局間の調整を改善しています。薬局ベースのケアパスウェイの拡大も、より強力なチャネルパートナーシップと改善された継続性の機会を生み出します。
- 例えば、Bicycle Healthの技術対応の協調ケアモデルは、30日で75%、90日で59%の保持率を報告し、保険加入者は30日で86%、90日で80%の保持率に達しました。また、同社は9.5%の無断キャンセル率、新規患者の約70%が同日または翌営業日にブプレノルフィンウェーバーを持つプロバイダーに診察され、89%の新規患者がプロバイダーによる動機付け面接を受けたと報告しています。
ブプレノルフィンとナロキソンの市場機会は、依存症サービスへの投資を増やし、薬物アクセスフレームワークを改善している地域で増加しています。用量強度全体での利用可能性を向上させ、流通の回復力を強化する製品戦略は、高ボリュームプログラムでのシェアを獲得できます。支払者の調整と信頼できる供給に焦点を当てた契約戦略は、フォーミュラリーポジショニングを強化できます。リフィルやケアの移行における摩擦を減らす患者中心のアプローチは、治療期間を延ばし、チャネル全体での安定した需要を支えます。
地域別インサイト
北アメリカ
北アメリカ(2025年に57.8%)は、大規模な治療対象人口、成熟した薬物療法提供モデル、強力な小売り調剤の統合により、ブプレノルフィンとナロキソン市場をリードしています。高い処方量と確立された償還経路は、安定したリフィル需要を支えています。地域薬局や施設ケアの移行を通じた幅広いアクセスは、治療の継続性を強化します。証拠に基づくオピオイド使用障害管理に対する公衆衛生の継続的な焦点は、州や州全体での採用を支えています。
ヨーロッパ
ヨーロッパ(2025年に22.4%)は、構造化された依存症ケアプログラムと代替療法へのアクセス拡大に支えられ、主要なブプレノルフィンとナロキソン市場の貢献者であり続けています。国民健康システムは、フォーミュラリーデザインと標準化されたケアパスウェイを通じて製品ミックスに影響を与えます。集中調達とガイドラインに基づく処方は、安定した利用を支えることができます。プログラムの継続的な拡大と患者アクセスフレームワークの改善は、長期的な維持療法のボリュームを支えます。
アジア太平洋
アジア太平洋地域(2025年に13.1%)は、認識、診断、治療インフラの改善に伴い、ブプレノルフィンとナロキソン市場の可能性が拡大しています。成長は、オピオイド依存症管理への政策的関心の高まりと、規制されたアクセスチャネルの徐々な拡大によって支えられています。市場の発展は国によって大きく異なり、都市部と農村部での採用に不均一性をもたらしています。手頃な価格とケアの統合の改善は、長期的な治療の持続性を時間とともに高めることができます。
ラテンアメリカ
ラテンアメリカ(2025年に4.2%)は、治療能力、償還範囲、プログラムの利用可能性によってアクセスが影響を受ける、新興のブプレノルフィンとナロキソン市場地域を表しています。いくつかの国では民間セクターの治療ネットワークが重要な役割を果たしており、地理的にアクセスは不均一です。公衆衛生プログラムの拡大と小売チャネルを通じた利用可能性の向上は、徐々に成長を支えることができます。臨床経路の強化と供給の信頼性の向上は、持続的な利用を増加させることができます。
中東・アフリカ
中東・アフリカ(2025年に2.5%)は、限られた治療インフラと変動するアクセスフレームワークのため、ブプレノルフィンとナロキソン市場では小規模なままです。採用は国の政策、専門家の能力、規制された調剤経路に依存しています。プログラムの開発とケアの統合の改善は、漸進的な拡大を支えることができます。プロバイダーのトレーニングの強化と、設定を超えた治療の継続性の改善は、この地域での治療の持続性を高めることができます。
競争環境
ブプレノルフィンとナロキソン市場の競争は、特定のプロトコルや患者の好みのセグメントにおけるブランドの位置付けとともに、強力なジェネリックの参加によって特徴付けられます。主要な戦略には、用量強度を超えたポートフォリオの拡大、信頼できる供給と流通のカバレッジ、優先的な配置を確保するための支払者契約が含まれます。メーカーは、チャネルの実行、競争力のある価格設定、大量調剤環境のための運用サポートを通じて差別化を図ります。アクセスの拡大とコスト抑制が購買決定を形作り続ける中、競争の激しさは高いままです。
インディビオールPLCは、ブランドポートフォリオの位置付け、ライフサイクル管理活動、および主要チャネルでのアクセスの維持に焦点を当てた商業的な焦点を通じて、ブプレノルフィンとナロキソン市場の中心的な競争相手として残っています。インディビオールPLCの戦略は、処方者の親しみを持続させ、規制された調剤経路内での治療の継続性をサポートすることを強調しています。インディビオールPLCはまた、契約の規律と、マルチソースの代替品の存在下でシェアを保護するために設計されたチャネルの実行を通じて競争します。ジェネリックからの競争圧力は、インディビオールPLCの位置付けとポートフォリオの優先順位を形作り続けています。
業界の研究と成長報告には、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています。
- インディビオールPLC
- ドクター・レディーズ・ラボラトリーズ・リミテッド
- ヴィアトリス / マイランN.V.
- ヒクマ・ファーマシューティカルズPLC
- テバ製薬工業株式会社
- サン・ファーマシューティカル・インダストリーズ・リミテッド
- サンドズAG / サンドズ・インターナショナルGmbH
- アルボゲン
- マリンクロット
- アムニール・ファーマシューティカルズLLC
企業の質的および量的分析が行われ、顧客が広範なビジネス環境や主要業界プレーヤーの強みと弱みを理解するのを助けています。データは質的に分析され、企業を純粋プレイ、カテゴリーフォーカス、業界フォーカス、多角化として分類し、量的に分析され、企業を支配的、リーディング、強力、暫定的、弱いとして分類します。
最近の展開
- 2025年1月、Hikma PharmaceuticalsはEmergent BioSolutionsと独占的な6年間の商業パートナーシップを発表し、米国とカナダでKLOXXADOナロキソンHCl鼻スプレー8mgの販売を行い、ナロキソン市場におけるHikmaの地位を強化しました。
- 2025年9月、Purdue PharmaはMMCAPとのパートナーシップを拡大し、オピオイド使用障害を持つ受刑者向けに矯正施設にブプレノルフィンとナロキソン錠剤CIII(Suboxoneのジェネリック版)を1錠あたり0.01ドルで供給しました。
- 2025年12月、Orexo ABはDexcel Pharma USAとの取引を完了し、オピオイド使用障害治療に使用されるブプレノルフィン/ナロキソン舌下錠剤Zubsolvの米国における完全な権利を取得し、この市場で注目すべき買収を果たしました。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模の価値 | USD 4918百万 |
| 2032年の収益予測 | USD 6484.83百万 |
| 成長率(CAGR) | 4.03% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | USD百万 |
| カバーされるセグメント | タイプ別見通し: ブランド品、ジェネリック; 製剤別見通し: 舌下錠剤、舌下フィルム; 流通チャネル別見通し: 病院薬局、小売薬局、オンライン薬局 / その他の流通チャネル |
| 地域範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東&アフリカ |
| プロファイルされた主要企業 | Indivior PLC; Dr. Reddy’s Laboratories Ltd.; Viatris / Mylan N.V.; Hikma Pharmaceuticals PLC; Teva Pharmaceutical Industries Ltd.; Sun Pharmaceutical Industries Ltd.; Sandoz AG / Sandoz International GmbH; Alvogen; Mallinckrodt; Amneal Pharmaceuticals LLC |
| ページ数 | 328 |
セグメンテーションによる
タイプ別
- ブランド品
- ジェネリック
製剤別
- 舌下錠剤
- 舌下フィルム
流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局 / その他の流通チャネル
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ブプレノルフィンとナロキソン市場の市場規模と予測は何ですか?
2025年から2032年の間におけるブプレノルフィンとナロキソン市場のCAGRは何ですか?
ブプレノルフィンとナロキソン市場で最も大きなセグメントはどれですか?
ブプレノルフィンとナロキソン市場の成長を促進している要因は何ですか?
ブプレノルフィンとナロキソン市場の主要企業はどこですか?
どの地域がブプレノルフィンとナロキソン市場をリードしていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ブプレノルフィンおよびナロキソン市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のブプレノルフィンおよびナロキソン市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 4,918 million → 2032: USD 6,484.83 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ブプレノルフィンおよびナロキソン市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ブプレノルフィンおよびナロキソン市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるブプレノルフィンおよびナロキソン市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ブプレノルフィンおよびナロキソン市場市場の成長要因
- 3.3 ブプレノルフィンおよびナロキソン市場市場の抑制要因および課題
- 3.4 ブプレノルフィンおよびナロキソン市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ブプレノルフィンおよびナロキソン市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ブプレノルフィンおよびナロキソン市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ブプレノルフィンおよびナロキソン市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ブプレノルフィンおよびナロキソン市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ブプレノルフィンおよびナロキソン市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はブプレノルフィンおよびナロキソン市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ブプレノルフィンおよびナロキソン市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ブプレノルフィンおよびナロキソン市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ブプレノルフィンおよびナロキソン市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ブプレノルフィンおよびナロキソン市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ブプレノルフィンおよびナロキソン市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のブプレノルフィンおよびナロキソン市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のブプレノルフィンおよびナロキソン市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のブプレノルフィンおよびナロキソン市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のブプレノルフィンおよびナロキソン市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのブプレノルフィンおよびナロキソン市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のブプレノルフィンおよびナロキソン市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのブプレノルフィンおよびナロキソン市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ブプレノルフィンおよびナロキソン市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
