
骨転移市場概要:
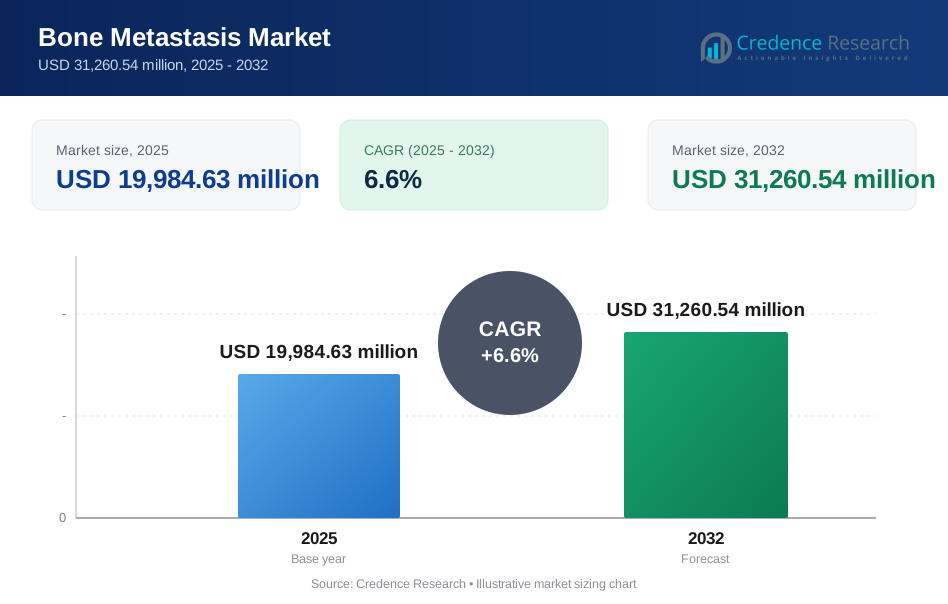
世界の骨転移市場の規模は2025年に199億8,463万米ドルと推定され、2032年までに312億6,054万米ドルに達すると予想されており、2025年から2032年の間に年平均成長率(CAGR)6.6%で成長します。成長の主な要因は、進行した固形腫瘍の治療された有病率の上昇と転移性環境での生存期間の延長であり、これが治療ライン全体での骨指向管理の期間と強度を増加させます。北米は、先進的な画像診断、全身的な腫瘍治療、および早期発見と持続的な治療を支える学際的なケア経路への広範なアクセスにより、最大の地域市場であり続けます。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 骨転移市場規模 2025 | 199億8,463万米ドル |
| 骨転移市場、CAGR | 6.6% |
| 骨転移市場規模 2032 | 312億6,054万米ドル |
主要市場動向とインサイト
- 骨転移市場は、2025年の199億8,463万米ドルから2032年の312億6,054万米ドルまで、6.6%のCAGR(2025–2032)で拡大します。
- 画像診断は2025年に推定72.9%のシェアを占め、画像主導の検出、ステージング、およびモニタリング経路を反映しています。
- 骨溶解性骨転移は、複数の一般的な原発腫瘍における高い臨床量に支えられ、2025年に推定48.7%のシェアを占めます。
- 全身的な医療療法は、2025年に推定41.6%のシェアを占め、原発および複数の治療ラインにわたる広範な利用を示しています。
- 北米は2025年に推定36.2%のシェアを持ち、次いでヨーロッパが29.4%、アジア太平洋が21.1%を占め、高アクセス地域での治療された有病率の集中を示しています。

セグメント分析
骨転移ケア経路は、早期発見、症状管理、および骨関連イベントの予防に基づいており、乳がん、前立腺がん、肺がん、腎がん、甲状腺がんの発生率と生存率によって需要が形成されています。骨転移管理は、全身的なレジメンと局所的な介入をますます組み合わせており、拡張された治療期間全体での機能と生活の質の維持に対する関心の高まりを反映しています。ケアの提供は、腫瘍学、放射線学、放射線腫瘍学、整形外科手術、および緩和ケアの学際的な調整によって支えられており、ケアの設定全体での利用可能性を拡大しています。
採用の傾向は、検出および縦断的評価のための画像利用の継続的な拡大を示しており、一次疾患を制御しながら進行に関連する骨格合併症を軽減する全身療法のより広範な使用と並行しています。手続きの革新も、選択された患者に対して最小限の侵襲と外来経路へのシフトをサポートし、回復のタイムラインを改善し、より頻繁なフォローアップを可能にします。償還の変動性と不均一なアクセスは、地域によって差別化要因として残り、高度な画像診断と治療の組み合わせの採用速度を形作ります。
タイプ別インサイト
骨融解性骨転移は2025年に48.7%の最大シェアを占めました。骨融解性疾患は、高発生率の一次癌における強い代表性と、積極的な介入を必要とする臨床的に重要な骨格合併症との頻繁な関連によりリードしています。骨融解性病変の生物学は、骨修飾剤、疼痛管理、および局所制御アプローチの使用を増加させ、持続的な需要をサポートします。転移性環境での生存期間の延長も、骨融解性疾患の治療された有病率を増加させ、必要に応じて画像診断、支持療法、および整形外科的安定化における後続の利用を拡大します。
起源 / 一次癌別インサイト
乳癌は2025年に34.2%の最大シェアを占めました。乳癌は高い発生率と、骨関与の累積的な有病率を増加させる比較的長い転移治療期間のため、骨転移の負担の大部分を占めています。内分泌療法、標的療法、免疫療法のアプローチを通じた治療の順序付けが管理のタイムラインを延長し、支持的な骨ケアと定期的な再評価の必要性を増加させます。臨床経路もまた、可動性の維持と骨格イベントの最小化を強調しており、画像主導のモニタリングと学際的介入の需要を拡大します。
診断別インサイト
画像診断は2025年に72.9%の最大シェアを占めました。画像診断は、骨転移における検出、ステージング、および反応モニタリングがほとんどの固形腫瘍で画像主導であるため、診断を支配しています。断面および分子画像アプローチは全身評価をサポートし、時間の経過に伴う治療反応の評価を可能にします。画像診断はまた、放射線計画や手術の意思決定などの局所療法の選択を導き、再利用を増加させます。生検と血液検査は確認とモニタリングのための重要な補助手段として残りますが、画像診断は臨床ワークフローのアンカーとして残ります。
治療 / 療法別インサイト
全身的医療療法は2025年に41.6%の最大シェアを占めました。全身的レジメンは、基礎となる悪性腫瘍の全身的な制御が進行に関連する骨格合併症を減少させ、生存期間を延長するために中心的であるため、リードしています。全身療法の利用は、複数の一次癌と治療ラインにわたり、患者集団全体に広く適用可能です。放射線療法と支持療法との組み合わせアプローチは、疼痛と機能を管理するために頻繁に使用され、患者1人あたりの総療法強度を増加させます。標的療法、免疫療法、および放射性医薬品モダリティの使用拡大も、全身治療ミックス内での継続的な多様化をサポートします。
エンドユーザー別インサイト
病院およびがんセンターは、2025年に52.4%の最大のシェアを占めました。病院やがんセンターがリードするのは、腫瘍学、先進的な画像診断、放射線腫瘍学、整形外科手術の能力を含む多分野のリソースがこれらの施設に集中しているためです。複雑なケース管理、入院患者の安定化、先進的な手続きは、病院ベースの環境でより頻繁に行われており、高い利用率を維持しています。地域クリニックから三次センターへのケアのエスカレーションのための紹介フローも集中を強化しています。統合されたケアパスウェイは、調整された治療計画と繰り返しのフォローアップをサポートし、病院およびがんセンターのシェアをさらに強化しています。
骨転移市場の推進要因
転移性がんの有病率の上昇と進行した病気での生存期間の延長
主要な固形腫瘍の発生率の上昇と転移性環境での生存期間の延長は、骨に関与する患者の累積数を増加させます。骨転移の治療は長い期間にわたり、患者ごとの画像診断、全身療法、放射線療法、支持療法の利用を増加させます。病気の期間が長くなると、骨関連事象の予防、痛みの管理、移動性の維持の需要が高まります。多重療法のシーケンシングも、モニタリングとケアの強化の頻度を増加させ、市場の持続的な拡大をサポートします。
- 例えば、MDアンダーソンがんセンターでの5,246人の乳がん患者の回顧的分析では、28%が骨転移を発症し、その中でホルモン受容体陽性の病気では骨関与後の全生存期間の中央値が3年を超え、継続的な画像診断、全身療法の調整、骨関連事象の予防が必要な期間が大幅に延長されました。
全身腫瘍療法オプションの拡大とより深い治療ラインの利用
全身治療の革新は、選択された適応症での標的療法、免疫療法、放射性医薬品アプローチを含む、より多くの治療ラインで活発な治療を受ける患者数を拡大します。より広範な全身利用は、骨転移の管理された有病率を高め、補助的な支持介入の需要を高めます。全身療法の使用は、しばしば画像再評価と症状指向の治療の必要性を引き起こします。より個別化されたレジメンは、多分野の意思決定の役割を増加させ、全体的な治療強度を高めます。
- 例えば、転移性去勢抵抗性前立腺がんにおける^177Lu-PSMA-617放射性リガンド療法の導入は、治療を受けた患者の9.2%で完全反応、41.8%で部分反応を示し、対照群の0%および3%と比較して、後期治療で利益を得る患者のプールを拡大しました。
画像駆動の診断、ステージング、および反応モニタリングのワークフロー
画像主導の検出と縦断的モニタリングは、臨床意思決定の中心にあり、患者の旅全体での高い利用をサポートします。より頻繁なステージングと治療反応評価は、病院および外来設定の両方で画像量を増加させます。画像はまた、標的放射線、アブレーション、外科的安定化などの局所療法のより正確な選択を可能にします。ケアパスウェイが標準化されるにつれて、画像はますますプロトコル化され、施設間での利用の一貫性を向上させます。
多分野のケアパスウェイと支持的な骨管理の成長
骨転移の管理は、腫瘍学、放射線学、放射線腫瘍学、整形外科、緩和ケアの協力に依存しており、治療の選択肢を広げています。骨のイベントを防ぎ、機能を維持することを目的とした支持療法は、患者集団全体での採用を促進します。手続き技術の向上と術前後の経路の改善により、安定化と痛みの管理のための介入の適格性も拡大しています。構造化されたフォローアップフレームワークは、支持療法とモニタリングサービスの利用を繰り返し増加させます。
骨転移市場の課題
特に高度な画像診断、放射性医薬品、専門的な介入におけるアクセスと手頃な価格の制約は依然として持続的な課題です。これらは経験豊富なセンターと信頼できる償還を必要とします。カバレッジポリシーと治療の可用性の違いは、ケアの経路に変動を生じさせ、地域全体での標準化された採用を制限します。核医学や整形外科腫瘍学を含む専門サービスの能力制限は、治療の遅延や時間に敏感な介入のスループットを減少させる可能性があります。
- 例えば、IAEA主導の世界的な調査では、核医学医の数が高所得国で人口100万人あたり0から26.2人に及ぶことが示され、同じ所得グループ内でもセンター間での深刻な労働力とアクセスの格差を浮き彫りにしています。
臨床的な複雑さもスケーラビリティを制約し、治療の選択は一次癌のタイプ、病気の範囲、患者のパフォーマンスステータス、症状の負担に依存します。治療関連の副作用や禁忌は、特定の薬物クラスや手続きの利用を制限する可能性があり、慎重なモニタリングと治療の切り替えが必要です。腫瘍学と整形外科の経路間の断片化は、調整のギャップを生じさせ、結果に影響を与え、リソースの負担を増加させます。画像と臨床記録のデータ統合の制限は、マルチサイトケアネットワークでの縦断的管理をさらに複雑にします。
骨転移市場のトレンドと機会
セラノスティクスと放射性医薬品の拡大は、特に骨疾患と頻繁に関連する前立腺癌集団において、腫瘍学全体でより多くのターゲット放射性リガンドプログラムが進行するにつれて、大きな機会を表しています。分子イメージングの可用性の向上と患者選択ワークフローの改善は、より広範な臨床採用と一貫したモニタリングをサポートできます。全身療法と支持的な骨管理および局所制御を組み合わせた戦略も拡大しており、患者1人あたりの総治療強度を増加させています。
低侵襲で外来志向のアプローチは、手続きの革新とより速い回復と入院負担の軽減を求める需要によって支持され、注目を集めています。選択された介入のための外来経路の成長は、特に価値に基づくケアを追求する市場で、アクセスとスループットを増加させることができます。地域の腫瘍クリニックと三次センター間の調整の改善は、紹介の最適化と安定化および痛みの管理のための早期エスカレーションをサポートします。画像ワークフローと治療計画のデジタル化は、機関全体の効率と一貫性を向上させるための追加の機会を提供します。
- 例えば、画像誘導手術で開腹手術を置き換えるインターベンショナルラジオロジーサービスは、従来の手術の2~5日と比較して、通常の入院期間が0~1日であることを示しており、回復時間を4~7日から約1~3日に短縮し、比例した病床拡張なしで症例数を増やすことができます。
地域別インサイト
北米
北米は、先進的な画像診断、全身療法、学際的な腫瘍学インフラへの強力なアクセスに支えられ、2025年には推定36.2%のシェアを占めています。ケアパスウェイは大規模な医療システム全体で標準化されており、繰り返しのモニタリングと一貫した支持療法の使用を可能にしています。専門家の密度が高いため、標的放射線療法、外科的安定化、選択的な低侵襲療法などの複雑な介入をサポートしています。市場のパフォーマンスは、新しい全身療法のより広範な利用可能性と腫瘍学ネットワーク内での支持療法の統合によっても支えられています。
ヨーロッパ
ヨーロッパは、主要市場における成熟したがんケアネットワークとガイドラインに基づく管理を反映し、2025年には推定29.4%のシェアを占めています。この地域は、ステージングとモニタリングのための画像診断の強力な利用をサポートし、放射線療法と支持療法のパスウェイの強力な採用を維持しています。国ごとのアクセスの違いは先進的なモダリティの採用速度に影響を与えますが、全体的なインフラは依然として強力です。腫瘍学サービスへの継続的な投資とパスウェイの標準化は、安定した需要の成長をサポートしています。
アジア太平洋
アジア太平洋は、2025年に推定21.1%のシェアを保持し、大規模人口市場での診断能力の拡大と腫瘍治療量の増加に支えられています。成長は、標準化された画像診断ワークフローの採用の増加と全身腫瘍療法のより広範な利用可能性によって強化されています。三次医療センターのインフラ改善は、学際的なケアと複雑な介入の拡大をサポートしています。アクセスと償還の変動は制約として残っていますが、能力の拡大は時間とともに安定したシェアの増加をサポートしています。
ラテンアメリカ
ラテンアメリカは、主要都市部と紹介ハブでの集中した腫瘍学需要によって推進され、2025年には推定8.6%のシェアを占めています。利用は、償還の変動性と国ごとの先進的な画像診断と専門療法へのアクセスの不均一性によって形作られています。民間セクターの能力と主要な学術センターはしばしば先進的なケアの利用可能性を支えています。腫瘍学インフラへの継続的な投資と全身療法へのアクセスの改善は、治療される有病率とモニタリング量を拡大することができます。
中東・アフリカ
中東・アフリカは、主要ハブ外での先進的な腫瘍学ケアへのアクセスの不均一性を反映し、2025年には推定4.7%のシェアを保持しています。専門的な画像診断と複雑な介入は特定の国と大都市圏に集中しています。徐々に能力が構築され、アクセスの改善をサポートしていますが、償還の制限と専門家の利用可能性は依然として制約となっています。三次腫瘍学センターの拡大と紹介ネットワークの改善は、構造化された骨転移管理パスウェイの採用を増加させることができます。
競争環境
骨転移市場における競争は、治療ポートフォリオの深さ、支持的な骨管理と全身的な腫瘍治療の統合、そして多職種の臨床経路に適合する能力によって形成されています。企業はライフサイクル管理、臨床エビデンスの生成、転移性環境における進化するケア基準との整合性を通じて競争します。差別化は、画像診断とセラノスティクスエコシステムへの投資、局所制御のための手続き革新、アクセス拡大、ワークフロー統合、治療シーケンシングを拡大するパートナーシップによっても推進されます。
アムジェン株式会社は、骨指向の支持療法の位置付けと、価格変動やバイオシミラーの動向の中でコア資産を守り、差別化するための継続的な努力を通じて主要な参加者であり続けます。アムジェン株式会社の戦略は、エビデンス、契約の規律、骨格イベントの予防と患者の生活の質を優先する腫瘍学的支持療法経路への統合を通じて臨床的関連性を維持することを強調しています。アムジェン株式会社はまた、転移性ケア環境における確立されたプロバイダーの親しみやすさから利益を得ており、高アクセス地域での安定した利用をサポートしています。競争圧力は、契約の動向と全身的管理と支持的骨管理を組み合わせた進化する治療アルゴリズムをますます反映しています。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています:
- アムジェン株式会社
- ノバルティスAG
- F. ホフマン・ラ・ロシュ株式会社(ロシュ)
- ファイザー株式会社
- メルク株式会社
- バイエルAG
- イーライリリー・アンド・カンパニー
- ジョンソン・エンド・ジョンソン / ヤンセン(デピューシンセスなどを含む)
- メドトロニックplc
- ボストンサイエンティフィックコーポレーション
- GEヘルスケア
- シーメンスヘルスケア
- コンインクライケ・フィリップスN.V.
- BTG plc
企業の定性的および定量的分析が行われ、クライアントが広範なビジネス環境を理解し、主要業界プレーヤーの強みと弱みを理解するのを助けます。データは、企業をピュアプレイ、カテゴリーフォーカス、業界フォーカス、多角化として分類するために定性的に分析され、支配的、リーディング、強い、暫定的、弱いとして分類するために定量的に分析されます。
最近の展開
- 2026年2月、バイエルAGは、放射性医薬品XOFIGO(ラジウム223ジクロリド)がエンザルタミドと併用された場合、骨転移を伴う去勢抵抗性前立腺癌の男性において、エンザルタミド単独に比べて有意な全生存期間の利益を提供することを示す更新された第III相PEACE 3試験結果を公表しました。
- 2025年12月、インドでは、Zydus Lifesciences Ltd.が、固形腫瘍および多発性骨髄腫患者における骨関連イベントの減少と遅延を広く目的とした治療法であるデノスマブ120 mg(皮下)のバイオシミラー版「Zyrifa」を発売すると発表しました。これにより、しばしば骨転移を含む合併症に対処し、癌の結果に大きな影響を与えます。
- 2025年3月、米国では、Fresenius Kabi Biopharmaが、骨転移および他の骨関連疾患を持つ患者に対する低コストの生物学的選択肢へのアクセスを拡大するために、デノスマブバイオシミラー「Conexxence」と「Bomyntra」(デノスマブbnht)のFDA承認を受けました。
- 2024年5月、オーストラリアのメルボルンでは、Telix Pharmaceuticals LimitedがQSAM Biosciencesの買収を完了し、主に骨癌および転移性骨癌のために開発中の標的治療薬「サマリウム153 DOTMP(153Sm DOTMP)」の管理権を取得しました。これにより、Telixの前立腺癌および骨転移ケアフランチャイズを強化することを意図しています。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | USD 19,984.63百万 |
| 2032年の収益予測 | USD 31,260.54百万 |
| 成長率(CAGR) | 6.6%(2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026–2032 |
| 定量単位 | USD百万 |
| カバーされるセグメント | タイプ別見通し:骨融解性骨転移、骨形成性骨転移、混合型骨転移;起源/一次癌別見通し:乳癌、前立腺癌、肺癌、腎(腎臓)癌、甲状腺癌、その他の一次癌;診断別見通し:画像診断、生検、血液検査、その他;治療/療法別見通し:薬理療法、放射線療法、全身医療療法、低侵襲/局所アブレーション療法、外科的および整形外科的介入、支持療法および緩和ケア;エンドユーザー別見通し:病院および癌センター、専門および整形外科クリニック、地域腫瘍クリニック、外来手術センター、在宅ケア設定 |
| 地域的範囲 | 北アメリカ、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカ |
| プロファイルされた主要企業 | Amgen Inc., Novartis AG, F. Hoffmann-La Roche Ltd (Roche), Pfizer Inc., Merck & Co., Inc., Bayer AG, Eli Lilly and Company, Johnson & Johnson / Janssen (incl. DePuy Synthes, etc.), Medtronic plc, Boston Scientific Corporation, GE Healthcare, Siemens Healthineers, Koninklijke Philips N.V., BTG plc |
| ページ数 | 325 |
セグメンテーション
タイプ別
- 溶骨性骨転移
- 造骨性骨転移
- 混合型骨転移
発生元/原発がんによる分類
- 乳がん
- 前立腺がん
- 肺がん
- 腎臓(腎)癌
- 甲状腺がん
- その他の原発がん
診断による分類
- 画像診断
- 生検
- 血液検査
- その他
治療/療法による分類
- 薬物療法
- 放射線療法
- 全身医療療法
- 低侵襲/局所アブレーション療法
- 外科的および整形外科的介入
- 支持療法および緩和ケア
エンドユーザーによる分類
- 病院およびがんセンター
- 専門および整形外科クリニック
- 地域の腫瘍クリニック
- 外来手術センター
- 在宅医療環境
地域による分類
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年の骨転移市場の市場規模はどのくらいで、2032年の予測はどうなっていますか?
2025年から2032年の間における骨転移市場のCAGRはどのくらいですか?
骨転移市場で最も大きなセグメントは何ですか?
骨転移市場の成長を促進している要因は何ですか?
骨転移市場で主要な参加企業はどれですか?
どの地域が骨転移市場をリードしていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 骨転移市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の骨転移市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 19,984.63 million → 2032: USD 31,260.54 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 骨転移市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 骨転移市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における骨転移市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 骨転移市場市場の成長要因
- 3.3 骨転移市場市場の抑制要因および課題
- 3.4 骨転移市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 骨転移市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 骨転移市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、骨転移市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 骨転移市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 骨転移市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は骨転移市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 骨転移市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 骨転移市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 骨転移市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 骨転移市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新骨転移市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の骨転移市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の骨転移市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の骨転移市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の骨転移市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの骨転移市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の骨転移市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの骨転移市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 骨転移市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
