
バイオシミュレーション市場の概要
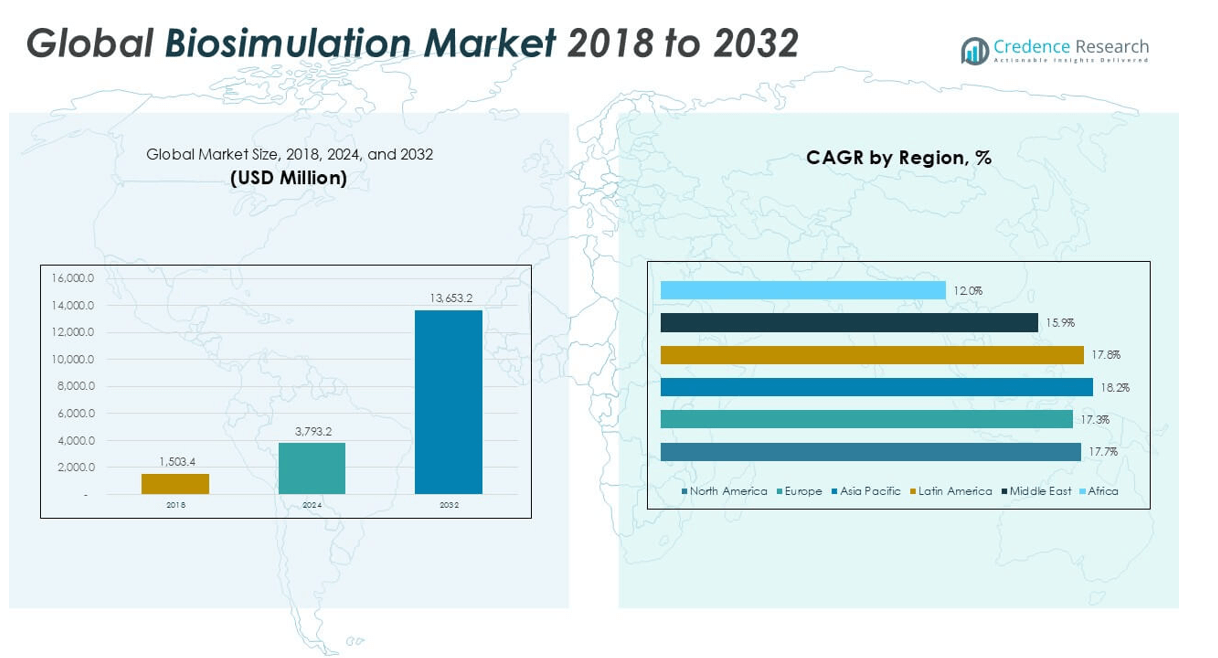
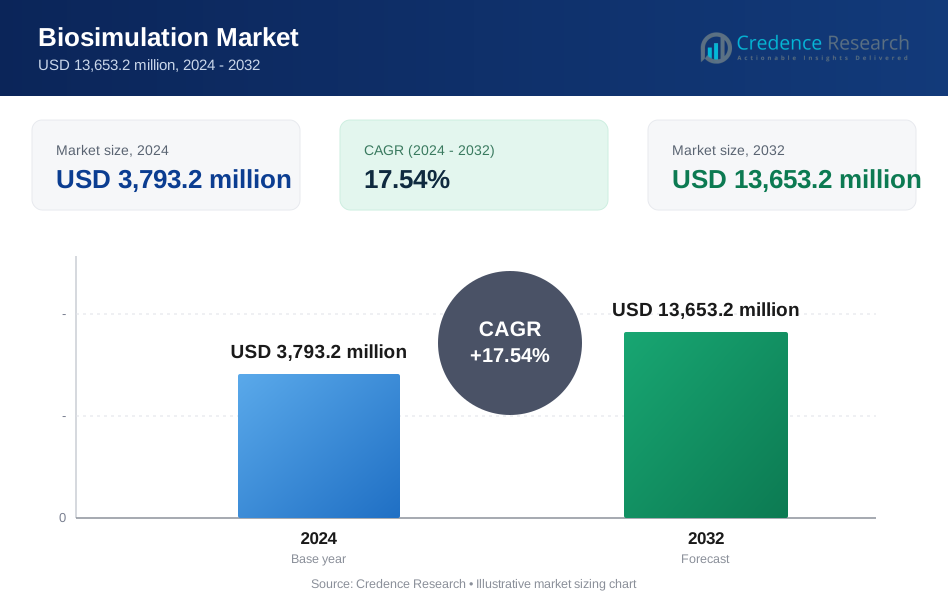
バイオシミュレーション市場の規模は2018年に15億0340万米ドルと評価され、2024年には37億9320万米ドルに増加し、2032年までに136億5320万米ドルに達すると予測されており、予測期間中のCAGRは17.54%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| バイオシミュレーション市場規模 2024 | 37億9320万米ドル |
| バイオシミュレーション市場、CAGR | 17.54% |
| バイオシミュレーション市場規模 2032 | 136億5320万米ドル |
バイオシミュレーション市場は、Dassault Systèmes SA、Schrodinger Inc.、Advanced Chemistry Development Inc.、Chemical Computing Group Inc.といった著名な企業によって主導されています。これらの企業は、創薬と開発のための包括的なソフトウェアソリューションを提供しています。これらの企業は、先進的なモデリング技術を活用し、戦略的なコラボレーションや買収を通じてグローバルな存在感を拡大することで、イノベーションの最前線に立っています。他の注目すべき貢献者には、Physiomics PLC、Entelos Inc.、Genedata AGがあり、システム薬理学と疾患モデリングに特化しています。地域的には、北米が2024年に35.5%のシェアで市場を支配しており、強力な製薬R&D、モデルに基づく薬剤開発のための規制支援、シミュレーション技術の早期採用によって支えられています。ヨーロッパは、強力なバイオテクノロジーインフラと共同研究イニシアチブによって29.0%のシェアで続いています。
バイオシミュレーション市場の洞察
- バイオシミュレーション市場は2024年に37億9320万米ドルと評価され、2032年までに136億5320万米ドルに達すると予測されており、予測期間中のCAGRは17.54%です。
- コスト効率の高い迅速な薬剤開発への需要の高まりが主要な推進力であり、バイオシミュレーションは臨床試験の失敗を減少させ、前臨床および臨床段階での投与戦略を最適化するのに役立っています。
- AIとクラウドコンピューティングのバイオシミュレーションプラットフォームへの統合が進んでおり、予測精度を向上させ、グローバルなR&Dチーム間でのリアルタイムコラボレーションを可能にしています。
- Dassault Systèmes、Schrodinger Inc.、Advanced Chemistry Development Inc.といった主要企業は、強力な製品ポートフォリオを通じて市場を支配しており、ニッチな企業は疾患特異的なモデリングに焦点を当てています。ソフトウェアが最大のセグメントシェアを持っています。
- 北米が35.5%のシェアでリードし、ヨーロッパが29.0%、アジア太平洋が22.6%で続いています。ラテンアメリカ、中東、アフリカでの採用は、インフラとコスト関連の制約のために中程度にとどまっています。
バイオシミュレーション市場のセグメンテーション分析:
製品別
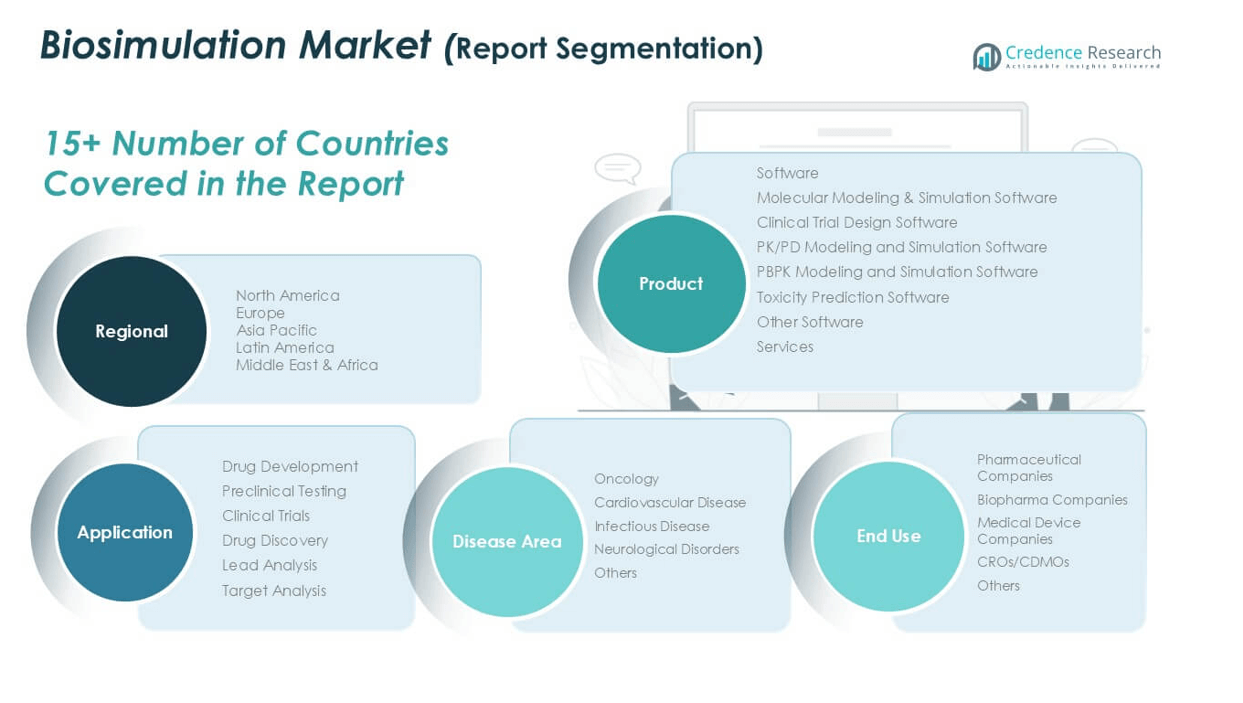
バイオシミュレーション市場では、製薬の研究開発におけるシミュレーションツールの採用が増加していることから、ソフトウェアが支配的なシェアを持っています。サブセグメントの中では、PK/PDモデリングとシミュレーションソフトウェアが市場をリードしており、薬物開発中の薬物動態学および薬力学的相互作用を分析する上での重要な役割を果たしているため、最大の収益シェアを占めています。このソフトウェアの需要は、後期段階の薬物失敗率を減少させ、投与戦略を最適化するのに役立つため、引き続き増加しています。サービスは勢いを増していますが、ほとんどの利害関係者が外部委託よりも内部モデリングのための高度なツールを優先するため、ソフトウェアに遅れをとっています。
- 例えば、Schrodinger Inc.のプラットフォームは2023年に100以上のアクティブなコラボレーションをサポートし、その物理ベースのシミュレーションソフトウェアは20以上の前臨床薬候補が開発パイプラインに入るのに貢献しました。
用途別
バイオシミュレーション市場における主要な用途セグメントは薬物開発であり、前臨床試験と臨床試験の効率と精度を向上させる上での重要な役割により、支配的なシェアを持っています。このセグメント内では、前臨床試験が最も顕著なサブセグメントであり、バイオシミュレーションにより研究者は開発の初期段階で薬物の安全性と有効性を評価することができます。これにより動物モデルへの依存が減り、規制提出プロセスが加速されます。リード分析やターゲット分析を含む薬物発見セグメントは、AIとビッグデータの統合によって有望な化合物を特定することが支えとなり、着実に成長しています。
- 例えば、Dassault SystèmesのBIOVIAプラットフォームは、発見段階と前臨床段階の両方でバイオシミュレーションを仮想設計ワークフローと統合することにより、2023年に30以上の薬物開発プログラムを加速しました。
疾患領域別
バイオシミュレーション市場における主要な疾患領域セグメントは腫瘍学であり、がん治療開発の複雑さと臨床試験における腫瘍薬の高い失敗率が要因です。バイオシミュレーションツールは、腫瘍の反応を予測し、投与計画を最適化し、患者の変動性をシミュレートするために広く使用されています。腫瘍学セグメントは、腫瘍学試験の高いボリュームと精密医療の需要により、最大の市場シェアを保持しています。心血管、感染症、神経疾患などの他の疾患領域も市場成長に寄与していますが、腫瘍学に比べるとペースは遅いです。
バイオシミュレーション市場の概要
費用対効果の高い薬物開発への需要の高まり
製薬およびバイオ製薬企業は、従来の薬物開発に関連する高コストを削減するために、バイオシミュレーションをますます採用しています。バーチャル試験と予測モデリングを可能にすることで、バイオシミュレーションは物理的な試験と高価な臨床失敗の必要性を大幅に最小化します。研究者は、開発の初期段階で候補選択、投与、研究デザインを最適化することができます。このアプローチは市場投入までの時間を短縮し、研究開発の生産性を向上させ、予算制約と厳しい規制タイムラインに直面する企業にとって経済的に実行可能なソリューションとなります。
- 例えば、Physiomics PLCのバーチャル腫瘍技術は2023年までに40以上のクライアントプロジェクトで使用され、腫瘍薬のフェーズI/II試験設計のコストと期間を数ヶ月単位で削減するのに役立ちました。
モデルインフォームドドラッグデベロップメント(MIDD)に対する規制支援
米国FDAやEMAなどの世界的な規制機関は、意思決定を改善し承認プロセスを合理化するための戦略的ツールとして、モデルインフォームドドラッグデベロップメントを認識し推進しています。規制の支援により、臨床試験設計、用量選択、リスク評価のためのバイオシミュレーションの使用が正当化され、薬剤開発者全体での採用が促進されています。この規制の奨励により、バイオシミュレーションソフトウェアとサービスの公式提出書類への統合が増加し、製薬開発パイプラインにおける重要な資産としての役割が強化されています。
- 例えば、CertaraのSimcyp Simulatorは、2023年末までにFDAとEMAによって承認された250以上の規制提出書類と30以上の製品ラベルで引用され、MIDDフレームワークへの準拠を示しています。
シミュレーションツールにおける技術的進歩
市場は、計算能力の向上、機械学習の統合、ユーザーフレンドリーなインターフェースなど、バイオシミュレーション技術の重要な革新を目撃しています。高度なツールは、より高い精度とスケーラビリティで複雑な生物システムをシミュレートできるようになりました。例えば、AIの導入により、仮説検証が迅速化され、薬物相互作用や患者の多様性に関する深い洞察が得られます。これらの技術的進歩は、薬物発見、開発、毒性予測におけるバイオシミュレーションの適用性を広げ、ライフサイエンス業界全体での価値を高めています。
主要なトレンドと機会
個別化医療におけるバイオシミュレーションの拡大
バイオシミュレーションは、患者特有のモデリングとシミュレーションを可能にすることで、個別化医療の開発を支援するためにますます使用されています。これは、遺伝的、生理的、疾患特有のパラメータに基づいて個々の反応をシミュレートすることを可能にします。このトレンドは、特に治療反応の多様性が顕著な腫瘍学や希少疾患において影響力があります。仮想患者プロファイルに基づいて治療をカスタマイズする能力は、臨床結果を改善するだけでなく、バイオシミュレーション分野のソリューションプロバイダーにとっても有利な機会を提供します。
- 例えば、Genedataのプラットフォームは、2023年に70以上の腫瘍学試験で個別化薬物プロファイリングをサポートし、マルチオミクス患者データを予測バイオシミュレーションモデルと統合しました。
CROおよびCDMOへのアウトソーシングの成長
製薬会社が業務を合理化しようとする中で、バイオシミュレーションタスクを契約研究機関(CRO)や契約開発製造機関(CDMO)にアウトソーシングする動きが増えています。これらのサードパーティプロバイダーは、先進的なインフラストラクチャと専門知識を持つ専門的なシミュレーションサービスを提供し、内部リソースの負担を軽減します。薬物開発パイプラインの複雑さの増大と迅速な規制承認の需要の増加が、CRO/CDMOとのパートナーシップをさらに推進し、バイオシミュレーションサービスプロバイダーに新しいビジネスの道を開いています。
- 例えば、PPD社は2023年に治療分野全体で500以上のモデリングおよびシミュレーションプロジェクトを実施し、そのうち120件はグローバルなバイオ製薬クライアントのための規制申請サポートを含んでいました。
AIとクラウドコンピューティングの統合
人工知能とクラウドプラットフォームの統合は、バイオシミュレーションの風景を変えつつあります。AIはデータ分析を加速し、予測精度を向上させ、適応モデリングを可能にします。一方、クラウドコンピューティングは、スケーラビリティ、改善されたコラボレーション、シミュレーションプラットフォームへのリアルタイムアクセスを提供します。これらの技術は、多拠点研究の協力を促進し、ソフトウェアの継続的な更新と改善を可能にします。これらのデジタル技術の融合は、イノベーションと市場浸透の拡大にとって大きな機会を表しています。
主要な課題
データ標準化とモデル検証の問題
バイオシミュレーション市場が直面する主要な課題の一つは、標準化されたデータ形式とモデル検証プロトコルの欠如です。データソースやモデリング手法の変動性は、シミュレーション結果の一貫性を損なうことがよくあります。これにより、結果の比較可能性が妨げられ、規制当局やエンドユーザーの間での信頼が低下します。調和された標準がなければ、グローバルなパイプライン全体でのバイオシミュレーションのスケーリングは技術的および運用上の課題となり、規制された環境でのその完全な可能性を制限します。
限られた専門知識とスキル不足
需要が増加しているにもかかわらず、バイオシミュレーション技術、ツール、および規制要件に精通した熟練した専門家が大幅に不足しています。この分野は、薬物動態学、計算モデリング、規制科学の専門知識を必要とし、企業が有能な社内チームを構築することを困難にしています。このスキルギャップは、特に専門的な人材を引き付けたり訓練したりするリソースが不足している中小企業に影響を与え、業界全体の採用とイノベーションを遅らせています。
高度なソリューションの高い導入コスト
バイオシミュレーションは長期的な薬剤開発コストを削減しますが、高度なソフトウェア、ハードウェア、および熟練した人材への初期投資はかなりのものとなる可能性があります。高い設定コストは、新興のバイオ製薬企業や学術研究機関にとって障壁となります。ライセンス料、カスタマイズ要件、および継続的な更新は、運用コストをさらに増加させます。この財政的負担は、市場浸透を制限し、特に予算制約が最先端のシミュレーション技術の採用を妨げる低・中所得国において顕著です。
地域分析
北米
北米はバイオシミュレーション市場をリードしており、2018年には5億2948万米ドル、2024年には13億4509万米ドル、2032年には48億8510万米ドルに達すると予測されており、年平均成長率(CAGR)は17.7%です。この地域は、2024年に約35.5%の最大の市場シェアを保持しており、強力な研究開発投資、主要な製薬企業の存在、およびモデルに基づいた薬剤開発のための規制支援によって支えられています。高度なシミュレーションツールの高い採用率と臨床試験でのバイオシミュレーションの使用増加が地域の成長を促進し続けています。
ヨーロッパ
ヨーロッパは、2018年に4億3,943万米ドルから2024年に10億9,787万米ドルに成長し、2032年までに38億9,934万米ドルに達すると予測され、年平均成長率(CAGR)は17.3%です。この地域は2024年に約29.0%の市場シェアを占めており、バイオテクノロジーの革新への投資の増加、規制の調和、薬物開発におけるバイオシミュレーションの受け入れの拡大によって牽引されています。ドイツ、英国、フランスなどの主要国は、強力な学術および臨床研究インフラに支えられて、地域の成長に大きく貢献しています。
アジア太平洋
アジア太平洋地域は最も急速な成長を示しており、2018年に3億2,909万米ドルから2024年に8億5,928万米ドルに拡大し、2032年までに32億3,170万米ドルに達すると予測され、CAGRは18.2%です。この地域は2024年に約22.6%の市場シェアを占めており、製薬セクターの拡大、臨床試験活動の増加、医療革新に対する政府の支援の増加によって促進されています。中国、インド、日本などの国々は、規制フレームワークの改善とバイオシミュレーションサービスのアウトソーシングの増加により、主要な成長拠点となっています。
ラテンアメリカ
ラテンアメリカのバイオシミュレーション市場は、2018年に1億1,200万米ドルと評価され、2024年には2億8,617万米ドルに成長し、2032年までに10億4,720万米ドルに達すると予測され、CAGRは17.8%です。この地域は2024年に約7.6%の市場シェアを保持しており、ライフサイエンスへの投資の増加とブラジルやメキシコなどの国々での臨床研究インフラの拡大に起因しています。採用は初期段階にありますが、世界的な製薬企業との協力が市場の勢いを牽引しています。
中東
中東市場は、2018年に4,856万米ドルに達し、2024年には1億1,342万米ドルに成長し、2032年までに3億6,454万米ドルに達すると予測され、CAGRは15.9%です。2024年には約3.0%の市場シェアを保持しており、特にUAEとサウジアラビアでの医療デジタル化と政府主導の製薬R&Dイニシアチブの増加によって支えられています。バイオシミュレーションの採用は先進地域と比較して限定的ですが、ハイテク医療インフラに焦点を当てることで、徐々に成長が期待されています。
アフリカ
アフリカのバイオシミュレーション市場は、2018年に4,480万米ドルと評価され、2024年には9,142万米ドルに上昇し、2032年までに2億2,528万米ドルに達すると予測され、CAGRは12.0%です。2024年には約2.4%の最小の市場シェアを占めており、先進技術へのアクセスの制限と弱いR&Dエコシステムによって制約されています。しかし、臨床試験への関心の高まりとアフリカの医療システムへの外国投資の増加により、特に南アフリカとナイジェリアでバイオシミュレーションの採用が徐々に促進される可能性があります。
バイオシミュレーション市場のセグメンテーション:
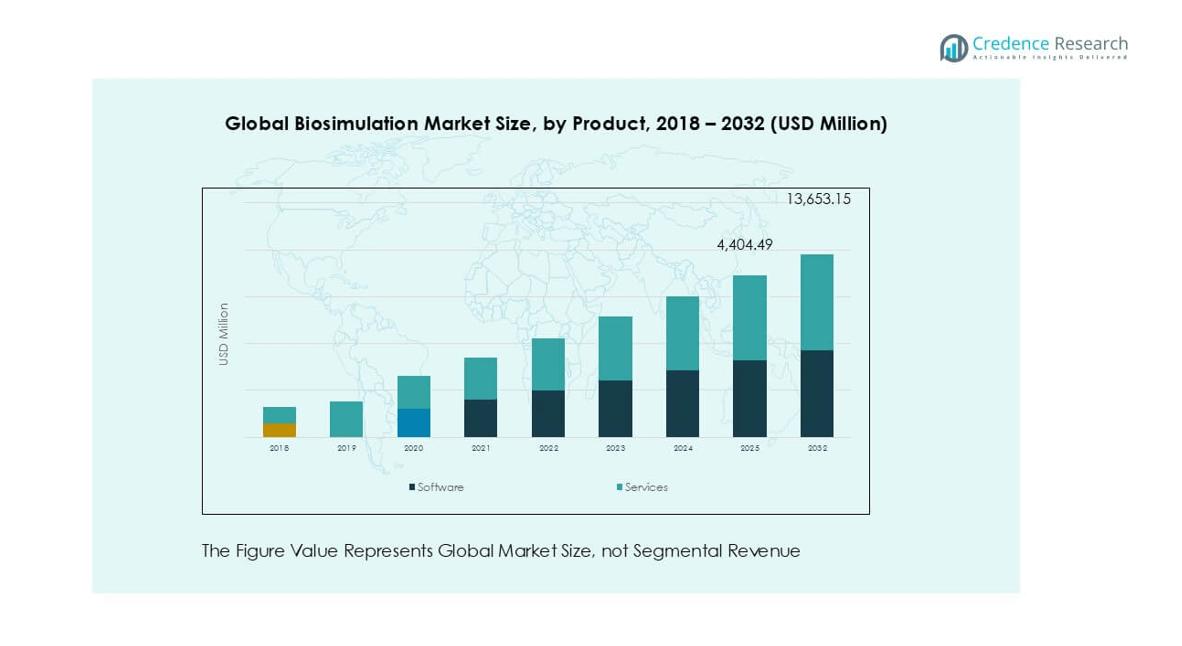
製品別
- ソフトウェア
- 分子モデリング&シミュレーションソフトウェア
- 臨床試験デザインソフトウェア
- PK/PDモデリング&シミュレーションソフトウェア
- PBPKモデリング&シミュレーションソフトウェア
- 毒性予測ソフトウェア
- その他のソフトウェア
- サービス
用途別
- 薬剤開発
- 前臨床試験
- 臨床試験
- 薬剤発見
- リード分析
- ターゲット分析
疾患領域別
- 腫瘍学
- 心血管疾患
- 感染症
- 神経障害
- その他
エンドユーザー別
- 製薬会社
- バイオ製薬会社
- 医療機器会社
- CROs/CDMOs(契約研究機関/契約開発・製造機関)
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
バイオシミュレーション市場は、薬剤開発における予測モデリング能力を強化しようとする確立されたプレーヤーと新興の革新者の存在によって特徴付けられる競争環境を備えています。Dassault Systèmes SA、Schrodinger Inc.、Advanced Chemistry Development Inc.などの主要企業は、強力なソフトウェアポートフォリオ、戦略的コラボレーション、一貫した研究開発投資を通じて市場をリードしています。これらの企業は、分子モデリング、PK/PD分析、毒性予測をサポートする高度なシミュレーションプラットフォームを提供しています。Physiomics PLC、Entelos Inc.、Rhenovia Pharma Ltdのような中堅プレーヤーは、システム生物学と疾患モデリングにおけるニッチな専門知識を提供しています。市場には、統合されたバイオシミュレーションサービスで製薬クライアントをサポートするPPD Inc.やInstem Groupのようなサービス指向のプロバイダーも含まれています。合併、買収、パートナーシップは競争戦略の中心であり、企業が技術的な範囲とグローバルな存在感を拡大することを可能にします。AI統合と個別化医療の需要の増加は革新を促進し、大企業と小企業の両方がスケーラブルでクラウド対応のバイオシミュレーションソリューションに投資することを促しています。
主要プレイヤー分析
- ダッソー・システムズ SA
- シュレディンガー, Inc.
- アドバンスト・ケミストリー・ディベロップメント, Inc.
- ケミカル・コンピューティング・グループ, Inc.
- フィジオミクス PLC
- エンテロス, Inc.
- レノビア・ファーマ Ltd
- ジェネデータ AG
- インステム・グループ・オブ・カンパニーズ
- PPD, Inc.
最近の展開
- 2024年10月、Certaraは化学情報学ソフトウェアの主要プロバイダーであるChemAxonを買収しました。この買収により、CertaraはChemAxonの高度な分子モデリングとデータ分析ツールを統合することで、薬物発見と開発能力を強化しました。
- 2024年9月、CertaraはIchnos Glenmark Innovation (IGI)と提携し、潜在的なファーストインクラスの抗がん剤の投与戦略を最適化しました。この協力は、Certaraのモデリングとシミュレーションの専門知識を活用して、薬物の開発プロセスを強化し、患者の成果を改善し、臨床試験を効率化することを目的としています。
- 2024年8月、Certaraは薬物動態/薬力学 (PK/PD) および毒性動態モデリング用のソフトウェアであるPhoenixバージョン8.5を発売しました。
- 2024年6月、Simulations PlusはPro-ficiencyを買収しました。この買収により、Simulation PlusはPro-ficiencyの革新的なソフトウェアソリューションを既存の能力と統合し、薬物開発プロセスを効率化し最適化するための新しいプラットフォームを作成する可能性があります。
- 2023年12月、Certaraはモデルインフォームド薬物発見のリーダーであるApplied Biomathを買収し、Certaraのバイオシミュレーションポートフォリオを拡大するのを支援しました。
- 2023年11月、Certaraは新規およびジェネリック薬剤の製剤開発の効率を高めるためにSimcyp Biopharmaceuticsソフトウェアを発売しました。
市場の集中度と特性
バイオシミュレーション市場は、グローバルなソフトウェアプロバイダー、ニッチな技術企業、サービス指向のプレイヤーがイノベーションを推進することで、適度に集中した構造を示しています。専門的な専門知識、規制の理解、高度な計算能力の必要性から、高い参入障壁が特徴です。市場は、包括的なプラットフォームと長年の業界での存在感を持つダッソー・システムズ、シュレディンガー Inc.、アドバンスト・ケミストリー・ディベロップメント Inc.などの少数の主要プレイヤーによって支配されており、これらは共同で大きなシェアを持っています。ソフトウェアへの強い依存を示しており、これは初期の薬物開発段階でのシミュレーションツールの採用が増加していることを反映しています。サービスは注目を集めていますが、依然として二次的です。市場は製薬会社とバイオシミュレーションソリューションプロバイダーとの長期的なパートナーシップの恩恵を受けています。提供されるソリューションの精度、スケーラビリティ、規制遵守によって競争優位性がしばしば決定される、高度な技術的差別化を示しています。新興市場は成長の機会を提供しますが、インフラストラクチャーとコストの制約に直面しています。
レポートのカバレッジ
この調査レポートは、製品、用途、疾患領域、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレーヤーについて、彼らのビジネス、製品提供、投資、収益源、および主要な用途の概要を示しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 市場は、初期段階の薬剤開発におけるバイオシミュレーションの採用が増加することで急速に拡大します。
- 規制機関は、モデルに基づいた薬剤開発の実践を世界的に支援し続けます。
- 人工知能の統合により、シミュレーションプラットフォームの予測精度と速度が向上します。
- クラウドベースのバイオシミュレーションツールは、研究チーム間の広範なアクセスと協力を可能にします。
- 個別化医療が、患者特有のシミュレーションとバーチャルトライアルの需要を促進します。
- 製薬会社は、CROやCDMOへのシミュレーションサービスのアウトソーシングを増やします。
- 新興経済国では、R&Dインフラの改善により採用が増加します。
- 高度な薬物動態および薬力学モデリングツールへの投資が増加します。
- 戦略的パートナーシップと買収が市場の競争ダイナミクスを形成します。
- 生物学、データサイエンス、ソフトウェアエンジニアリングにおけるクロスファンクショナルな人材の需要が増加します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
バイオシミュレーションの現在の市場規模はどのくらいで、2032年にはどのくらいになると予測されていますか?
2024年に最も大きなシェアを持っていたバイオシミュレーション市場セグメントはどれですか。
バイオシミュレーション市場の主要企業はどこですか?
2024年にバイオシミュレーション市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 バイオシミュレーション市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のバイオシミュレーション市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 3,793.2 million → 2032: USD 13,653.2 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 バイオシミュレーション市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. バイオシミュレーション市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるバイオシミュレーション市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 バイオシミュレーション市場市場の成長要因
- 3.3 バイオシミュレーション市場市場の抑制要因および課題
- 3.4 バイオシミュレーション市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 バイオシミュレーション市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 バイオシミュレーション市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、バイオシミュレーション市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 バイオシミュレーション市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. バイオシミュレーション市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はバイオシミュレーション市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 バイオシミュレーション市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 バイオシミュレーション市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 バイオシミュレーション市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 バイオシミュレーション市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新バイオシミュレーション市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のバイオシミュレーション市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のバイオシミュレーション市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のバイオシミュレーション市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のバイオシミュレーション市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのバイオシミュレーション市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のバイオシミュレーション市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのバイオシミュレーション市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. バイオシミュレーション市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
