
市場概要
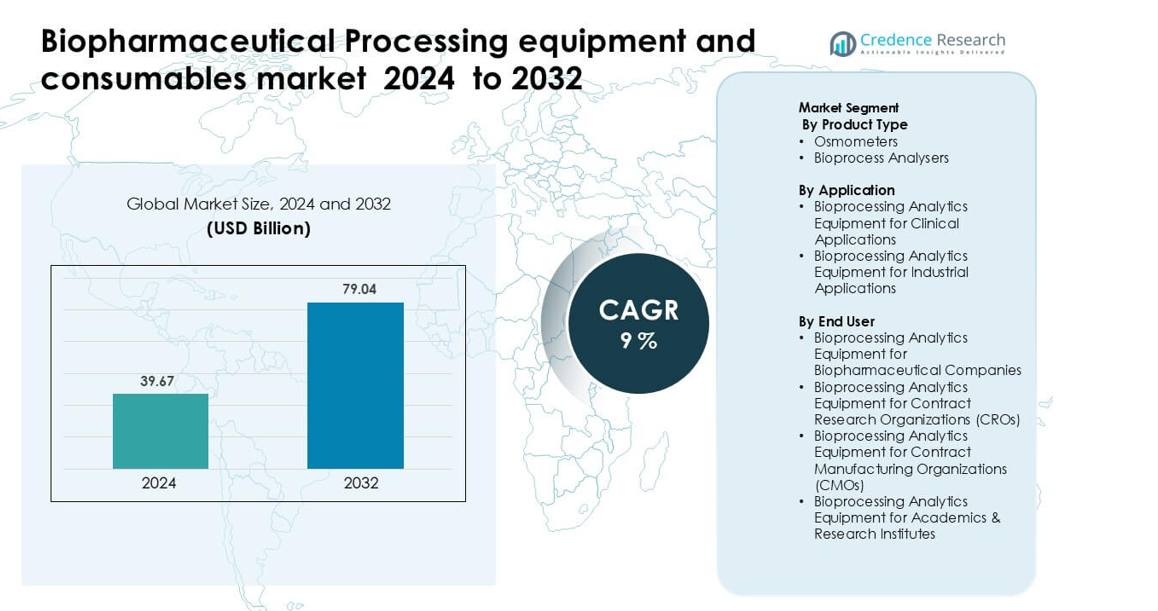
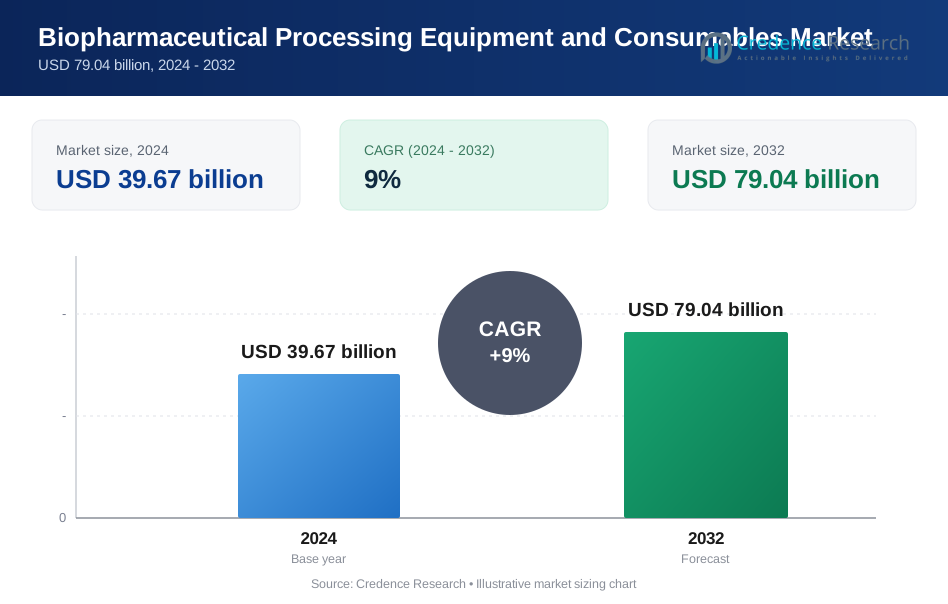
バイオ医薬品処理装置および消耗品市場は、2024年に396.7億米ドルと評価され、2032年までに790.4億米ドルに達すると予測されており、予測期間中に年平均成長率9%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| バイオ医薬品処理装置および消耗品市場規模 2024 | 396.7億米ドル |
| バイオ医薬品処理装置および消耗品市場、CAGR | 9% |
| バイオ医薬品処理装置および消耗品市場規模 2032 | 790.4億米ドル |
バイオ医薬品処理装置および消耗品市場は、アジレント・テクノロジーズ、ソラリス・バイオテクノロジー、3Mカンパニー、サルトリウス、レプリジェン、バイオ・ラッド・ラボラトリーズ、サーモフィッシャーサイエンティフィック、エッペンドルフ、メルクKGaA、ダナハーなどの主要企業によって牽引されています。これらの企業は、先進的な使い捨てシステム、高精度分析機器、自動化バイオプロセスソリューション、強力なグローバル流通ネットワークを通じてその存在感を拡大しています。バイオ医薬品メーカーとの戦略的パートナーシップとデジタルバイオプロセスへの継続的な投資が、競争力を強化しています。北米は2024年に約38%の市場シェアを占め、強力なバイオ医薬品パイプライン、強力な研究開発活動、オートメーションとPAT対応製造の迅速な採用により牽引されました。
市場の洞察
- バイオ医薬品処理装置および消耗品市場は、2024年に396.7億米ドルと評価され、2032年までに790.4億米ドルに達すると予測されており、予測期間中に年平均成長率9%で成長しています。
- 市場の成長は、バイオ医薬品、ワクチン、細胞療法の生産の増加によって牽引されており、これにより使い捨てシステム、ろ過ユニット、分析装置、自動プロセス制御ツールの需要が増加しています。オスモメーターは2024年に約56%のシェアで製品タイプの需要を牽引しました。
- 主なトレンドには、連続バイオプロセスの拡大、デジタルモニタリングの迅速な採用、柔軟な使い捨てワークフローへの強力なシフトが含まれ、リアルタイム分析と汚染のない運用に対する規制の注目が高まっています。
- 競争環境には、アジレント・テクノロジーズ、ソラリス・バイオテクノロジー、3Mカンパニー、サルトリウス、レプリジェン、バイオ・ラッド・ラボラトリーズ、サーモフィッシャーサイエンティフィック、エッペンドルフ、メルクKGaA、ダナハーが含まれ、それぞれが自動化、消耗品の革新、戦略的パートナーシップを通じて拡大しています。
- 北米は約38%のシェアでリードし、次いでヨーロッパが31%、アジア太平洋が24%を占めており、強力なバイオ医薬品パイプライン、主要な製造拡大、自動化バイオプロセス装置の採用の増加を反映しています。
市場セグメンテーション分析:
製品タイプ別
2024年において、オスモメーターは製品タイプセグメントで約56%のシェアを占めました。バイオ医薬品の生産者が製品の安定性とバッチの一貫性を確保するために正確な浸透圧制御に依存したため、需要が増加しました。モノクローナル抗体や細胞治療の生産が増加する中で、浸透圧のモニタリングが品質遵守をサポートするため、採用がさらに進みました。製造業者が逸脱を減らし、プロセスの収率を向上させるためにリアルタイム分析に焦点を当てたため、バイオプロセスアナライザーも拡大しました。このセグメント全体の成長は、より厳しい規制の期待と、上流および下流のワークフローにおける自動化されたセンサーを使用したモニタリングの増加によって推進されました。
- 例えば、Advanced InstrumentsのOsmoTECH XT単一サンプルマイクロオスモメーターは、約150秒で最大4,000 mOsm/kgの浸透圧を測定でき、mAb製造業者が高濃度製剤を厳密に管理するのに役立ちます。
用途別
産業用途向けのバイオプロセス分析機器は、2024年に約63%の最大シェアを占めました。この優位性は、大量のバイオ医薬品製造から生じ、企業がバッチの失敗を避けるために継続的な品質チェックとインラインモニタリングを必要としたためです。ワクチン施設、バイオシミラー工場、先進治療製造の拡大から強い成長が見られました。臨床用途は、臨床試験の複雑化とバイオマーカーに基づく研究の増加により引き続き増加しました。両カテゴリーにわたる需要は、より高い分析精度の必要性とデジタルバイオプロセッシングプラットフォームへの投資の増加によって支えられました。
- 例えば、50日間にわたる連続灌流バイオリアクター運転では、MarqMetrixラマンシステムが、グルコース、乳酸、アンモニウム、製品濃度、細胞生存率を含む重要なプロセスパラメータをリアルタイムで追跡し、細胞密度が100〜130百万細胞/mLに達しても対応しました。
エンドユーザー別
バイオ医薬品企業は、2024年にエンドユーザーセグメントで約48%のシェアを占めました。これらの企業は、大規模なバイオ医薬品パイプラインをサポートし、プロセスの堅牢性を高め、世界的な規制基準を満たすために、分析機器に多額の投資を行いました。CROやCMOは、臨床試験や商業製造におけるアウトソーシングの増加に伴い急速に成長しました。学術研究機関も、細胞株開発やトランスレーショナル研究をサポートするために先進的なアナライザーを採用しました。全体的な成長は、バイオ医薬品の研究開発活動の増加、迅速なリリーステストの需要、統合されたデータリッチなバイオプロセッシング環境への移行によって促進されました。
主要成長要因
バイオ医薬品と先進治療の生産増加
モノクローナル抗体、ワクチン、組換えタンパク質、細胞・遺伝子治療製品の世界的な需要が増加する中で、バイオ医薬品の加工機器と消耗品市場は着実に成長しています。製造業者は、大規模なバイオ医薬品パイプラインをサポートするために生産能力を拡大し、バイオリアクター、ろ過システム、センサー、使い捨て消耗品、分析ツールの需要を押し上げています。mRNAやウイルスベクターの生産の急増は、より高い収率とコンプライアンスを目指した上流および下流の設備への投資を強化しています。企業はまた、汚染リスクを減らし、効率を向上させるために自動化された閉鎖システム技術を採用しています。この拡大は、商業製造と臨床供給チェーンの両方で持続的な需要を生み出しています。
- 例えば、Thermo Fisher Scientificは、マサチューセッツ州プレインビルの施設を通じてウイルスベクター製造能力を倍増させました。この施設には、2,000 Lのパイロットバイオリアクターと11のcGMP薬物物質スイートが備わっています。
シングルユースおよび柔軟な製造システムへの移行
主要な成長は、清掃の必要性を減らし、ターンアラウンドタイムを短縮し、運用の機敏性を向上させるシングルユースシステムへの急速な移行から生じます。バイオ医薬品企業は、使い捨てのバイオリアクター、チューブ、フィルター、サンプリングデバイスを好みます。これらはマルチプロダクト施設をサポートし、迅速なスケーリングを可能にするからです。企業がCAR-T細胞のような小規模で高価値の治療法を開始するにつれて、柔軟な製造が不可欠になります。採用が進む理由には、交差汚染の減少や規制期待とのより良い整合性も含まれます。施設が近代化するにつれて、互換性のあるセンサー、コネクタ、分析の需要が拡大し、機器と消耗品の市場を強化します。
- 例えば、Sartoriusのシングルユースプラットフォームには、最大2,000 Lの作業容量を持つBIOSTAT STRバイオリアクターが含まれており、キャンペーン間の清掃検証を必要とせずに、ラボから商業生産へのシームレスなスケールアップを可能にします。
バイオプロセスの自動化とリアルタイム分析の拡大
自動化は、リアルタイムモニタリング、高度なセンサー、データ駆動の制御システムを導入することで、強力な市場成長を促進します。自動化されたプロセス分析は、失敗率を低下させ、再現性を向上させ、連続製造をサポートします。PATフレームワークの使用が広がり、バイオプロセスアナライザー、オスモメーター、統合モニタリングソリューションの需要が高まります。デジタルツイン、AIベースの予測ツール、インラインの多パラメータセンサーは、意思決定を改善し、手動サンプリングへの依存を減らします。このシフトは、メーカーが厳しい品質基準を満たしながら生産性を向上させるのに役立ち、自動化を現代のバイオ医薬品生産の中心的な推進力にします。
主要なトレンドと機会
連続およびハイブリッドプロセッシングの採用拡大
連続バイオプロセッシングは、コスト削減、収率向上、スケールアップの簡素化を目指す企業によって注目を集めています。バッチと連続ステップを組み合わせたハイブリッドモデルも、柔軟性と迅速な実施のために成長しています。大手メーカーは、スループットを向上させ、製品品質を維持するために、連続クロマトグラフィー、パーフュージョンバイオリアクター、インラインセンサーを採用しています。この移行は、高精度のモニタリングツール、堅牢なシングルユースコンポーネント、スケーラブルなプロセス機器を提供するサプライヤーにとっての機会を開きます。成長する規制のサポートと実証済みのケーススタディが、生物製剤およびバイオシミラー製造全体での採用をさらに加速させます。
- 例えば、Sartoriusのハイブリッド連続強化パーフュージョンシステムは、80–110 × 10^6 cells/mLの細胞密度を達成し、3–4 g/L/日の生産性を実現し、500 Lのバイオリアクターから15日間で約8 kgのmAbを得ることができます。
個別化および精密治療の成長
個別化治療の台頭は、小ロットで高価値の製造に適した機器に強力な機会を生み出します。細胞および遺伝子治療の開発者は、安全でコンプライアントなワークフローを実行するために、コンパクトなバイオリアクター、クローズドシステムの消耗品、迅速な無菌ツール、自動化された分析を必要とします。このトレンドは、迅速な製品変更をサポートするモジュラーで柔軟なユニットの開発をサプライヤーに促します。自己細胞療法の需要増加は、ポイントオブケア製造、分散型生産システム、先進的なQCデバイスの革新を推進します。臨床パイプラインが拡大するにつれて、サプライヤーは専門的な消耗品とモニタリング技術に対する長期的な需要から利益を得ます。
- 例えば、SartoriusのAmbr® 250モジュラーシステムは、100–250 mLの作業容量を持つ使い捨て容器を提供し、T細胞開発者が統合センサーを通じてpH、溶存酸素、供給速度などのプロセスパラメータを迅速に最適化するために使用されます。このシステムは、重要なプロセスパラメータの自動制御をサポートすることが実証されています。
主要な課題
高い資本コストと運用の複雑さ
バイオ医薬品の処理装置は、特に大型のステンレス製バイオリアクター、ろ過システム、分析装置、自動化プラットフォームに対して多額の初期投資が必要です。小規模な開発者や新興バイオテクノロジー企業は予算の制約に直面し、先進技術の採用が遅れています。運用の複雑さがさらに負担を増やし、施設は厳しい規制要件、検証手順、専門的な労働力のニーズに合わせる必要があります。デジタルツールの統合、レガシーシステムの改修、クリーンルームの維持のコストが全体の支出を増加させます。これらの障壁により、コスト最適化とモジュラーシステム設計が業界成長の重要な課題となっています。
サプライチェーンの制約と使い捨て材料の不足
サプライチェーンの混乱は、特に使い捨てシステムで使用されるフィルター、バッグ、コネクタ、チューブなどの重要な消耗品に対して大きなリスクをもたらします。生物製剤の需要がピークに達した際の世界的な不足は、樹脂の供給能力、滅菌能力、輸送ネットワークの脆弱性を浮き彫りにしました。製造業者は限られたサプライヤーに依存しており、リードタイムが長くなり、柔軟性が低下しています。遅延は臨床生産、バッチスケジューリング、迅速なスケールアップ能力に影響を与えます。冗長性の確保、サプライチェーンの現地化、材料供給源の多様化は、現代のバイオプロセス運用の信頼性を維持するための重要な課題です。
地域分析
北米
北米は2024年にバイオ医薬品処理装置および消耗品市場で約38%のシェアを占めました。成長は強力な生物製剤パイプライン、細胞・遺伝子治療施設への大規模投資、使い捨て技術の迅速な採用から来ています。米国は先進的な研究開発能力、多くのバイオ医薬品企業の基盤、デジタルおよび自動化製造に対する強力な規制支援から恩恵を受けました。カナダの製造業者は生物製剤やワクチンの生産能力を拡大し、安定した需要を追加しました。地域の自動化、PATフレームワーク、高精度分析への注力は、装置と消耗品の両方における市場成長を引き続き強化しました。
ヨーロッパ
ヨーロッパは2024年に約31%のシェアを保持し、ドイツ、フランス、スイス、英国の強力な製造拠点によって推進されました。地域はバイオシミラー、先進医療製品、モジュラー多製品プラントへの投資を通じてバイオプロセス能力を拡大しました。連続処理と使い捨てコンポーネントの採用が増加し、製造業者は効率と規制遵守を優先しました。EUのイノベーションと現地生物製剤生産を支援するイニシアティブがバイオリアクター、ろ過システム、分析機器の需要を後押ししました。学術と産業の協力が増加し、パイロットスケールおよび臨床段階の施設での消耗品の使用をさらに支援しました。
アジア太平洋
アジア太平洋地域は2024年に約24%のシェアを占め、最も急成長している地域として残りました。中国とインドは、政府のインセンティブ、バイオ医薬品の消費増加、新しいワクチン施設に支えられ、バイオ医薬品製造を拡大しました。韓国と日本はバイオシミラーと細胞治療の生産における地位を強化し、高度なバイオプロセス機器の需要を増加させました。この地域では、コストの低さと柔軟な製造ニーズから、シングルユースシステムの急速な採用が見られました。強力な投資流入、CRO/CMOネットワークの拡大、臨床試験活動の増加が、機器と消耗品の成長をさらに加速させました。
ラテンアメリカ
ラテンアメリカは2024年に約4%のシェアを占め、ブラジル、メキシコ、アルゼンチンでのバイオ医薬品生産の拡大に支えられました。ワクチン製造と公共部門の健康プログラムへの投資が、必須のバイオプロセス機器の採用を増加させました。この地域はQCラボのアップグレードと充填仕上げ能力の強化に焦点を当て、消耗品と分析機器の需要を促進しました。グローバルなバイオ医薬品企業との協力が技術移転と能力構築を支援しました。高度な自動化の採用は遅れているものの、医療ニーズの増加と地元製造能力の拡大により市場は成長を続けました。
中東&アフリカ
中東&アフリカ地域は2024年に約3%のシェアを獲得し、UAE、サウジアラビア、南アフリカでの新興バイオ医薬品イニシアチブによって推進されました。政府は輸入依存を減らすために地元のワクチンとバイオシミラー生産への投資を増やしました。国際的なメーカーとのパートナーシップの増加が施設のアップグレードと現代的なバイオプロセス機器の採用を支援しました。この地域はコールドチェーンインフラとQC能力を拡大し、ろ過、サンプリング、モニタリング用消耗品の需要を高めました。市場の成熟度は低いままでしたが、医療費の増加と戦略的バイオ製造プログラムが市場の徐々な拡大を支援しました。
市場セグメンテーション:
製品タイプ別
- オスモメーター
- バイオプロセスアナライザー
用途別
- 臨床用途向けバイオプロセス分析機器
- 産業用途向けバイオプロセス分析機器
エンドユーザー別
- バイオ医薬品企業向けバイオプロセス分析機器
- 契約研究機関(CRO)向けバイオプロセス分析機器
- 契約製造機関(CMO)向けバイオプロセス分析機器
- 学術・研究機関向けバイオプロセス分析機器
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
バイオ医薬品加工装置および消耗品市場の競争環境には、アジレント・テクノロジー、ソラリス・バイオテクノロジー、3Mカンパニー、ザルトリウス、レプリジェン、バイオ・ラッド・ラボラトリーズ、サーモフィッシャーサイエンティフィック、エッペンドルフ、メルクKGaA、ダナハーなどの主要企業が含まれます。これらの企業は、先進的なバイオリアクター、高精度の分析システム、ろ過製品、シングルユース技術を通じて、現代のバイオ医薬品および細胞療法製造を支援し、自社の地位を強化しています。主要企業は、自動化、インラインモニタリング、デジタルプロセス制御プラットフォームに投資し、品質期待の高まりに対応し、バッチのばらつきを減少させています。買収、能力拡張、バイオ医薬品生産者との協力などの戦略的な動きが、技術的な深さと世界的な到達を強化します。多くのサプライヤーは、柔軟な製造ニーズをサポートするために、スケーラブルで汚染に強い消耗品やモジュラー装置の開発に注力しています。バイオ医薬品のパイプラインが拡大するにつれ、コスト効率の高いシングルユースソリューション、高スループット分析装置、統合プラットフォームをめぐる競争が激化し、商業および臨床生産環境全体での生産性と規制遵守を向上させています。
主要プレイヤー分析
- アジレント・テクノロジーズ社
- ソラリス・バイオテクノロジー社
- 3M社
- サートリウスAG
- レプリジェン社
- バイオ・ラッド・ラボラトリーズ社
- サーモフィッシャーサイエンティフィック社
- エッペンドルフAG
- メルクKGaA
- ダナハー社
最近の動向
- 2025年7月、アジレント・テクノロジーズ社はインドのハイデラバードに新しいバイオファーマエクスペリエンスセンターを開設しました。この施設では、クロマトグラフィー、質量分析、細胞分析、デジタルワークフローを展示し、バイオファーマチームがプロセス設計やQC手法の最適化を支援します。
- 2025年6月、サートリウスAGのサートリウス・ステディム・バイオテックは、フランスのオーバーニュキャンパスでの数年にわたる拡張を完了しました。このプロジェクトでは、クリーンルームスペースがほぼ倍増し、細胞培養、保管、バイオプロセシングにおける流体輸送に使用される2Dおよび3Dのシングルユースバッグの自動生産ラインと物流が追加されました。
- 2024年11月、ソラリス・バイオテクノロジー社は上海で開催されたAnalytica China 2024での成功したデビューを報告しました。同社は、APAC地域の製薬、バイオテクノロジー、代替タンパク質のバイオプロセシング顧客向けに、ベンチ、パイロット、産業用バイオリアクターおよび発酵装置を強調しました。
レポートのカバレッジ
この調査レポートは、製品タイプ、用途、エンドユーザー、地理に基づく詳細な分析を提供します。主要市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要アプリケーションの概要を詳細に説明しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは市場のダイナミクス、規制の状況、業界を形成する技術的進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価しています。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- バイオ医薬品のパイプラインが拡大するにつれて、先進的なバイオプロセス機器の需要が高まります。
- シングルユース技術は、臨床および商業製造全体でより広く採用されるでしょう。
- 自動化とリアルタイム分析は、次世代バイオプロセス施設で標準となるでしょう。
- 連続およびハイブリッドプロセッシングは、上流および下流のワークフローでより強力に統合されるでしょう。
- 細胞および遺伝子治療の生産は、小ロットで柔軟なシステムと特殊消耗品の必要性を促進します。
- デジタルツインとAI駆動のプロセス最適化は、効率を向上させ、バッチの変動を減少させます。
- サプライヤーは、複数製品施設をサポートするためにモジュラーでスケーラブルな機器に投資します。
- 持続可能性の取り組みは、エネルギー効率の高いシステムとリサイクル可能な消耗品の需要を増加させます。
- 新興市場は能力拡大を加速し、世界的な機器流通ネットワークを強化します。
- 重要なシングルユース材料の不足を防ぐために、サプライチェーンの多様化が優先され続けます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
バイオ医薬品処理機器および消耗品市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、バイオ医薬品処理機器および消耗品市場はどのくらいの年平均成長率で成長すると予測されていますか?
バイオ医薬品処理機器および消耗品の市場での主要な地域はどこですか?
バイオ医薬品処理機器および消耗品市場の成長の主要な要因は何ですか?
バイオ医薬品処理機器および消耗品市場において、最終用途別の主要セグメントはどれですか?
バイオ医薬品プロセッシング機器および消耗品市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 バイオ医薬品製造装置および消耗品市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のバイオ医薬品製造装置および消耗品市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 39.67 billion → 2032: USD 79.04 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 バイオ医薬品製造装置および消耗品市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. バイオ医薬品製造装置および消耗品市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるバイオ医薬品製造装置および消耗品市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 バイオ医薬品製造装置および消耗品市場市場の成長要因
- 3.3 バイオ医薬品製造装置および消耗品市場市場の抑制要因および課題
- 3.4 バイオ医薬品製造装置および消耗品市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 バイオ医薬品製造装置および消耗品市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 バイオ医薬品製造装置および消耗品市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、バイオ医薬品製造装置および消耗品市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 バイオ医薬品製造装置および消耗品市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. バイオ医薬品製造装置および消耗品市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はバイオ医薬品製造装置および消耗品市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 バイオ医薬品製造装置および消耗品市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 バイオ医薬品製造装置および消耗品市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 バイオ医薬品製造装置および消耗品市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 バイオ医薬品製造装置および消耗品市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新バイオ医薬品製造装置および消耗品市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のバイオ医薬品製造装置および消耗品市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のバイオ医薬品製造装置および消耗品市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のバイオ医薬品製造装置および消耗品市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のバイオ医薬品製造装置および消耗品市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのバイオ医薬品製造装置および消耗品市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のバイオ医薬品製造装置および消耗品市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのバイオ医薬品製造装置および消耗品市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. バイオ医薬品製造装置および消耗品市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
