
市場概要:
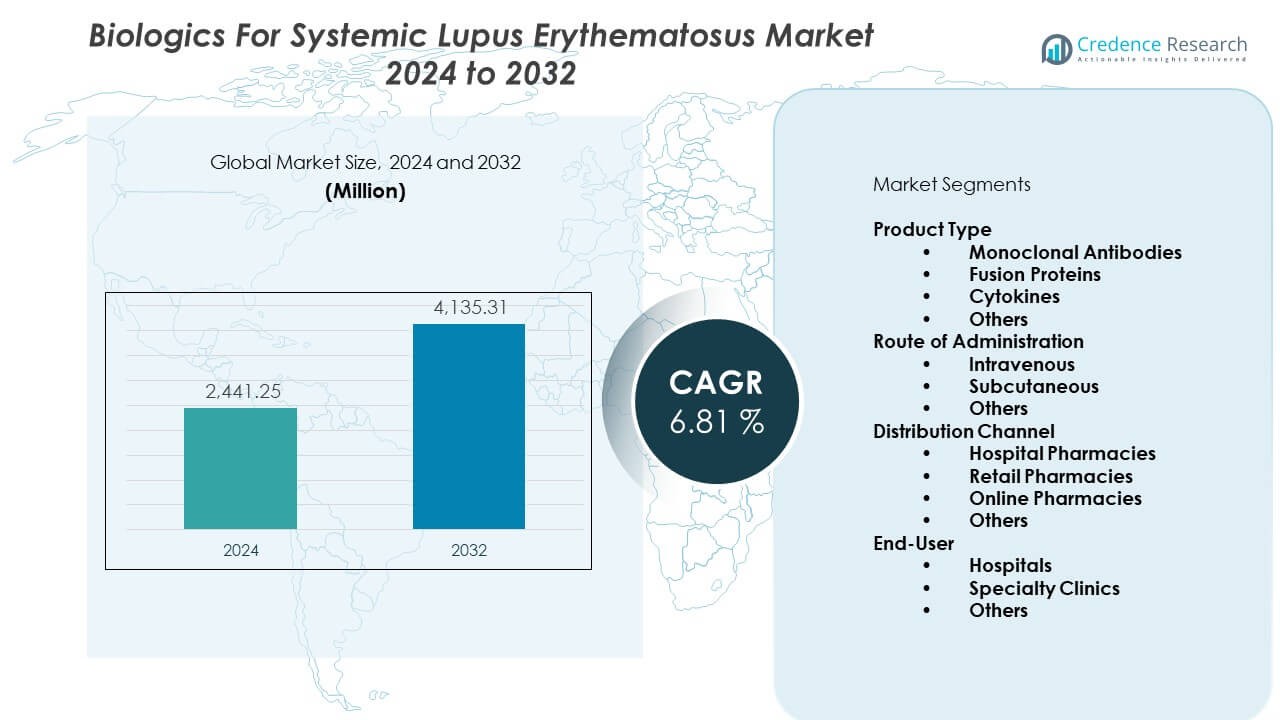
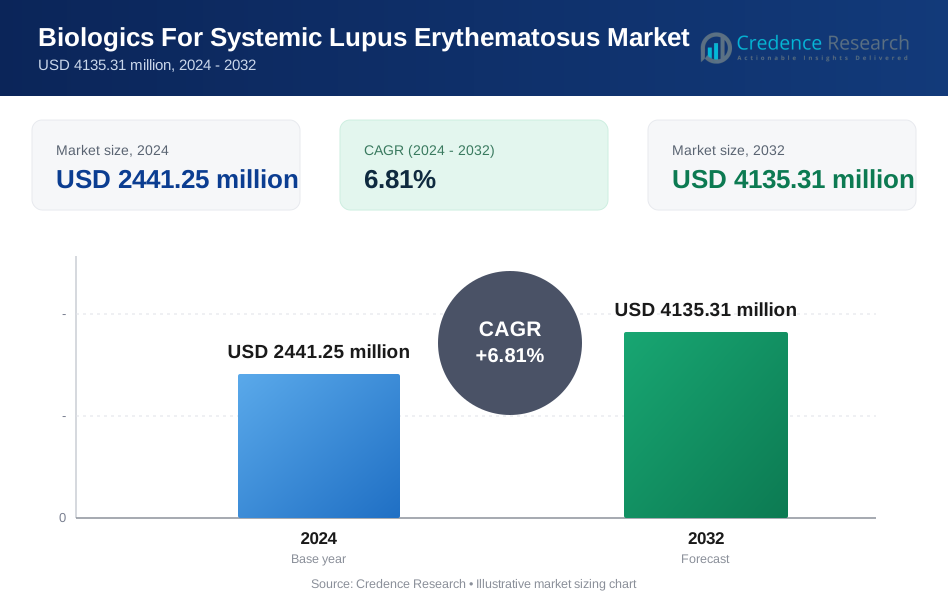
全身性エリテマトーデスのバイオ医薬品市場は、2024年の24億4125万米ドルから2032年には推定41億3531万米ドルに成長し、2024年から2032年にかけて年平均成長率(CAGR)6.81%を記録する見込みです。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 全身性エリテマトーデスのバイオ医薬品市場規模 2024 | 24億4125万米ドル |
| 全身性エリテマトーデスのバイオ医薬品市場、CAGR | 6.81% |
| 全身性エリテマトーデスのバイオ医薬品市場規模 2032 | 41億3531万米ドル |
正確で長時間作用する治療法の需要の高まりが強い採用を促進しています。医療提供者は重篤な症状を管理し、再燃の頻度を減らすためにバイオ医薬品を選択します。製薬会社はより安全なモノクローナル抗体を臨床的に強化した結果をもたらすために研究開発を拡大しています。規制当局は有望な候補の承認を迅速化し、治療へのアクセスを改善しています。病気の認知度の向上が早期診断とバイオ医薬品の使用を促進しています。バイオマーカー研究の進展が個別化治療計画を支援しています。これらの要因が組み合わさり、全身性エリテマトーデスのバイオ医薬品市場を強化しています。
北米は強力なバイオ医薬品の採用、早期診断率、高度な医療ネットワークによりリードしています。ヨーロッパは拡大した臨床ガイドラインと新しいモノクローナル療法の着実な普及に支えられています。アジア太平洋地域は患者の認識の向上と医療費の増加により、最も急速に成長している地域として浮上しています。中国、日本、インドでは臨床試験活動が活発化し、バイオ医薬品の利用が広がっています。ラテンアメリカと中東では、専門治療へのアクセスが拡大し、医療改革が進展するにつれて徐々に改善しています。
市場の洞察:
- 全身性エリテマトーデスのバイオ医薬品市場は、標的免疫療法の使用の増加により、2024年の24億4125万米ドルから2032年には41億3531万米ドルに成長すると予測されており、6.81%のCAGRに支えられています。
- 北米は38%、ヨーロッパは30%、アジア太平洋は22%を占めており、これらの地域は強力な専門医療ネットワーク、高いバイオ医薬品の採用、構造化された臨床ガイドラインによりリードしています。
- アジア太平洋地域は22%のシェアで最も急速に成長しており、専門クリニックへのアクセスの改善、診断率の上昇、医療投資の増加に支えられています。
- モノクローナル抗体は、強力な臨床性能と広範な処方者の好みにより、製品タイプの分布で45%のシェアを占めています。
- 皮下投与は、その利便性、在宅ケアへの適合性、強力なアドヒアランス率に支えられ、35%のシェアを占めています。
市場の推進要因:
標的免疫調節と高効率治療プロファイルへの強いシフト
成長の道筋は、複雑な免疫活動をより高精度で制御するターゲット療法の需要増加により強化されます。臨床医は、疾患の再燃を減少させ、長期的な症状の安定性を改善するバイオ医薬品を好みます。製薬会社は、従来の全身療法よりも強力な効果を発揮する先進的なモノクローナル抗体に注力しています。全身性エリテマトーデスのバイオ医薬品市場は、より良い結果をサポートする臨床デザインの継続的な進歩から恩恵を受けています。実世界での使用からの新しい証拠が、より迅速な採用と医師の信頼を広げます。これにより、広範な免疫抑制剤から先進的なバイオ医薬品への着実な切り替えが進みます。患者グループは、より良い安全性プロファイルと長期の寛解期間を求めています。医療システムは、長期的な負担を軽減し、合併症を減少させる治療法をサポートします。
- 例えば、アストラゼネカは、査読付きの第3相TULIP-2の結果で、アニフロルマブがプラセボの31.5%に対して47.8%のBICLA反応率を達成し、再燃の強力な減少と臨床的安定性の改善を確認しました。
バイオマーカーと精密医療の革新による研究開発パイプラインの急速な成長
バイオマーカー研究は、患者特有の免疫経路に適合するバイオ医薬品の開発をサポートします。製薬開発者は、治療の意思決定を改善し、治療選択を導く新しい免疫シグネチャーを追跡します。臨床チームは、反応が見込まれる患者を特定し、治療の不確実性を減少させる精密ツールを使用します。全身性エリテマトーデスのバイオ医薬品市場は、より広範な試験参加と改善された研究デザインから勢いを得ています。これにより、差別化されたメカニズムを持つ次世代候補の安定した拡大がサポートされます。企業は、発見を強化するために学術センターとの研究提携を拡大しています。スクリーニングプラットフォームは強化され、高い可能性を持つ化合物をより迅速に特定するのに役立ちます。規制当局は、強力な安全性と利益の一貫性を示す試験をサポートします。
- 例えば、GSKは、フェーズ3のBLISS-52およびBLISS-76のバイオマーカー分析からのデータをプールした事後解析を通じて、高い疾患活動性(特に低補体および抗dsDNA陽性)のベリムマブ治療患者が、全体の研究集団と比較してより顕著な治療反応を示したことを確認しました。
診断率の上昇と確立された医療システム全体での専門ケアへのアクセス拡大
診断意識の向上は、患者が早期の治療介入を求めることを促進します。病院は、ループスの進行に関連する微妙な免疫症状を検出するために臨床医を訓練します。改善された診断パターンは、早期のバイオ医薬品採用と強力な治療タイムラインにつながります。支払者は、長期的な臓器合併症を減少させる早期介入戦略をサポートします。全身性エリテマトーデスのバイオ医薬品市場は、治療経路へのバイオ医薬品のより広範な包含によって拡大します。これは、主要な医療システム全体での構造化された償還カバレッジから恩恵を受けます。医師のトレーニングプログラムは、新しい治療法への親しみを促進します。サポートグループと認識キャンペーンは、先進的な治療サポートの需要を高めます。
強力な臨床証拠による新規バイオ医薬品の規制加速
候補者が多様な患者群で強い安全性と有効性を示すと、規制当局は承認を迅速化します。新しい枠組みは、高度な免疫調節剤の審査サイクルを簡素化します。強力なデータパッケージは、臨床専門家の間での信頼を促進します。全身性エリテマトーデスの生物製剤市場は、試験完了から商業参入までの期間が短縮されることで利益を得ます。これにより、製薬会社は革新的な治療法をより早く患者に提供できます。病院は、承認された選択肢を治療計画に長い遅延なく統合します。世界の保健当局は、長期的な安全性をサポートするために強力な承認後の監視を奨励します。これらの規制措置は、世界中での治療への迅速なアクセスをサポートします。
市場動向:
複雑な自己免疫経路に対応したマルチメカニズム生物製剤の需要増加
生物製剤の開発は、複数の免疫経路を標的とする治療法に向かっています。研究者は、急性の発作イベントと慢性の炎症の両方を制御するエージェントを設計します。これにより、症状の持続性が向上し、より広範な病気の制御が可能になります。全身性エリテマトーデスの生物製剤市場は、二重または拡張されたメカニズムを持つ分子にシフトしています。開発者は、複雑な免疫調節をサポートする多様な技術プラットフォームに投資しています。患者は、ピーク発作の重症度を軽減する治療法に良好に反応します。臨床研究は、長期的な結果を改善する新しい経路の組み合わせを評価します。このシフトは、高度なメカニズムブレンドの新しい市場セグメントをサポートします。
- 例えば、バイオジェンとUCBは、全身性エリテマトーデス(SLE)用の二重経路抗体ダピロリズマブペゴルを開発しています。薬剤の初期の中期(第IIb相)試験では、統計的に有意な用量反応関係の主要エンドポイントを達成できませんでしたが、その後の第III相試験(PHOENYCS GO)では大きな成功を収めました。
自己投与および家庭用生物製剤配達プラットフォームの採用増加
より多くの患者が、使いやすいフォーマットで家庭での投与をサポートする生物製剤を採用しています。デバイスメーカーは、利便性を向上させ、クリニック訪問を減らすオートインジェクターを設計しています。これにより、長期治療計画への患者の遵守が強化されます。全身性エリテマトーデスの生物製剤市場は、家庭ケア対応製品への関心の高まりを観察しています。デジタルモニタリングツールは、投与パターンを追跡し、臨床医が進捗を管理するのを助けます。遠隔医療プラットフォームは、農村部やサービスが行き届いていない地域の患者へのアクセスを拡大します。自己ケアオプションは、医療システムの負担を軽減し、タイムリーな治療をサポートします。この傾向は、セクター全体の将来の製品設計に影響を与えます。
- 例えば、BDは、Intevia 1-mL使い捨てオートインジェクターシステムが高粘度生物製剤(2.25mLバージョンで最大40 cPの粘度)を投与するように設計されており、家庭での使用をサポートし、慢性疾患の患者の遵守を改善することを目指していると確認しました。このデバイスは、プリフィル可能なシリンジを通じて正確な投与量制御を特徴としており、正しい投与量が投与されたことを確認するフィードバックインジケーターを提供し、クリニックベースの投与ニーズを潜在的に削減します。
実世界の証拠によってサポートされる併用療法モデルの拡大
医療提供者は、生物製剤と最適化された背景治療を組み合わせた併用アプローチの使用を増やしています。実世界のデータは、構造化された併用プランを受ける患者の結果が改善されることを示しています。臨床専門家は、特定の治療ペアに良好に反応する患者セグメントを追跡します。これにより、主要病院での新しい治療フレームワークが導かれます。全身性エリテマトーデスの生物製剤市場は、慢性症状を安定させる併用戦略への関心とともに成長しています。研究者は、より正確な投与間隔と治療サイクルを評価します。試験データは、補完的な役割を持つエージェントのより安全な統合をサポートします。これらのシフトは、新しい治療パターンを推進します。
デジタルヘルスツールの統合によるモニタリングと早期介入の改善
デジタルプラットフォームは症状の追跡をサポートし、臨床医がフレア信号を早期に検出するのを助けます。患者はモバイルツールを使用して痛みのパターンや治療の反応を記録します。これにより、より良いフォローアップと強固な治療の遵守がサポートされます。全身性エリテマトーデスのバイオロジクス市場は、データ駆動型のモニタリングシステムから価値を得ています。病院はリアルタイムで症状の変化を強調するデジタルダッシュボードを使用しています。早期発見は重篤なフレアイベントを減少させ、患者の生活の質を向上させます。技術ベンダーはバイオロジクスの投与サイクルに合わせたシステムを拡張しています。これらのツールは長期的な病気の管理を改善します。
市場の課題分析:
高額な治療費、アクセスのギャップ、主要な患者グループにおける限られた手頃さ
高額な治療費は、多くの医療環境で患者のアクセスを制限します。保険プランはしばしばバイオロジクスの承認に厳しい基準を課します。これにより、発展途上地域での適格患者の数が制限されます。全身性エリテマトーデスのバイオロジクス市場は、手頃な価格の障壁と不均一なカバレッジによる圧力に直面しています。病院は、償還システムが一貫していない場合に公平なアクセスを提供するのに苦労しています。患者は、タイムリーな治療を遅らせる自己負担の負担に直面しています。臨床チームは、収入の違いに関連する治療のギャップを特定します。これらの経済的制約は、全体的な採用速度を低下させます。
複雑な免疫多様性、変動する反応率、先進的なバイオロジクスに関する限られた長期データ
患者は広範な免疫の多様性を示し、治療計画を複雑にします。多くのバイオロジクスは一部の患者に強力な利益をもたらしますが、他の患者には限られた反応しかありません。これは予測可能な結果を求める提供者にとって課題となります。全身性エリテマトーデスのバイオロジクス市場は、不完全な長期的証拠に関連する不確実性に直面しています。フォローアップ研究には長期間と大規模な患者グループが必要です。研究者は普遍的な反応マーカーを定義するのに苦労しています。経路の複雑さにより、一部の患者で治療抵抗性が発生します。これらの科学的障壁は、臨床最適化の進展を遅らせます。
市場の機会:
未開拓の免疫経路をターゲットにした次世代バイオロジクスの開発
製薬会社は、より広範な病気の管理を提供する新しい免疫ターゲットを探求しています。これにより、古い薬剤を上回る治療法の新しいスペースが開かれます。全身性エリテマトーデスのバイオロジクス市場は、高度なモノクローナルフォーマットによる将来の拡大の可能性を得ています。研究グループは、重篤なフレアイベントに関連する新しい経路トリガーを特定しています。企業は早期開発を加速する新しい発見ツールに投資しています。病院は、より深い症状緩和をサポートする治療法を採用する準備をしています。これらの革新は、将来の候補パイプラインを拡大します。新しいバイオロジクスは、強力な予備的プロファイルを持って試験に入ります。
より良いインフラと広範な臨床アクセスによってサポートされる新興地域での成長の可能性
新興地域は医療インフラと専門医療ネットワークを改善しています。これにより、新しい患者グループの間で先進的なバイオロジクスの採用が促進されます。全身性エリテマトーデスのバイオロジクス市場は、診断率の上昇と強化された臨床能力から利益を得ています。政府は治療能力を拡大するために専門家研修プログラムに投資しています。病院はバイオロジクスの投与フレームワークを強化しています。患者支援団体は早期介入戦略を推進しています。臨床試験への参加が主要国で増加しています。これらの変化は、長期的な拡大の機会を開きます。
市場セグメンテーション分析:
製品タイプ
モノクローナル抗体は、強力な臨床結果と医師の好みの広がりにより、全身性エリテマトーデス市場の生物製剤をリードしています。これらの薬剤は、標的を絞った免疫制御を提供し、一貫したフレアの軽減をサポートします。融合タンパク質は、複数の免疫シグナルに影響を与える能力で注目を集めています。サイトカインは、その臨床使用が限られているため、シェアは小さいです。他には、初期開発の可能性を持つ新興の生物製剤フォーマットが含まれています。これは、病気の管理を改善する高度な免疫学プラットフォームへの着実な動きを反映しています。製品の多様化は、病院ネットワーク全体での長期採用を強化します。
- 例えば、実世界データのプール分析で、GSKは、治療開始前の12か月と比較して、ベリムマブが患者1人あたり年間の平均フレア発生率を66%削減したと報告しました。
投与経路
多くの生物製剤が臨床環境での制御された投与を必要とするため、静脈内投与は強い存在感を維持しています。病院は、重症の症状や複雑なフレアプロファイルを持つ患者に対してIVフォーマットを好みます。皮下注射は、在宅ケアの適合性と利便性の向上により成長しています。これは、長期療法計画の遵守を改善します。他には、柔軟な投与をサポートする新しいフォーマットが評価中です。全身性エリテマトーデス市場の生物製剤は、ケアの継続性を改善する患者に優しい投与モデルの広範な採用から利益を得ています。
- 例えば、アストラゼネカの承認されたアニフロルマブの皮下注射製剤は、制御された研究においてIV投与と同等の曝露と臨床反応を示し、SC投与のより広範な採用をサポートしました。
流通チャネル
ほとんどの生物製剤が専門家の監督を必要とするため、病院薬局が流通を支配しています。これらの施設は、高度なコールドチェーンのニーズに対応し、高価値の治療を管理します。小売薬局は、皮下注射オプションの関与を拡大しています。オンライン薬局は、構造化されたデジタルヘルスネットワークを持つ地域で勢いを増しています。これは、安定した患者のためのリフィル管理をサポートします。他には、分散型アクセスへの関心の高まりを反映する最小限のボリュームを提供します。チャネル構造は、主要なケア環境全体での供給の信頼性を強化します。
エンドユーザー
病院は、複雑なループス症例の診断と生物製剤の導入段階の管理における役割のため、主要なエンドユーザーであり続けます。専門クリニックは、自己免疫疾患における専門知識の向上によりシェアを拡大しています。これは、安定した中等度の患者に対する生物製剤療法のアクセスを拡大するのに役立ちます。他には、フォローアップ投与と定期的なモニタリングをサポートする小規模なケアセンターが含まれています。全身性エリテマトーデス市場の生物製剤は、プライマリケアと専門施設を結ぶ強力な紹介ネットワークから利益を得ています。
セグメンテーション:
製品タイプ別- モノクローナル抗体
- 融合タンパク質
- サイトカイン
- その他
- 静脈内
- 皮下
- その他
- 病院薬局
- 小売薬局
- オンライン薬局
- その他
- 病院
- 専門クリニック
- その他
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
北アメリカ
北アメリカは全身性エリテマトーデス市場向けバイオ医薬品の最大のシェアを占めており、38%を占めています。高度なモノクローナル療法の強力な採用がこのリードを促進し、治療の拡大を支えています。地域全体の病院は、複雑なループス症例を早期に特定する強力な診断ネットワークを維持しています。多様な患者グループに対するバイオ医薬品の使用を奨励する堅牢な償還フレームワークの恩恵を受けています。製薬会社は地域のイノベーションを強化する活発な研究開発パイプラインを維持しています。専門クリニックは、長期ケアパスウェイへのバイオ医薬品の統合を拡大しています。これらの要因が北アメリカの支配的な地位を確保しています。
ヨーロッパ
ヨーロッパは、構造化された臨床ガイドラインと幅広い専門家の利用可能性に支えられ、30%のシェアを持っています。地域は、標的免疫調節剤に対する医師の強い親和性を維持し、広範なバイオ医薬品の採用を支援しています。治療の安全性と臨床的価値に対する高い規制の強調から恩恵を受けています。医療システムは、先進的な治療モデルと一致する早期管理戦略を促進しています。主要国での診断率の上昇により需要が増加しています。自己免疫研究への投資が治療開発を強化しています。ヨーロッパは、全身性エリテマトーデス市場向けバイオ医薬品の世界的な景観の中で安定した地位を保持しています。
アジア太平洋
アジア太平洋は22%を占め、患者の認識向上と専門ケアの拡大によって最も急成長している地域を代表しています。主要市場全体でのバイオ医薬品のアクセス向上と医療投資の増加から勢いを得ています。地域政策イニシアチブに支えられた高度な治療プロトコルを病院が統合しています。中国、日本、インドでの臨床試験活動が増加し、長期的な開発パイプラインを強化しています。都市部でのトレーニングプログラムの拡大に伴い、専門家の利用可能性が向上しています。早期治療の利点の認識が広がることで患者の需要が増加しています。この成長パターンは、アジア太平洋を全身性エリテマトーデス市場向けバイオ医薬品の将来の重要な柱として位置づけています。
主要プレイヤー分析:
- グラクソ・スミスクライン plc(ベンリスタ)
- アストラゼネカ plc(サフネロ)
- ロシュ / F. ホフマン・ラ・ロシュ Ltd.
- ファイザー Inc.
- バイオジェン Inc.
- ブリストル・マイヤーズ スクイブ カンパニー
- サノフィ S.A.
- ノバルティス AG
- イーライリリー アンド カンパニー
- オーリニア ファーマシューティカルズ Inc.
- アンセラ ファーマシューティカルズ Inc.
- UCB S.A.
競争分析:
全身性エリテマトーデス向け生物製剤市場は、標的免疫学に多額の投資を行う少数のグローバル企業によって強い競争が見られます。グラクソ・スミスクラインとアストラゼネカは、広範な医師の信頼を得た確立されたブランド療法でリードしています。ロシュとノバルティスは、特定の免疫経路を標的とする先進的なモノクローナル抗体でポートフォリオを強化しています。イーライリリー、ブリストル・マイヤーズ スクイブ、サノフィによるパイプラインの拡大により、さらに強化されています。小規模な革新者は、差別化されたポジショニングを支援するニッチな免疫ターゲットに焦点を当てています。企業は、戦略的なコラボレーション、試験の拡大、および実世界のエビデンスに依存して臨床的価値を強化しています。
最近の進展:
- 2025年11月、ロシュは、標準療法を受けている全身性エリテマトーデスの成人を対象としたGazyva/Gazyvaro(オビヌツズマブ)の第III相ALLEGORY試験で統計的に有意で臨床的に意味のある結果を発表しました。この試験は主要評価項目を達成し、Gazyva/Gazyvaroを使用した場合、標準療法と比較して1年後にSLEレスポンダーインデックス4で最低4ポイントの改善を達成した人の割合が高いことを示しました。また、主要な副次評価項目もすべて達成され、持続的なコルチコステロイドの制御とフレアの減少が含まれています。承認されれば、Gazyva/GazyvaroはSLEに対してB細胞を直接標的とする初の抗CD20療法となり、これらの結果は2025年10月の米国FDAによるループス腎炎に対するGazyva/Gazyvaroの承認に続くものです。2025年10月、FDAは、標準療法を受けている活動性ループス腎炎の成人患者の治療に対するGazyva/Gazyvaroを承認しました。これは、第II相NOBILITYおよび第III相REGENCYデータで示された優越性に基づいており、ランダム化された第III相試験でループス腎炎における完全な腎反応の利益を示した唯一の抗CD20モノクローナル抗体となりました。
- 2025年9月、アストラゼネカは、Saphnelo(アニフロルマブ)の皮下投与がプラセボと比較して中等度から重度の全身性エリテマトーデスの個人における疾患活動性を低下させることを示した第III相TULIP-SC試験のポジティブな中間結果を発表しました。計画された中間解析は、最初の220人の被験者が52週間の治療を完了した後に行われ、皮下投与の安全性プロファイルが静脈内注入で観察されたプロファイルと一致していることが示され、疾患活動性の低下は52週目のBritish Isles Lupus Assessment Group-based Composite Lupus Assessmentを通じて評価されました。これらの中間結果は特に重要であり、今日、生物学的製剤を使用している全身性エリテマトーデス患者の約半数がすでに自己投与可能な皮下オプションで治療されており、アストラゼネカはこの新しい投与オプションをできるだけ早く患者に提供するために規制当局と積極的に協力しています。同社は、2004年にMedarexとの独占的なライセンスおよびパートナーシップ契約を通じてSaphneloのグローバル権利を取得しました。
- 2025年6月、米国食品医薬品局は、標準療法を受けている5歳以上の活動性ループス腎炎患者に対するグラクソ・スミスクラインのBenlysta(ベリムマブ)200 mg/mLオートインジェクターの皮下注射を承認しました。この承認は、家庭で投与可能な初の皮下オプションを小児ループス腎炎患者とその介護者に提供し、静脈内注入を超えた治療の選択肢を拡大する重要なマイルストーンを示しています。200 mg/mLオートインジェクターは、2024年5月に活動性全身性エリテマトーデスの小児患者に対して以前に承認されており、この最新の承認はループス腎炎というより深刻な合併症への使用を拡大します。この家庭での治療オプションは、特に成人と比較してより攻撃的で重篤なループス症状を経験する可能性のある若年患者に対するGSKの患者の健康改善と治療の旅を容易にする継続的な取り組みを示しています。
レポートのカバレッジ:
この調査レポートは、製品タイプと投与経路に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス、製品提供、投資、収益源、主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 標的モノクローナル抗体の使用拡大により、治療結果が強化されます。
- 支払者の支援増加により、長期ケアを必要とする患者へのアクセスが拡大する可能性があります。
- 皮下投与モデルの採用が進むことで、治療の順守が向上します。
- より多くの臨床試験が、多経路免疫調節による深い制御を探求します。
- デジタルモニタリングツールが早期のフレア検出とより良い治療計画をサポートします。
- 新興市場は、生物製剤へのアクセスを可能にする専門ケアネットワークに投資します。
- パイプラインの多様化により、安全性が向上した生物製剤が導入されます。
- 戦略的パートナーシップが次世代免疫標的の発見を加速します。
- 病院や専門クリニックがケア経路に生物製剤の統合を増やします。
- 規制のインセンティブが革新的な生物製剤の迅速な審査をサポートします。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
全身性エリテマトーデスのバイオロジクス市場の現在の市場規模はどのくらいで、2032年の予測市場規模はどのくらいですか?
2024年から2032年の間に、全身性エリテマトーデスのバイオロジクス市場は、どの程度の年平均成長率で成長すると予測されていますか?
2024年に全身性エリテマトーデス市場セグメントで最も大きなシェアを持っていたバイオロジクスはどれですか?
全身性エリテマトーデス市場におけるバイオロジクスの成長を促進している主な要因は何ですか?
全身性エリテマトーデス市場における主要なバイオロジクス企業はどこですか?
2024年に全身性エリテマトーデス市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 全身性エリテマトーデス治療用生物製剤市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の全身性エリテマトーデス治療用生物製剤市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2441.25 million → 2032: USD 4135.31 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 全身性エリテマトーデス治療用生物製剤市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 全身性エリテマトーデス治療用生物製剤市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における全身性エリテマトーデス治療用生物製剤市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 全身性エリテマトーデス治療用生物製剤市場市場の成長要因
- 3.3 全身性エリテマトーデス治療用生物製剤市場市場の抑制要因および課題
- 3.4 全身性エリテマトーデス治療用生物製剤市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 全身性エリテマトーデス治療用生物製剤市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 全身性エリテマトーデス治療用生物製剤市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、全身性エリテマトーデス治療用生物製剤市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 全身性エリテマトーデス治療用生物製剤市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 全身性エリテマトーデス治療用生物製剤市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は全身性エリテマトーデス治療用生物製剤市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 全身性エリテマトーデス治療用生物製剤市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 全身性エリテマトーデス治療用生物製剤市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 全身性エリテマトーデス治療用生物製剤市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 全身性エリテマトーデス治療用生物製剤市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新全身性エリテマトーデス治療用生物製剤市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の全身性エリテマトーデス治療用生物製剤市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の全身性エリテマトーデス治療用生物製剤市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の全身性エリテマトーデス治療用生物製剤市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の全身性エリテマトーデス治療用生物製剤市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの全身性エリテマトーデス治療用生物製剤市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の全身性エリテマトーデス治療用生物製剤市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの全身性エリテマトーデス治療用生物製剤市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 全身性エリテマトーデス治療用生物製剤市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
