
市場概要
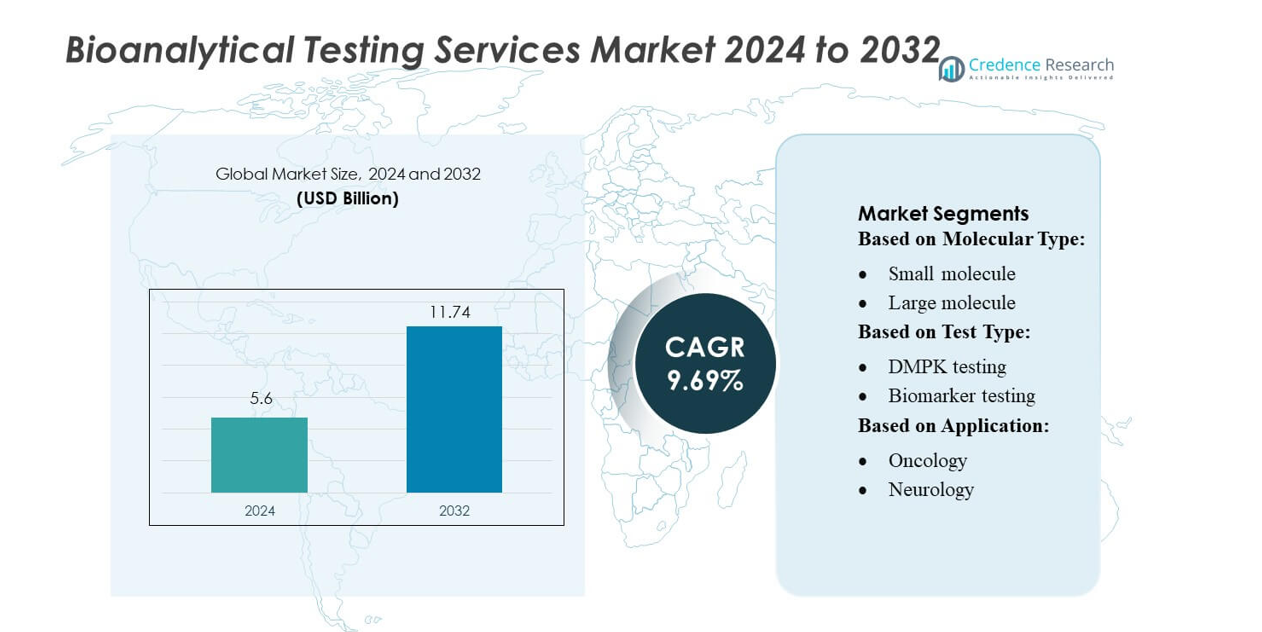
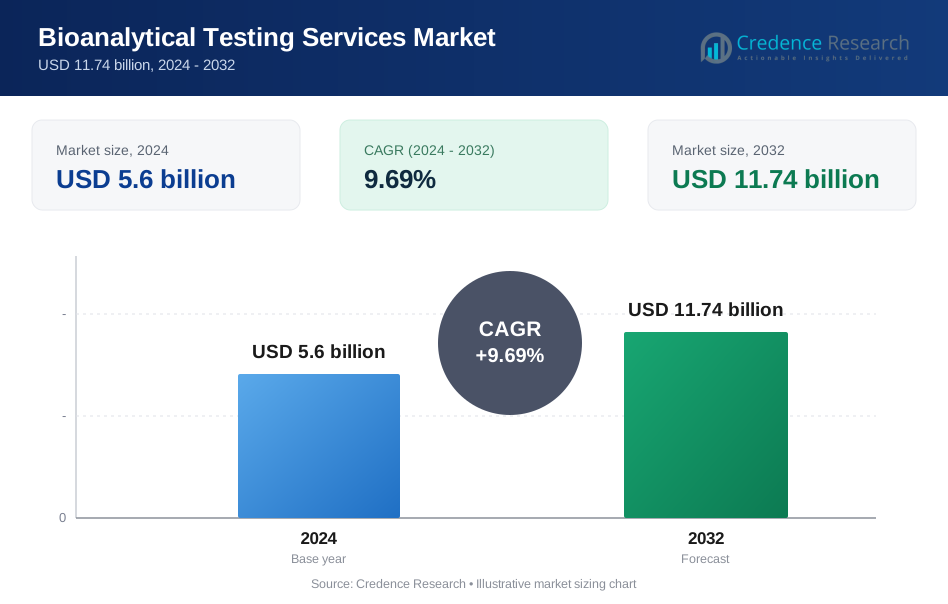
バイオアナリティカルテストサービス市場の規模は2024年に56億米ドルと評価され、2032年までに117.4億米ドルに達すると予測されており、予測期間中のCAGRは9.69%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| バイオアナリティカルテストサービス市場規模 2024 | 56億米ドル |
| バイオアナリティカルテストサービス市場、CAGR | 9.69% |
| バイオアナリティカルテストサービス市場規模 2032 | 117.4億米ドル |
バイオアナリティカルテストサービス市場は、先進的な薬物動態、免疫原性、バイオマーカー、ウイルス学のテストソリューションを提供する専門の契約研究機関とグローバルラボによって形成されています。主要なプロバイダーには、GLP/GCP準拠のインフラストラクチャ、高感度LC-MS/MSプラットフォーム、および生物製剤と小分子プログラム全体の大規模な臨床パイプラインをサポートする自動化駆動のラボワークフローで認識されている確立された科学サービス企業が含まれます。これらのプレーヤーは、アッセイ開発能力の拡大、データインテグリティシステムの強化、グローバルデリバリーネットワークの強化によって競争しています。北米は、強力なバイオ医薬品R&D活動、広範な臨床試験、および外部委託された分析サービスの高い採用に支えられ、市場の40%以上のシェアを占めています。
市場の洞察
- バイオアナリティカルテストサービス市場は2024年に56億米ドルに達し、2032年までに117.4億米ドルに成長し、バイオ医薬品開発の増加と外部委託された分析サポートの採用拡大によりCAGR 9.69%で成長します。
- 薬物動態、免疫原性、バイオマーカー、ウイルス学のテストに対する強い需要は、腫瘍学、感染症、神経学における高い臨床試験量に支えられ、市場拡大を加速させ続けています。
- 競争活動は、グローバルCROがGLP/GCP準拠の施設を強化し、高感度LC-MS/MSプラットフォームを統合し、自動化を採用して効率、データインテグリティ、ターンアラウンドタイムを改善する中で激化しています。
- 市場は、複雑なアッセイ検証要件、進化する規制期待、大分子および細胞ベースの分析ワークフローに特化した人材の限られた利用可能性に関連する制約に直面しています。
- 北米は40%以上のシェアでリードし、ヨーロッパが約28%で続き、小分子が55%以上のシェアで支配的なセグメントであり、広範なジェネリックパイプラインとバイオエクイバレンステストに対する強い需要に支えられています。
市場セグメンテーション分析:
分子タイプ別
小分子は、ジェネリック医薬品、新規治療薬、複雑な組み合わせ製剤で広く使用されているため、バイオアナリティカルテストサービス市場で55%以上のシェアを占め、支配的な地位を保持しています。彼らの確立された分析経路、短い開発サイクル、薬物動態学および生物学的同等性試験の高い需要がそのリーダーシップを強化し続けています。大分子は、生物製剤、細胞治療、および組換えタンパク質が臨床パイプラインで拡大するにつれて、安定した成長を示しています。このカテゴリーは、抗体工学への投資の増加と、治療の安全性と性能を検証するための高感度アッセイの必要性の高まりから恩恵を受けています。
- 例えば、Qualitestの独自のAI主導プラットフォームQualisenseは、複雑なソフトウェアシステムの迅速な検証をサポートし、関連プロジェクトでリリースまでの時間を約6倍に加速したと報告されています。
テストタイプ別
DMPKテストは、吸収、分布、代謝、排泄(ADME)プロファイリングの初期段階の薬物開発全体での要件の増加に支えられ、約30%の市場シェアを獲得し、主要なテストカテゴリーとして浮上しています。このセグメントは、治療候補の複雑さの増加と、より高い精度でのインビボ行動の予測の必要性から恩恵を受けています。バイオマーカー試験と免疫原性試験は、精密医療および生物製剤開発での強力な採用により続きます。ウイルス学試験(インビボおよびインビトロを含む)は、感染症研究、ワクチン開発、およびバイオ医薬品製造におけるウイルス安全性評価への規制の焦点が高まる中で拡大し続けています。
- 例えば、アクセンチュアは、グローバルなバイオ医薬品企業と協力して、デジタルスレッドフォーライフサイエンスフレームワークを実装し、製造における技術移転サイクルを12週間から7〜8週間に短縮しました。
用途別
腫瘍学は依然として支配的な応用分野であり、癌治療がターゲット療法、免疫療法、およびバイオマーカー駆動の薬物開発のためのバイオアナリティカル検証にますます依存しているため、市場シェアの40%以上を占めています。広範な腫瘍学パイプライン、高い臨床試験活動、およびコンパニオン診断の需要がこのリーダーシップを強化しています。感染症は、抗ウイルス薬、ワクチン、および生物製剤の継続的な開発により、次の主要セグメントを形成しています。神経学、心臓病学、および胃腸病学の応用は、複雑な疾患が治療の有効性、安全性プロファイル、および長期治療反応を特徴付けるための専門的なアッセイを必要とするため、勢いを増し続けています。
主要な成長ドライバー
生物製剤および先進治療パイプラインの拡大
バイオアナリティカルテストサービス市場は、バイオ医薬品企業がモノクローナル抗体、遺伝子治療、細胞ベースの治療、および組換えタンパク質への投資を加速するにつれて、強力に成長しています。これらの複雑なモダリティは、薬物動態学、免疫原性、およびバイオマーカー定量化のための高感度アッセイを必要とし、LC-MS/MSやリガンド結合技術などの高度なプラットフォームを備えた専門ラボへのアウトソーシングを促進しています。生物製剤の安全性に対する規制の厳格化、世界的な提出の増加、および臨床試験の拡大が、開発段階全体での治療性能の正確な特性評価を確保するための検証済み分析手法の需要を強化しています。
- 例えば、IBMコンサルティングのライフサイエンスにおける生成AIの取り組みは、そのコンサルティング部門の専門知識と技術を活用しています。同社は、特定のワークフロー向けにAI自動化パイプラインを開発しており、例えば、有害事象ナラティブ生成における手作業を約50%削減しています。
臨床試験の増加とアウトソーシングの勢い
腫瘍学、感染症、神経学、希少疾患における臨床試験活動の増加は、包括的なバイオアナリティカルテストサポートの大きな需要を促進しています。製薬会社は、内部ラボのコストを削減し、タイムラインを加速し、専門的な機器にアクセスするために、これらの機能をCROにますますアウトソーシングしています。アウトソーシングはまた、大規模なサンプル処理と調和の取れたアッセイプロトコルを必要とするグローバルな多施設研究においてスケーラビリティを向上させます。内部のR&D構造をスリム化し、外部の専門知識への依存度を高めることで、エンドツーエンドのバイオアナリティカルソリューションの採用が加速し、前臨床および臨床段階での市場成長を強化します。
- 例えば、DXCのライフサイエンスソフトウェアソリューションとAIプラットフォームは、その規制自動化スイートが76,000以上の規制提出をサポートし、製薬ワークフローにおいて250,000人のグローバルユーザーに広がっていると報告しています。
標準化された分析バリデーションへの規制の強化
規制当局は、治療の安全性、再現性、臨床的関連性を確保するために厳格な分析バリデーションを義務付けており、堅牢なバイオアナリティカルテストフレームワークの重要性を強調しています。FDAやEMAなどの機関は、リガンド結合アッセイ、バイオマーカー、PK/PDメソドロジーに関するガイダンスを更新し続けており、企業が高コンプライアンス環境と標準化されたワークフローを採用するよう促しています。バイオシミラー承認経路、微量不純物検出、ウイルス安全性評価への関心の高まりも、専門的なテスト能力の需要を拡大しています。これらの厳格化された要件は、製薬開発者が確立されたGLP準拠のインフラを持つ専門サービスプロバイダーに依存することを奨励しています。
主要なトレンドと機会
高感度および自動化駆動プラットフォームの採用
市場は、高感度分析技術の急速な統合を目の当たりにしています。これには、次世代LC-MS/MS、マルチプレックス免疫アッセイ、自動サンプル準備システムが含まれます。自動化はヒューマンエラーを減らし、精度を向上させ、大規模な臨床試験コホートのターンアラウンドタイムを加速します。超高感度検出の利用拡大は、複雑なバイオロジクス、低濃度バイオマーカー、マイクロサンプリングベースの臨床デザインをサポートします。ロボティクス、デジタルデータ管理、統合ラボ情報システム(LIMS)を採用するプロバイダーは、クライアントが信頼性、スケーラビリティ、規制対応のワークフローを優先するため、競争優位性を獲得します。
- 例えば、Atos Polaris AIプラットフォームは、開発の労力を40-50%、QAのリードタイムを50-60%、契約レビューのサイクルタイムを30-40%削減できる事前構築された自律AIエージェントを提供します。
バイオマーカー中心および精密医療研究の需要増加
バイオマーカー駆動の臨床開発は、特に腫瘍学、神経学、免疫学において大きな機会を生み出します。製薬会社は、患者の層別化と治療反応のモニタリングをサポートするために、マルチアナライトパネル、ゲノムマーカー、および縦断的バイオマーカープロファイリングをますます必要としています。この傾向は、オーダーメイドのアッセイ開発および検証サービスの成長を加速します。精密医療へのシフトは、CROとバイオ製薬会社の間の協力を強化し、早期検出、作用機序研究、および適応試験デザインをサポートできる専門的なバイオマーカープラットフォームを作成し、科学的および商業的価値を向上させます。
- 例えば、チャールズ・リバー・ラボラトリーズは、SAMDI Techの買収を通じてバイオマーカー発見能力を拡大し、独自のSAMDI® MSプラットフォームを使用して1日あたり100,000以上の化合物をスクリーニングできる高スループット、ラベルフリーの質量分析ワークフローを可能にしました。
ウイルス学およびワクチン開発能力の拡大
抗ウイルス治療薬、パンデミック準備、およびワクチン研究開発への世界的な関心の高まりは、ウイルス学試験能力の継続的な拡大を促進しています。インビトロウイルスアッセイ、ウイルス量の定量化、中和研究、および血清学的試験は、バイオ製薬パイプライン全体でより高い需要を得ています。高バイオセーフティレベルの施設、自動化されたウイルス分析、および迅速なアッセイ開発の専門知識を提供するプロバイダーにとっての機会が増えています。生物製剤製造におけるウイルスクリアランス検証の必要性は需要をさらに強化し、ウイルス学をバイオアナリティカルアウトソーシングの中で最も急速に進化するセグメントの一つに位置づけています。
主要な課題
大分子および細胞ベースアッセイの高い複雑性
大分子、細胞療法、および遺伝子ベースの治療のためのバイオアナリティカルテストは、構造の複雑さ、安定性の問題、およびマトリックス干渉のために重要な方法論的課題を提示します。免疫原性、生物活性、およびウイルスベクターの特性評価のための感度の高いアッセイを開発するには、専門的なスキル、高度なプラットフォーム、および広範な検証のタイムラインが必要です。患者集団間のバイオマーカー発現の変動性は、アッセイの標準化をさらに複雑にします。これらの技術的制約は、開発コストを増加させ、臨床のタイムラインを延ばし、加速された規制および商業化の目標を達成する能力を制限します。
厳しいコンプライアンス負担と進化する規制の期待
サービスプロバイダーは、アッセイの検証、バイオマーカーの資格認定、およびバイオアナリティカルデータの整合性に関連する継続的な更新を規制機関が導入する中で、GLP/GCPコンプライアンスを維持する上での課題に直面しています。これらの要件を満たすには、文書化、トレーニング、機器の校正、および監査準備に多大な投資が必要です。グローバルな研究は、サンプルの取り扱い、報告フォーマット、および受け入れ基準に関する地域ごとの規制の期待の違いにより、複雑さを増します。これらのコンプライアンス義務の増加は、小規模なラボに負担をかけ、運用オーバーヘッドを増加させ、迅速なスケールアップと競争力の差別化に対する障壁を生み出します。
地域分析
北米
北米は、成熟したバイオ医薬品エコシステム、高度な臨床試験活動、検証された分析プロセスへの強い規制の重視により、バイオアナリティカルテストサービス市場で40%以上の市場シェアを持っています。この地域は、高精度の薬物動態、免疫原性、バイオマーカーのテストを必要とするバイオ医薬品、バイオシミラー、遺伝子治療への広範な投資の恩恵を受けています。主要なCROと専門ラボは、大規模なGLP準拠施設を維持し、高感度LC-MS/MSプラットフォーム、自動化ワークフロー、デジタルデータシステムを統合しています。FDAの支持的なガイドライン、アウトソーシングの好みの増加、がんや希少疾患の強力なパイプラインは、地域のリーダーシップを強化し続けています。
ヨーロッパ
ヨーロッパは、ドイツ、イギリス、フランス、スイスにわたる強力な製薬R&Dクラスターに支えられ、約28%の市場シェアを持っています。この地域は、生物製剤、先進的な治療用医薬品、複雑なバイオシミラープログラムの採用が増加しており、広範な分析検証と長期安定性試験が必要です。EMAのバイオマーカーと免疫原性に関する進化するガイダンスは、標準化されたワークフローと高品質のバイオアナリティカルサポートの必要性を強化しています。がん、神経学、感染症における臨床試験の拡大がさらなる成長を促進しています。CROと学術研究センター間の協力の増加は、ヨーロッパ市場全体で次世代のテスト能力の開発を加速します。
アジア太平洋
アジア太平洋は、製薬製造の拡大、生物製剤生産の増加、多国籍臨床試験活動の増加により、約22%の市場シェアを占め、最も成長が速い地域を表しています。中国、インド、韓国、日本は、高スループットLC-MS/MSシステム、免疫測定プラットフォーム、ウイルス学テスト施設を含むバイオアナリティカルインフラに多額の投資を行っています。コスト効果の高いアウトソーシング、迅速な規制の近代化、国内バイオテックパイプラインの成長が地域の競争力を強化しています。グローバルCROからの投資の増加と地域の革新者とのパートナーシップは、特にがん、感染症、バイオシミラー開発プログラムにおいて、サービス能力を強化し、市場の持続的な加速を促進しています。
ラテンアメリカ
ラテンアメリカは、ブラジル、メキシコ、アルゼンチンにおける製薬アウトソーシングの増加と臨床試験ネットワークの拡大に支えられ、約6%の市場シェアを持っています。この地域では、感染症、がん、代謝障害におけるバイオアナリティカルテストの需要が増加しており、治療革新と公衆衛生の要件がその推進力となっています。プロバイダーは、検証済みの免疫測定法、バイオマーカーパネル、薬物動態テストフレームワークを採用することで、サービス能力を強化しています。規制の調和化努力とグローバルCROとの協力は、コンプライアンス基準と科学的品質を向上させます。インフラの制約にもかかわらず、地元のバイオテック活動の拡大と多国籍スポンサーからの関心が、専門的なテストサービスの着実な採用を促進しています。
中東・アフリカ
中東・アフリカ地域は約4%の市場シェアを持ち、医療の近代化と臨床研究能力への投資によって支えられた、発展途上ながら着実に拡大する市場を反映しています。UAE、サウジアラビア、南アフリカなどの国々は、改善されたラボインフラ、臨床試験参加の増加、GLP準拠の分析サービスの利用可能性の向上を通じて成長を促進しています。バイオアナリティカルテストの需要は、感染症研究の拡大とバイオ医薬品やワクチンへの関心の高まりによって促進されています。主要地域と比較して能力は限られていますが、国際的なパートナーシップと政府支援のR&Dイニシアチブが市場の徐々な進展を支えています。
市場セグメンテーション:
分子タイプ別:
- 小分子
- 大分子
テストタイプ別:
- DMPKテスト
- バイオマーカー テスト
用途別:
- 腫瘍学
- 神経学
地理別
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
バイオアナリティカルテストサービス市場は、Infosys Limited、Capgemini、Qualitest Group、Accenture、Deloitte Touche Tohmatsu Limited、DeviQA Solutions、IBM Corporation、DXC Technology Company、TATA Consultancy Services Limited、Atos SEなどのグローバルな技術およびコンサルティングリーダーによって形成された競争環境を特徴としています。バイオアナリティカルテストサービス市場は、科学的精度、規制遵守、ラボ運営全体でのデジタルトランスフォーメーションへの注力が高まっていることによって定義されています。主要なサービスプロバイダーは、高感度分析プラットフォームの拡張、GLP/GCPインフラの強化、大規模な臨床試験ワークフローをサポートするための自動化の統合によって差別化を図っています。市場は、バイオ医薬品や先進的な治療法の複雑化に伴い、薬物動態学、免疫原性、バイオマーカー定量化、ウイルス学テストにおける専門能力に向かってシフトし続けています。企業は、データの完全性システム、ワークフローのデジタル化、AI対応の分析ツールに多額の投資を行い、精度を向上させ、ターンアラウンドタイムを加速し、地域を超えた提出をサポートしています。CRO、バイオ医薬品革新者、技術ベンダー間のパートナーシップは、運用のスケーラビリティとグローバルなサービス提供をさらに強化しています。
主要プレイヤー分析
- インフォシス・リミテッド
- キャップジェミニ
- クオリテスト・グループ
- アクセンチュア
- デロイト トウシュ トーマツ リミテッド
- デビQAソリューションズ
- IBMコーポレーション
- DXCテクノロジー・カンパニー
- タタ・コンサルタンシー・サービシズ・リミテッド
- アトスSE
最近の動向
- 2024年6月、SGS SAはスイスのビルスフェルデン研究所において、バイオ医薬品サービスに新たな安定性試験やサンプル保管施設を追加することを発表しました。この拡張により、同社のサービスポートフォリオが拡大し、スイス市場での顧客リーチが強化され、バイオ医薬品製品に重要なサービスを提供しました。
- 2024年1月、フロンテージ・ラボラトリーズは、Accelera S.r.l.のバイオアナリティカルおよび薬物代謝・薬物動態(DMPK)事業の買収を完了しました。この戦略的な動きは、フロンテージの完全子会社であるフロンテージ・ヨーロッパS.r.l.を通じて行われ、同社の市場プレゼンスを拡大しました。
- 2024年1月、キャップジェミニSEとオレンジは、「信頼できるクラウド」サービスを導入しました。このプラットフォームは、フランス国家、公共機関、病院、地方自治体、重要インフラ運営者(OIV)、および重要サービス運営者(OSE)の特定のクラウドニーズを提供し、主権的で高度に安全な環境内でMicrosoft 365およびMicrosoft Azureサービスを利用できるようにします。
レポートのカバレッジ
この調査レポートは、分子タイプ、テストタイプ、アプリケーション、地理に基づく詳細な分析を提供します。主要な市場プレイヤーについて、その事業概要、製品提供、投資、収益源、および主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術的進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- バイオ医薬品、細胞療法、遺伝子療法が世界的な開発パイプラインで増加するにつれて、市場は着実に拡大します。
- 精密医療とバイオマーカー駆動の臨床デザインへの注目が高まる中、高感度アッセイの需要が増加します。
- 自動化とデジタルラボシステムは、データの完全性、効率性、規制対応の改善の中心となります。
- 高度なLC-MS/MSプラットフォームとマルチプレックス免疫アッセイは、複雑な分析ワークフロー全体でより広く採用されるようになります。
- ワクチン開発と抗ウイルス研究が強化され続ける中、ウイルス学および血清学の検査能力が拡大します。
- 世界的なCROのコラボレーションは、多施設試験と調和されたアッセイの検証をサポートするために強化されます。
- バイオ製薬企業が内部の研究開発構造を合理化するにつれて、アウトソーシングの勢いが加速します。
- データ分析、AIツール、機械学習駆動の解釈モデルは、PK/PD研究における意思決定を強化します。
- 標準化されたアッセイ検証に対する規制の期待が、品質フレームワークと投資の優先順位を形成します。
- 新興市場は、インフラの改善と専門的な能力により、地域のバイオアナリティカルハブとしての地位を強化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
バイオアナリティカルテストサービス市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、バイオアナリティカルテストサービス市場はどの程度の年平均成長率で成長すると予測されていますか?
バイオアナリティカルテストサービス市場の成長の主要な要因は何ですか?
バイオアナリティカルテストサービス市場の成長を促進している主な要因は何ですか?
バイオアナリティカルテストサービス市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 バイオアナリティカル試験サービス市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のバイオアナリティカル試験サービス市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 5.6 billion → 2032: USD 11.74 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 バイオアナリティカル試験サービス市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. バイオアナリティカル試験サービス市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるバイオアナリティカル試験サービス市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 バイオアナリティカル試験サービス市場市場の成長要因
- 3.3 バイオアナリティカル試験サービス市場市場の抑制要因および課題
- 3.4 バイオアナリティカル試験サービス市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 バイオアナリティカル試験サービス市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 バイオアナリティカル試験サービス市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、バイオアナリティカル試験サービス市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 バイオアナリティカル試験サービス市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. バイオアナリティカル試験サービス市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はバイオアナリティカル試験サービス市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 バイオアナリティカル試験サービス市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 バイオアナリティカル試験サービス市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 バイオアナリティカル試験サービス市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 バイオアナリティカル試験サービス市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新バイオアナリティカル試験サービス市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のバイオアナリティカル試験サービス市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のバイオアナリティカル試験サービス市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のバイオアナリティカル試験サービス市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のバイオアナリティカル試験サービス市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのバイオアナリティカル試験サービス市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のバイオアナリティカル試験サービス市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのバイオアナリティカル試験サービス市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. バイオアナリティカル試験サービス市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
