
市場概要
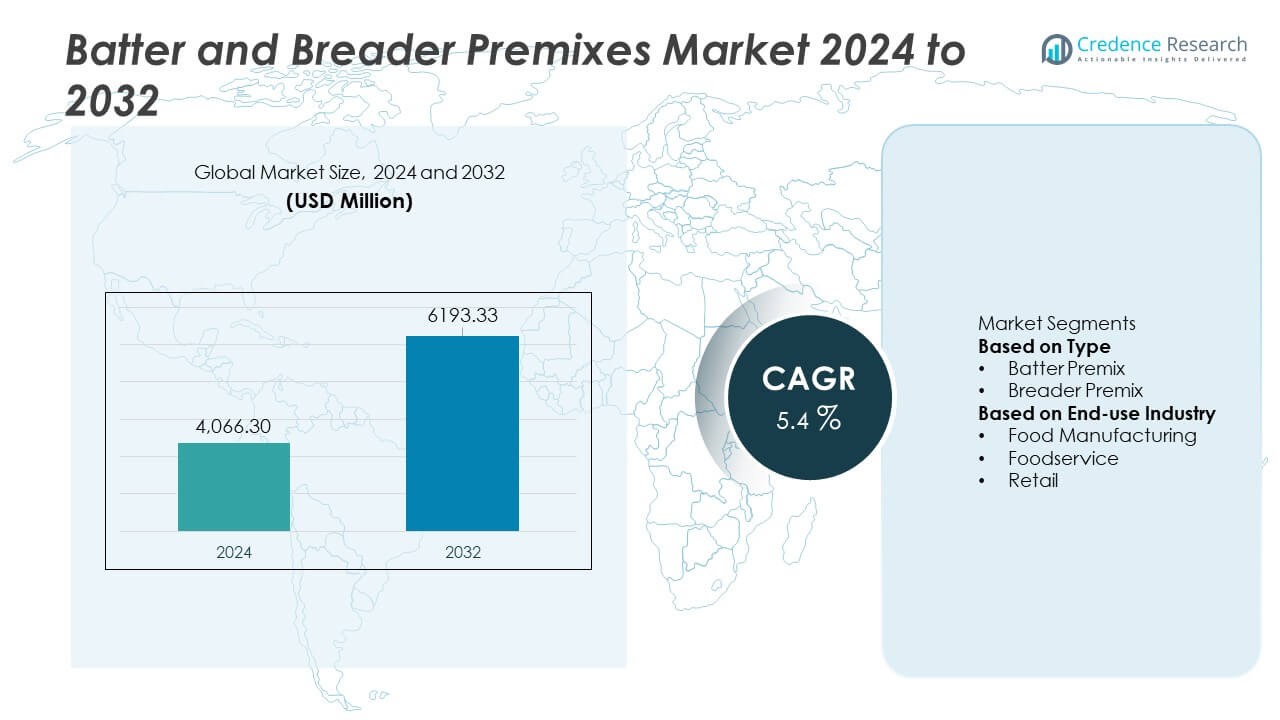
バッターおよびブレーダープレミックス市場は2024年に40億6630万米ドルに達し、2032年までに61億9333万米ドルに成長すると予測されており、予測期間中に5.4%のCAGRを記録しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| バッターおよびブレーダープレミックス市場規模 2024 | 40億6630万米ドル |
| バッターおよびブレーダープレミックス市場、CAGR | 5.4% |
| バッターおよびブレーダープレミックス市場規模 2032 | 61億9333万米ドル |
バッターおよびブレーダープレミックス市場は、Thai Nisshin Technomic Co., Ltd、House-Autry Mills Inc.、Arcadia Foods、Blendex Company、BRATA Produktions、Breading & Coating Ltd.、Kerry Group PLC、Shimakyu、Newly Weds、およびBowman Ingredientsなどの主要企業によって牽引されています。これらの企業は、革新的な配合、クリーンラベルソリューション、および主要な食品メーカーやフードサービスチェーンとのパートナーシップを通じて地位を強化しています。北米は加工食品と便利食品の強い需要に支えられ、34%のシェアで市場をリードしています。ヨーロッパは28%のシェアで続き、アジア太平洋はフードサービスと調理済み製品の消費の急速な成長により27%のシェアを持っています。
市場インサイト
- バッターおよびブレーダープレミックス市場は2024年に40億6630万米ドルに達し、2032年までに5.4%のCAGRで成長します。
- 便利食品や調理済み食品の需要の高まりが、食品製造およびフードサービスセクター全体でのバッターおよびブレーダープレミックスの強力な採用を促進しています。
- 主要なトレンドには、クリーンラベル、グルテンフリー、植物ベースのコーティングソリューションの成長、ならびにクリスピーさ、接着性、風味保持のための改良された配合が含まれます。
- 競争活動は、主要プレーヤーが生産能力を拡大し、専門的なプレミックスを革新するにつれて増加し、北米が34%のシェアでリードし、ヨーロッパが28%、アジア太平洋が27%で続きます。
- 市場の制約には、原材料価格の変動と厳しい食品安全規制が含まれますが、バッタープレミックスは56%のセグメントシェアを持ち、食品製造が48%のシェアでエンドユース採用をリードしています。
 市場セグメンテーション分析:
タイプ別
バッタープレミックスは56%のシェアで市場をリードしており、肉、シーフード、野菜製品全体で一貫したテクスチャー、風味の安定性、コーティング性能の向上を求めるメーカーからの強い需要に支えられています。その均一な粘度と強い接着性を提供する能力が、大規模な生産環境で好まれています。ブレーダープレミックスも、世界市場でのクリスピーで便利な食品の消費の増加により、安定した成長を遂げています。しかし、バッタープレミックスは、歩留まりを向上させ、廃棄物を削減し、より迅速な処理をサポートするため、依然として優位を保っています。自動化されたコーティングシステムの採用が増加することで、多様な食品用途でのバッタープレミックスの需要がさらに高まっています。
- 例えば、ケリーグループは、工業用フライラインにおけるコーティングの付着性を向上させる機能システムを導入し、家禽工場での試験中にコーティング損失の削減を実証しました。
最終用途産業別
食品製造は48%のシェアで支配的な地位を占めており、世界中で加工食品や調理済み製品ラインの急速な拡大に支えられています。製造業者は、バッチの一貫性を維持し、準備時間を短縮し、大量生産における衛生基準を満たすためにプレミックスに依存しています。ファストフードレストランでの揚げ物やコーティング料理の需要の高まりにより、フードサービス部門が続いています。小売チャネルは、消費者が利便性のために家庭用調理プレミックスを採用するにつれて、安定したペースで成長しています。しかし、製造業部門は、高い消費量と製品の処方や食感の向上における継続的な革新により、最大の貢献者であり続けています。
- 例えば、ニューリーウェッズフーズは、テネシー施設を拡張して容量を増やすために大規模な投資を行いました。この拡張により、クライアント向けの出力が向上し、厳格な安全性と品質プロトコルが維持されます。
主要な成長要因
利便性と調理済み食品の需要の高まり
消費者が便利な食事ソリューションや調理済み製品にシフトするにつれて、バッターやブレーダープレミックスの需要が増加しています。食品製造業者は、これらのプレミックスを使用して、大規模な生産バッチ全体で一貫した食感、風味、コーティング品質を維持しています。冷凍スナック、コーティングされた肉、シーフード製品の成長が市場拡大を強化しています。忙しいライフスタイル、小売浸透の拡大、包装食品の採用の増加が需要をさらに支えています。迅速な準備が消費者の主要な好みとなるにつれて、プレミックスはフードサービスと製造業の両方で広く受け入れられています。
- 例えば、タイソンフーズは、バッチの均一性を向上させ、手動の混合ステップを削減するマレルの新しい自動コーティングラインを採用しました。このシステムは、データ駆動型の意思決定を通じて、大規模な調理済み製品のランで一貫したコーティング性能を確保するための継続的な監視をサポートします。
クイックサービスレストランとフードサービスチェーンの拡大
クイックサービスレストランの急速な成長は、均一なコーティング、長い保存期間、取り扱いの容易さを提供するバッターやブレーダープレミックスの需要を高めています。フードサービスオペレーターは、準備時間を短縮し、メニューの一貫性を向上させる標準化されたプレミックス製品を好みます。特に都市市場での揚げ物やクリスピーな食品の消費の増加が使用を促進しています。ファストフードブランド、クラウドキッチン、カジュアルダイニングの世界的な拡大が採用を強化しています。これらの要因は、プレミックスを高需要のフードサービス環境で一貫した味と食感を提供するための不可欠な成分として位置付けています。
- 例えば、マッケインフーズのようなクイックサービスレストランへの供給パートナーは、これらの店舗の効率的な再補充をサポートするために、オートメーションの強化を伴う加工工場を拡張しました。
食品加工と処方の技術的進歩
食品加工技術の革新は、付着性、クリスピーさ、湿度管理を改善することでプレミックスの性能を向上させます。製造業者は、クリーンラベルの成分、グルテンフリーのオプション、改善された栄養プロファイルを備えた高度な処方を開発しています。コーティングシステムの自動化は、均一な適用をサポートし、廃棄物を削減し、生産効率を向上させます。これらの進歩により、メーカーはより健康的で高品質なコーティング食品に対する進化する消費者の期待に応えることができます。加工技術が進化するにつれて、プレミックスの処方はより専門化され、多様な食品カテゴリー全体での成長をサポートしています。
主要なトレンドと機会
クリーンラベルと健康志向のプレミックスへの移行の増加
成分の透明性に対する消費者の意識の高まりは、メーカーに対して自然な風味、植物由来の成分、添加物を減らしたクリーンラベルのプレミックスを開発することを促しています。より健康的なスナックへのトレンドは、低油、高繊維、グルテンフリーのコーティングソリューションの需要を増加させています。プレミアムで健康志向のプレミックスを提供するブランドは、小売およびフードサービス市場で新たな機会を捉えています。この移行は、成分ラベルの明確化に対する規制の圧力とも一致しています。健康トレンドが世界的に進化する中、クリーンラベルのプレミックスはメーカーにとって強力な成長機会として浮上しています。
- 例えば、Ingredionは、北米の農場から持続可能に調達したエンドウ豆を使用してネブラスカの施設で生産されたエンドウ豆ベースのテクスチャライザーを追加することで、クリーンラベルのデンプンポートフォリオを拡大しました。この成分はコーティングシステムで高い粘度制御を提供し、クリーンラベルのプレミックス開発をサポートします。
植物由来および代替タンパク質製品の拡大
植物由来の肉やシーフードの代替品の人気の高まりは、専門的なバッターやブレーダープレミックスに新たな機会を生み出しています。メーカーは、植物由来のタンパク質の食感、保湿性、風味を向上させるコーティングを設計しています。ビーガンやフレキシタリアンの食事の採用が増加する中、非肉製品に特化した革新的なコーティングソリューションの需要が高まっています。フードサービスブランドは植物由来のメニューアイテムを拡大し、このトレンドをさらに強化しています。代替タンパク質市場が成長する中、プレミックスサプライヤーは、フォーミュレーションのニーズの増加と用途の多様性の拡大から利益を得ています。
- 例えば、Gardeinラインの肉なし食品の親会社であるConagra Brandsは、Healthy ChoiceやMarie Callender'sなどのブランドを含む冷凍食品ポートフォリオの生産能力を増強するために、ミズーリ州の施設に投資しています。
主要な課題
原材料価格の変動とサプライチェーンの制約
小麦粉、デンプン、調味料などの主要成分のコストは、気候条件、世界貿易の変動、サプライチェーンの混乱により変動します。これらの変動は、プレミックスメーカーの生産コストを増加させ、価格の安定性に影響を与えます。食品加工業者は、需要を満たしながら一貫した利益率を維持することに課題を抱えています。サプライチェーンの遅延も成分の入手可能性に影響を与え、フォーミュレーションの調整を余儀なくされます。コスト圧力の管理と信頼性のある調達の確保は、業界プレーヤーにとって主要な課題です。
厳格な食品安全規制とコンプライアンス要件
メーカーは、アレルゲン管理、ラベル表示基準、汚染防止を含む、世界市場での厳格な安全性と品質基準を遵守しなければなりません。これらの要件を満たすことは、運用の複雑さを増し、継続的な監視を要求します。不遵守は製品のリコールやブランドの損害を引き起こすリスクがあります。規制の枠組みが厳しくなる中、企業は高度な試験、品質保証システム、透明なラベル表示の実践に投資しなければなりません。これらの義務は生産コストを増加させ、確立されたブランドと競争することを目指す小規模メーカーにとって課題となります。
地域分析
北米
北アメリカは、加工肉、シーフード、便利なスナックへの強い需要により、バッターおよびブレーダープリミックス市場の34%を占めています。アメリカ合衆国とカナダの食品メーカーは、一貫したコーティング品質を達成し、生産効率を向上させるためにプリミックスに依存しています。クイックサービスレストランやレトルト食品カテゴリーの成長が採用をさらに強化しています。消費者のカリカリで風味豊かでプレミアムなコーティング食品への嗜好の高まりも市場拡大を後押ししています。高度な食品加工技術と成熟した小売セクターが安定した需要を支え、北アメリカを世界市場の主要地域として位置づけています。
ヨーロッパ
ヨーロッパは、加工食品やパン粉付き食品の高い消費と食品製造における厳格な品質基準に支えられ、28%のシェアを占めています。クリーンラベルやグルテンフリーのプリミックスへの需要の増加が、特にドイツ、イギリス、フランスなどの市場での革新を促進しています。フードサービスの拡大とプレミアムな揚げ物製品への嗜好の高まりが、コーティングソリューションの利用を促進しています。メーカーはまた、コーティングの均一性と食感を向上させる高度な加工技術から恩恵を受けています。冷凍食品や調理済み食品の小売浸透が強く、ヨーロッパを世界市場の主要な貢献者として維持しています。
アジア太平洋
アジア太平洋は、急成長するフードサービスセクターと揚げ物やコーティングスナックの人気の高まりにより、27%のシェアを占めています。中国、日本、インド、東南アジア諸国は、食習慣の変化、都市化、可処分所得の増加により強い需要を経験しています。クイックサービスレストランチェーンの拡大と加工肉やシーフード生産の成長が市場採用を強化しています。メーカーは、多様な消費者の嗜好に応えるために、地域特有の風味や専門的なプリミックスに投資しています。食品セクターの急速な工業化と便利な食品への需要の高まりが、アジア太平洋を最も急成長している市場の一つとして位置づけています。
ラテンアメリカ
ラテンアメリカは、加工家禽、シーフード、スナック食品の消費の増加に支えられ、7%のシェアを占めています。ブラジルとメキシコが、食品製造能力の拡大と便利な食事オプションへの関心の高まりにより、採用をリードしています。クイックサービスレストランの成長と商業用キッチンでのプリミックスの使用の増加が市場拡大に寄与しています。しかし、経済の変動や一部の原材料の輸入依存度の高さが課題となっています。これらの制約にもかかわらず、一貫したコーティング性能と風味の革新への需要の高まりが、地域全体の安定した発展を支えています。
中東とアフリカ
中東とアフリカは、フードサービスセクターの拡大と揚げた家禽やシーフード製品の消費の増加により、4%のシェアを占めています。UAE、サウジアラビア、南アフリカなどの国々は、小売および商業用食品生産の両方でのプリミックスの採用が増加しています。クイックサービスレストランの成長と便利な食品への需要の高まりが業界の拡大を支えています。限られた現地生産能力と輸入原材料への依存が課題を呈していますが、コールドチェーンインフラの改善と都市化の進展が地域全体の市場成長を促進しています。
市場セグメンテーション:
タイプ別
- バッタープリミックス
- ブレーダープリミックス
エンドユース産業別
- 食品製造
- フードサービス
- 小売
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
バッターおよびブレーダープレミックス市場は、タイ日清テクノミック株式会社、ハウス・オートリー・ミルズ社、アルカディアフーズ、ブレンデックス社、BRATAプロダクションズ、ブレーディング&コーティング社、ケリーグループPLC、シマキュウ、ニューリーウェッズ、ボウマンインディグリディエンツなどの主要企業によって形成されています。これらの企業は、肉、シーフード、スナック用途において一貫した食感、強化された接着性、改善されたクリスピーさを提供するために、先進的な配合技術に投資しています。メーカーは、消費者の好みの変化に対応するために、クリーンラベル、グルテンフリー、特殊コーティングソリューションに注力しています。食品サービスチェーンや主要食品加工業者との戦略的パートナーシップは、市場での存在感を強化します。加工効率、フレーバーシステム、湿気保持能力の継続的な革新は、競争力をさらに高めます。企業はまた、利便性食品やクイックサービスレストランセクターからの需要の増加に対応するために、生産能力とグローバル流通ネットワークを拡大し、市場の持続的な成長を支援しています。
主要プレイヤー分析
- タイ日清テクノミック株式会社
- ハウス・オートリー・ミルズ社
- アルカディアフーズ
- ブレンデックス社
- BRATAプロダクションズ
- ブレーディング&コーティング社
- ケリーグループPLC
- シマキュウ
- ニューリーウェッズ
- ボウマンインディグリディエンツ
最近の動向
- 2024年に、ケリーグループPLCは、ライ麦や全粒粉のベーカリー製品における高繊維含有量の需要に応えるための有機適合の新しいBiobake Fibre酵素ソリューションを発売しました。
- 2023年2月、ケリーグループは、アゼリスおよびカルディックと提携し、ヨーロッパ全域でのバッターやブレーダーのようなコーティングに使用される製品の流通を強化しました。
レポートのカバレッジ
この調査レポートは、タイプ、最終用途産業、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションについての概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因および制約についての洞察を含んでいます。また、最近の市場拡大を促進したさまざまな要因についても議論します。レポートはまた、市場を形成する市場動向、規制シナリオ、技術進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 消費者が利便性の高い食品に移行し続ける中、バッターとブレーダーのプレミックスの需要が増加します。
- 透明性が優先されるようになるにつれて、クリーンラベルや天然成分の配合が増加します。
- フードサービスの拡大により、一貫性のある標準化されたコーティングソリューションの採用が促進されます。
- 植物由来および代替タンパク質製品が、専門的なプレミックスの新たな機会を創出します。
- 高度な加工技術がコーティング性能と生産効率を向上させます。
- 世界的なクイックサービスレストランの成長により、よりカリカリで長持ちするコーティングシステムの需要が増加します。
- グルテンフリーやアレルギー対応のプレミックスの革新が市場の拡大を促進します。
- 食品製造の自動化が、すぐに適用できるコーティングミックスの使用を促進します。
- フレーバーのカスタマイズや地域の味の適応が、主要な競争差別化要因になります。
- 新興市場では、コールドチェーンインフラと加工食品の消費が拡大するにつれて、強い成長が見込まれます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
バッターおよびブレーダープレミックス市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、バッターとブレッダーのプレミックス市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年にどのバッターおよびブレーダープレミックス市場セグメントが最大のシェアを持っていましたか?
バッターおよびブレーダープレミックス市場の成長を促進している主な要因は何ですか?
バッターおよびブレーダープレミックス市場の主要企業はどこですか?
2024年にバッターおよびブレッダーのプレミックス市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 バッターおよびブレッダー用プレミックス市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のバッターおよびブレッダー用プレミックス市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 4,066.30 million → 2032: USD 6,193.33 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 バッターおよびブレッダー用プレミックス市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. バッターおよびブレッダー用プレミックス市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるバッターおよびブレッダー用プレミックス市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 バッターおよびブレッダー用プレミックス市場市場の成長要因
- 3.3 バッターおよびブレッダー用プレミックス市場市場の抑制要因および課題
- 3.4 バッターおよびブレッダー用プレミックス市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 バッターおよびブレッダー用プレミックス市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 バッターおよびブレッダー用プレミックス市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、バッターおよびブレッダー用プレミックス市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 バッターおよびブレッダー用プレミックス市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. バッターおよびブレッダー用プレミックス市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はバッターおよびブレッダー用プレミックス市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 バッターおよびブレッダー用プレミックス市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 バッターおよびブレッダー用プレミックス市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 バッターおよびブレッダー用プレミックス市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 バッターおよびブレッダー用プレミックス市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新バッターおよびブレッダー用プレミックス市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のバッターおよびブレッダー用プレミックス市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のバッターおよびブレッダー用プレミックス市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のバッターおよびブレッダー用プレミックス市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のバッターおよびブレッダー用プレミックス市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのバッターおよびブレッダー用プレミックス市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のバッターおよびブレッダー用プレミックス市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのバッターおよびブレッダー用プレミックス市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. バッターおよびブレッダー用プレミックス市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
