
市場概要
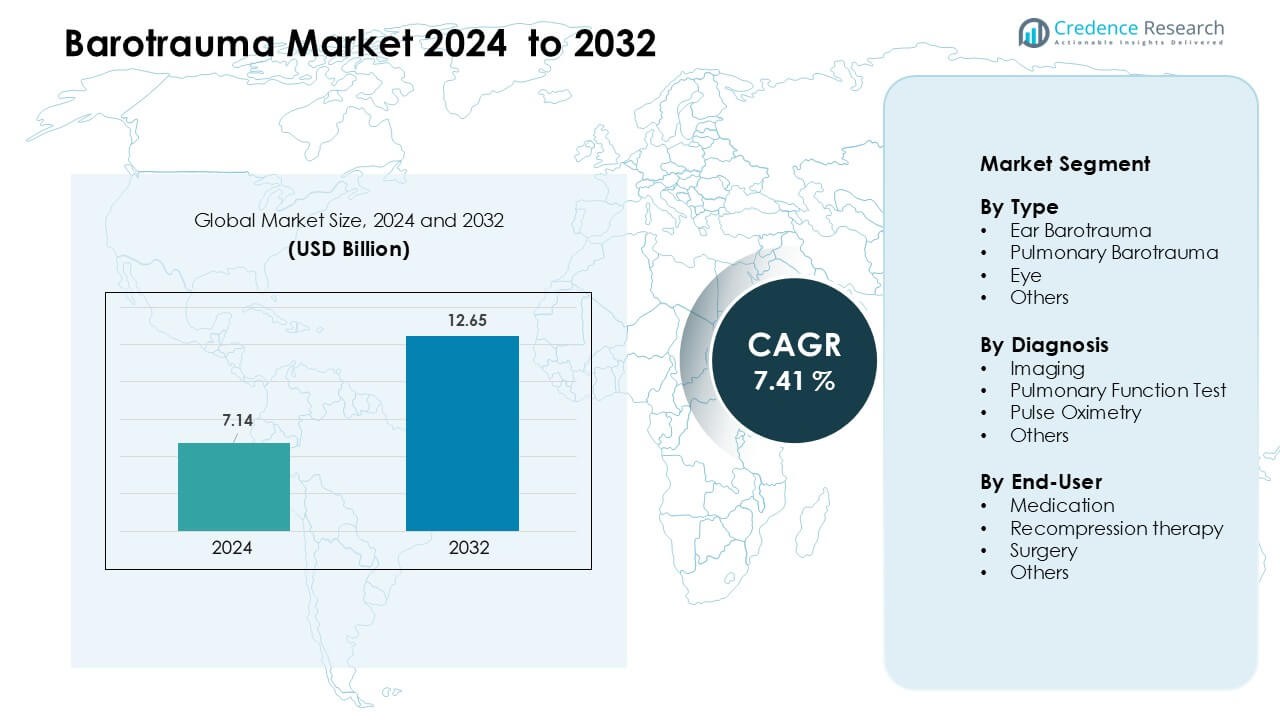
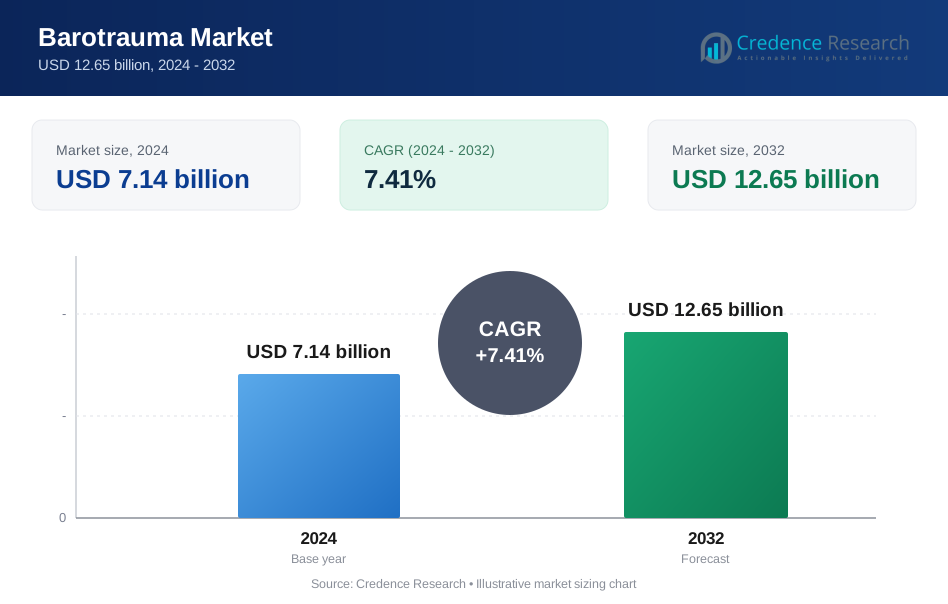
バロトラウマ市場は2024年に714億米ドルと評価され、2032年までに1265億米ドルに達すると予測されており、予測期間中のCAGRは7.41%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| バロトラウマ市場規模 2024 | 714億米ドル |
| バロトラウマ市場、CAGR | 7.41% |
| バロトラウマ市場規模 2032 | 1265億米ドル |
バロトラウマ市場は、Johnson & Johnson Consumer Inc.、Nutra Respiro、Mallinckrodt、Cipla Health Ltd.、Church & Dwight Co., Inc.、Centaur Pharmaceuticals、GSK plc、Bayer AG、Jabs Biotech Pvt. Ltd.などの主要企業によって形成されています。これらの企業は、耳や肺の圧力損傷に広く使用されるENTケア薬、肺の緩和製品、サポート療法を通じてその存在感を強化しています。製品革新、迅速な診断サポート、広範な臨床展開に焦点を当てることで競争が活発化しています。北米は2024年に約38%の市場シェアを占め、強力なクリティカルケアインフラ、高い航空旅行量、先進的な診断能力によって牽引されました。
市場の洞察
- バロトラウマ市場は2024年に714億米ドルに達し、2032年までにCAGR 7.41%で成長すると予測されています。
- 成長は、ICUの人工呼吸器の使用増加、航空旅行頻度の増加、レクリエーショナルダイビング活動の拡大によって引き起こされ、耳や肺の圧力損傷のケースが増加しています。
- トレンドには、先進的なCT/MRI画像の採用拡大、ハイパーバリックセンターの拡張、ENTおよび肺ケアにおける臨床認識の向上が含まれ、早期診断率が改善されています。
- Johnson & Johnson Consumer Inc.、GSK plc、Bayer AG、Cipla Health Ltd.、Church & Dwight Co., Inc.などの主要企業は、強力なENTポートフォリオと鼻腔緩和製品を通じて競争し、小規模な地域企業はターゲットを絞った呼吸器ソリューションを通じて拡大しています。
- 北米は2024年に38%のシェアで市場をリードし、次いでヨーロッパが29%、アジア太平洋が22%を占めました。耳のバロトラウマはタイプセグメントで約52%のシェアを占めました。
市場セグメンテーション分析:
タイプ別
耳のバロトラウマは2024年にバロトラウマ市場で支配的なシェアを持ち、約52%のシェアを占めました。頻繁なフライヤー、ダイバー、鼻腔や耳管障害のある患者が圧力関連の損傷を報告するにつれて需要が増加しました。耳の状態は、高度変化への広範な露出のため、肺や目のタイプよりも多くのケース数を示しました。成長は、航空旅行の増加、レクリエーショナルダイビング活動の増加、ENT専門医の間での臨床認識の向上によって支えられました。肺のバロトラウマはICU環境での換気関連の合併症によって安定して成長し、目に関連する損傷はあまり一般的ではありませんでした。
- 例えば、AERAシステムの米国での2016年の発売は、299人の患者を対象とした重要なランダム化対照試験から生まれました。
診断別
2024年、診断セグメントではイメージングが約55%の市場シェアを占めました。CTおよびMRIスキャンは、肺、耳、鼻腔の圧力関連の損傷を高精度で特定するための好ましいツールとして残りました。先進的な放射線センターの普及と緊急時の迅速な評価により、採用が拡大しました。重症例における肺損傷の評価における役割から、肺機能検査が続きました。パルスオキシメトリは集中治療室での使用が増えましたが、イメージングはより広範な診断能力と強力な臨床ガイドラインにより先行しました。
- 例えば、シーメンス・ヘルスケアは、SOMATOM ForceデュアルソースCTシステムが66ミリ秒の時間分解能で超高速スキャンを提供し、気圧外傷関連の肺の裂傷を正確に可視化できると報告しました。
エンドユーザー別
2024年、薬物治療がエンドユーザーセグメントで約48%のシェアを占め、鎮痛薬、去痰薬、抗炎症薬、抗生物質の定期的な使用に支えられました。耳や鼻腔の損傷の多くが非侵襲的治療に良好に反応し、外科的または高コストの介入の必要性が減少したため、セグメントは拡大しました。再圧療法はダイビング関連のケースで成長しましたが、ニッチなままでした。外科手術は主に慢性または重度の合併症に使用され、より小さなシェアを占めました。薬物治療は、患者の高い好み、低コスト、容易なアクセス性により、リードを維持しました。
主要成長ドライバー
航空旅行とダイビング活動に関連する発生率の増加
世界的な移動性の向上が、気圧外傷市場の需要を強化し続けています。航空旅行は世界中で拡大し、急激なキャビン圧力の変動にさらされる乗客が増加し、耳や鼻腔の損傷を引き起こしています。沿岸地域ではレクリエーションおよびプロフェッショナルなダイビングも増加し、肺、耳、目への圧力関連の損傷のリスクが高まっています。医療観光のブームや頻繁なビジネス旅行により、より多くの人々が高高度または水中環境にさらされ、クリニックや緊急ユニットでの症例数が増加しています。医療システムは、より良い診断意識により気圧外傷をより注意深く追跡しており、報告される症例がさらに増加しています。航空会社やダイビングスクールもリスクに関する教育を促進しており、初期段階での相談が増加しています。これらの傾向は、より多くの人々が圧力の強い活動に参加するにつれて、一貫した市場拡大をサポートしています。
- 例えば、PADI(プロフェッショナル・アソシエーション・オブ・ダイビング・インストラクターズ)は設立以来、3,000万以上のスキューバ認定を発行しており、6,600のダイブセンターで128,000人のアクティブなPADIプロフェッショナルが活動しており、気圧外傷リスクにさらされる可能性のあるダイバーの数を増加させています。
集中治療と人工呼吸器使用の拡大
機械換気は、特に集中治療室において、肺の気圧外傷の主な要因であり続けています。呼吸器疾患、外傷、感染症の発生によるICU入院の増加は、換気サポートを必要とする患者の数を増加させ、誤った圧力設定がしばしば肺の損傷を引き起こします。病院は現在、より大規模な換気装置の艦隊と高度な呼吸ケアシステムを運用しており、これが検出と治療の需要を強化しています。慢性肺疾患を持ち、より長い換気期間を必要とする高齢患者も、症例の増加に寄与しています。世界の医療システムが集中治療能力を拡大する中、臨床医は気圧外傷をより頻繁に特定し、早期に介入を開始しています。画像診断ツールの改善は、換気関連の損傷の正確な評価をさらにサポートしています。これにより、先進的な病院や地域の医療センター全体で、薬剤、診断画像、緊急介入の安定した需要が生まれています。
- 例えば、Puritan Bennett™ 980換気装置は、体重0.3 kgの新生児患者に対して2 mLまでの非常に低い一回換気量を提供できます。
耳鼻咽喉科および肺ケアにおける意識の向上と早期診断
耳鼻咽喉科および肺の専門家の間での意識が大幅に向上し、市場の成長を促進しています。クリニックは、より良いトレーニングと標準化されたケアパスウェイのおかげで、圧力関連の耳、鼻腔、肺の問題をより早期に特定しています。安全なダイビング、キャビン圧の影響、換気装置の管理に関する教育キャンペーンは、症状の早期報告を促し、患者の訪問を増加させています。CTおよびMRI画像の進歩は検出精度を向上させ、医師が気圧外傷の重症度を迅速に分類するのに役立ちます。遠隔医療相談も増加しており、旅行者やダイバーが圧力変化にさらされた後に迅速な指導を求めることができます。病院は気圧外傷診断のための最新のガイドラインを統合しており、患者のスループットをさらに拡大しています。全体として、意識の向上と臨床プロトコルの改善が、予防および治療ソリューションの安定した需要を生み出しています。
主要なトレンドと機会
画像診断とモニタリングの技術革新
新しい画像技術は、気圧外傷のより明確な検出を提供し、強力な成長機会を生み出しています。高解像度のCTおよびMRIスキャンは、肺、耳、鼻腔の微細な組織損傷を検出し、より迅速で信頼性の高い診断をサポートしています。携帯型診断ツールも、遠隔地のダイビング地域や小規模クリニックでのアクセスを拡大しています。人工知能は画像解釈を改善し、診断の遅延を減らし、ケース管理を向上させます。連続的な呼吸モニタリングデバイスは、換気チームが異常な圧力レベルを早期に検出するのを助け、リスクを低減します。この高度なツールの組み合わせは、臨床意思決定を強化し、診断機器と専門ケアの市場を拡大します。病院が放射線学のアップグレードにより多くを投資するにつれて、画像主導の診断が主要な機会領域となっています。
- 例えば、Siemens HealthineersのNAEOTOM AlphaフォトンカウントCTシステムは、0.2 mmの空間分解能を提供し、気圧外傷に関連する肺および鼻腔組織の微細な破壊を検出できます。
専門的なダイビングおよび航空医学サービスの需要増加
ダイビング医学と航空医学における専門的なケアは、より体系化されつつあり、新たな市場機会を開いています。多くの沿岸国では、ダイビング関連の肺および耳の気圧外傷を治療する専用の高気圧センターを運営しています。主要空港近くの航空クリニックも、耳の詰まりや副鼻腔の損傷などの頻繁なフライヤーの問題により、患者の流れが増加していると報告しています。パイロット、ダイバー、軍事関係者向けのトレーニングプログラムには、気圧外傷のリスク予防が含まれ、臨床的なアウトリーチが増加しています。高気圧酸素療法施設は病院全体に拡大しており、費用対効果が高く実績のある治療オプションを提供しています。これらの発展は、高リスク集団における気圧外傷の診断、管理、および予防のためのより広範なエコシステムを生み出しています。
- 例えば、タイでは、タイ王立海軍の下で運営されているソムデッチ・プラ・ピンクラオ病院の高気圧医学センターが、1回のセッションで最大30人の患者を収容できる多人数高気圧チャンバーを運営しています。
主要な課題
症状の重複による誤診のリスク
気圧外傷の症状は、一般的な耳鼻咽喉科および呼吸器の問題に似ていることが多く、遅延や誤診を引き起こします。耳の痛み、めまい、副鼻腔の圧迫感、息切れは、感染症、アレルギー、または喘息と重なり、一般開業医が圧力関連の原因を見逃すことがあります。肺の気圧外傷は、気胸やCOPDの悪化を模倣することもあり、確認には高度な画像診断が必要です。地方のクリニックでの認識不足は、誤分類のリスクを高めます。誤診は治療の遅れを招き、組織の損傷を悪化させ、長期的な合併症を増加させる可能性があります。多くの患者が症状が悪化してからケアを求めるため、画像診断の利用可能性が向上してもこの課題は続きます。この問題に対処するには、より強力なトレーニングと診断プロトコルの広範な採用が必要です。
重症およびICU関連のケースにおける高額な治療費
機械換気に関連する重度の肺気圧外傷は、画像診断、酸素療法、専門家の介入を含む高額な病院ケアを必要とすることが多いです。高気圧酸素療法は効果的ですが、依然として高額で専門センターに限られています。これらの費用は低所得地域でのアクセスを制限し、無保険患者の治療を遅らせます。慢性的な損傷に対する外科的介入は、さらなる経済的負担を加えます。発展途上市場の病院は、圧力リスクを最小限に抑えることができる訓練されたスタッフや高度な換気装置を欠いていることもあります。医療予算が引き締まる中、償還のギャップが広がり、高度なケアへのアクセスが難しくなっています。高額な治療費は、患者および医療システムにとって主要な障壁であり、費用に敏感な地域での市場浸透を制限しています。
地域分析
北米
北米は2024年に約38%のシェアで気圧外傷市場をリードしました。ICUでの機械換気の強力な採用、高頻度の航空旅行、および発展したダイビング活動が安定したケースボリュームを支えました。米国では、クリティカルケア環境での広範な換気装置の使用により、圧力関連の耳および肺の損傷が多数記録されました。高度な診断画像と高気圧センターが早期の発見と治療を改善しました。耳鼻咽喉科および呼吸器専門医の間での認識の高まりと強力な保険カバレッジにより、患者のケアへのアクセスが向上しました。これらの要因が北米を地域需要の主要な貢献者に保ちました。
ヨーロッパ
ヨーロッパは2024年に気圧外傷市場の約29%を占め、強力な航空密度と地中海地域でのレクリエーションダイビングの参加増加によって推進されました。ドイツ、フランス、イタリア、英国の病院は、耳および肺の気圧外傷の画像診断に対する一貫した需要を報告しました。高齢化人口における人工呼吸器の使用拡大は肺合併症を増加させ、診断および治療のニーズを高めました。確立された高気圧施設と強力な臨床ガイドラインが患者管理を支援しました。EU内の旅行の増加が圧力関連の傷害にさらに寄与し、ヨーロッパを主要な地域貢献者に保ちました。
アジア太平洋
アジア太平洋は2024年に市場の約22%を占め、航空交通の増加、観光の拡大、タイ、インドネシア、オーストラリアなどの国々でのダイビング活動の増加によって支えられました。急速なクリティカルケアインフラの成長により、人工呼吸器関連の肺気圧外傷の症例が増加しました。中国、日本、インドは画像センターに多額の投資を行い、診断精度と患者報告を向上させました。耳鼻咽喉科および肺専門医の間での認識が向上し、耳および副鼻腔の気圧外傷の早期治療を促進しました。沿岸観光の拡大が高気圧および緊急医療施設の必要性を強化し、アジア太平洋を急成長する地域にしました。
ラテンアメリカ
ラテンアメリカは2024年に約7%のシェアを獲得し、ブラジル、メキシコ、カリブ海でのダイビング観光の増加によって支えられました。ICUの容量の増加により、人工呼吸器を使用する患者が増加し、肺気圧外傷の診断が増加しました。地方では認識が限られているため早期発見が遅れましたが、都市の病院では画像アクセスと専門家の利用可能性が向上しました。主要都市での航空旅行の回復が頻繁な旅行者の間で耳気圧外傷の症例を増加させました。高気圧センターへの投資は控えめでしたが、観光地では増加しました。これらの要因により、ラテンアメリカは小規模ながら着実に拡大する地域市場となりました。
中東・アフリカ
中東・アフリカ地域は2024年に約4%の市場シェアを保持し、UAE、カタール、サウジアラビアの強力な航空ネットワークによって支えられました。高い乗客数が耳および副鼻腔の気圧外傷の発生率を増加させました。紅海地域での専門的なダイビング活動が症例数を増やし、特にエジプトとサウジアラビアで顕著でした。ICUの近代化が人工呼吸器関連の肺気圧外傷の検出を改善しましたが、アフリカ全体でのアクセスは依然として不均一でした。限られた画像および高気圧施設がいくつかの国で高度なケアを制限しました。制約があるにもかかわらず、医療投資の増加が地域の成長を徐々に支えています。
市場セグメンテーション:
タイプ別
- 耳の気圧外傷
- 肺の気圧外傷
- 目
- その他
診断別
- 画像診断
- 肺機能検査
- パルスオキシメトリー
- その他
エンドユーザー別
- 薬物療法
- 再圧療法
- 手術
- その他
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
バロトラウマ市場の競争環境には、Johnson & Johnson Consumer Inc.、Nutra Respiro、Mallinckrodt、Cipla Health Ltd.、Church & Dwight Co., Inc.、Centaur Pharmaceuticals、GSK plc、Bayer AG、およびJabs Biotech Pvt. Ltd.などの主要企業が含まれます。これらの企業は、圧力関連の損傷を治療するために使用される薬剤、耳鼻咽喉科ケア製品、および肺サポートソリューションの組み合わせを通じて地位を強化しています。企業は、軽度および中程度の症例に対応する鼻づまり解消薬、抗炎症製剤、および副鼻腔緩和製品を提供することで、リーチを拡大しています。画像診断のパートナーシップは、ICUおよび緊急設定でのバロトラウマの特定精度を向上させるのに役立ちます。プレーヤーはまた、ダイビングや航空の損傷に使用される高度な治療用品で高気圧センターをサポートしています。多くの企業は、旅行者やダイバーのための認識プログラムに投資し、患者が早期に症状を検出するのを助けています。航空旅行の増加、ダイビング活動の拡大、および病院での人工呼吸器の使用拡大に伴い、競争は引き続き増加し、強力な製品革新と広範なサービスネットワークを促進しています。
主要プレイヤー分析
- ジョンソン・エンド・ジョンソン コンシューマー インク(米国)
- Nutra Respiro(インド)
- マリンクロット(英国)
- シプラ ヘルス リミテッド(インド)
- チャーチ・アンド・ドワイト社(米国)
- ケンタウル製薬(インド)
- GSK plc(英国)
- バイエルAG(ドイツ)
- ジャブス バイオテック プライベート リミテッド(インド)
最近の展開
- 2025年11月、ジャブス バイオテック プライベート リミテッド(インド)は、耳のケアや鼻の除去に一般的に使用されるOTC/OTCスタイルの製品である耳用点滴薬や鼻スプレーを含む現在の公開製品リストを発表しました(耳および副鼻腔の気圧外傷の管理/予防に関連)。
- 2025年10月、シプラはBreathefree UAE(第1フェーズ)を立ち上げ、UAEにおけるフラッグシップの呼吸器患者支援イニシアチブを、ローカライズされたバイリンガルウェブサイト、教育ビデオ、および吸入器技術、遵守、呼吸器疾患の認識を向上させるための現地の意識/エンゲージメントキャンペーンを通じて拡大しました。
- 2025年10月、シプラは複数の今後の呼吸器資産の発売を確認しました:シプラは、2026年までに4つの主要な呼吸器資産を市場に投入する計画を発表し、呼吸器フランチャイズを強化するための広範な取り組みの一環として、これらのパイプライン/発売計画は、圧力関連の呼吸器合併症の管理に関連する肺/気道治療に対するシプラの戦略的焦点をサポートします。
レポートのカバレッジ
この調査レポートは、タイプ、診断、エンドユーザー、地理に基づいた詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因および制約についての洞察を含んでいます。さらに、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場のダイナミクス、規制の状況、および業界を形成する技術の進歩について探ります。外部要因および世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 毎年増加し続ける世界の航空旅行に伴い、市場は成長します。
- ICUにおける機械換気の使用が拡大し、肺の気圧外傷の症例が増加します。
- 高度な画像診断ツールへのアクセスが広がることで、早期診断率が向上します。
- 耳および副鼻腔の気圧外傷に対する迅速な治療経路がENTクリニックで採用されます。
- 主要なダイビングおよび観光地域で高気圧センターが拡大します。
- 企業は肺損傷のリスクを減らすためにより安全な換気技術に投資します。
- ダイバーおよび頻繁な飛行者のための認識プログラムが予防ケアを支援します。
- 製薬会社は改良された鼻、副鼻腔、および抗炎症製品を発売します。
- AIベースの診断サポートが臨床医の圧力損傷のより正確な検出を支援します。
- 新興市場は、医療投資の増加に伴い、気圧外傷治療の能力を強化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
バロトラウマ市場の現在の市場規模はどれくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、バロトラウマ市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年にどのバロトラウマ市場セグメントが最も大きなシェアを持っていましたか?
バロトラウマ市場の成長を促進している主な要因は何ですか?
バロトラウマ市場の主要企業はどこですか?
どの地域がバロトラウマ市場の最大のシェアを占めていましたか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 バロトラウマ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のバロトラウマ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 7.14 billion → 2032: USD 12.65 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 バロトラウマ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. バロトラウマ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるバロトラウマ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 バロトラウマ市場市場の成長要因
- 3.3 バロトラウマ市場市場の抑制要因および課題
- 3.4 バロトラウマ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 バロトラウマ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 バロトラウマ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、バロトラウマ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 バロトラウマ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. バロトラウマ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はバロトラウマ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 バロトラウマ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 バロトラウマ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 バロトラウマ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 バロトラウマ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新バロトラウマ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のバロトラウマ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のバロトラウマ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のバロトラウマ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のバロトラウマ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのバロトラウマ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のバロトラウマ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのバロトラウマ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. バロトラウマ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
