
製薬市場における人工知能の概要:
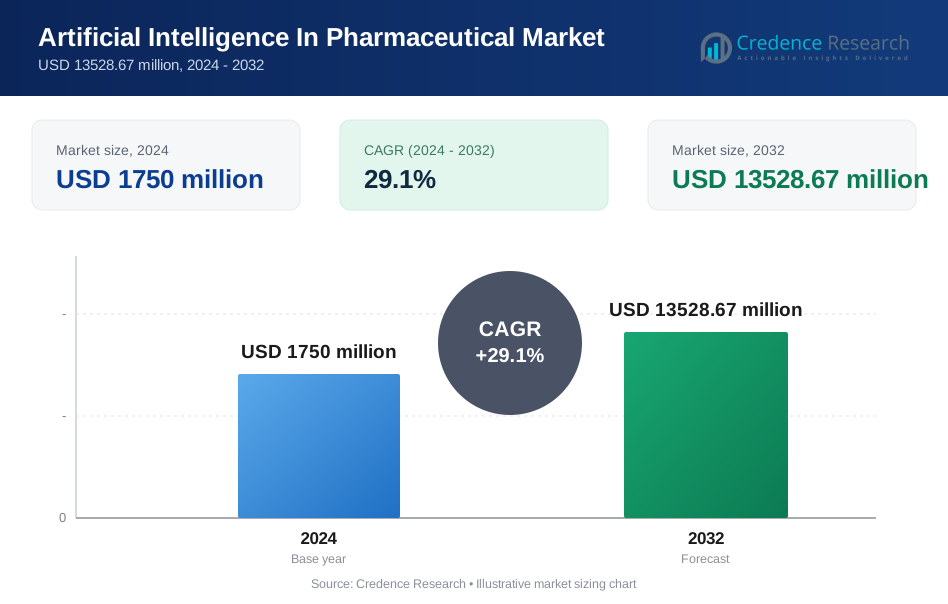
製薬市場における人工知能は、2024年の1,750百万米ドルから2032年には推定13,528.67百万米ドルに成長すると予測されており、2024年から2032年の間に年平均成長率(CAGR)29.1%を記録します。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の製薬市場における人工知能の市場規模 | 1,750百万米ドル |
| 製薬市場における人工知能のCAGR | 29.1% |
| 2032年の製薬市場における人工知能の市場規模 | 13,528.67百万米ドル |
強力な市場推進要因には、開発期間の短縮、患者選択の改善、試験失敗の削減が含まれます。企業はAIを活用して分子設計を洗練し、疾患の挙動を予測し、バイオマーカーの発見を強化しています。初期の研究段階では、手動処理を減らし、候補選択の精度を向上させるアルゴリズムが役立ちます。臨床チームはAIを活用してプロトコル設計とリスクモニタリングを強化しています。精密医療の需要は、ゲノムおよび臨床的洞察のより深い統合を強化します。製造チームは品質を安定させ、混乱を減らすために予測ツールを採用しています。これらの要因は、製薬ライフサイクル全体での持続的な採用を強化します。
北米は、強力なデジタル成熟度、大手製薬会社による早期採用、広範なAI研究エコシステムによりリードしています。ヨーロッパは、規制のサポート、学術と産業の協力、倫理的AI導入への関心の高まりを通じて拡大しています。アジア太平洋地域は、製薬製造の拡大、臨床試験活動の増加、AIインフラへの政府投資により、最も急成長している地域として浮上しています。中国、日本、インドなどの国々は、発見、診断、試験運営にAIを統合し、効率と競争力を向上させています。他の地域は、近代化の取り組みとデータ駆動型医療革新の広範な受け入れを通じて採用を強化しています。

製薬市場における人工知能の洞察:
- 製薬市場における人工知能は、2024年の17億5000万米ドルから2032年には135億2867万米ドルに成長すると予測されており、急速なデジタルトランスフォーメーションによる29.1%のCAGRに支えられています。
- 市場の強い成長は、迅速な発見サイクルの需要増加、患者選択の改善、先進的なバイオマーカーの特定、主要製薬パイプラインにおけるAI対応の精密なワークフローによるものです。
- 主な制約には、データの断片化、限られた相互運用性、厳しい検証要件、専門的なAI人材の不足があり、シームレスな展開を遅らせています。
- 北米は強力なインフラと早期採用により市場をリードしており、ヨーロッパは支援的な規制枠組みとイノベーションハブを通じて安定した受け入れを維持しています。
- アジア太平洋地域は、製造拠点の拡大、臨床試験活動の増加、AI対応の製薬研究への投資増加により、最も急速に成長している地域です。
製薬市場における人工知能の推進要因
より迅速で予測的な薬剤発見プロセスへの需要増加
製薬市場における人工知能は、発見のタイムラインを短縮するツールへの強い需要により成長しています。企業はAIモデルを展開して、より高精度で化合物をスクリーニングします。研究チームは、後期段階の失敗を減少させるプラットフォームを重視しています。これにより、実行可能な薬剤候補の選択精度が向上します。企業はデータ駆動型の洞察を使用して初期段階の研究を導きます。予測アルゴリズムは手動のスクリーニング作業を削減します。自動化されたパターン分析は、より良い分子挙動の予測をサポートします。強い研究開発の圧力がリーダーにスケーラブルなAIツールの採用を促します。
- 例えば、ExscientiaはAI駆動の発見プログラムで候補選択時間を80%削減したと報告しています。
臨床試験の効率と患者の成果を改善するためのAIの採用拡大
臨床チームはAIモデルを利用して高価な試験遅延を減少させます。製薬市場における人工知能は、企業がアルゴリズムを使用して患者選択を改善することで勢いを増します。正確な層別化により試験の質が向上します。スポンサーは実世界の証拠を適用してプロトコルを調整します。AIは早期に逸脱を強調することで監視エラーを減少させます。適応試験設計への強い関心が採用を促進します。予測リスクシステムはより良い監視をサポートします。試験の複雑さが増すことで、先進的な自動化の必要性が強化されます。
- 例えば、Flatiron Healthの腫瘍学データセットは、3,000以上のアクティブな臨床プログラムにおけるプロトコルの最適化をサポートしました。
精密医療と標的療法開発のためのAIの利用拡大
AIツールは疾患経路の深い理解をサポートします。製薬市場における人工知能は、ターゲット療法に対する強い需要から恩恵を受けています。これは治療選択を導くバイオマーカーの特定を改善します。企業はマルチオミクスデータを使用して疾患モデルを洗練します。予測エンジンは患者のサブグループを特定するのに役立ちます。より良い診断インサイトが個別化治療計画を推進します。研究チームは治療の精度を向上させるアルゴリズムを評価します。精密医療への強い焦点が新しい開発パイプラインを加速させます。
製薬製造環境における自動化の統合の増加
自動化はAI対応の運用への強い関心を引き起こします。製薬市場における人工知能は、製造の安定性を改善しようとする企業からの支援を受けています。リアルタイムのインサイトでバッチ品質を最適化するのに役立ちます。予測保全はダウンタイムを減少させます。企業は供給の混乱を予測するためにAIを適用します。品質管理チームはリスクを特定するためにパターンを監視します。自動化された検査が生産の信頼性を向上させます。安定した出力への圧力の増加が業界の採用を強化します。
製薬市場における人工知能のトレンド
初期薬剤設計と分子革新のための生成AIモデルの急速な拡大
生成AIは研究所全体で新しい能力を形成します。製薬市場における人工知能は、新しい構造を作成するモデルへの関心の高まりを見ています。これは企業が合成前にデザインを仮想的にテストすることを可能にします。チームは以前は見過ごされていた経路を探ります。より速いアイデア創出が発見プログラムを短縮します。生成ツールはより効率的なライブラリ作成をサポートします。予測スコアリングは弱い候補を早期にフィルタリングします。モデルの精度の強い向上が業界の広範な試験を推進します。
- 例えば、AtomwiseのAtomNetプラットフォームは、グローバルな製薬パートナーのために高い可能性のあるヒットを特定するために160億以上の構造を評価しました。
ゲノム、イメージング、臨床データを統合するマルチモーダルAIプラットフォームの利用拡大
マルチモーダルシステムは製薬パイプライン全体で勢いを増しています。製薬市場における人工知能は、複数のデータストリームを一つのワークフローに統合する企業によって拡大します。これは研究チームがより深い生物学的リンクを発見するのに役立ちます。高価値のインサイトがより豊富なデータセットから生まれます。臨床チームは分類精度を向上させます。ゲノムとイメージングの組み合わせが診断の信頼性を向上させます。統一されたダッシュボードがチームに結果への迅速なアクセスを提供します。迅速な採用がより広範なクロスファンクショナルなコラボレーションをサポートします。
規制文書と提出ワークフローにおけるAI駆動の自動化ツールの採用拡大
AIは規制部門全体の重い文書作業をサポートします。製薬市場における人工知能は、手動のドラフト作成の負担を軽減するツールから恩恵を受けています。これはチームがより一貫性のある提出を準備するのに役立ちます。自動化された言語モデルが早期にエラーを強調します。文書のスクリーニングがコンプライアンスの整合性を向上させます。チームは構造化されたテンプレートで準備時間を短縮します。予測エンジンが必要な形式のデータ選択をガイドします。増加する文書量がAI対応の自動化への推進を強化します。
研究開発および商業計画におけるAI拡張意思決定支援システムへの業界の動きの高まり
AI駆動の意思決定システムは戦略的計画を再構築します。製薬市場における人工知能は、リーダーが予測ダッシュボードを適用することで進化します。これにより、研究開発ポートフォリオのギャップが明らかになります。リアルタイムのスコアリングは、より良い投資選択をサポートします。商業部門は洞察を活用して発売計画を洗練します。クロスファンクショナルチームはリスクに迅速に対応します。データ駆動のアルゴリズムは主観的なバイアスを減少させます。証拠に基づく予測への関心の高まりが採用を促進します。
- 例えば、IQVIAのAI駆動オーケストレーテッドアナリティクスプラットフォームは、主要な製薬クライアントの予測精度を二桁の割合で向上させました。
製薬市場における人工知能の課題分析
高いデータの複雑性、限られた相互運用性、堅牢な検証フレームワークの強い必要性
データの断片化は研究チームにとって大きな障害を生み出します。製薬市場における人工知能は、データセットが標準フォーマットを欠いていると問題に直面します。ゲノム、臨床、分子の入力を統合することが困難になります。企業は不完全な患者プロファイルに苦労します。検証の必要性が開発チームに圧力をかけます。厳格な品質チェックが展開を遅らせます。データプライバシー規則が機密情報へのアクセスを制限します。レガシーシステム間の限られた相互運用性が完全な統合を遅らせます。
専門的な人材の不足とモデルの透明性および倫理的展開に関する懸念の高まり
AIの採用には研究および臨床部門全体での高度な技術的専門知識が必要です。製薬市場における人工知能は、チームがAIの出力を解釈できないと抵抗に遭遇します。これは意思決定経路の透明性に関する懸念を引き起こします。高影響の臨床環境で倫理的な問題が生じます。モデルのバイアスリスクが規制当局の信頼を制限します。熟練した人材は不足しています。トレーニングプログラムには長い時間がかかります。人材のギャップが多くの企業での広範な採用を制限します。
製薬市場における人工知能の機会
AIファーストの薬剤開発モデルの出現と協力的な研究エコシステムの強力な成長
AIネイティブのパイプラインは革新者に新しい商業パスを開きます。製薬市場における人工知能は、企業がアジャイルな発見モデルにシフトすることで機会を得ます。これは希少疾患の低コスト探索をサポートします。製薬と技術企業間の戦略的パートナーシップが迅速なイノベーションサイクルを生み出します。共有データセットが洞察の深さを広げます。迅速なプロトタイピングがより多くの候補をテストに持ち込みます。グローバルハブがAIラボに投資します。これらの要因が初期および高度なパイプライン全体の成長を拡大します。実世界の証拠、デジタルバイオマーカー、および市場後の安全性最適化におけるAIアプリケーションの拡大
実世界の証拠プラットフォームがAIの新しいユースケースを解放します。製薬市場における人工知能は、より強力な安全性監視ツールから利益を得ます。これにより、新たなリスクの検出が改善されます。デジタルバイオマーカーが疾病追跡を再構築します。ウェアラブルデバイスがモデリングのための新しいデータストリームを生成します。市場後の分析が治療管理を強化します。企業はAIを使用して投与戦略を洗練します。より大きな規制の受け入れが採用の新しいルートを開きます。製薬市場における人工知能のセグメンテーション分析:
用途別
製薬市場における人工知能は、創薬、臨床試験、精密医療、薬剤監視における強力な利用を通じて進化しています。創薬と設計は、分子スクリーニングの迅速化に対する高い需要により採用が進んでいます。臨床試験は、予測的な登録とプロトコルの最適化から価値を得ています。精密医療は、ゲノムの洞察へのアクセスが増えることで拡大しています。薬剤監視チームは、自動化されたシグナル検出を使用して安全性の決定を強化しています。製造およびサプライチェーン部門は、予測と品質管理を改善するためにAIを採用しています。販売分析やラボの自動化などの他の分野も全体的な範囲を広げています。
- 例えば、Insilico Medicineは、AIプラットフォームを使用して、従来の4〜6年のタイムラインと比較して、18か月未満で前臨床候補を生成しました。
技術別
機械学習は、予測、分類、パターン認識における役割のために支配的です。ディープラーニングは、画像処理、構造生物学、毒性の洞察のための複雑なモデリングをサポートします。自然言語処理は、研究成果、臨床ノート、規制文書からのインテリジェンスを抽出します。手動レビュー時間を削減することで、ワークフローの効率を向上させます。コンテキスト認識処理やクエリ方法などの他の技術は、高度な意思決定経路をサポートします。これらのツールは一緒に、スケーラブルな展開のための強力な技術基盤を形成します。
提供別
ソフトウェアは、発見エンジン、試験プラットフォーム、分析ツールに対する強い需要のため、最大のシェアを持っています。サービスは、モデル開発、統合サポート、データ管理を通じて拡大しています。ハードウェアは、高性能コンピューティングとGPUクラスターの需要の増加に伴い成長しています。重い処理能力を必要とする複雑なシミュレーションをサポートします。
展開別
クラウドベースの展開は、柔軟性、低い初期コスト、迅速なスケーリングのためにリードしています。企業はクラウドエコシステムを使用して、大規模なモデルを実行し、実世界のデータを管理します。機密データセットの完全な管理を必要とする企業の間でオンプレミスシステムの需要は依然としてあります。より厳格なガバナンス要件をサポートします。
薬剤タイプ別
小分子は、広範な研究パイプラインと構造予測に対するAIの適合性の強さから採用が進んでいます。大分子は、生物製剤や精密治療への投資の増加に伴い注目を集めています。タンパク質ベースのプラットフォーム全体での複雑な相互作用を探求するのに役立ちます。
- 例えば、BioNTechは、複数の免疫療法プログラムにわたってmRNAとタンパク質構造を最適化するためにディープラーニングモデルを適用しています。
治療領域別
腫瘍学は、強力なバイオマーカー発見の必要性と活発な試験活動のために支配的です。CNSプログラムは、ターゲット理解を向上させるためにAIに依存しています。心血管研究は、リスクモデルを洗練するために予測ツールを適用します。他の治療領域は、開発の精度を拡大し、患者の適合性を向上させるためにAIを採用しています。
セグメンテーション:
用途別
- 創薬とデザイン
- 臨床試験
- 精密医療
- ファーマコビジランス
- 製造とサプライチェーン
- その他(販売分析、ラボ自動化、薬剤再利用)
技術別
- 機械学習
- 深層学習
- 自然言語処理
- その他(コンテキストアウェア処理、クエリ方法)
提供別
- ソフトウェア
- サービス
- ハードウェア
展開別
- クラウドベース
- オンプレミス
薬剤タイプ別
- 小分子
- 大分子
治療領域別
- 腫瘍学
- 中枢神経系(CNS)
- 心血管
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
北アメリカは、デジタルR&Dへの強力な投資と先進的な分析の早期導入により、製薬市場における人工知能の42%のシェアを占めています。この地域は、製薬会社と技術リーダー間の緊密な統合から利益を得ています。分子設計、臨床試験の監視、患者の層別化のためのAIの広範な展開を通じて勢いを増しています。規制当局はデータ使用に関する明確なガイダンスを通じてデジタルトランスフォーメーションを支援しています。米国とカナダの研究エコシステムは、AI駆動のイノベーションを強化しています。強力なベンチャー資金と活発なコラボレーションが、この地域のリーダーシップを維持しています。
ヨーロッパは、成熟した医療システムと強力な学術-産業ネットワークに支えられ、約29%のシェアを占め、安定した拡大を示しています。ここでの製薬市場における人工知能は、予測プラットフォームと精密医療プログラムのより深い採用を通じて成長しています。企業が効率的な試験実行と透明なAI検証フレームワークを求める中で、勢いを増しています。地域の資金は、主要な薬剤パイプライン全体での倫理的なAI開発を支援しています。規制ワークフローの自動化に対する需要が主要市場での展開を増加させています。患者中心の研究への強い重点が、この地域の地位を強化しています。
アジア太平洋地域は約21%のシェアを持ち、製薬拠点での急速なデジタルトランスフォーメーションにより最も成長が速い地域としてランク付けされています。人工知能を活用した発見ツールの採用が進む中、政府支援のイノベーションプログラムを通じて、この地域での製薬市場が拡大しています。中国、インド、日本では企業が研究インフラを強化し、活動が活発化しています。臨床試験のアウトソーシングの増加がAI駆動の試験支援システムを後押ししています。地元のバイオテック企業は、早期開発を加速するためにグローバルなテクノロジー企業と協力しています。精密医療への強い関心が長期的な成長を強化しています。
主要プレイヤー分析:
- IBMコーポレーション
- NVIDIAコーポレーション
- マイクロソフトコーポレーション
- アルファベット社
- エクスシェンティア
- アトムワイズ社
- ディープゲノミクス
- パスAI
- バイオエクセル・セラピューティクス
- クラウド・ファーマシューティカルズ社
- バイオシメトリクス
- ユレトス
- シュレディンガー社
- IQVIA
- テンパスAI
競争分析:
製薬市場における人工知能は、グローバルなテクノロジー企業、AIネイティブの薬物発見企業、既存の製薬企業によって推進される競争の激しい環境を特徴としています。主要なテクノロジープレイヤーは、複雑なシミュレーションや分子モデリングをサポートするスケーラブルなコンピューティング、クラウドプラットフォーム、GPUアーキテクチャに注力しています。AIに特化したバイオテック企業は、生成モデル、マルチモーダルパイプライン、自動発見エンジンを進化させ、開発期間を短縮しています。製薬企業がデータ共有のアライアンスや戦略的パートナーシップを形成することで、研究の生産性が向上し、強化されます。ディープラーニングの革新者は、毒性、薬物動態、構造最適化の予測能力を拡大しています。サービスプロバイダーは、臨床試験のインテリジェンス、実世界の証拠分析、規制文書の自動化をサポートする統合プラットフォームを構築しています。競争上の差別化は、アルゴリズムの質、データセットの深さ、モデルの解釈可能性、既存の研究開発システムとの統合に焦点を当てています。より速い発見サイクルと強力な臨床インサイトを提供する企業は、このダイナミックな市場で明確な優位性を獲得します。
最近の展開:
- 2026年1月、アストラゼネカは、ボストンに拠点を置く腫瘍研究のためのAI基盤モデルを専門とする企業、モデラAIを買収することに合意しました。この取引は1月13日に発表され、モデラの技術をアストラゼネカの薬剤開発に統合し、臨床の進展とバイオマーカーの特定を加速させることを目的としています。
- 2026年2月、メルクとメイヨークリニックは、AIを活用した薬剤発見と精密医療に焦点を当てた新しい研究協力を開始しました。2月18日に発表されたこのパートナーシップは、高度な治療開発を支援します。
- 2026年1月、NVIDIAとイーライリリーは、薬剤発見、開発、製造におけるAI応用を進めるための共同イノベーションラボを発表しました。このパートナーシップは1月11日頃に明らかにされ、NVIDIAのAIチップを活用して製薬プロセスを革新します。
- 2025年11月、インシリコ・メディシンは、イーライリリーと研究およびライセンスの協力を開始し、インシリコのPharma.AIプラットフォームを新しい薬剤候補に活用します。この取引は11月10日に発表され、インシリコには1億ドル以上の潜在的な支払いとロイヤルティが提供されます。
レポートのカバレッジ:
この調査レポートは、アプリケーション、技術、提供、展開、薬剤タイプ、治療領域および地域に基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に説明し、その事業、製品提供、投資、収益源、主要な応用についての概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場の動態、規制の状況、業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望:
- AI駆動の発見エンジンは、複雑な治療領域における有望な薬剤候補の迅速な特定をサポートします。
- マルチモーダルデータセットの統合により、疾患経路と臨床反応の予測精度が向上します。
- 製薬会社と技術企業のパートナーシップが拡大し、高度な計算モデルへのアクセスが強化されます。
- 自動化された試験インテリジェンスツールは、プロトコルの逸脱を減らし、グローバルな研究のための患者の整合性を向上させます。
- AI対応の精密医療が注目を集め、バイオマーカーの発見とターゲット療法の計画を強化します。
- 製造チームは、予測品質システムを採用してバッチの信頼性と運用の安定性を向上させます。
- 規制部門は、AIベースの文書化ワークフローを適用してコンプライアンス管理を効率化します。
- 実世界のエビデンスプラットフォームは、継続的な安全性監視と治療の最適化をサポートします。
- クラウドネイティブのAIエコシステムが拡大し、高性能ワークロードのためのスケーラブルなインフラストラクチャを提供します。
- 国境を越えた研究協力が成長し、製薬市場における人工知能の革新速度を向上させます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の製薬市場における人工知能の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、製薬市場における人工知能はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に製薬市場セグメントで最も大きなシェアを持っていた人工知能はどれですか?
人工知能の製薬市場の成長を促進している主な要因は何ですか?
製薬市場における人工知能の主要企業はどこですか?
2024年に製薬市場における人工知能の最大のシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 製薬市場における人工知能の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の製薬市場における人工知能市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1750 million → 2032: USD 13528.67 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 製薬市場における人工知能市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 製薬市場における人工知能市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における製薬市場における人工知能市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 製薬市場における人工知能市場の成長要因
- 3.3 製薬市場における人工知能市場の抑制要因および課題
- 3.4 製薬市場における人工知能市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 製薬市場における人工知能バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 製薬市場における人工知能サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、製薬市場における人工知能カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 製薬市場における人工知能市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 製薬市場における人工知能輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は製薬市場における人工知能市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 製薬市場における人工知能市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 製薬市場における人工知能市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 製薬市場における人工知能競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 製薬市場における人工知能分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新製薬市場における人工知能の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の製薬市場における人工知能市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の製薬市場における人工知能市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の製薬市場における人工知能市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の製薬市場における人工知能市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの製薬市場における人工知能市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の製薬市場における人工知能市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの製薬市場における人工知能市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 製薬市場における人工知能企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
