
市場概要
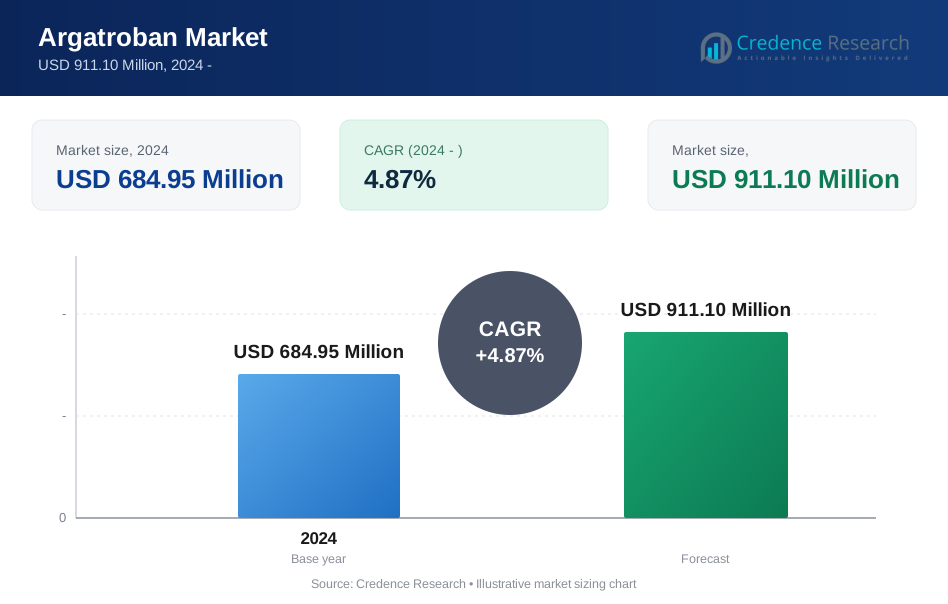
アルガトロバン市場は、2024年の6億8495万米ドルから2032年には推定9億1110万米ドルに成長し、2024年から2032年の間に年平均成長率(CAGR)4.87%を記録する見込みです。この成長は、ヘパリン誘発性血小板減少症(HIT)の管理やPCI中の周術期抗凝固における直接的なトロンビン阻害の安定した需要を反映しています。北米は、市場収益をリードしており、HITの診断がより一貫して行われ、PCIの実施件数が多く、無菌注射用抗凝固薬へのアクセスが広範であるためです。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間: | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| アルガトロバン市場規模 2024 | 6億8495万米ドル |
| アルガトロバン市場CAGR | 4.87% |
| アルガトロバン市場規模 2032 | 9億1110万米ドル |
市場の洞察
- 北米は、2024年に世界のアルガトロバン市場収益の39.6%を占め、HITの診断率が高く、PCI手続きの件数が多いことに支えられています。
- HITは、2024年に68.4%のシェアを持ち、ヘパリン曝露が禁忌となった場合にアルガトロバンが広く使用されるため、需要を牽引しました。
- ジェネリック製品は、2024年に市場収益の61.2%を占め、病院がコスト管理、入札効率、多源注射剤の調達を優先したためです。
- 急性期ケアは、2024年に72.8%のシェアを占め、ICU、外科病棟、緊急入院ケアでのアルガトロバンの投与が主に行われるためです。
- 三菱田辺、ファイザー、フレゼニウス・カビ、ヒクマ、バクスターが主要なプレーヤーとして残り、購入者は信頼性の高いジェネリック無菌注射剤と強靭な供給契約をますます好むようになっています。

市場セグメンテーション分析
適応症別(HIT、PCI抗凝固)
HITは2024年に68.4%の最大シェアを持ち、ヘパリン誘発性血小板減少症が確認または疑われる患者に対する非ヘパリン抗凝固薬としてのアルガトロバンの確立された役割により牽引されました。病院は、特に血栓症のリスクが高く、医師が厳密に監視された静脈内療法を必要とする場合に迅速な入院管理のためにこれに依存しています。
分子タイプ別(ブランド、ジェネリック)
ジェネリックは2024年に61.2%の最大シェアを占め、医療システムが臨床的有用性を損なうことなくフォーミュラリ基準を満たす低コストの無菌注射剤をますます好むためです。入札ベースの調達、グループ購買契約、病院全体の予算圧力が成熟市場でのジェネリック代替を加速し続けています。
ケア設定別(急性期ケア、カテーテルラボ)
急性期ケアは2024年に72.8%の主要シェアを獲得し、ICU、外科回復ユニット、緊急入院環境でのアルガトロバンの集中的な使用に支えられています。これらの環境では、血小板減少症や血栓性合併症に対する連続注入、厳密な検査室モニタリング、迅速な治療決定が必要です。
主要な成長要因
HITケアにおける非ヘパリン抗凝固の需要拡大
アルガトロバンは、HITが疑われるまたは確認された患者に迅速で調整可能な抗凝固が必要な場合に、臨床医が好む選択肢として残っています。病院はその静脈内投与、確立されたICUプロトコル、およびヘパリンを受け取れない患者への適合性を評価しています。 外科、腫瘍学、集中治療の現場での血小板減少症の監視に対する認識の向上は、検査の増加と早期の治療介入を促進し続けています。医療システムが患者の安全経路を強化するにつれて、フォーミュラリー委員会は、長い臨床経験、予測可能なモニタリングワークフロー、および複雑な入院患者ケアとの互換性を備えた薬剤を支持します。 この要因は、ヘパリン曝露なしで即時の抗凝固が必要な救急部門、集中治療室、および周術期チームからの繰り返しの需要をサポートします。アルガトロバンはまた、腎機能障害のある患者においても関連性を保ち、治療の柔軟性が重要な高重症度の入院患者集団におけるその有用性を広げます。
介入心臓病学の増加がPCI抗凝固の需要を支援
アルガトロバンは、PCI中に直接トロンビン阻害が必要な場合、特にヘパリン感受性または高い血栓リスクのある患者において、カテーテル検査室で使用されます。2021年には世界の心血管死亡が2,000万人を超え、血管造影と血行再建の量を駆動する持続的な疾患負担を強調しています。 三次病院がカテーテル検査室の能力を拡大するにつれて、購入者は制御された投与、持続的な注入、そして活性化凝固時間の管理を可能にする抗凝固薬を求めています。複雑な冠動脈介入、再手術、および高齢患者のコホートの成長は、さらなる需要を支援します。 心臓病センターとの機関契約を確保するサプライヤーは、安定した手続き消費と繰り返しの注文パターンから利益を得ます。高度な心臓ケアインフラを持つ市場では、カテーテル検査室の購買チームは、従来のHITに焦点を当てた需要を超えて安定した使用をサポートするために、アルガトロバンをより広範な手続き抗凝固経路と共に評価することが増えています。
病院のコスト管理がジェネリック購入を加速
予算の規律が注射用抗凝固薬の調達をますます形作り、治療の交換政策が許す場合、病院はジェネリックのアルガトロバンに向かっています。2023年には、ジェネリックが米国で4,450億ドル以上の医療費節約をもたらし、低コストのマルチソース製品に対する購買の信頼を強化しました。 グループ購買組織と統合配信ネットワークは、臨床性能と共に取得コスト、供給の継続性、バイアル構成、および卸売業者の到達範囲を強調しています。この環境は、競争力のある価格設定と信頼性のある無菌製造および薬剤監視サポートを組み合わせたメーカーを支持します。 償還システムが病院に薬局支出の削減を迫る中、ジェネリックのアルガトロバンは、特に複数のサイトにわたって契約を標準化する大規模システムで、急性ケア全体でシェアを獲得しています。新興市場の価格に敏感な公立病院も、特殊抗凝固薬のジェネリック入札をますます評価しています。
主要なトレンドと機会
病院は無菌注射薬の供給回復力を優先
調達チームは、重要な抗凝固薬での単一ソースの露出をますます避け、冗長な充填ライン、強力な卸売業者のカバレッジ、および安定した品質記録を持つサプライヤーを好みます。医療システムは2024年初頭に270以上のアクティブな薬剤不足を管理し、急性使用注射薬の供給保証に対する注目を高めました。 アルガトロバンにおいて、この傾向はマルチソースアワード、安全在庫計画、そしてベンダー資格の強化をサポートします。購入者はまた、バックオーダーの履歴、リードタイム、包装の信頼性を精査します。HITやPCIの治療遅延は患者の流れを妨げる可能性があるためです。製造の足跡が強靭で、一貫したリリースパフォーマンスを持つ企業は、フォーミュラリーの地位を強化します。
プロトコルに基づく使用が高重症度の環境で拡大
病院はますます、標準化された注文セット、抗凝固管理チーム、ラボと連携した投与プロトコルを通じてアルガトロバンを管理しています。この傾向は、集中治療室やカテーテルラボでの投与の一貫性を改善します。そこでは、臨床医が血栓予防と出血リスクのバランスを取らなければなりません。 電子薬剤記録と薬剤師主導のモニタリングは、アドホックな処方ではなく、定義された患者グループでの使用を促進します。市場参加者は、価格だけでなく、ラベルの明確さ、バイアルの強度、病院のワークフローのサポートでも競争します。機関が治療経路を標準化するにつれて、予測可能なプレゼンテーション形式と信頼できる教育資料を持つ供給者は、優先製品リスト内での利用を保護できます。
新興市場のジェネリック浸透が成長余地を提供
多くの中所得国は、三次病院、心臓介入プログラム、必須注射剤の集中調達を拡大し続けています。これらの変化は、HIT管理やヘパリンに敏感な患者のPCIに代替品が必要な臨床医がいるフォーミュラリーに、ジェネリックアルガトロバン供給者が参入する余地を生み出します。 入札ベースの購入は、バッチを拡大し、登録のタイムラインを満たし、現地の流通をサポートできる製造業者に有利です。公共システムが費用対効果の高い専門注射剤を優先し、私立病院チェーンがより広範なマルチソースの利用可能性を求める場合、機会は向上します。競争力のある入札と規制の実行を組み合わせる企業は、アジア太平洋、ラテンアメリカ、および中東の選ばれた市場で市場アクセスを拡大できます。
付加価値のある病院サービスが差別化を高める可能性
アルガトロバンは臨床的に専門的な製品であり、供給者が分子の新規性だけでなくサービスを通じて競争する余地を提供します。機会には、バーコード対応の包装、明確な希釈ガイダンス、医療情報サポート、薬局調合チームのトレーニング、病院ネットワークとの供給計画の調整が含まれます。 このような特徴は、取り扱いエラーを減少させ、調達および臨床の関係者の信頼を向上させます。製造業者はまた、GPOの整合、地域のディストリビューターパートナーシップ、他の重要なケア注射剤とのポートフォリオバンドルを通じてリーチを深めることができます。製剤の差別化が限られている市場では、運用サポートとサービスの質がアカウントの保持と価格の安定性を改善する可能性があります。
主な課題
出血リスクとモニタリングの複雑さが広範な使用を制約
アルガトロバンは、慎重な投与、活性化部分トロンボプラスチン時間のモニタリング、肝調整に精通した臨床医を必要とします。これらの要件は、専門的な抗凝固ワークフローや迅速なラボのターンアラウンドがない小規模施設での使用を制限します。 重症患者では、併存疾患や併用抗血栓療法が滴定を複雑にし、一部の処方者を慎重にさせます。治療の決定は血栓と出血のリスクをバランスさせなければならないため、病院はしばしば使用を定義されたプロトコルと専門家の監督に制限します。この臨床的な複雑さは、コアの急性ケアおよび介入環境外での自発的な採用を狭めます。
価格圧力と無菌製造リスクが競争を圧縮
市場の参加者は、病院の入札、グループ契約、ジェネリック置換政策から強い調達圧力に直面しています。同時に、アルガトロバンは高品質の無菌注射製造に依存しており、逸脱が供給中断、リコール、または長期の是正費用を引き起こす可能性があります。 購入者は、継続性を証明できる供給者にボリュームを移す傾向が増しており、小規模参入者にとっての障壁を高めています。いくつかの地域での輸入依存は、輸送の変動性、規制の遅延、通貨の変動に対して流通業者をさらしています。これらの要因は、需要が安定している場合でも利益率を侵食し、ボリューム成長が示唆するよりも長期的な収益性を困難にします。
地域分析
北米アルガトロバン市場の動向
北米は2024年に世界のアルガトロバン市場収益の39.6%を占めました。この地域は、強力なHIT認識、広範な抗凝固管理の使用、およびインターベンショナル心臓病学における高い手続き量の恩恵を受けています。米国の病院と大規模なカナダのセンターは、主にグループ購買組織、統合配信ネットワーク、および全国卸売業者を通じてアルガトロバンを購入しており、深い病院流通を持つ供給者に有利です。薬局チームが重要な注射剤の取得コストと供給の継続性に焦点を当てているため、ジェネリックの浸透は依然として高いです。無菌製造とロットリリースの規制監督は厳格であり、品質のパフォーマンスがフォーミュラリーの保持と契約の勝利に強く影響します。
アジア太平洋アルガトロバン市場の動向
アジア太平洋は2024年に世界のアルガトロバン市場収益の23.8%を占めました。需要は、三次病院の拡大、心血管症例の増加、大都市圏でのカテーテルラボへのアクセスの向上とともに増加しています。日本は、臨床医がブランド病院療法と厳格にプロトコル化された入院ケアに長年の経験を持っているため、重要な市場であり続けています。中国とインドは、ジェネリックの利用可能性の拡大、病院調達の拡大、および多専門センターへの地域流通の到達を通じてボリューム成長を支援しています。価格設定は地域全体で混在しており、成熟市場は品質保証に支払い、発展途上市場は手頃な価格と登録速度を優先しています。
ヨーロッパアルガトロバン市場の動向
ヨーロッパは2024年に世界のアルガトロバン市場収益の27.1%を占めました。この地域は、特に西ヨーロッパでの大学病院、心臓センター、血液学主導の入院ケアからの安定した需要を示しています。公共調達と病院入札システムが価格設定を形成し、供給者に低入札と信頼できる無菌注射供給のバランスを取る圧力を増しています。臨床的な採用は、正式な抗凝固経路とヘパリンを受け取れない患者での一貫した使用によってサポートされています。競争は、規制の遵守、薬物安全性の信頼性、および中断なく国内および国境を越えた病院薬局チャネルにサービスを提供する能力に集中しています。
ラテンアメリカアルガトロバン市場の動向
ラテンアメリカは2024年の世界のアルガトロバン市場収益の5.4%を占めました。需要は主に大都市の病院、民間の心臓センター、複雑な血栓症やPCIケースを管理する紹介機関に集中しています。公共部門の予算と入札のタイミングは不均一な注文パターンを生み出す可能性があり、輸入依存は供給の可用性と最終価格に影響を与えます。購入者は、償還が限られている場合にはジェネリックオプションを好むことが多いですが、治療の代替手段がすぐに利用できない可能性があるため、供給の信頼性が決定的な要因となります。ブラジルとメキシコは、より大きな病院ネットワーク、強力な心臓病学インフラ、および専門的な入院ケアへの幅広いアクセスを通じて地域の需要を支えています。
中東・アフリカのアルガトロバン市場の動向
中東・アフリカは2024年の世界のアルガトロバン市場収益の4.1%を占めました。需要は湾岸の三次病院、大規模な民間医療システム、南アフリカおよび北アフリカの限られた数の高度な紹介センターに集中しています。輸入供給が市場構造を支配しており、ディストリビューターの能力、必要に応じたコールドチェーンの遵守、および規制のクリアランスのタイムラインが商業的パフォーマンスの中心となります。心臓ケアと集中治療能力への政府主導の投資は、高所得市場での徐々な導入を支えています。サブサハラアフリカの多くでは、専門家の診断の限界、カテーテルラボの小規模なフットプリント、厳しい病院薬局の予算により、採用が制約されています。
市場セグメンテーション
- 適応症別
- HIT
- PCI抗凝固
- 分子タイプ別
- ブランド
- ジェネリック
- ケア設定別
- 急性ケア
- カテーテルラボ
- 地理別
- 北アメリカ
- ヨーロッパ
- アジア太平洋
- ラテンアメリカ
- 中東・アフリカ
競争環境
アルガトロバン市場の競争は、分子の革新よりも製造の信頼性、規制の遵守、病院アカウントへのアクセスに重点を置いています。企業は無菌注射の品質システム、一貫したバイアル供給、薬剤監視サポート、ICUおよびカテーテルラボのワークフローに適合するラベルの明確さを通じて競争しています。 Branded suppliersは、臨床での親しみやすさと確立された病院との関係を通じてシェアを守り、ジェネリックメーカーは価格の規律とマルチソース契約を通じて優位性を押し進めます。流通の強さは重要であり、急性期ケアの購入者は卸売業者、グループ購買組織、および直接のヘルスシステム契約に依存して、途切れのない供給を確保します。 地域のディストリビューターとのパートナーシップや、隣接する注射剤とのポートフォリオバンドリングは、リーチを広げるのに役立ちます。競争の激しさは中程度から高程度であり、特に北米とヨーロッパでは、入札の授与やフォーミュラリーの見直しが迅速にボリュームを変えることがあります。このダイナミクスは、価格競争だけでなく、確立された無菌ネットワークと応答性のある医療サポートを持つ規模のプレーヤーに有利です。
主要プレーヤー分析
- 三菱田辺
- ファイザー
- フレゼニウス カービ
- ヒクマ、バクスター
- テバ
- ドクター・レディ
- サンファーマ
- アコード
- ヴィアトリス
最近の動向
- 2025年1月、ヒクマは米国の病院注射剤のプロモーションをより積極的にアルガトロバンを含めるよう拡大し、急性期ケアの顧客アカウント全体でのカバレッジを強化することを目指していると述べました。
- 2025年7月、フレゼニウス カービは、ヨーロッパと北米で選択された無菌注射剤の流通を調整し、より広範な契約範囲を通じてアルガトロバンの病院アクセスを改善したと述べました。
- 2026年2月、ヴィアトリスは、ポートフォリオ統合のステップを経て無菌注射剤ネットワークを最適化し、この動きはアルガトロバンおよび関連するクリティカルケア製品のより信頼性の高い履行をサポートすることを意図していると述べました。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
アルガトロバン市場の現在の規模はどのくらいですか?
アルガトロバン市場の成長を促進している要因は何ですか?
アルガトロバン市場を形成しているトレンドは何ですか?
どのセグメントがアルガトロバン市場をリードしていますか?
アルガトロバン市場の主要プレーヤーは誰ですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 アルガトロバン市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、the forecast period年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のアルガトロバン市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(the forecast period) (2024: USD 684.95 Million → forecast year: USD 911.10 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 アルガトロバン市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. アルガトロバン市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるアルガトロバン市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 アルガトロバン市場市場の成長要因
- 3.3 アルガトロバン市場市場の抑制要因および課題
- 3.4 アルガトロバン市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 アルガトロバン市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 アルガトロバン市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、アルガトロバン市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 アルガトロバン市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – the forecast period年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – the forecast period年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. アルガトロバン市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はアルガトロバン市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 アルガトロバン市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 アルガトロバン市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 アルガトロバン市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 アルガトロバン市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新アルガトロバン市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のアルガトロバン市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・年)
- 7.1.2 チャネル構成比の推移(the forecast period)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 the forecast period年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のアルガトロバン市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のアルガトロバン市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のアルガトロバン市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのアルガトロバン市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のアルガトロバン市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのアルガトロバン市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. アルガトロバン市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
