
市場概要:
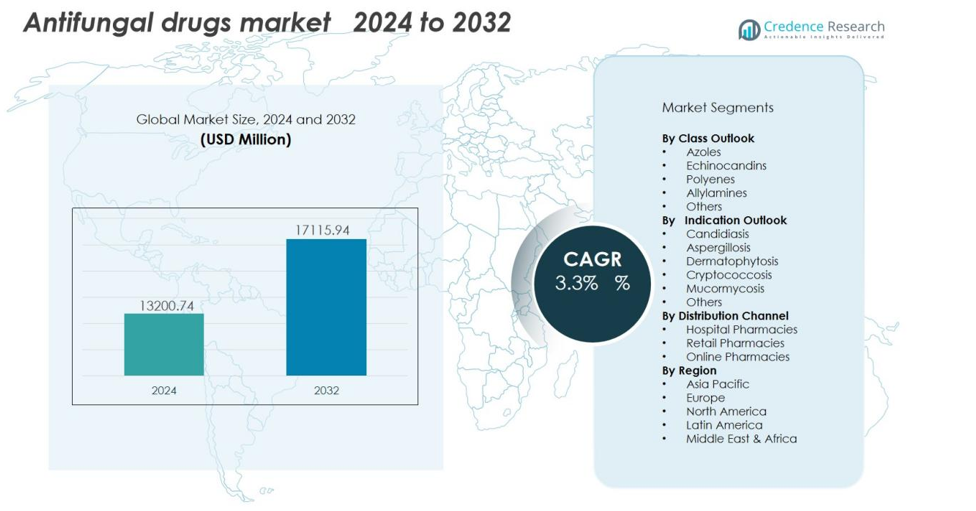
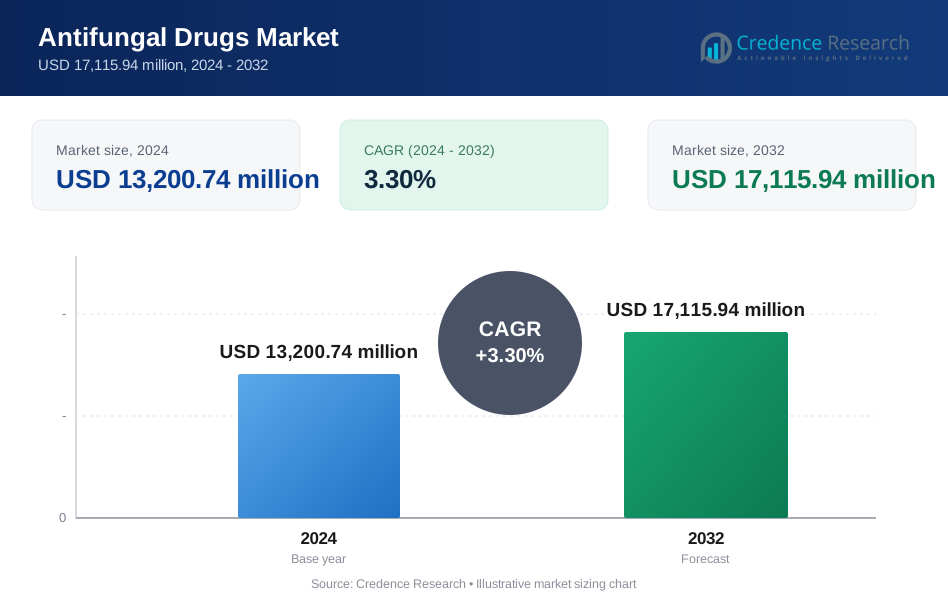
抗真菌薬市場の規模は2024年に132億74万米ドルと評価され、2032年までに171億15万94千米ドルに達すると予測されており、予測期間中のCAGRは3.3%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の抗真菌薬市場規模 | 132億74万米ドル |
| 抗真菌薬市場、CAGR | 3.3% |
| 2032年の抗真菌薬市場規模 | 171億15万94千米ドル |
成長は主に免疫不全患者の増加、高齢化する世界人口、および侵襲的な医療手順の採用の増加によって支えられています。真菌感染症に対する認識の向上と市販の抗真菌薬の利用可能性も市場の成長を加速させました。製薬会社は、耐性問題や新たな真菌株に対応する次世代薬の開発に研究開発投資を行っています。
地域別では、北米が2024年に抗真菌薬市場を支配し、先進的な医療システムと処方薬の強い需要により、全体の40%以上のシェアを保持しました。ヨーロッパは成熟した製薬環境と厳格な感染管理慣行により、これに続きます。アジア太平洋地域は、中国、インド、東南アジア全体での医療アクセスの拡大、認識の向上、リスクの高い人口の増加により、最も急速な成長を遂げると予想されています。
市場インサイト:
- 抗真菌薬市場の規模は2024年に132億74万米ドルと評価され、2032年までに171億15万94千米ドルに達すると予測されており、予測期間中のCAGRは3.3%です。
- 北米は2024年に40%の市場シェアを保持し、先進的な医療インフラ、高い治療認識、革新的な抗真菌療法の早期採用によるものです。
- ヨーロッパは強力な診断能力、政府の資金提供、確立された製薬基盤により、全体の28%の市場シェアを占めました。
- アジア太平洋地域は22%の市場シェアを獲得し、2032年までに最も急速な成長を記録すると予測されており、医療アクセスの拡大、感染率の上昇、電子薬局ネットワークの成長によって推進されています。
- クラス別では、アゾールが広範囲の活性により38%のシェアを占め、耐性真菌感染症での使用が増加しているエキノカンジンが25%のシェアで続きます。
市場の推進要因:
免疫抑制患者における真菌感染症の増加
抗真菌薬市場は、免疫力が低下した患者における真菌感染症の増加によって推進されています。化学療法、臓器移植、または長期のコルチコステロイド療法を受けている個人は、侵襲性真菌疾患のリスクが高くなります。院内感染の拡大により、効果的な抗真菌治療の需要がさらに増加しています。カンジダ症、アスペルギルス症、クリプトコックス症などの特定の薬物療法が必要な状態に対する認識の高まりから恩恵を受けています。診断能力の拡大により早期発見が改善され、タイムリーな抗真菌介入が促進されています。
- 例えば、ファイザー社の抗真菌薬Vfend(ボリコナゾール)は、免疫抑制患者における侵襲性アスペルギルス症の一次治療のために、無作為化対照試験で研究されました。画期的な研究(Study 307/602)では、ボリコナゾールは従来の標準療法である従来のアムホテリシンBと比較して優れた生存率を示しました。
高齢者人口の拡大と医療費の増加
世界的な高齢化の傾向は、抗真菌治療の需要に大きな影響を与えています。高齢者は慢性疾患にかかりやすく、免疫力が低下し、真菌感染症に対する脆弱性が高まります。先進国および新興国の両方での医療費の増加は、より広範な薬物アクセスと利用可能性をサポートしています。また、病院や小売薬局の販売を促進し、処方薬および市販薬の需要を強化しています。高齢者における予防医療と早期治療への注目が、この市場を前進させ続けています。
- 例えば、2021年には、メディケアパートDの受益者が6.5百万件の外用抗真菌薬処方を総額2億3,100万ドルで埋め、ケトコナゾールが処方の36.6%(240万件)、ナイスタチンが29.0%(190万件)、クロトリマゾール-ベタメタゾンジプロピオン酸エステルが14.7%(90万件)を占め、高齢者向け抗真菌療法への医療システムの大規模な投資を示しています。
薬剤の製剤技術の進歩と新しい投与システム
抗真菌薬の製剤技術の革新により、治療成果と患者のコンプライアンスが向上しています。製薬企業は、徐放性プロファイル、外用ソリューション、および新しい投与経路を持つ薬剤を開発しています。これにより、薬剤耐性の問題に対処し、古い製剤に関連する毒性を最小限に抑えることができます。リポソームおよびナノテクノロジーを基にした投与システムは、バイオアベイラビリティとターゲティング効率を向上させています。このような進歩は、病院および外来の両方の設定での臨床使用を拡大しています。
新興経済国における認識の高まりと診断インフラの改善
アジア太平洋、ラテンアメリカ、中東における医療インフラの改善により、抗真菌療法へのアクセスが拡大しています。政府および保健機関は、真菌感染症および衛生基準に関する認識プログラムを推進しています。これは、真菌株の迅速な特定を可能にするより良い臨床検査によってサポートされています。健康保険の普及と都市化の進展が、処方された抗真菌薬の採用を促進しています。この市場は、これらの構造的な医療改善から引き続き利益を得ています。
市場の動向:
新しい抗真菌剤と薬剤耐性管理への注目の高まり
抗真菌薬市場は、薬剤耐性のある真菌株に対抗するための革新的な薬剤の開発に向けたシフトを経験しています。製薬会社は、新しい真菌経路を標的とし、より広範な活性スペクトルを示す次世代化合物に投資しています。既存のアゾール系およびエキノカンジン系への耐性が、代替作用機序の研究を強化しています。これは、肝毒性が低く、患者の耐性が向上したより安全な薬剤に戦略的に焦点を当てていることを反映しています。パイプラインには、表面および全身感染の両方に対応する二重作用機序を持つ薬剤が含まれています。併用療法も注目を集めており、効果を高め、耐性の発展を最小限に抑えています。これらの革新は、病院および地域医療の両方の設定で治療の選択肢を拡大しています。
- 例えば、F2G Ltd.は、2025年6月に新しいオロトミド系抗真菌剤オロロフィムの成功した第IIb相試験結果の発表を行いました。生命を脅かす侵襲性真菌感染症を持つ203人の患者を対象とした研究データは、リスクと利益のバランスが良好であることを示しました。
軽度感染症に対する局所および市販製剤の採用の増加
自己治療と利便性を求める消費者の嗜好が、局所抗真菌製剤の強い成長を促進しています。クリーム、ジェル、スプレーは、足白癬、リングワーム、酵母感染症などの表在性感染症の治療にますます使用されています。これにより、製薬会社は皮膚糸状菌感染症を対象とした市販ポートフォリオを拡大するよう促されています。衛生と皮膚科の健康に対する意識の向上は、都市部と農村部の両方の市場でこの傾向を支えています。デジタル小売およびe-ファーマシープラットフォームは、製品のアクセス性と視認性をさらに高めています。患者は、迅速な緩和を提供し、副作用が少ない非侵襲的な製品を好みます。この局所およびOTCソリューションへの傾向の高まりは、処方薬の販売を補完し、市場全体のリーチを広げています。
- 例えば、シプラヘルスは、タタ1mgを含むさまざまなe-ファーマシープラットフォームを通じて、クロシップ(抗真菌パウダー)、オムニジェル、ニコテックスなどの主要ブランドがそれぞれの市場カテゴリで強い地位を持つ人気のある消費者向けヘルスケア製品を販売しています。
市場の課題分析:
薬剤耐性の増加と新規治療法の限られた利用可能性
抗真菌薬市場は、治療効果を低下させる薬剤耐性真菌株による課題が増大しています。アゾール系およびエキノカンジン系の長期使用は、一般的な病原体の感受性を低下させました。これにより治療の選択肢が制限され、代替薬クラスの必要性が高まっています。革新のペースが遅く、新しい抗真菌分子の承認が限られているため、重要なケアにおける供給ギャップが生じています。製薬パイプラインは、抗菌研究と比較して未発達のままです。病院は古く、効果の低い薬に頼らざるを得ず、感染が長引き、死亡リスクが高まります。この耐性に対処するには、研究と臨床試験へのより強力な投資が必要です。
副作用と高額な治療費が患者の服薬遵守に影響を与える
抗真菌薬はしばしば肝臓や腎臓の合併症を含む毒性を引き起こし、患者の服薬遵守に影響を与えます。これにより、長期療法が敬遠され、病気の管理が複雑になります。全身性抗真菌治療の高額な費用は、低・中所得地域でのアクセス障壁を生み出します。多くの医療システムはこれらの必須薬を補助するのに苦労しており、広範な使用が制限されています。真菌感染症に関する認識の低さが診断の遅れを招き、結果を悪化させます。厳しい規制承認のタイムラインも、安全な代替品の導入を遅らせます。これらの要因が市場の成長を抑制し、治療成功率を制限しています。
市場の機会:
次世代抗真菌剤の研究開発の拡大
抗真菌薬市場は、安全でより強力な薬剤の開発を目指した先進的な研究を通じて大きな機会を持っています。製薬会社は、抵抗性の課題を克服するために新しい分子標的や抗真菌ペプチドに焦点を当てています。これにより、薬物動態が改善され、副作用が少ない薬剤の可能性が開かれます。バイオテクノロジー企業と研究機関の協力が、発見パイプラインと臨床試験を加速させています。薬物設計における人工知能の利用拡大が、分子スクリーニングと製剤効率を向上させます。感染症研究への政府および民間の資金増加が、抗真菌療法の革新をさらに支援しています。これらの取り組みにより、広範囲および精密標的の新世代抗真菌薬が生まれると期待されています。
医療アクセスが向上する発展途上地域での需要の高まり
新興経済国における医療インフラの拡大と病気認識の向上が、主要な成長機会を提供します。これにより、アジア太平洋、ラテンアメリカ、アフリカ全域での所得水準の上昇、保険カバーの改善、流通ネットワークの強化が恩恵を受けます。病院や小売薬局は、感染率の上昇に対応するために抗真菌製品のポートフォリオを拡大しています。政府は感染制御と予防医療を重視しており、抗真菌薬の機関購入を促進しています。地元の製造イニシアチブがコスト削減と薬剤の入手可能性を向上させています。EコマースチャネルもOTCおよび処方製品へのアクセスを広げています。これらの要因が、将来の市場拡大の強固な基盤を形成しています。
市場のセグメンテーション分析:
クラス別展望
抗真菌薬市場は、アゾール、エキノカンジン、ポリエン、アリルアミンにセグメント化されています。アゾールは、広範囲の活性と全身性および表在性感染症の治療における確立された使用により、市場を支配しています。カンジダ症やアスペルギルス症のような状態に対して、病院と小売の両方の設定で強い採用が続いています。エキノカンジンは、耐性真菌株に対する効果と安全性プロファイルの良好さから急速に成長しています。ポリエンは重度の全身性感染症にとって重要であり、アリルアミンはその局所的な効果から皮膚真菌感染症に好まれています。
- 例えば、富士フイルム富山化学のアムホテリシンBリポソーム(AmBisome)は、日本で重度の全身性真菌感染症の治療に使用されており、特に急性期医療施設や血液悪性腫瘍を持つ患者や幹細胞移植を受けた免疫抑制患者に対して用いられています。このような症例の年間全国記録件数は95,000件を大幅に下回り、ムコール症や播種性クリプトコッカス症などの特定の重度感染症に関する全国的な研究では、年間数百件の症例しか確認されていません。
適応症別見通し
主要な適応症には、アスペルギルス症、カンジダ症、皮膚糸状菌症、クリプトコッカス症やムコール症などがあります。カンジダ症は、入院患者や免疫抑制患者の間での発生率が高いため、最大のシェアを占めています。侵襲性真菌感染症の増加に伴い、処方治療の需要が高まっています。皮膚や爪の感染症に対する認識が高まる中、皮膚糸状菌症の治療は拡大し続けています。希少な真菌疾患の増加も、専門的な抗真菌療法の新たな需要を生み出しています。
- 例えば、ScynexisはBrexafemme(ibrexafungerp)を開発しました。これは、24週間の第3相CANDLE試験で、外陰膣カンジダ症の再発を防ぐために65.4%の臨床成功率を達成した、初の新規非アゾール経口抗真菌薬であり、プラセボの53.1%と比較して、慢性酵母感染症管理における優れた技術革新を示しています。
流通チャネル別
流通チャネルには、病院薬局、小売薬局、オンラインプラットフォームがあります。病院薬局は、全身性抗真菌薬の処方が多いため、支配的です。小売薬局は、局所治療の店頭販売オプションの拡大に伴い、安定した成長を維持しています。オンライン薬局は、アクセス性を向上させ、便利な購入オプションを提供することでさらにサポートされています。デジタルヘルスの採用が進む中、先進国および新興地域の流通トレンドを再形成し続けています。
セグメンテーション:
クラス別見通し
- アゾール
- エキノカンジン
- ポリエン
- アリルアミン
- その他
適応症別見通し
- カンジダ症
- アスペルギルス症
- 皮膚糸状菌症
- クリプトコッカス症
- ムコール症
- その他
流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
地域別
- 北米
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北米
北アメリカは2024年に世界市場シェアの40%を占め、最大の地域セグメントとなりました。この地域は、先進的な医療インフラ、高い治療認識、革新的な抗真菌薬の早期導入の恩恵を受けています。免疫不全の人々の間で真菌感染症の症例が増加し続けており、病院ベースの薬剤需要を促進しています。アメリカ合衆国に拠点を置く製薬会社は、効果と安全性を向上させた新しい製剤の開発に積極的に取り組んでいます。カナダは、感染制御プログラムの拡大と強力な規制フレームワークを通じて成長を支援しています。強力な保険カバレッジと処方薬への広範なアクセスが、北アメリカの世界市場におけるリーダーシップの地位を強化しています。
ヨーロッパ
ヨーロッパは2024年に市場全体の28%を占め、確立された医療システムと一貫した政府の資金提供に支えられています。この地域では、特にドイツ、イギリス、フランスで、処方ベースの抗真菌薬の需要が強いです。真菌感染症に対する高い認識と先進的な診断技術の利用可能性の恩恵を受けています。耐性真菌株の増加により、新しい抗真菌剤の必要性が加速しています。ヨーロッパ諸国間の製薬コラボレーションが研究パイプラインと重要な治療法へのアクセスを改善しています。規制当局は消費者の信頼を高める厳格な薬剤安全基準を引き続き施行しています。
アジア太平洋
アジア太平洋地域は2024年に市場シェアの22%を獲得し、2032年までに最も急速な成長を記録すると予測されています。人口密度の増加、医療インフラの拡大、真菌感染症の認識の向上がこの成長を支えています。皮膚糸状菌症、カンジダ症、院内感染の発生率が高まることで勢いを増しています。中国、インド、日本などの国々は、医療の近代化と地元の薬剤生産に投資しています。成長するe-ファーマシーネットワークと政府の健康イニシアチブが治療のアクセス性を広げています。診断能力の強化と手頃な価格の抗真菌製剤の需要が地域の拡大を続けています。
主要プレイヤー分析:
- ノバルティスAG
- ファイザー株式会社
- バイエルAG
- サノフィ
- メルク・アンド・カンパニー株式会社
- GSK plc
- アボット
- グレンマーク
- エンゾン・ファーマシューティカルズ株式会社
- アステラス製薬株式会社
競争分析:
抗真菌薬市場は、製品の革新と戦略的拡大に焦点を当てたグローバル製薬リーダー間の激しい競争が特徴です。主要なプレイヤーには、ノバルティスAG、ファイザー株式会社、バイエルAG、サノフィ、メルク・アンド・カンパニー株式会社、GSK plc、アボットが含まれます。これらの企業は、全身性および表在性感染症を対象とした処方薬および市販薬の抗真菌療法の強力なポートフォリオを維持しています。広範囲および耐性をターゲットとした薬剤の開発を目的とした継続的な研究開発投資を通じて進化し続けています。市場参加者は、新興地域でのリーチを拡大するために流通ネットワークとパートナーシップを強化しています。既存薬の継続的な再製剤化と改良された投与システムの導入が治療成果を向上させています。戦略的な買収と研究機関とのコラボレーションが競争上の差別化とパイプラインの成長をさらに支援しています。
最近の展開:
- 2025年4月、ノバルティスは、マイクロRNAベースの医薬品に焦点を当てたRegulus Therapeutics Inc.を買収するための最終契約を締結し、初期支払いは8億ドル、マイルストーンは最大17億ドルに達しました。
- 2025年9月、バイエルは、上海のバイオテックスタートアップとSIICやレジェンドキャピタルを含むグローバルベンチャーキャピタルパートナーを結ぶCo.Lab AdVentureプラットフォームを立ち上げました。
レポートのカバレッジ:
この調査レポートは、クラスの展望、適応症の展望、流通チャネル、地域に基づいた詳細な分析を提供します。 主要な市場プレーヤーについて、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を示します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 抗真菌薬市場は、世界的な感染率の上昇により持続的な成長を遂げるでしょう。
- 製薬の革新は、安全性と有効性が向上した次世代の抗真菌剤に焦点を当てるでしょう。
- 真菌感染症に対する認識の高まりは、先進国と新興国の両方での需要を強化します。
- 医療のデジタル化と遠隔医療の拡大により、処方薬と市販薬のアクセスが向上します。
- バイオテックのパートナーシップが、新しい抗真菌分子と高度な製剤に関する研究を加速します。
- 患者のセルフケアと迅速な緩和を好む傾向により、局所およびOTCセグメントが急速に成長します。
- 改善された診断と迅速な検査技術が、早期発見と適時治療をサポートします。
- 感染予防と病院衛生を促進する政府の取り組みが、薬剤の採用を強化します。
- e-ファーマシープラットフォームの拡大により、抗真菌治療が農村部の人々にとってよりアクセスしやすくなります。
- 市場は引き続き統合され、主要企業は買収や新製品の発売を追求して、世界的な存在感を強化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
抗真菌薬市場の現在の規模はどのくらいで、2032年までの予測価値はどのくらいですか?
2024年から2032年にかけて、抗真菌薬市場はどのくらいの成長率が予想されていますか?
2024年に抗真菌薬市場で最も大きなシェアを持っていたセグメントはどれですか?
抗真菌薬市場の成長を促進している要因は何ですか?
抗真菌薬市場で活動している主要な企業はどこですか?
2024年に抗真菌薬市場を支配した地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 抗真菌薬市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の抗真菌薬市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 13,200.74 million → 2032: USD 17,115.94 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 抗真菌薬市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 抗真菌薬市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における抗真菌薬市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 抗真菌薬市場市場の成長要因
- 3.3 抗真菌薬市場市場の抑制要因および課題
- 3.4 抗真菌薬市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 抗真菌薬市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 抗真菌薬市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、抗真菌薬市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 抗真菌薬市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 抗真菌薬市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は抗真菌薬市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 抗真菌薬市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 抗真菌薬市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 抗真菌薬市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 抗真菌薬市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新抗真菌薬市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の抗真菌薬市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の抗真菌薬市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の抗真菌薬市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の抗真菌薬市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの抗真菌薬市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の抗真菌薬市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの抗真菌薬市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 抗真菌薬市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
