
市場概要:
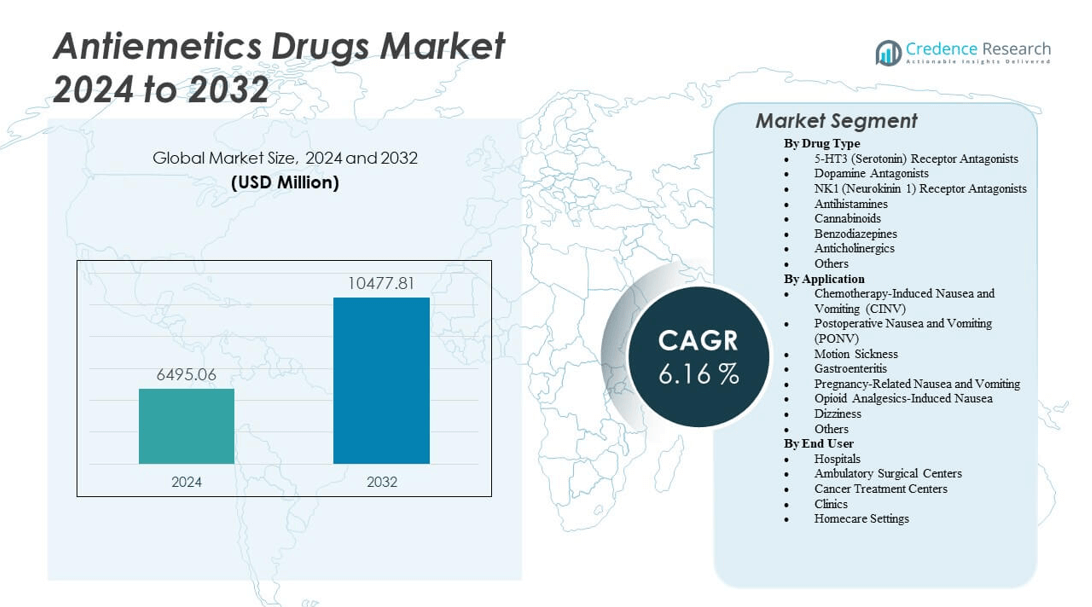
制吐薬市場は、2024年の64億9506万米ドルから2032年には推定104億7781万米ドルに成長すると予測されており、2024年から2032年の間に年平均成長率(CAGR)6.16%を記録します。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の制吐薬市場規模 | 64億9506万米ドル |
| 制吐薬市場、CAGR | 6.16% |
| 2032年の制吐薬市場規模 | 104億7781万米ドル |
市場の成長は、がんの有病率の上昇により、化学療法の使用が増加し、それに伴う吐き気の症例が増加していることにより促進されています。術後および乗り物酔い治療の需要の増加も製品の採用をさらに促進しています。製薬会社は、効能と安全性が向上した先進的な5-HT3およびNK1受容体拮抗薬に投資しています。腫瘍学における支持療法の認識の拡大と医療サービスへのアクセスの向上が市場の見通しを強化しています。
北米は、先進的ながん治療インフラと病院での制吐療法の広範な採用により支配しています。ヨーロッパは、規制の標準化と整った医療システムに支えられています。アジア太平洋地域は、インド、中国、日本での医療費の改善とコスト効果の高いジェネリック医薬品へのアクセスの向上により急速に拡大しています。ラテンアメリカと中東は、腫瘍学ケアへの投資の増加により成長を示しています。
市場の洞察:
- 制吐薬市場は2024年に64億9506万米ドルと評価され、2032年までに104億7781万米ドルに達すると予測されており、年平均成長率は6.16%です。
- がんの有病率の上昇と化学療法の使用増加が、腫瘍学の現場で制吐薬の需要を促進しています。
- 5-HT3およびNK1受容体拮抗薬の進歩により、治療効果が向上し、副作用が軽減されます。
- 手術手順の増加と術後ケアの必要性が、製品消費をさらに促進します。
- 発展途上国では先進的な治療へのアクセスが限られており、市場浸透を抑制しています。
- 北米は強力な医療インフラと高い処方率により市場をリードしています。
- アジア太平洋地域は、医療アクセスの拡大とジェネリックの利用可能性に支えられ、高成長地域として浮上しています。
市場の推進要因
世界的ながんの発生率の上昇が、化学療法による吐き気と嘔吐の制御需要を高める
世界中で増加するがん患者数が、制吐療法の需要を強めています。化学療法による吐き気と嘔吐(CINV)は、がん治療の最も苦痛な副作用の一つです。病院や腫瘍センターは、これらの悪影響を減らすために多剤併用療法の統合に注力しています。制吐薬の併用使用の増加は、患者が治療サイクルを成功裏に完了するのを助けます。これは製薬会社が高度に選択的な受容体拮抗薬を開発する原動力となっています。制吐薬市場は、継続的な臨床の進歩から強い勢いを得ています。早期症状管理を含む患者中心のアプローチが、治療の順守を強化します。この変化は患者の結果を改善し、医療提供者の満足度を高めます。
- 例えば、メルクのエメンド(アプレピタント)は、フェーズ3試験およびFDAの規制レビューで確認されたように、標準療法と比較して小児患者の51%が遅延期に完全な反応(嘔吐なし、救済薬なし)を達成しました。
高度な受容体拮抗薬における研究開発努力の拡大
世界の製薬企業は、ニューロキニン-1(NK1)およびセロトニン(5-HT3)受容体を標的とする新しい製剤に多額の投資を行っています。これらの革新は、従来の療法と比較して薬効を高め、副作用を軽減することを目的としています。臨床研究は、第二世代の受容体拮抗薬による改善された結果を示しています。これは、複数の腫瘍学的適応における規制承認をサポートします。研究機関と企業間のバイオ医薬品の協力が分子発見を加速します。制吐薬市場は、精密な製剤を推進するパートナーシップから利益を得ています。新規化合物の強力なパイプラインが多様な製品提供を可能にします。継続的な革新は、より広範なアクセスと長期的な商業的持続可能性を確保します。
- 例えば、Helsinn HealthcareのAloxi(パロノセトロン)は、公式の処方情報および査読付き薬物動態研究で確認されたように、約40時間の消失半減期を示し、1回の投与でCINVからの長時間の保護を可能にします。
吐き気管理を必要とする手術および術後手続きの増加
世界中で手術の数が増加しており、術後の吐き気と嘔吐(PONV)予防薬の需要が高まっています。麻酔や侵襲的な手術を受ける患者は、回復のタイムラインを乱す吐き気を経験します。病院は今、術後の不快感を最小限に抑えるために予防的な投与プロトコルを採用しています。これにより、先進国および新興国の両方で制吐薬の一貫した調達が促進されます。制吐薬市場は、医療意識の向上と周術期ケアガイドラインの改善から恩恵を受けています。製薬企業は、病院ベースの治療フレームワークに製品ポートフォリオを合わせています。改善された薬剤の処方は、より速い発症とより長い症状緩和を保証します。外来手術の増加も全体的な処方頻度に寄与しています。
小児および高齢者患者ケアにおける吐き気管理への注力の増加
医療システムは、脆弱なグループの吐き気を管理するために年齢に特化した制吐ソリューションを強調しています。化学療法やウイルス感染を受ける子供たちは、安全で投与量が調整された制吐薬を必要とすることがよくあります。高齢者は多剤併用のリスクがあるため、耐性のある薬が必要です。これにより、企業は年齢に適した製剤と投与メカニズムへの投資を促されます。制吐薬市場は、小児および高齢者向けに調整された製品を通じて拡大しています。政府は非侵襲的および経口製剤の研究資金を支援しています。製薬の進歩は、患者のコンプライアンスと回復の成果を向上させます。より広範な臨床採用はケアの質を改善し、製品の信頼性を高めます。
市場動向
併用療法および多標的薬剤レジメンへのシフト
複雑な吐き気の状態を治療するために、併用制吐療法が標準として浮上しています。医師は、中央および末梢経路の両方を標的とする多受容体薬を好みます。これにより、治療反応が向上し、突破性吐き気の発生が最小限に抑えられます。制吐薬市場は、より良い制御のために二重作用製剤の使用が拡大しています。臨床ガイドラインは現在、CINV管理のために5-HT3およびNK1受容体拮抗薬の併用を推奨しています。製薬研究は、投与量の相乗効果と安全性プロファイルの最適化を優先しています。固定用量の併用薬の採用は、病院環境での投与を簡素化します。このトレンドは、より広範な患者の遵守とより強力な治療の信頼性をサポートします。
- 例えば、Merck & Co.が支援する多施設ランダム化第III相試験では、小児がん患者において、デキサメタゾンの有無にかかわらず、アプレピタント(EMEND®)をオンダンセトロン(ゾフラン®)に追加することで、化学療法後25~120時間の間に約50%の患者が嘔吐や救済薬の必要がないという結果が得られました。対照群ではオンダンセトロン単独投与で約25%でした。
経口および経皮薬物投与経路の人気上昇
経口および経皮投与システムの利便性が制吐治療で注目されています。患者は注射や病院訪問を避ける製剤を好みます。経皮パッチは持続的な症状緩和を提供し、胃腸の刺激を最小限に抑えます。これにより、腫瘍学や乗り物酔い治療において柔軟な投薬が可能になります。制吐薬市場では非侵襲的な選択肢の需要が高まっています。製薬革新者は長期的な症状管理のために制御放出メカニズムを設計しています。経口分散錠は小児および高齢者ケアにおいて患者の遵守を向上させます。このような進歩は治療経験を向上させ、世界的なアクセスを広げます。
- 例えば、オンダンセトロンODT(ゾフラン®口腔内崩壊錠)は小児用レジメンで広く処方されており、FDAラベルでは化学療法後に4~11歳の子供に対して1日3回4 mg ODT錠を投与する小児用用量が指定されており、非注射制吐療法の広範な使用を反映しています。
デジタルヘルスとリモート処方監視の統合
デジタルヘルスプラットフォームは現在、リモート処方の補充や吐き気の症状追跡をサポートしています。モバイルアプリケーションやウェアラブルセンサーはリアルタイムの患者フィードバックを提供します。これにより、臨床医は制吐薬の投与量を効率的に調整し、合併症を防ぐことができます。制吐薬市場は病院のケア経路とテレメディシンを統合しています。製薬会社はテクノロジー企業と協力してスマートな薬物管理を行っています。デジタル遵守プログラムは患者の関与と長期的な遵守を向上させます。病院は電子健康記録を使用して吐き気の頻度パターンを監視しています。AI駆動のデータ分析の統合は、治療後の監視システムを強化します。
グリーンケミストリーと持続可能な薬物製造への注力の増加
製薬会社は制吐製剤の環境に優しい生産方法を採用しています。グリーンケミストリーは廃棄物、エネルギー使用、危険な溶媒への曝露を削減します。これは、世界的な環境安全性とコスト効率の目標に合致しています。制吐薬市場は持続可能な製造フレームワークから利益を得ています。規制機関はエコフレンドリーな生産を奨励し、コンプライアンスとブランドイメージを向上させます。企業はサプライチェーンを再設計して炭素フットプリントを最小限に抑えています。生分解性包装や溶媒回収システムへの投資は運用効率を向上させます。この傾向は、世界的な製薬持続可能性基準に合致しています。
市場の課題分析
発展途上国における高い治療費と限られた償還フレームワーク
高額な薬価は低所得地域での先進的な制吐療法への患者アクセスを制限しています。特許取得済みの受容体拮抗薬は大規模調達には依然として高価です。多くの医療システムは、がん支持療法の包括的な償還プログラムを欠いています。臨床的な必要性が高まっているにもかかわらず、採用が制限されています。制吐薬市場は地理的に不平等な手頃さに直面しています。コストに敏感な病院は効果が低いジェネリック製剤を好みます。製薬メーカーは競争力を維持するために革新と手頃さのバランスを取る必要があります。承認プロセスの遅れや保険フレームワークの弱さが患者のアクセスをさらに遅らせています。
副作用と薬剤耐性が長期使用を制限
特定の制吐薬は、めまい、便秘、頭痛などの副作用を引き起こします。長期使用は受容体の適応を引き起こし、治療効果が時間とともに低下します。これは、医療提供者にとってより安全で代替の選択肢を選ぶことを課題とします。制吐薬市場は、治療の成功を妨げる耐性関連の合併症に直面しています。継続的な投与量の調整は、臨床監視コストを増加させます。患者はしばしば副作用の再発のために治療を中止します。製薬会社は、この問題を克服するためにより安全で選択的な受容体モジュレーターに投資しています。薬剤の耐容性を向上させ、依存性を最小限に抑えることが業界の主要な焦点となっています。
市場機会
個別化医療と標的治療アプローチの開発
薬理ゲノミクスは、個々の遺伝子プロファイルに基づくカスタマイズされた制吐療法を可能にします。臨床医はバイオマーカーのデータを使用して、最適な薬剤の組み合わせと投与量を特定します。これにより、治療の精度が向上し、副作用が軽減されます。制吐薬市場は、腫瘍学ケアにおける個別化医療の統合から利益を得ています。研究機関はバイオテクノロジー企業と協力して、患者特有の製剤を開発しています。病院は化学療法支援プログラムのためにゲノムスクリーニングを採用しています。分子診断の進歩は、個別化された制吐ソリューションの機会を拡大します。この傾向は、患者の安全性と最適化された医療成果を促進します。
戦略的パートナーシップと啓発キャンペーンによる新興市場への拡大
アジア太平洋、ラテンアメリカ、アフリカの医療インフラの向上は、成長の道を提供します。製薬会社は地元の流通業者と協力して製品の普及を広げています。公衆衛生キャンペーンは、吐き気管理とがんケアの認識を促進します。制吐薬市場は、治療施設へのアクセスの改善とともに拡大しています。政府機関とのパートナーシップは、医師向けの研修プログラムをサポートします。ローカリゼーション戦略は輸入依存を減らし、安定した供給チェーンを確保します。ジェネリックおよび市販オプションの需要の増加は、市場浸透を強化します。教育イニシアチブは、早期診断とタイムリーな治療介入を改善します。
市場セグメンテーション分析:
薬剤タイプ別
制吐薬市場には、吐き気や嘔吐の多様な原因に対応するいくつかの薬理学的クラスが含まれています。5-HT3受容体拮抗薬は、化学療法や術後ケアにおける実証された有効性のために支配的です。ドーパミン拮抗薬は、消化器系および神経系の状態で強い使用を維持しています。NK1受容体拮抗薬は、がん治療関連の吐き気に対する優れた制御で注目を集めています。抗ヒスタミン薬と抗コリン薬は、乗り物酔い管理で人気があります。カンナビノイドは、従来の治療に反応しない患者において受け入れが増えています。ベンゾジアゼピンは、不安関連の吐き気制御を支援します。適応症の拡大と新しい受容体特異的薬剤の承認を通じて多様化を続けています。
- 例えば、3,463人の患者を含む9つのランダム化比較試験のメタアナリシスでは、パロノセトロン(エーザイとヘルシンによって販売されている)は、化学療法後5日間の嘔吐に対する累積相対リスクの低下で、第一世代の5-HT3受容体拮抗薬よりも有意に高い有効性を示しました(RR = 1.23, 95% CI: 1.13-1.34; p<0.001)
用途別
市場は幅広い治療用途を網羅しています。化学療法による吐き気と嘔吐は、がん治療の需要が高いため、最大のシェアを占めています。術後の吐き気は、外科医療における一貫した成長分野を表しています。乗り物酔いと胃腸炎の用途は、旅行や感染症関連の障害に対する需要を促進しています。妊娠関連の吐き気治療は、安全な薬剤の処方により注目を集めています。オピオイド誘発性の吐き気は、慢性疼痛治療における懸念事項です。めまいの管理は、神経学およびリハビリテーションケアのニーズをサポートしています。これは、複数の原因に対処するターゲットを絞った制吐薬ソリューションの継続的な研究から恩恵を受けています。
- 例えば、200人の患者を対象とした重要な第III相試験で、Heron TherapeuticsのSUSTOL(グラニセトロン徐放性)は、中等度催吐性化学療法後の急性期で83%、遅延期で69%の完全反応率(嘔吐なし、救済薬なし)を達成しました。
エンドユーザー別
病院は、吐き気管理を必要とするがん、外科、緊急治療における役割から主導しています。外来手術センターは、より迅速な回復結果のために制吐プロトコルを採用しています。がん治療センターは、化学療法サポートのニーズにより、重要な使用量を占めています。クリニックは、慢性の吐き気や前庭障害の処方更新を扱います。家庭医療の設定は、経口および経皮製剤を通じて患者の利便性を可能にし、着実に拡大しています。これは、デジタル処方システムと遠隔医療ベースのモニタリングによって勢いを増しています。この多様なエンドユーザーの風景は、一貫した市場浸透と強力な治療関連性を確保しています。
セグメンテーション:
薬剤タイプ別
- 5-HT3(セロトニン)受容体拮抗薬
- ドーパミン拮抗薬
- NK1(ニューロキニン1)受容体拮抗薬
- 抗ヒスタミン薬
- カンナビノイド
- ベンゾジアゼピン
- 抗コリン薬
- その他
用途別
- 化学療法誘発性吐き気と嘔吐(CINV)
- 術後吐き気と嘔吐(PONV)
- 乗り物酔い
- 胃腸炎
- 妊娠関連の吐き気と嘔吐
- オピオイド鎮痛薬誘発性吐き気
- めまい
- その他
エンドユーザー別
- 病院
- 外来手術センター
- がん治療センター
- クリニック
- 家庭医療の設定
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカ
北アメリカは、強力な癌治療インフラと先進的な制吐療法の迅速な採用により、制吐薬市場で38%の支配的なシェアを持っています。この地域は、高い医療支出、確立された償還制度、腫瘍学と消化器学における広範な臨床研究から恩恵を受けています。アメリカは、広範な化学療法の使用とNK1受容体拮抗薬の早期導入により、主要な収益貢献国であり続けています。カナダは、緩和ケアと支持療法を重視した国民健康プログラムを通じて成長を支援しています。病院と外来の両方で高い処方率を維持しています。継続的な規制承認とデジタル処方プラットフォームが市場の拡大とアクセス性を強化しています。
ヨーロッパ
ヨーロッパは、整備された医療システムと癌および外科治療における制吐薬の広範な使用により、世界シェアの27%を占めています。ドイツ、イギリス、フランス、イタリアなどの国々は、腫瘍治療センターでの高い利用率を維持しています。製薬の進歩と病院ベースの薬剤調達戦略が安定した製品需要を促進しています。この地域のエビデンスに基づく医療と規制の調和に対する焦点が治療の標準化を強化しています。患者の快適さに対する意識の高まりと制吐効果の向上から恩恵を受けています。外来ケアにおける経口および経皮製剤の採用の増加が市場の足跡をさらに強化しています。
アジア太平洋
アジア太平洋は、医療インフラの拡大と癌発生率の上昇により、世界市場シェアの25%を保持し、最も速い成長ペースを示しています。中国、日本、インドは、大規模な患者人口と腫瘍治療へのアクセスの向上により需要を牽引しています。政府は、国家癌対策プログラムの下で医療の近代化と手頃な制吐薬の利用可能性に投資しています。地元の製造業者は、患者のアクセスを増やすために費用対効果の高い製剤を開発しています。この地域では、臨床コラボレーションとジェネリック浸透の増加を通じて制吐薬市場が勢いを増しています。医療観光の成長と支持療法の実践に対する公共の意識の向上から恩恵を受けています。
ラテンアメリカと中東・アフリカ
ラテンアメリカは、医療の徐々な拡大と病院ベースの治療へのアクセスの改善により、6%のシェアを獲得しています。ブラジルとメキシコは、腫瘍学と消化器学プログラムを通じて地域をリードしています。中東・アフリカは、UAE、サウジアラビア、南アフリカによる成長により、4%のシェアを保持しています。これらの地域は、限られた償還カバレッジの課題に直面していますが、病院の近代化において進展を示しています。国際的な製薬パートナーシップ、薬剤流通ネットワークの改善、公衆衛生イニシアチブとともに進展しています。癌ケアセンターの拡大が、安定した長期的な市場浸透を引き続き支えています。
主要プレイヤーの分析:
- ファイザー株式会社
- グラクソ・スミスクライン plc (GSK)
- ジョンソン・エンド・ジョンソン
- メルク株式会社
- サノフィ S.A.
- ノバルティス AG
- ロシュ・ホールディング AG
- テバ製薬工業株式会社
- シプラ・リミテッド
- レディーズ・ラボラトリーズ株式会社
- サン・ファーマシューティカル・インダストリーズ株式会社
- ヒクマ・ファーマシューティカルズ PLC
競争分析:
制吐薬市場は非常に競争が激しく、グローバルな製薬会社がイノベーション、製剤の改善、患者の安全性に注力しています。ファイザー、GSK、ノバルティス、メルクなどの主要企業は、次世代の5-HT3およびNK1受容体拮抗薬を通じてポートフォリオを強化しています。ロシュとサノフィは、がん治療プロトコルに統合された腫瘍関連の制吐ソリューションに投資しています。テバ、シプラ、ドクター・レディーズは、新興市場でのアクセス拡大を目指し、ジェネリックおよびコスト効果の高いオプションを強調しています。製品の継続的な発売と規制承認が治療の多様性を支えています。企業は流通効率を向上させるために合併、ライセンス契約、コラボレーションを追求しています。標的化された製剤と副作用の最小化に戦略的に焦点を当てることで、進化する競争環境が定義されています。
最近の動向:
- 2025年11月、GIMOTI®で知られる専門製薬会社エボーク・ファーマは、QOLメディカルに買収されるための最終合意に達しました。この買収はエボーク・ファーマを1株あたり11.00ドルと評価し、2025年末までに完了する予定であり、エボークの消化器系疾患向け商業製品を活用するための戦略的な動きです。
- 2024年1月、ジョンソン・エンド・ジョンソンは、次世代抗体薬物複合体を開発するアンブリクス・バイオファーマを買収する意向を発表しました。この取引は約20億ドルと評価され、制吐薬がしばしば併用されるサポートケアレジメンを含むJ&Jの腫瘍パイプラインを強化することを目的としています。
レポートのカバレッジ:
この調査レポートは、薬剤タイプ、用途、エンドユーザーに基づく詳細な分析を提供します。主要な市場プレイヤーについて、そのビジネス、製品提供、投資、収益源、主要な用途の概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場を形成する市場動向、規制シナリオ、技術進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- がんの罹患率の上昇により、世界の腫瘍センターでの先進的な制吐療法の需要が持続します。
- 新しい受容体拮抗薬の開発と個別化療法により、治療の精度が向上します。
- ジェネリック医薬品の生産拡大により、発展途上国での手頃な価格と患者のアクセスが改善されます。
- カンナビノイド系制吐薬の研究が進むことで、新たな治療経路が開かれます。
- デジタル処方システムの統合により、薬の配送と服薬遵守のモニタリングが効率化されます。
- 外来および移動外科医療の成長により、即効性の制吐製剤の需要が高まります。
- 高齢者人口の増加により、安全で耐容性の高い制吐薬の処方が促進されます。
- 製薬会社とバイオテクノロジー企業の強力な協力関係により、イノベーションのパイプラインが加速します。
- 経皮パッチなどの新しい剤形に対する規制の支援により、利便性と服薬遵守が向上します。
- 支持療法に関する認識の高まりにより、病院の調達と世界市場への浸透が強化されます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の制吐薬市場の規模はどれくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、抗嘔吐薬市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた制吐剤市場のセグメントはどれですか?
抗吐剤市場の成長を促進している主な要因は何ですか?
抗吐剤市場の主要企業はどこですか?
2024年に抗嘔吐薬市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 制吐薬市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の制吐薬市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 6,495.06 million → 2032: USD 10,477.81 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 制吐薬市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 制吐薬市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における制吐薬市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 制吐薬市場市場の成長要因
- 3.3 制吐薬市場市場の抑制要因および課題
- 3.4 制吐薬市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 制吐薬市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 制吐薬市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、制吐薬市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 制吐薬市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 制吐薬市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は制吐薬市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 制吐薬市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 制吐薬市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 制吐薬市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 制吐薬市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新制吐薬市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の制吐薬市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の制吐薬市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の制吐薬市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の制吐薬市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの制吐薬市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の制吐薬市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの制吐薬市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 制吐薬市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
