
抗うつ薬市場の概要:
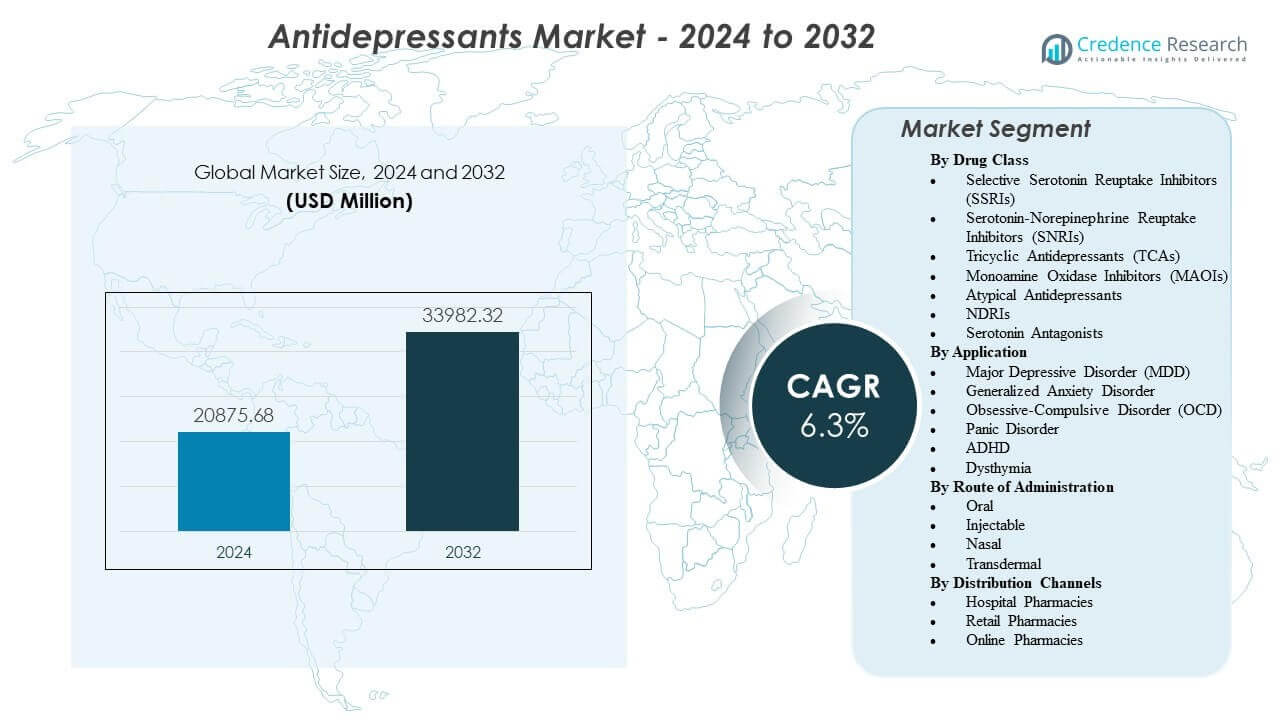
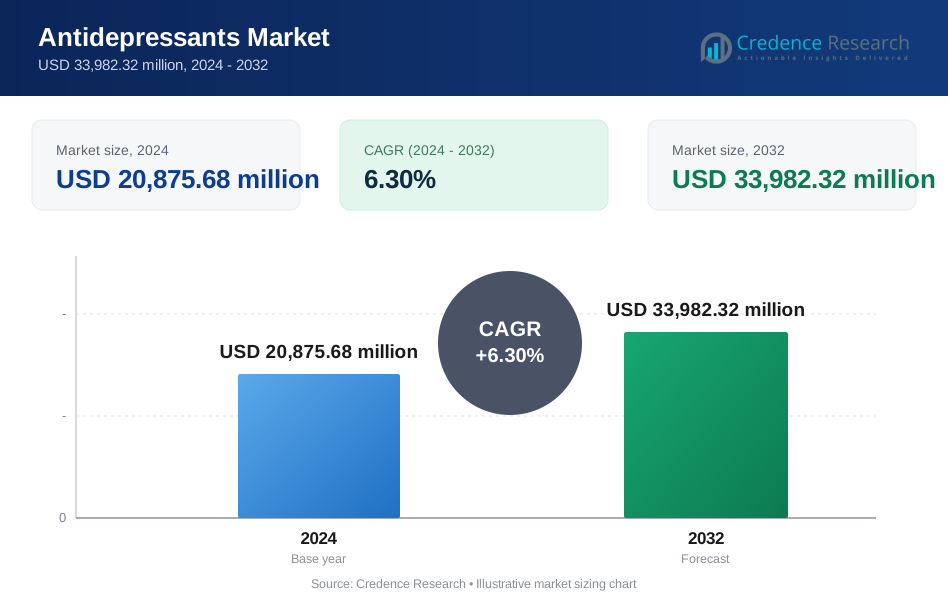
抗うつ薬市場は、2024年に20,875.68百万米ドルから2032年までに推定33,982.32百万米ドルに成長すると予測されており、2024年から2032年の間に年平均成長率(CAGR)6.3%を示しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 抗うつ薬市場規模 2024 | 20,875.68百万米ドル |
| 抗うつ薬市場、CAGR | 6.3% |
| 抗うつ薬市場規模 2032 | 33,982.32百万米ドル |
市場の推進要因には、ストレスレベルの上昇、重度のうつ病の有病率の増加、安全性が高く忍容性が改善された抗うつ薬クラスへの強い嗜好が含まれます。医療提供者は、治療抵抗性の状態に対応する迅速な効果メカニズムと実世界の証拠に裏付けられた治療法を採用しています。デジタルメンタルヘルスプラットフォームの革新により、早期診断とより良い薬物管理が可能になり、服薬遵守と治療効果が向上します。NMDA経路調節などの新しいメカニズムへの積極的な投資が将来の治療オプションを強化します。意識向上キャンペーンが個人に構造化された精神科医療を求めるよう促します。これらの力が組み合わさり、抗うつ薬市場全体の持続的な勢いを強化します。
北米は、強力な医療インフラ、広範な精神科サービスの利用可能性、先進的な薬物療法の早期採用によりリードしています。ヨーロッパは、確立された償還制度と長期治療の継続性をサポートする標準化された臨床ガイドラインを通じて重要なシェアを維持しています。アジア太平洋地域は、メンタルヘルスプログラムの拡大、都市部での診断率の増加、薬物療法の受容の高まりにより、最も急成長している地域として浮上しています。ラテンアメリカは、医療ネットワークの強化を通じて徐々に改善を示しています。中東とアフリカは、スティグマが減少し、発展途上地域でのメンタルヘルスサービスへのアクセスが改善されるにつれて、着実に進展しています。
抗うつ薬市場の洞察:
- 抗うつ薬市場は、2024年の20,875.68百万米ドルから2032年には33,982.32百万米ドルに成長すると予測されており、治療需要の増加により6.3%のCAGRを示しています。
- 意識の向上、スクリーニングプログラムの改善、安全な薬剤クラスの採用が、多様な患者グループにおける長期的な薬物使用を支えています。
- 副作用、治療抵抗性のあるケースでの限定的な反応、地域ごとに異なる患者の遵守レベルにより、治療の課題が続いています。
- 北米は、強力な精神科ケアネットワークと先進的な治療法の高い採用により市場をリードしています。
- アジア太平洋地域は、診断率の上昇、スティグマの低下、主要都市圏でのメンタルヘルスサービスの拡大により、最も急速な成長を示しています。
抗うつ薬市場の推進要因
うつ病の世界的な負担の増加と診断率の拡大
精神障害への認識の高まりが、早期の患者関与と地域全体での幅広いスクリーニングプログラムを促進しています。医療システムが定期的なメンタルヘルス評価を推進すると、治療の需要が増加します。患者がタイムリーな診断と構造化された治療計画を受けることで、抗うつ薬市場は強化されます。公的キャンペーンは、スティグマを恐れずに助けを求めることを奨励します。政府は、より大きな治療量をサポートするためにメンタルヘルスをプライマリケアに統合します。ストレスレベルの上昇により、若者や働き盛りのグループはより高い助けを求める行動を示します。デジタルツールは初期評価を簡素化します。それは多様な人口統計にわたるより強力な治療採用を促進します。
より安全な薬剤クラスとより良い耐容性プロファイルへの移行
医療提供者は、安全性が向上し、中止リスクが低い薬剤を好みます。新しいクラスは、重篤な副作用を制限することで長期的な遵守をサポートします。医師がさまざまな患者のニーズに合ったオプションを処方することが容易になります。開発者は、より速い症状緩和をサポートする分子に焦点を当てています。臨床ガイドラインは、効果と耐容性のバランスが取れた治療法を強調しています。セロトニンとノルエピネフリン経路に関する研究の拡大が、より広範な製品の採用をサポートします。慢性形態を治療する際に、医師はターゲット治療を選択します。患者が安定した治療サイクルに満足していると報告することで、市場の勢いが増します。
- 例えば、Sage Therapeuticsは、ザラノロンがフェーズIII試験でうつ病エピソードにおいて3日以内に臨床的に有意な改善を達成し、SSRIとは異なる迅速な作用メカニズムを示したと報告しています。
遠隔医療の利用とリモートメンタルヘルス相談の成長
テレヘルスプラットフォームは、移動が制限されている患者や地元のインフラが不十分な患者へのアクセスを拡大します。それは一貫したフォローアップと薬物調整をサポートします。オンライン精神科サービスは、混雑した医療システムにおける待ち時間を短縮します。リモートケアは、プライバシーを求める個人の遵守を促進します。バーチャルクリニックは、構造化された治療ワークフローを通じて大規模な患者負荷を処理します。インターネットカバレッジの改善がデジタルケアの提供を強化します。薬局はオンライン処方サービスを統合して薬物アクセスを容易にします。柔軟な予約構造により、長期的な関与が増加します。
治療抵抗性に対処する新しいメカニズムの研究の急増
製薬会社は、迅速な症状改善を目指す薬に投資しています。ケタミンベースの治療法や新しい受容体モジュレーターは、強い臨床的関心を集めています。多くの患者は古い治療法に対して限られた反応を示しており、それが革新を促進しています。抗うつ薬市場は、研究グループが治療抵抗性のケースに対する試験を拡大することで利益を得ています。開発者は、より迅速に作用する経路を特定するために神経回路を研究しています。病院は重症エピソードに対する高度な選択肢を模索しています。規制当局は画期的な治療法の審査期間を加速しています。新しい承認は、複雑な患者のニーズに対する治療の幅を広げています。
- 例えば、COMPASS PathwaysのCOMP360シロシビン療法の第IIb相試験では、25 mg投与で3週目にMADRSスコアが−12ポイント減少し、比較群に対して統計的に有意な改善を示しました。
市場動向
バイオマーカーに基づく個別化治療モデルの採用
臨床医は遺伝子マーカーや患者プロファイルを研究し、適切な治療法を選択します。これにより、回復を遅らせることの多い試行錯誤の期間を短縮できます。予測ツールは投薬選択を導き、副作用を制限します。AIベースのプラットフォームは臨床訪問中の意思決定をサポートします。バイオマーカー研究はうつ病のタイプをより明確に分類するのに役立ちます。医療システムは、より良い結果をサポートするために精密ツールに投資しています。研究グループは将来のパイプラインのためのコンパニオン診断をテストしています。抗うつ薬市場は個別化されたケア構造へと進化しています。
薬物療法経路と統合されたデジタル治療の拡大
デジタルツールは、構造化された治療モジュールと薬物サポートプランを組み合わせます。これにより、患者は症状やマイルストーンの定期的な追跡を維持できます。プラットフォームは行動強化を促し、エンゲージメントを向上させます。臨床医はダッシュボードを使用して患者の進捗を監視します。モバイルアプリは薬理作用を補完するガイド付きセッションを提供します。規制当局は、潜在的な承認のためにより多くのデジタルソリューションを審査しています。若い世代は技術を活用したメンタルヘルスツールを重視しています。ハイブリッド治療モデルの需要は地域全体で増加しています。
- 例えば、Headspace Healthは、デジタルガイド付きCBTモジュールが薬物プランと組み合わせた場合、8週間後にうつ症状スコアを約32%減少させたと報告しています。
臨床結果を向上させる多様な治療アプローチの増加
医療提供者は、精神療法、神経調節、および薬物療法を組み合わせて寛解率を改善します。これは、複雑なニーズを持つ個人のための包括的なプランをサポートします。クリニックは再発リスクを減少させるために多分野協力のケア経路を採用しています。協力的なケアプログラムは、精神科医、心理学者、そしてプライマリーフィジシャンを調整します。構造化された治療プランは、重症エピソード中の安定性を向上させます。病院は統合されたサポートを提供するためのチームを訓練します。ホリスティックケアの需要は都市部で増加しています。抗うつ薬市場は結果重視の治療組み合わせへとシフトしています。
- 例えば、BrainsWayのDeep TMSシステムは、主要なうつ病患者においてH1コイル技術を使用して60%の反応率を示し、統合された精神科プログラムの拡大につながりました。
迅速に作用する神経精神薬の強力なパイプライン活動
企業は、症状の重症度を迅速に軽減する即効性のメカニズムをテストしています。これは、従来の遅効性の薬剤に代わるものへの関心の高まりを反映しています。NMDA調節候補は、有望な初期結果を示しています。クリニックは、数時間または数日以内に測定可能な改善を示す薬剤を評価しています。パイプラインの強さは、ヨーロッパ、北アメリカ、日本全体で成長しています。規制当局は、加速された経路のために安全性データを追跡しています。研究は、高い再発リスクを持つ患者を優先しています。革新のペースは、後期段階のプログラム全体で増加しています。
市場の課題分析
多くの患者グループにおける高い中断率と限定的な反応
多くの患者は、副作用や低い認識された利益のために治療を中断します。寛解が安定した薬物使用を必要とする場合、長期的な病気の管理を弱めます。プライマリケアの現場では、非反応者に対して迅速に治療を調整するのに苦労しています。多くの医師は、患者の反応を正確に予測するためのツールを欠いています。抗うつ薬市場は、抵抗性のあるケースのニーズを満たすことにおいてギャップに直面しています。遅効性の治療法は、高重症度グループにおける緊急の症状管理を妨げます。薬理学的治療への公衆のためらいは、一部の地域での採用を制限しています。症状の過少報告は、最適化された治療サイクルを遅らせます。
持続するスティグマ、不均一なアクセス、新しい治療法への規制圧力
スティグマは、メンタルヘルスの議論が限られている地方地域での障壁として残っています。サービスが利用可能であっても、治療の受け入れを低下させます。多くの国では、増加する需要を管理するための十分な精神科専門医が不足しています。規制当局は、新薬に厳しい安全要件を課しています。市場参入は小規模企業にとって困難になります。保険のギャップは、先進的な治療へのアクセスを制限します。国の償還政策のばらつきは、製品の浸透に影響を与えます。世界的な格差は、効果的な治療の均等な分配を減少させます。
市場の機会
迅速な緩和療法と新しい神経調節オプションへの需要の増加
重度のうつ病のケースは、患者の安定を支えるために迅速な症状の改善を必要とします。これは、即効性の薬物クラスやデバイスベースの介入への強い関心を生み出しています。新興の神経刺激技術は、先進的な医療システム全体で注目を集めています。病院は、急性エピソードのためのケタミン由来の製剤を評価しています。抗うつ薬市場は、新しい神経経路を探る革新者からの強い関与を見ています。臨床プログラムは、加速されたレビューをサポートする地域で拡大しています。プロバイダーは、再発リスクを減少させるツールを求めています。次世代治療への投資は毎年増加しています。
統合ケアとデジタル対応のメンタルヘルスモデルの受け入れの増加
統合システムは、統一された構造の下で治療、カウンセリング、薬物療法を組み合わせます。これは、一貫した患者の関与とより良い進捗追跡を促進します。デジタルメンタルヘルスプラットフォームは、サービスが行き届いていない人口に効率的に到達します。プロバイダーは、地理的制限なしに構造化されたケアを提供します。遠隔処方サービスは、定期的な治療の継続をサポートします。ハイブリッドケアは、多様な年齢層全体で長期的な成果を強化します。啓発キャンペーンは、早期介入を促進します。メンタルヘルスサポートに対する公衆の快適さが向上するにつれて、市場の拡大が進みます。
抗うつ薬市場のセグメンテーション分析:
薬物クラス別
選択的セロトニン再取り込み阻害薬は、安全性の高いプロファイルと広範な臨床的受容により、使用が主導されています。SNRIsは、二重経路作用を必要とする患者に対して着実に支持を得ています。TCAsは、副作用のリスクが高いにもかかわらず、重度または慢性の症例において関連性を保っています。MAOIsは、他の治療法が失敗した場合にニッチなグループに役立ちます。非定型抗うつ薬は、多様な症状パターンに対する治療の柔軟性を拡大します。NDRIsは、鎮静なしで活力を必要とする患者をサポートします。セロトニン拮抗薬は、複雑な行動症状の管理に役立ちます。抗うつ薬市場は、これらのクラス全体で幅広い治療の多様性から恩恵を受けています。
用途別
大うつ病性障害は、世界的な蔓延と長期治療サイクルのため、最も高い需要を引き起こします。全般性不安障害の患者は、プライマリケアの設定で強力な処方量をサポートします。OCDは、構造化された治療と安定した薬理学的サポートを必要とし、長期的な取り込みを強化します。パニック障害の患者は、ガイド付きケアの下で迅速に作用する予防療法を使用します。ADHDの症例は、特定の患者グループの症状管理のために選択された抗うつ薬クラスに依存しています。気分変調症の治療は、持続的な低気分状態のために継続的なサポートを必要とします。これは、さまざまな精神医学的ニーズに対する持続的な薬物使用への強い臨床的依存を反映しています。
- 例えば、ヤンセンのエスケタミンは、治療抵抗性MDD患者において第III相試験中にうつ症状を50%減少させました。
投与経路別
経口薬は、投与の容易さと患者の強い遵守性のために使用が支配的です。注射剤は、制御された投与が必要な重度のエピソードをサポートします。鼻用製剤は、急性症例で迅速に作用する緩和のために注目を集めています。経皮パッチは、嚥下や耐容性の問題を抱える患者に代替的な投与を提供します。これは、抗うつ薬市場内で個別化ケアをサポートする多様な投与経路に対する強い臨床的需要を反映しています。
- 例えば、エスケタミンの鼻スプレーは、緊急設定の評価で2時間以内にうつ症状を軽減しました。
流通チャネル別
病院薬局は、構造化された監視が必要な急性エピソードや重度の精神疾患の症例を管理します。小売薬局は、都市部および準都市部の地域での長期処方の大部分を取り扱います。オンライン薬局は、プライバシーと利便性を求める患者へのアクセスを拡大します。これは、デジタルプラットフォーム全体での関与の拡大をサポートし、薬物供給の継続性を強化します。
セグメンテーション:
薬物クラス別
- 選択的セロトニン再取り込み阻害薬(SSRIs)
- セロトニン-ノルエピネフリン再取り込み阻害薬(SNRIs)
- 三環系抗うつ薬(TCAs)
- モノアミン酸化酵素阻害薬(MAOIs)
- 非定型抗うつ薬
- NDRIs
- セロトニン拮抗薬
用途別
- 大うつ病性障害(MDD)
- 全般性不安障害
- 強迫性障害(OCD)
- パニック障害
- ADHD
- 気分変調症
投与経路別
- 経口
- 注射剤
- 鼻用
- 経皮
流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
北アメリカは、強いメンタルヘルス意識と先進的な医療システムにより、抗うつ薬市場で最大のシェアを持っています。この地域は、高い診断率と新しい薬剤クラスの安定した採用から利益を得ています。プロバイダーは、大規模な精神科ネットワークによって支えられた構造化されたケアを提供します。広範な保険カバーと強力な研究パイプラインから力を得ています。製薬会社は、この地域で最初に革新的な治療法を導入します。北アメリカは、メンタルヘルスインフラへの継続的な投資を通じて、そのリードを維持しています。
ヨーロッパは、確立された償還システムと強力な規制フレームワークによって駆動され、かなりの市場シェアを持っています。西ヨーロッパの国々は、長期治療を重視しており、高い処方量をサポートしています。プロバイダーは、デジタルメンタルヘルスツールを統合して、遵守を改善します。メンタルヘルスプログラムに対する政府の強力な支援から勢いを得ています。東ヨーロッパは、医療投資の増加を通じてアクセスを拡大しています。ヨーロッパは、改善された治療ガイドラインと広範な薬剤の利用可能性を通じて、その地位を強化しています。
アジア太平洋は、患者の意識の拡大と大規模な人口基盤により、最も急速な成長を記録し、上昇するシェアを確保しています。都市部では、構造化された精神科ケアに対する強い需要が見られます。医療システムは、トレーニングプログラムとデジタル相談プラットフォームに投資しています。民間セクターの拡大と広範な薬局ネットワークから利益を得ています。新興経済国は、公共キャンペーンを通じてメンタルヘルスのスティグマを減らすことに焦点を当てています。アジア太平洋は、アクセスが多様な地域で改善されるにつれて、抗うつ薬市場内での役割を強化し続けています。
主要プレイヤー分析:
- ファイザー株式会社
- イーライリリー・アンド・カンパニー
- ジョンソン・エンド・ジョンソン
- アッヴィ株式会社
- ノバルティスAG
- グラクソ・スミスクラインPLC
- アストラゼネカ
- サノフィ
- サン・ファーマシューティカル・インダストリーズ・リミテッド
- メルク・アンド・カンパニー株式会社
- テバ製薬工業株式会社
競争分析:
抗うつ薬市場は、革新、製品拡大、安全性向上に注力するグローバル製薬会社間で激しい競争が特徴です。主要企業は、耐容性が高く、作用の発現が速い新しい薬剤クラスに投資しています。企業はライフサイクル管理と高負荷地域でのターゲットローンチを通じてポートフォリオを強化します。これは非定型抗うつ薬や新しい受容体モジュレーターの迅速な開発を促進し、競争の激化を引き起こします。企業はデジタルサポートプログラムを拡大し、服薬遵守と患者エンゲージメントを向上させます。ジェネリックメーカーは、より広範な人口に訴求するコスト効果の高い製品を通じてシェアを獲得します。市場の統合トレンドは、パイプライン拡大を目的とした戦略的パートナーシップ、共同開発契約、買収を通じて現れます。競争力は、企業が未解決の臨床ニーズに研究の優先順位を合わせることで引き続き高まっています。
最近の動向:
- 2025年8月、アッヴィ株式会社は、中等度から重度の大うつ病性障害(MDD)に対する新しい治験療法であるブレチシロシンを持つギルガメッシュ・ファーマシューティカルズの買収を発表し、2025年10月に取引を完了して精神科ケアの選択肢を拡大しました。
- 2025年1月、ジョンソン・エンド・ジョンソンは、双極性うつ病に承認され、主要うつ病性障害の補助療法としてのsNDAが保留中のCAPLYTA(ルマテペロン)を取得し、神経科学ポートフォリオを強化しました。
レポートのカバレッジ:
この調査レポートは、薬剤クラス、用途、投与経路、薬物タイプ、流通チャネルに基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス、製品提供、投資、収益源、主要用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術革新についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- 意識向上プログラムが拡大し、より多くの患者が構造化されたメンタルヘルスサポートを求めるにつれて、需要は増加するでしょう。
- より速い発症を持つ新しい薬剤クラスが治療成果を強化し、採用を促進します。
- デジタルツールは個別化されたケアパスをサポートし、患者グループ全体での遵守を向上させます。
- 遠隔医療の拡大はアクセスを広げ、遠隔地域での処方量を強化します。
- 治療抵抗性のケースに対する新しいメカニズムが臨床意思決定を再形成します。
- 薬物療法とデジタル介入を組み合わせたハイブリッド療法モデルが広く利用されるようになります。
- より多くの企業が高重症度エピソードをサポートするために迅速な緩和剤に投資します。
- 価格に敏感な市場でジェネリックの浸透が進み、治療へのアクセスが向上します。
- 精密医療ツールが治療選択を導き、中断率を低下させます。
- 世界の医療システムはメンタルヘルスを優先し、抗うつ薬市場の長期的な成長を強化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
抗うつ薬市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
抗うつ薬市場は2024年から2032年の間にどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた抗うつ剤市場のセグメントはどれですか?
抗うつ薬市場の成長を促進している主な要因は何ですか?
抗うつ薬市場の主要企業はどこですか?
2024年に抗うつ薬市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 抗うつ薬市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の抗うつ薬市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 20,875.68 million → 2032: USD 33,982.32 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 抗うつ薬市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 抗うつ薬市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における抗うつ薬市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 抗うつ薬市場市場の成長要因
- 3.3 抗うつ薬市場市場の抑制要因および課題
- 3.4 抗うつ薬市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 抗うつ薬市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 抗うつ薬市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、抗うつ薬市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 抗うつ薬市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 抗うつ薬市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は抗うつ薬市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 抗うつ薬市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 抗うつ薬市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 抗うつ薬市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 抗うつ薬市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新抗うつ薬市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の抗うつ薬市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の抗うつ薬市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の抗うつ薬市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の抗うつ薬市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの抗うつ薬市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の抗うつ薬市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの抗うつ薬市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 抗うつ薬市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
