
抗毒素市場の概要:
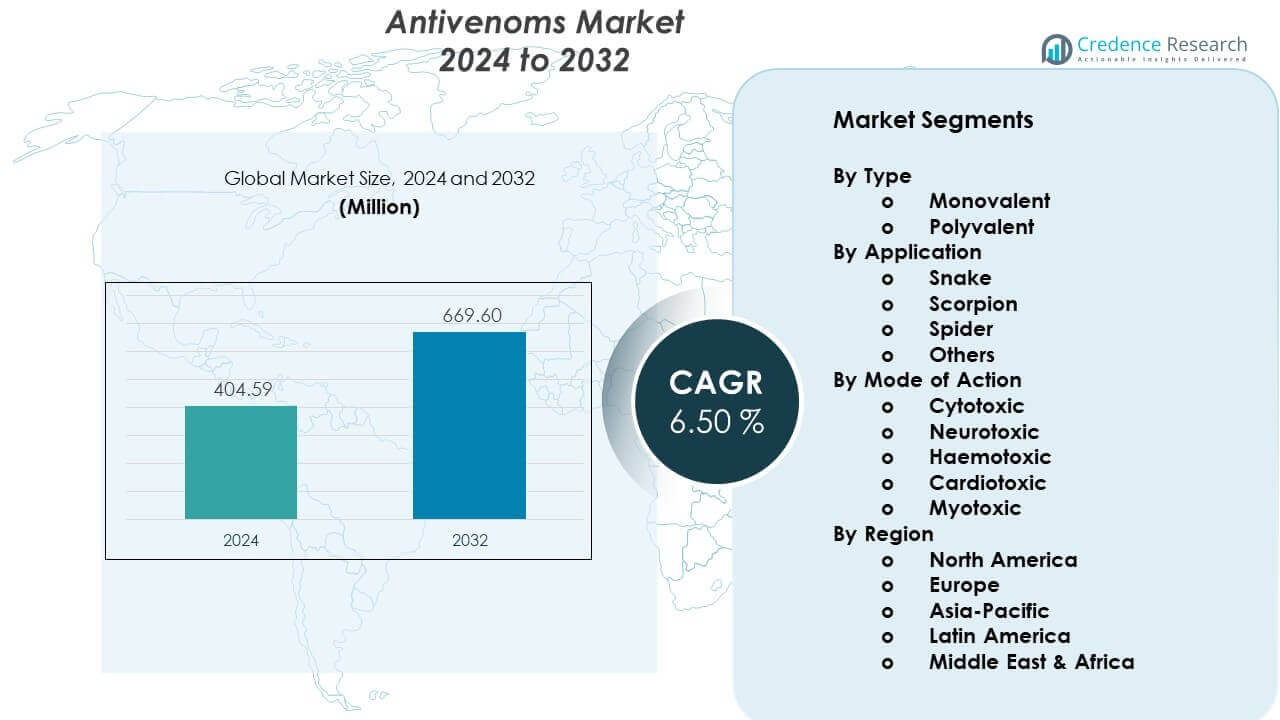
抗毒素市場は、2024年の4億459万米ドルから2032年には推定6億6960万米ドルに成長し、2024年から2032年までのCAGRは6.50%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 抗毒素市場規模 2024 | 4億459万米ドル |
| 抗毒素市場、CAGR | 6.50% |
| 抗毒素市場規模 2032 | 6億6960万米ドル |
強力な市場の推進要因は、特にアフリカ、アジア、ラテンアメリカでのヘビ咬傷の発生率の上昇に集中しています。医療機関は、咬傷被害者の死亡リスクと長期的な合併症を減少させる早期治療プログラムに投資しています。抗毒素の製造者は、複数の毒に対応する多価製剤に注力しており、遠隔地の病院からの需要を増加させています。成長はさらに強化され、臨床チームが反応率を削減し、高リスク地域での安全な使用をサポートする新しい精製プロセスを採用することで強化されています。これらの革新は、信頼性が高く迅速に作用する治療法の選好を高めています。
地域の成長は、高い曝露レベルと拡大する医療能力によって形成されています。アフリカと南アジアは、ヘビ咬傷の発生率が高く、治療アクセスを改善する公衆衛生プログラムが強化されているため、リードしています。ラテンアメリカは、国が監視と臨床インフラを強化するにつれて、安定した拡大を示しています。北米とヨーロッパは、主に旅行関連のニーズと抗毒素の備蓄プログラムを通じて需要を維持しています。東南アジアの新興市場は、政府が生産能力を拡大し、緊急対応チームの訓練に投資するにつれて急速に拡大しています。
抗毒素市場の洞察:
- 抗毒素市場は、2024年の4億459万米ドルから2032年には6億6960万米ドルに成長し、予測期間中のCAGRは6.50%を示しています。
- アジア太平洋地域が34%でリードし、次いでヨーロッパが22%、北米が18%で、高い曝露レベル、強力な準備プログラム、安定した臨床インフラによって推進されています。
- 中東およびアフリカは12%を占め、高いヘビ咬傷の発生率と治療の利用可能性を改善するアクセスプログラムの拡大により、最も急成長している地域です。
- 多価抗毒素が最大のシェアを占め、広範な活性と種の特定が困難な地域での強い選好に支えられています。
- ヘビ咬傷の適用が最大のセグメントシェアを占め、アジア、アフリカ、ラテンアメリカでの発生率が高く、信頼性のある緊急治療の強い需要によって推進されています。
抗毒素市場の推進要因:
有毒咬傷の世界的な発生率の高さによる臨床ニーズの増加
毒蛇、サソリ、昆虫への曝露が増加する中、迅速な抗毒素治療の必要性が高まっています。農村部や熱帯地域の医療システムは、高い症例数を報告しており、安定した供給が求められています。政府は、治療負荷が増加する救急部門を支援するため、調達プログラムを推進しています。非営利団体は、必須の抗毒素へのアクセスが不足している地域に資金を拡大しています。抗毒素市場は、最前線の医療チームの間で意識が高まる中、強い勢いを得ています。これは、早期の症例検出とより迅速な患者安定化を促進する国のプログラムから利益を得ています。メーカーは、地域のニーズに応えるために生産工場を拡大し、大きな遅延なく対応しています。配送ネットワークは、治療までの時間差を縮めるために遠隔地に向けて拡大しています。臨床トレーニングプログラムは、治療の正確性を向上させ、死亡率を低下させています。
- 例えば、インド血清研究所は、毎年世界で推定270万件の毒蛇咬傷に対応するために、年間200万本以上の多価抗毒素バイアルを生産しています。
安全性プロファイルと結果を改善する精製技術の進歩
新しい精製方法は、副作用を減少させ、より安全な患者管理をサポートします。生産者は、安定した有効性を持つ高純度の免疫グロブリンを得るためにクロマトグラフィー技術を採用しています。病院は、脆弱な患者を治療する際のリスクが低いため、これらの製剤を好みます。抗毒素市場は、抗毒素製品の機能的安定性を改善する革新から強力なサポートを受けています。迅速な介入要件をサポートするための再構成時間の短縮から利益を得ています。世界的な研究開発プログラムは、免疫原性の低減を目指し、臨床医が患者の結果を改善するのを助けます。製造技術の向上により、生産サイクルが短縮され、供給の一貫性が強化されます。毒への曝露が高い国々は、低い過敏性プロファイルを持つ最新の製品を要求しています。現代の抗毒素基準を優先する医療システムの間で需要が高まっています。
治療アクセスを強化する政府主導の公衆衛生戦略
公衆衛生機関は、高リスク地域での治療不足を減少させるために、構造化された供給プログラムを実施しています。国の保健省は、迅速な対応のための備蓄と流通センターをサポートしています。国際的なパートナーシップは、地域のギャップに対応するためにサプライチェーンの透明性を向上させます。公的プログラムが調達予算と臨床準備を増加させる中、抗毒素市場は成長しています。地域社会での早期症状認識を教えるアウトリーチキャンペーンから利益を得ています。救急医療チームは、初期対応の結果を改善するためにアップグレードされた治療キットを受け取ります。政策主導の投資は、輸入依存を減らすために地元の製造能力を向上させます。インセンティブは、規制された枠組み内で生産量を拡大するのを助けます。国の登録簿は、よりターゲットを絞った対応計画のための監視をサポートします。
- 例えば、オーストラリア政府はCSL Seqirusと提携し、全国的な備蓄を保証し、大陸全体で750以上の病院に抗毒素を配布し、供給不足をゼロにすることを可能にしました。
家畜や伴侶動物での発生増加に関連した獣医用途の拡大
獣医病院は、農場や家庭の動物の症例が増加しているため、需要が増えていると報告しています。家畜生産者は、高リスク地域での群れを保護するために信頼できる抗毒素の供給を求めています。獣医健康プログラムは、農業地域における毒への曝露の認識を拡大しています。抗毒素市場は、動物ケアプロトコルの強化された統合から需要を得ています。広範な臨床使用をサポートする多価製剤の採用が増加していることから利益を得ています。生産者は、獣医学における精密治療をサポートするために、種特異的な研究に投資しています。動物福祉法は、毒関連の緊急事態に対する構造化された治療経路をサポートしています。流通ネットワークは、獣医ケアの需要が高い農村地域に拡大しています。トレーニングプログラムは、獣医チームが安全性と回復成果を向上させるのを助けます。
抗毒素市場のトレンド:
より広範な臨床カバレッジをサポートする多価製剤の使用拡大
医療提供者は、多様な種からの複数の毒を中和する多価抗毒素を好みます。治療プロトコルは、緊急対応を改善する広範なカバレッジオプションにシフトしています。臨床医は、遠隔地での予測不可能な咬傷シナリオに対してこれらの製剤を好みます。抗毒素市場は、病院全体での採用の増加により、このシフトに一致しています。治療前の種特異的な識別の必要性が減少することから利益を得ています。メーカーは、安定性と高効力の多価ラインを含むポートフォリオを拡大しています。地域の保健機関は、物流を簡素化するために多用途製品の調達をサポートしています。研究プログラムは、より広範な毒素グループにおける中和強度の向上に焦点を当てています。アジア、アフリカ、ラテンアメリカでの採用が増加しています。
- 例えば、インド血清研究所は、「ビッグフォー」毒蛇の毒素を中和し、4種すべてで1mlの抗毒素あたり0.45mgから0.60mgの毒を中和する効力を維持する多価抗毒素を製造しています。
遠隔展開のための耐熱性と長い保存期間を持つ製品への注目の増加
品質を損なわずに困難な保管条件に耐える製剤の需要が増加しています。遠隔地域では、長い輸送時間に対応できる安定した製品が必要です。メーカーは、現場での使用性を向上させる安定化プロセスを革新しています。抗毒素市場は、保存期間を延ばすソリューションへの関心の高まりを反映しています。複雑なコールドチェーンなしで信頼できる保管を必要とする緊急チームからのサポートを得ています。農村展開を求める国々は、一貫した性能を提供する頑丈な製剤を優先しています。研究プロジェクトは、気候に敏感な地域をサポートするための耐熱性をターゲットにしています。調達機関は、廃棄物と供給の中断を減らす製品を要求しています。環境感受性を低減する革新に市場の勢いが集まっています。
- 例えば、インスティトゥート・クロドミロ・ピカドは、40°Cまでの温度で安定し、冷蔵の必要なく36ヶ月の保存期間を延ばす凍結乾燥(フリーズドライ)多価抗毒素を開発しました。
より良いアクセスと計画のためのサプライチェーンにおけるデジタルトラッキングの統合
政府はデジタルシステムを採用して在庫を追跡し、在庫不足を予測します。病院はこれらのツールを使用して、治療の中断のない利用可能性を確保します。サプライヤーは地域の需要を把握し、リアルタイムで出荷を調整します。抗毒素市場は、製造業者と保健省の間の強力な調整から利益を得ます。デジタルツールが正確な計画と緊急予測をサポートすることで、効率が向上します。技術プラットフォームは、最適化された回転サイクルを通じて期限切れ在庫を削減するのに役立ちます。遠隔地の診療所はデジタルネットワークに参加して、緊急の補充ニーズを知らせます。データ駆動型の計画は、毒事件に対する国家の準備を強化します。構造化された公衆衛生システムを持つ市場での採用が増加しています。
研究開発の標準化と臨床改善のためのグローバルな協力の高まり
研究センターは、効力、安全性、毒特異的な対応プロトコルを改善するために知識を共有します。国を超えた協力は、新しい抗毒素ラインのための調和された臨床試験をサポートします。学術グループは、製品設計を導くために毒の構成をより正確にマッピングします。抗毒素市場は、これらのグローバル研究における集団的な進歩から利益を得ます。開発の障壁を減らし、革新サイクルを加速する構造化された経路を得ます。規制機関は、重要な抗毒素の承認を合理化するために要件を調整します。共有データベースは、地理的に異なる毒の変動の理解をサポートします。国際的な保健機関は、治療の改良のための調整された実践を促進します。これらの努力は、次世代の抗毒素に対する信頼を強化します。
抗毒素市場の課題分析:
地域全体での持続的な供給不足と高い生産制約
多くの地域は、複雑な製造プロセスと限られた供給能力のために、再発する不足に直面しています。生産サイクルには、少数の国が維持する特殊な施設が必要です。高コストは、低所得地域の調達予算に圧力をかけます。抗毒素市場は、需要の急増が供給の可用性を超えるときに運用制約に直面します。緊急時に輸入承認を遅らせる規制の障壁を乗り越えなければなりません。製造業者は、長い開発期間と厳しい品質管理のために迅速に規模を拡大するのに苦労します。医療システムは、供給効率を弱体化させる古い調達戦略に依存することがよくあります。遠隔地は輸送の遅延を経験し、治療の成功率を低下させます。これらの問題は、緊急に必要な患者への一貫したアクセスを制限します。
高リスク地域における限られた認識、訓練、および診断準備
農村部の最前線の臨床医は、最新の毒治療プロトコルの訓練が不足している可能性があります。多くの患者は、早期の咬傷症状の認識が限られているため、治療を遅らせます。救急部門は、標準化された投与ガイドラインなしで運営されることがあります。抗毒素市場は、診断能力が弱いところで治療浸透が減少します。正確性と対応のタイミングを改善するために、調整された訓練プログラムに依存しています。コミュニティのアウトリーチは、負担の大きい国々で一貫していません。貧弱な診断ツールは、緊急時の誤分類のリスクを高めます。公衆衛生教育の取り組みは、多くの地域で資金不足のままです。これらの制約は、より良い患者の結果への進展を遅らせます。
市場機会:
インセンティブプログラムを通じた毒の多い地域での地元製造能力の拡大
政府は、抗毒素の地域生産を支援するパートナーシップを模索しています。地域生産は供給ラインを短縮し、緊急時の準備を改善します。抗毒素市場は、国が自立戦略を追求する中で勢いを増しています。バイオプロセシングおよび充填仕上げ工場への投資をターゲットにすることで利益を得ています。インセンティブは、サプライヤーが現代の精製技術を拡大することを奨励します。大学は毒の多様性の理解を深める研究プロジェクトに参加しています。迅速な規制ルートは、革新的なメーカーがサービスが行き届いていない地域に参入するのを助けます。長期的な調達契約は生産の安定性を支えます。これらのプログラムは、地域生産者に強力な成長の見通しを開きます。
次世代の合成および組換え抗毒素プラットフォームの成長可能性
研究は、より高い精度と反応リスクを低減した組換え抗体に向かっています。これらのプラットフォームは、より予測可能な出力でスケーラブルな生産を提供します。抗毒素市場は、工学的治療フォーマットへの関心の高まりから利益を得ています。安全性と効力の向上が世界的な資金を引き付ける中で勢いを増しています。バイオテクノロジー企業は、毒素中和抗体設計における革新パイプラインを拡大しています。学術的な突破口が前臨床試験と候補の精緻化を加速させます。政府は、動物ベースの生産への依存を減らす新興技術を模索しています。これらの進歩は、新しい商業経路と将来の製品ラインを開きます。継続的な科学的進歩により市場の見通しが強化されます。
市場セグメンテーション分析:
タイプ別
抗毒素市場は、製品を単価および多価の製剤に分けます。単価抗毒素は単一の種をターゲットにし、治療中の高い特異性をサポートします。これらの製品は、毒のプロファイルが明確で監視が強力な地域に役立ちます。多価抗毒素は、複数の毒タイプに対する広範な保護のため、より大きなシェアを持っています。遠隔地の医療提供者は、予測不可能な暴露シナリオに対して多価オプションを好みます。安全性プロファイルを改善する高度な精製への投資の増加から利益を得ています。種の迅速な特定が困難な場所では、多価フォーマットの需要が増加しています。調達プログラムは、公立病院や緊急ネットワーク全体でのより広範な採用をサポートします。
- 例えば、Biological E. Limitedは、Naja najaの毒に対して0.60 mg、Vipera russelliの毒に対して0.45 mgの中和力を達成する多価抗毒素を製造しており、インド亜大陸における重要な広域スペクトルのカバレッジを提供しています。
用途別
蛇咬傷治療は、アジア、アフリカ、ラテンアメリカ全体での高い発生率のために支配的です。臨床チームは、さまざまな蛇種を管理するために広域スペクトルの製剤に依存しています。サソリの抗毒素は、気候や生息地の変化に関連した刺傷の増加に伴い、地域で着実に拡大しています。クモの抗毒素は、重篤な毒性パターンを持つ国で小さくても重要なニッチを提供します。抗毒素市場は、昆虫や海洋の暴露をカバーするその他のカテゴリーに分類された製品から追加の需要を得ています。多様な毒のイベントに直面する救急部門をサポートし、即時の対応が必要です。このセグメントの成長は、高リスク地域でのトレーニングと診断の増加と一致しています。
- 例えば、Laboratorios SilanesはAnascorpというサソリの抗毒素を製造しており、重度の刺傷を受けた小児患者において臨床症状の解決時間を4.0時間から1.2時間に短縮する能力を示しています。
作用機序別
細胞毒性抗毒素は局所組織破壊を引き起こす咬傷を治療し、早期投与が必要です。神経毒性抗毒素は呼吸機能を損なうエラピッド種が存在する地域で重要です。血液毒性製品は凝固障害や内部出血を引き起こす毒に対処します。心毒性製剤は心拍リズムや筋力に影響を与える毒に対するケアをサポートします。筋毒性抗毒素は重度の筋肉崩壊に関連するケースに役立ちます。これらのカテゴリーは臨床的意思決定を強化し、さまざまな地域での緊急プロトコルを導きます。
セグメンテーション:
タイプ別
- 単価
- 多価
用途別
- ヘビ
- サソリ
- クモ
- その他
作用機序別
- 細胞毒性
- 神経毒性
- 血液毒性
- 心毒性
- 筋毒性
地域別
- 北米
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
北米とヨーロッパ
抗毒素市場は北米で安定した需要を記録しており、世界シェアの約18%を占めています。病院は、ヘビ、クモ、輸入種に関連する稀だが重要な毒への暴露を管理するために、構造化された備蓄を維持しています。強力な規制監督は一貫した製品品質と信頼性の高い緊急対応システムをサポートします。高度な製造能力と強力な臨床トレーニングプログラムから恩恵を受けています。ヨーロッパは世界シェアの約22%を占め、特に毒の発生率が高い南部地域での準備に焦点を当てています。国境を越えた研究プログラムは抗毒素の革新パイプラインを強化します。両地域の公衆衛生機関は、治療準備をサポートするために安定した調達予算を維持しています。
アジア太平洋
アジア太平洋地域は、インド、東南アジア、オーストラリア全域での高い曝露により、推定34%のシェアで抗毒素市場をリードしています。人口密度の高い農村地域と農業活動がヘビ咬傷のリスクを高め、多価製剤の強い需要を生み出しています。政府は、遠隔地での治療遅延を減らすために、流通ネットワークの拡大に投資しています。現地製造の成長と死亡率を下げることを目的とした国の健康プログラムから勢いを得ています。インドとオーストラリアの研究センターは、毒のプロファイリングと製品開発の改善に貢献しています。地域の医療システムは、投薬の正確さと患者の結果を改善するために臨床医のトレーニングを優先しています。意識向上キャンペーンの増加により、緊急医療への早期紹介が改善されています。
ラテンアメリカと中東・アフリカ
ラテンアメリカは、多様な毒性種が存在する国々での強い臨床ニーズに支えられ、世界シェアの約14%を占めています。国立研究所は、地域特有の毒素プロファイルに対応する専門の抗毒素を生産しています。政府が監視と農村アクセスプログラムを強化するにつれて、着実に成長しています。中東・アフリカ地域は、サハラ以南のアフリカで非常に高いヘビ咬傷発生率により、世界シェアのほぼ12%を占めています。タイムリーな治療へのアクセスが限られているため、スケーラブルで頑丈な抗毒素製品の継続的な需要が生まれています。国際援助プログラムは、サービスが行き届いていない地域の供給ギャップを埋める重要な役割を果たしています。地域の投資による流通ロジスティクスの改善が治療の利用可能性を向上させ、長期的な市場開発を支えています。
主要プレイヤー分析:
- Bharat Serums and Vaccines Ltd.
- CSL Limited
- Pfizer Inc.
- VINS Bioproducts Ltd.
- Merck KGaA
- Instituto Bioclon
- Rare Disease Therapeutics Inc.
- Incepta Pharmaceuticals Ltd.
- Haffkine Bio-Pharmaceutical Corp.
- MicroPharm Ltd.
競争分析:
抗毒素市場は、効率性、製品の純度、信頼性のある流通に焦点を当てた世界および地域の生産者間での強い競争を特徴としています。主要企業は、さまざまな臨床ニーズに応える単価および多価フォーマットを提供するためにポートフォリオを拡大しています。高純度免疫グロブリン技術とより安全な製造プロセスに投資する企業からの支援を受けています。公衆衛生機関とのパートナーシップは、高発生率地域でのサプライチェーンを強化します。市場プレーヤーは、研究プログラムの拡大、毒素プロファイリングの改善、地理的なリーチの拡大を通じて差別化を図っています。企業はまた、安定した需要を確保する長期調達契約を通じて競争しています。品質管理と反応率の低減に対する関心の高まりが競争の位置付けを形作っています。
最近の展開:
- 2025年12月、CSL Seqirusはオーストラリアのメルボルンに最先端の10億ドル規模の製造施設を正式に開設しました。この施設は、細胞ベースのインフルエンザワクチンと抗毒素の生産に専念しています。この世界クラスのサイトは、オーストラリアの国内能力を強化し、これらの重要な生物製品に対するエンドツーエンドの能力を持つ数少ない国の一つとしています。
- 2025年12月、Vins Bioproductsは、プラズマタンパク質を専門とするバンガロールに拠点を置くバイオ医薬品企業PlasmaGen Biosciencesの150クロール資金調達ラウンドで主要な投資家となりました。Vinsは80クロールを投資し、そのポートフォリオを強化し、PlasmaGenの製品をアフリカおよびヨーロッパ市場で販売する予定です。以前、2024年9月に同社は、地域特有の毒変異により良く対応するために、地域特化型の抗毒素を発売する計画を発表しました。
レポートのカバレッジ:
この調査レポートは、タイプ、用途、作用モード、地域に基づく詳細な分析を提供します。主要な市場プレーヤーの概要を示し、彼らのビジネス、製品提供、投資、収益源、および主要な用途について説明します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても論じています。レポートは、市場の動態、規制の状況、技術の進歩が業界に与える影響を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望:
- 高純度抗毒素製剤の進歩により、患者の安全性が向上し、世界中の病院や救急部門での治療採用が強化されます。
- 高い毒性発生率を持つ地域での現地生産能力が拡大し、安定した供給チェーンをサポートし、輸入抗毒素への依存を減らします。
- デジタル在庫システムの広範な統合により、可用性の追跡が向上し、ピーク曝露シーズン中に健康システムが在庫レベルをより効率的に管理できるようになります。
- 組換えおよび合成抗毒素技術の成長により、新しい革新の道が開かれ、次世代の治療プラットフォームの開発がサポートされます。
- 政府の資金提供イニシアチブの強化により、調達プログラムが改善され、信頼性のある流通が確保され、高リスク地域での臨床訓練がサポートされます。
- 多価抗毒素の需要の高まりにより、医療提供者が予測不可能な毒性遭遇に対する広範なカバレッジを求める中で、製品ポートフォリオが形成されます。
- 診断ツールの改善により、迅速な臨床判断がサポートされ、治療の遅延が減少し、緊急時の生存率が向上します。
- 国境を越えた研究協力により、毒性マッピングが洗練され、薬物発見がサポートされ、地域の準備フレームワークが強化されます。
- 家畜や伴侶動物の間での発生が増加する中で、獣医用途が拡大し、動物医療のためのターゲット製剤が奨励されます。
- 公衆衛生意識キャンペーンにより、早期の患者対応が導かれ、治療を求める行動が増加し、サービスが行き届かない地域での死亡率の長期的な減少がサポートされます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の抗毒素市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、抗毒素市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年にどの抗毒素市場セグメントが最大のシェアを持っていましたか?
抗毒素市場の成長を促進している主な要因は何ですか?
抗毒素市場の主要企業はどこですか?
2024年に抗毒素市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 アンチベノム市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のアンチベノム市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 404.59 million → 2032: USD 669.6 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 アンチベノム市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. アンチベノム市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるアンチベノム市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 アンチベノム市場市場の成長要因
- 3.3 アンチベノム市場市場の抑制要因および課題
- 3.4 アンチベノム市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 アンチベノム市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 アンチベノム市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、アンチベノム市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 アンチベノム市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. アンチベノム市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はアンチベノム市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 アンチベノム市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 アンチベノム市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 アンチベノム市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 アンチベノム市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新アンチベノム市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のアンチベノム市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のアンチベノム市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のアンチベノム市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のアンチベノム市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのアンチベノム市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のアンチベノム市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのアンチベノム市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. アンチベノム市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
