
抗結核薬市場の概要:
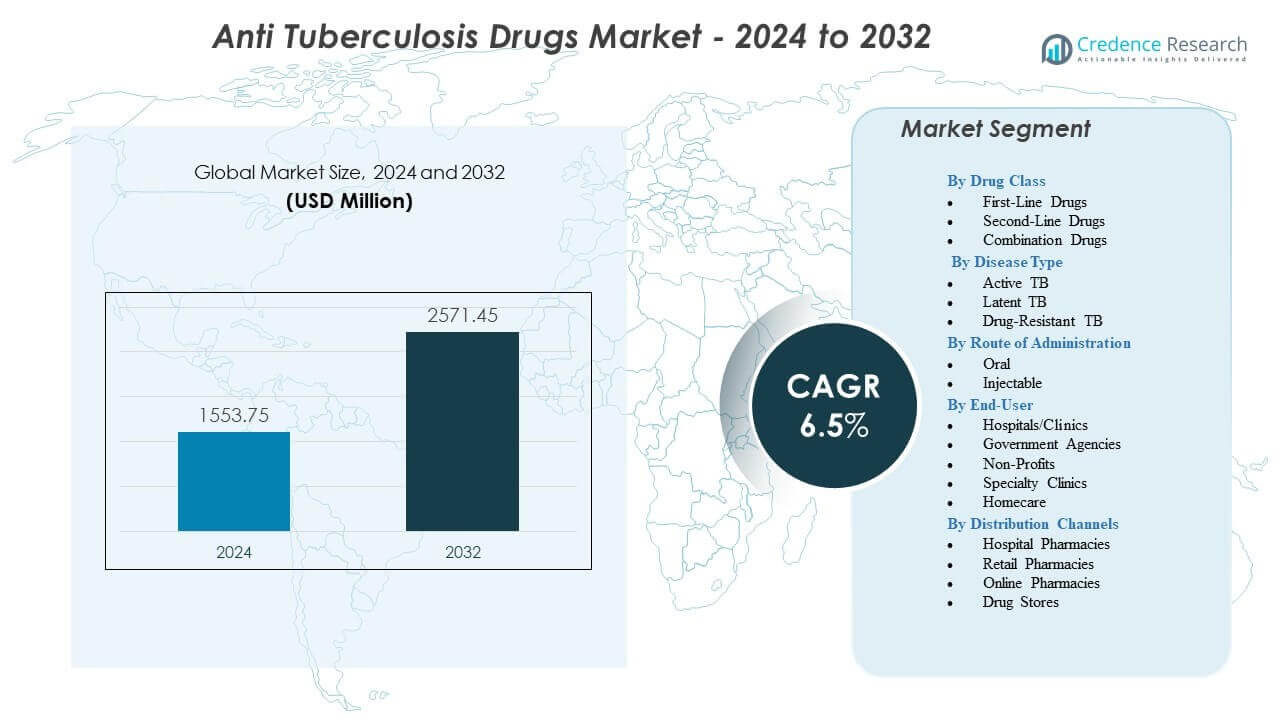
抗結核薬市場は、2024年の15億5375万米ドルから2032年には推定25億7145万米ドルに成長する見込みであり、2024年から2032年の間に年平均成長率(CAGR)6.5%を記録します。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 抗結核薬市場規模 2024 | 15億5375万米ドル |
| 抗結核薬市場、CAGR | 6.5% |
| 抗結核薬市場規模 2032 | 25億7145万米ドル |
成長の要因には、診断能力の向上、短期間の全経口レジメンの広範な採用、そして公衆衛生投資の強化が含まれます。各国は患者の特定を増やし、診断から治療までの遅れを短縮するために国家結核プログラムを強化しています。製薬メーカーは、服薬遵守を支援し、薬剤負担を軽減する固定用量の組み合わせを更新しています。デジタル服薬遵守技術は治療中断を減少させ、治療の継続性に測定可能な改善をもたらします。予防療法の採用は高リスク群で増加し、将来の病気の進行を抑制します。世界的なガイドラインの更新は、様々な医療環境で完了率を向上させる簡素化されたレジメンへのシフトを強化しています。
アジア太平洋地域は、高い疾病有病率、強力なプログラム投資、標準化されたレジメンの大規模な使用により、抗結核薬市場をリードしています。北米とヨーロッパは、構造化された公衆衛生フレームワークと高度な診断システムを通じて安定した採用を維持しています。ラテンアメリカは、統合された監視と治療モデルがアクセスを拡大するにつれて進展を示しています。アフリカは、各国がサプライチェーンを強化し、全経口療法の利用可能性を高めるにつれて、台頭し続けています。中東は、医療インフラの改善と意識の向上に支えられた適度な成長を経験しています。これらの地域の発展は、多様化した市場環境を生み出し、長期的な市場の方向性を形成します。
抗結核薬市場の洞察:
- 抗結核薬市場は、2024年の15億5,375万米ドルから2032年には25億7,145万米ドルに成長すると予測されており、6.5%のCAGRに支えられています。
- 診断能力の強化、短期間の全経口療法、予防療法の普及が、安定した治療需要を引き続き促進しています。
- 治療の制約には、薬剤耐性の増加、複雑なケースに対する長期間の治療、負担の大きい集団における不均一な遵守があります。
- アジア太平洋地域は高い有病率と強力な国家プログラムの取り組みにより市場をリードしており、北米とヨーロッパは先進的なケアシステムを通じて安定した需要を維持しています。
- アフリカとラテンアメリカでは、供給チェーンの強化と各国が品質保証された一次および二次治療へのアクセスを拡大するにつれて、新興成長が見られます。
抗結核薬市場の推進要因
早期発見と強化された国家管理プログラムへの注力の増加
早期発見の取り組みが抗結核薬市場における治療需要を強化しています。多くの国が地域スクリーニングと迅速なテスト展開を通じて診断の範囲を拡大しています。より広範な症例検出がタイムリーな治療開始を改善し、伝播を抑制します。国家管理プログラムは、治療中断を減少させるデジタル遵守ツールを統合しています。また、負担の大きい地域や都市部のクラスターで構造化された治療計画をサポートします。政策立案者は、予防療法の利用を高めるために、一次医療ネットワークでの潜在的な結核検査を拡大しています。資金提供機関は、サービスが行き届いていない地域に到達するためのプログラム拡大を支援しています。これらの協調的な措置が薬剤の需要を持続的に推進します。
- 例えば、CepheidのGeneXpertプラットフォームは世界中の20,000以上のサイトで展開され、約90分で結核とリファンピシン耐性の検出を提供する迅速な結核診断を可能にしています。
短期間のレジメンの採用増加と治療プロトコル基準の改善
短期間のレジメンは、抗結核薬市場内の多くの治療環境で治療の好みを強化します。臨床医は、長期間の治療に関連する疲労を軽減する簡素化されたレジメンに移行しています。これにより、完遂率が向上し、耐性の発展が抑制されます。製薬会社は、錠剤の負担を減らし、組み合わせを簡素化するために製剤を更新しています。医療機関は、証拠に基づいたレジメン選択をサポートするためにガイドラインを更新しています。病院は、患者の反応を追跡する構造化された治療モニタリングモデルを採用しています。地域の健康チームは、治療中断を最小限に抑えるためにカウンセリングプログラムを拡大しています。これらのプロトコルの強化が、新旧の薬剤クラスへの市場依存を高めています。
高負担地域を対象とした公衆衛生投資の拡大
公衆衛生予算は、抗結核薬市場での治療アクセス向上を支援するために増加しています。政府は国の健康アジェンダで結核管理を優先しています。これにより、地区ネットワーク全体で必須薬の安定した調達パイプラインが促進されます。ドナー機関は、遠隔地での在庫切れを減らすためにサプライチェーンを強化しています。拡大されたアウトリーチプログラムは、高リスクグループを対象にカスタマイズされた支援サービスを提供します。移動診療所は、サービスが行き届いていない人々にスクリーニングと治療のフォローアップを提供します。保健省は、結核プログラムをユニバーサルヘルスケアの枠組みと一致させ、リーチを拡大しています。より強力な投資の流れが、予測可能な薬の需要を維持するのに役立ちます。
- 例えば、ストップTBパートナーシップのグローバルドラッグファシリティは、プール調達モデルを通じて150以上の国に品質保証された結核薬を供給しており、第一選択治療の高いオンタイム配送パフォーマンスを一貫して維持しています。
治療の遵守とモニタリングを強化するデジタルツールの統合の増加
デジタルツールは、抗結核薬市場における臨床医のワークフローと患者の行動に影響を与えます。遠隔遵守プラットフォームは、治療の中断が発生した際にプロバイダーに警告を発します。これにより、薬剤耐性を防ぐための迅速な対応が可能になります。スマートフォンベースのリマインダーは、患者が毎日の服用スケジュールを守るのを助けます。プログラムマネージャーは、地域全体の遵守パフォーマンスをリアルタイムで把握できます。遠隔診療モデルは、アクセス障壁に直面する患者をサポートします。病院は、チーム間のコミュニケーションを改善するために電子治療カードを使用します。国のプログラムは、進捗を追跡するために統合されたダッシュボードに依存しています。これらのツールは、構造化され途切れのない治療サイクルを強化します。
抗結核薬市場のトレンド
耐性と安全性の懸念に対処するために設計された新しい薬剤クラスへのシフト
新しい薬剤クラスは、抗結核薬市場における治療の方向性を導きます。開発者は、毒性が低く迅速に作用するレジメンを優先しています。これにより、次世代治療に対する臨床医の信頼が強化されます。規制当局は、有望な化合物のレビュー経路を加速しています。安全性の向上は、多くの地域での選好パターンを再構築します。病院は、監視の必要性が減少したことを強調する更新されたプロトコルを採用しています。製薬会社は、治療が難しいケースに焦点を当てた試験を実施しています。これらのシフトは、信頼性のある長期的な治療結果をサポートするパイプラインを示しています。
多様な患者プロファイルに合わせた併用療法への注目の高まり
併用療法は、抗結核薬市場でより広く受け入れられています。臨床医は、耐性型および非耐性型の両方に対する反応を改善するために多剤併用を選択します。これにより、断片化された治療計画に見られる複雑さが軽減されます。研究グループは、個々のリスクプロファイルに一致する組み合わせを設計しています。製造業者は、一貫性を向上させる固定用量オプションをリリースしています。グローバルプログラムは、併用の遵守への影響を評価するモデルをサポートしています。病院は、治療選択を最適化するための意思決定支援ツールを採用しています。このシフトは、結核ケアにおけるパーソナライゼーションの強化を促進します。
- 例えば、ルピン・リミテッドは、イソニアジド75mg、リファンピシン150mg、ピラジナミド400mg、エタンブトール275mgを単一の錠剤に統合し、さまざまな体重に対して正確な投与を確保する4剤固定用量併用(FDC)でWHOの事前認証を取得しました。
薬の最適化と政策計画を支援するための実世界の証拠の利用拡大
実世界の証拠は、抗結核薬市場における戦略的計画を形作ります。医療システムは、大規模なデータセットを収集してプロトコルの決定を洗練します。これにより、多様な患者群におけるレジメンのパフォーマンスの明確さが向上します。公衆衛生機関は、地域の資源計画のためにリアルタイム情報を使用します。製薬会社は、開発の優先順位を調整するために長期的な結果を評価します。臨床チームは、レジメンの適合性を予測するために証拠を評価します。データ駆動型の実践は、グローバルな政策の整合性に影響を与えます。これらの傾向は、市場を証拠中心の意思決定環境へと押し進めます。
- 例えば、TBアライアンスによって実施されたNix-TB試験は、6ヶ月間の全経口BPaLレジメンが、非常に薬剤耐性のある結核の治療において約90%の成功を収め、歴史的な長期レジメンをはるかに上回ったことを示しました。その結果は、ZeNixやTB-PRACTECALなどの後続の研究によって支持され、WHOの2022年の決定に貢献し、BPaL/BPaLMを適格なMDR-およびXDR-TB患者に推奨される短期オプションとして推奨しました。
地域を超えたTB、HIV、およびプライマリケアプログラム間の整合性の強化
統合ケアプログラムは、抗結核薬市場におけるサービス提供に影響を与えます。多くの地域では、シームレスな管理のためにTBとHIVの治療経路を統合しています。これにより、断片化されたケアシステムに関連する患者の負担が軽減されます。クリニックは、共同管理される状態のための診断プロトコルを合理化します。ケアチームは、反応を改善するために治療カウンセリングを調整します。政策立案者は、より良い監視のために追跡システムを統一します。トレーニングモジュールは、多条件ケアのためのプロバイダーを準備します。この整合性は、脆弱な集団に対する治療の安定性を高めます。
市場の課題分析
高負荷地域における薬剤耐性と治療未完了の増大する負担
薬剤耐性は、抗結核薬市場における主要な障壁を生み出します。高負荷地域は、物流や社会経済的なギャップのために治療完了に苦労しています。これにより、複雑な治療サイクルと悪い結果のリスクが増加します。MDRおよびXDRの症例は、医療システムに負担をかける長期レジメンを必要とします。プロバイダーは、遠隔地でのタイムリーなセカンドライン薬の供給を確保するのが難しいです。国家プログラムは、高度な治療に関連する運用コストの増加を管理します。多くのコミュニティは、治療の一貫性についての認識が不足しています。これらのギャップは、長期的な疾病管理の努力を弱体化させます。
アクセス、サプライチェーンの安定性、および訓練された臨床労働力における持続的な格差
アクセスの格差は、抗結核薬市場の進展を制限します。多くの農村地域は、一貫性のないサプライチェーンのパフォーマンスに直面しています。これにより、治療スケジュールが中断され、ドロップオフのリスクが増加します。医療システムは、遠隔地区で訓練された専門家の不足を報告しています。インフラのギャップは、早期検出時の診断精度を低下させます。資金の違いは、地域間でのサービスカバレッジの不均一性を生み出します。コミュニティネットワークは、一貫したフォローアップ能力を欠いています。これらの格差は、多くの患者に対するタイムリーで効果的な治療を制限します。
市場の機会
次世代レジメン、予防治療、およびパーソナライズド治療モデルの拡大する範囲
次世代の治療法は、抗結核薬市場における大きな機会を開きます。製薬企業はより安全で短期間、かつ個別化された治療オプションを目指しています。これにより、公的および私的な医療環境での長期的な採用が強化されます。新しい予防治療プログラムは、高リスクグループへのリーチを拡大します。診断の革新は、患者の早期セグメンテーションをサポートします。病院は遺伝的洞察を統合して治療の改良を導きます。公衆衛生プログラムは、革新的な薬剤クラスを検証する試験を奨励します。これらの機会は、高度な治療戦略への道を広げます。
公私連携と地域医療インフラの強化による拡大の可能性
公私連携は、抗結核薬市場に新たな成長の窓を開きます。政府は開発者と協力して調達パイプラインを安定させます。これにより、必須および新興治療への予測可能なアクセスが確保されます。インフラのアップグレードは、サービス提供を未開発地域で強化します。サプライチェーンは、構造的な投資を通じてより良い回復力を得ます。デジタルプラットフォームは、コミュニティチームと病院間のコミュニケーションを強化します。政策フレームワークは、統合プログラム設計をサポートするよう進化します。これらの協調的な努力は、市場をより強力な長期的拡大に向けて位置付けます。
市場セグメンテーション分析:
薬剤クラス別
第一選択薬は、標準的な初期治療における役割と強力な臨床受容性により、抗結核薬市場で支配的なシェアを維持しています。需要は高く、ほとんどの患者に信頼できる結果をもたらします。第二選択薬は、耐性パターンが増加し、治療の複雑さが増す場合に勢いを増します。これは、より広範な治療カバレッジを必要とするMDRおよびXDR症例の延長治療をサポートします。固定用量の利便性と強力な遵守率により、併用薬は安定した成長を示しています。FDCsは、投薬負担を軽減し、服用忘れに関連するリスクを最小限に抑えます。多くのプログラムは、効率的な調達チャネルを通じて大規模な公衆衛生配布のためにそれらを好みます。
- 例えば、ルピン・リミテッドは、WHOが事前承認したエタンブトール製剤の世界最大の製造業者の一つであり、グローバル・ドラッグ・ファシリティや各国の結核プログラムを通じて50カ国以上に結核薬を供給しています。
疾患タイプ別
活動性結核は、治療量が多く、構造化された症例検出により、抗結核薬市場での需要を牽引しています。スクリーニングプログラムは、一貫した患者識別を生成し、迅速な治療開始を促進します。潜在性結核は、高リスク集団における予防治療の普及により成長しています。これにより、転換リスクが減少し、長期的な疾病管理目標がサポートされます。薬剤耐性結核は、耐性パターンが変化し、診断精度が向上する場所で拡大します。このセグメントは、より厳密な監視と公的システム全体での強力なサプライチェーンの信頼性を必要とする専門的な治療法に依存しています。
- 例えば、サノフィのプリフティン(リファペンチン)は、「3HP」レジメンを可能にし、潜在性結核治療の期間をイソニアジドの270日間の毎日投与からわずか12週間の投与に短縮しました。
投与経路別
経口薬は、使いやすさと幅広い患者適合性により、抗結核薬市場で大きな存在感を持っています。ほとんどの第一選択薬とFDC療法は、服薬遵守を改善する毎日の経口投与をサポートしています。また、都市部と農村部の両方で流通モデルを簡素化します。注射薬は、第二選択薬が必要な耐性のあるケースで関連性を保持しています。これらの療法は、訓練されたスタッフと構造化された監督を必要とします。使用は、病院ベースのプログラムが重症または複雑なケースをサポートする場所で増加しています。
エンドユーザー別
病院やクリニックは、診断、開始、および監督の役割を果たすため、抗結核薬市場での使用を大きく推進しています。政府機関は、国家結核プログラムを通じて強力な調達責任を維持しています。これにより、さまざまなインフラを持つ地域での薬剤供給の安定性が確保されます。非営利団体は、リソースのギャップが存在する場所でのアウトリーチとサポートサービスに従事しています。専門クリニックは、監視された療法が必要な複雑または耐性のあるケースを管理します。デジタル服薬遵守ツールが遠隔監督を改善する場所で、在宅ケアが注目されています。
流通チャネル別
病院薬局は、正式な治療開始との関連性から、抗結核薬市場での流通をリードしています。小売薬局は、郊外や農村地域での継続的な患者アクセスをサポートしています。これにより、長期治療サイクルのリフィルの継続性が向上します。オンライン薬局は、デジタル注文が増加し、利便性の好みが変化する場所でのリーチを拡大しています。ドラッグストアは、混合医療アクセスモデルを持つ地域での存在感を維持しています。彼らは、コミュニティレベルでの治療の継続性を、アクセスしやすい調剤ポイントを通じてサポートしています。
セグメンテーション:
薬剤クラス別
- 第一選択薬
- 第二選択薬
- 併用薬
疾患タイプ別
- 活動性結核
- 潜在性結核
- 薬剤耐性結核
投与経路別
- 経口
- 注射
エンドユーザー別
- 病院/クリニック
- 政府機関
- 非営利団体
- 専門クリニック
- 在宅ケア
流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- ドラッグストア
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
アジア太平洋は、抗結核薬市場の最大シェアを占めており、高い疾病有病率と政府主導の治療プログラムにより、世界需要の45%を占めています。多くの国が早期発見と持続的な治療アクセスを支えるためにスクリーニングネットワークを拡大しています。公共調達システムは、農村部での薬剤入手を強化します。固定用量の組み合わせと構造化された治療プロトコルの広範な採用から恩恵を受けています。国の結核プログラムは、一貫した市場活動の中心的な推進力です。研究協力も、第二選択療法への地域アクセスを支援しています。
北アメリカは、強力な監視システムと構造化された臨床ガイドラインにより、市場シェアの約20%を占めています。高所得の医療フレームワークは、信頼性のある薬剤アクセスと耐性症例の正確な管理をサポートします。強力な規制監視から、一貫した薬剤品質が保証されます。公衆衛生機関は、統合された報告システムを通じてトレンドを監視します。移民健康プログラムは、安定した治療ニーズに貢献します。病院や専門クリニックは、標準化されたプロトコル経路を持つ定義された患者ベースを管理します。
ヨーロッパは、協調的な公衆衛生戦略とよく発達したケアインフラにより、世界シェアの約18%を占めています。多くの国が、新しい症例を早期に特定する移民スクリーニングプログラムに焦点を当てています。統合された結核-HIV管理モデルに対する強力な政策支援を受けています。地域機関は、トレーニングと診断のアップグレードに投資しています。東ヨーロッパは、耐性株パターンに関連する高い治療量を記録しています。西ヨーロッパは、構造化された製薬流通ネットワークを通じて安定した需要を維持しています。
中東・アフリカは、国際援助とケアアクセスの拡大により、市場シェアの約12%を占めています。南アメリカは、改善された監視と固定用量レジメンの安定した採用により、ほぼ5%を占めています。
主要プレイヤー分析:
- ジョンソン・エンド・ジョンソン (ヤンセン)
- 大塚製薬
- ルピン・リミテッド
- マクロイド・ファーマシューティカルズ・リミテッド
- ヴィアトリス
- ファイザー
- サノフィ
- ノバルティス
- シプラ・リミテッド
- グラクソ・スミスクライン (GSK)
- メルク
- カディラ・ヘルスケア (ザイダス)
- ヘテロ・ラボ・リミテッド
- サンドズ・グループ
- ストライド・ファーマ・サイエンス・リミテッド
競争分析:
抗結核薬市場の競争は、幅広い製品ポートフォリオ、サプライチェーンの信頼性、公衆衛生調達システムとの整合性を中心に展開しています。ジョンソン・エンド・ジョンソン、大塚製薬、ファイザーなどのグローバル企業は、高度な製剤と耐性症例治療に注力しています。マクロード、ルピン、シプラ、ヘテロといった地域の生産者も、負担の大きい地域に必須の第一選択薬や併用薬を供給し、強力な参加を見せています。企業は製造規模、価格の安定性、規制遵守で競争しています。固定用量併用能力は、公的入札における競争力を強化します。政府機関とのパートナーシップは、長期的な調達結果を形成します。デジタル服薬支援ツールへの拡大は、この進化する市場環境で主要プレーヤーをさらに差別化します。
最近の動向:
- 2026年2月、ルピン・リミテッドは、結核、ハンセン病、ブルリ潰瘍の治療薬として調査中の薬剤テラセベックの臨床開発と商業化を進めるため、TBアライアンスと戦略的パートナーシップを結び、ルピンの製造およびグローバル流通能力を活用しました。
- 2026年1月、ノバルティスはTBアライアンスと協力し、ハンセン病という忘れられた抗酸菌疾患を標的とする新しい調査化合物テラセベックの研究開発に関する科学的および戦略的アドバイスを提供しました。
- 2025年12月、TBアライアンスとアジア開発銀行は、アジア太平洋地域における結核対策を強化するための覚書を通じて戦略的パートナーシップを結びました。この協力は、医療システムの強化、新しい結核ツールの研究開発、治療への公平なアクセス、治療法と診断の地域製造に焦点を当てています。
- 2024年7月、ジョンソン・エンド・ジョンソンは、成人および5歳以上で体重15kg以上の小児における多剤耐性肺結核の治療のために、結核薬SIRTURO(ベダキリン)のFDAおよび欧州委員会からの完全承認を取得し、迅速承認から通常承認に移行しました。
レポートのカバレッジ:
この調査レポートは、薬剤クラス、疾患タイプ、投与経路、エンドユーザー、流通チャネルおよび地域に基づく詳細な分析を提供します。主要市場プレーヤーのビジネス、製品提供、投資、収益源、主要な応用についての概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制状況、技術革新についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- 高負荷地域がスクリーニングネットワークを拡大し、公的システム全体で早期発見を改善するにつれて、需要が強化されます。
- 短期間の治療法の広範な採用は、より良い遵守を支援し、多様な患者グループでの治療完了率を向上させます。
- 治療を簡素化し、服薬疲れを軽減する役割を果たすため、固定用量の組み合わせの成長が増加します。
- デジタル遵守ツールが普及し、地方および都市のケア環境全体でより一貫したモニタリングをサポートします。
- より安全な次世代薬剤の開発により、進化する治療プロトコルに対する臨床医の信頼が向上します。
- 国家プログラムからの強力な投資が、必須の第一選択薬の調達の安定性を強化します。
- 第二選択療法の採用が増加し、複雑なプロファイルを持つ薬剤耐性症例の治療能力が拡大します。
- 結核ケアのHIVおよびプライマリーケアプログラムとの統合により、高負荷地域全体での患者管理が改善されます。
- 官民パートナーシップの拡大により、製造規模が強化され、グローバルな供給範囲が広がります。
- 証拠に基づく政策の更新がプロトコルの洗練に影響を与え、主要な治療エコシステム内での長期的な計画を促進します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
抗結核薬市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に抗結核薬市場が成長すると予測される年平均成長率はどのくらいですか?
2024年に最も大きなシェアを持っていた結核治療薬市場のセグメントはどれですか?
抗結核薬市場の成長を促進している主な要因は何ですか?
抗結核薬市場の主要企業はどこですか?
2024年に抗結核薬市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 抗結核薬市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の抗結核薬市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1553.75 million → 2032: USD 2571.45 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 抗結核薬市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 抗結核薬市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における抗結核薬市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 抗結核薬市場市場の成長要因
- 3.3 抗結核薬市場市場の抑制要因および課題
- 3.4 抗結核薬市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 抗結核薬市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 抗結核薬市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、抗結核薬市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 抗結核薬市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 抗結核薬市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は抗結核薬市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 抗結核薬市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 抗結核薬市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 抗結核薬市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 抗結核薬市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新抗結核薬市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の抗結核薬市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の抗結核薬市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の抗結核薬市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の抗結核薬市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの抗結核薬市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の抗結核薬市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの抗結核薬市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 抗結核薬市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
