
市場概要:
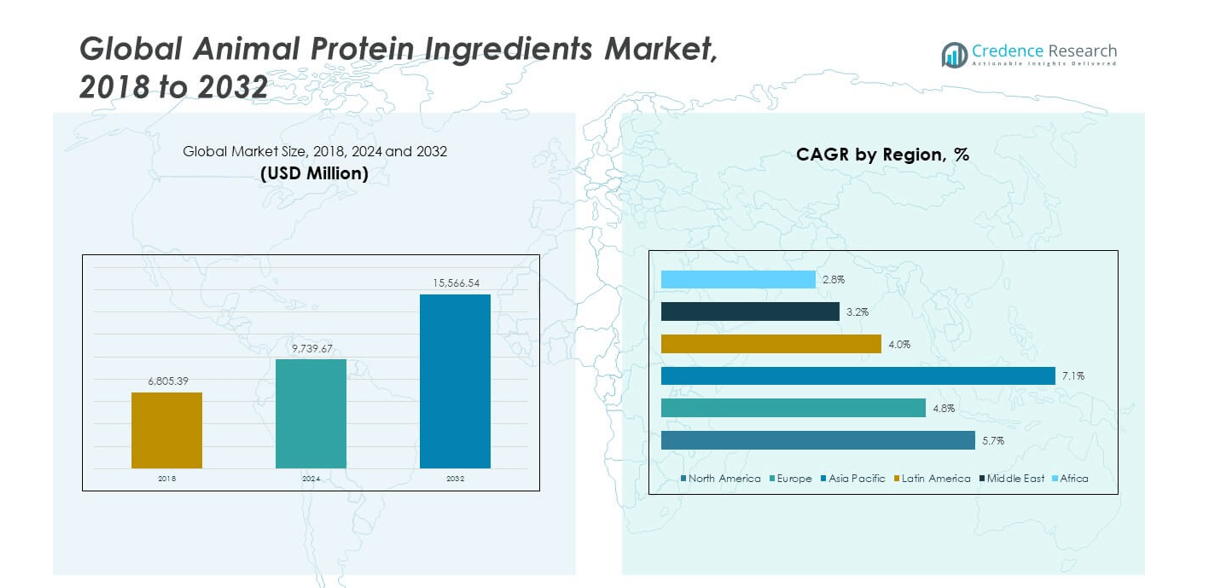
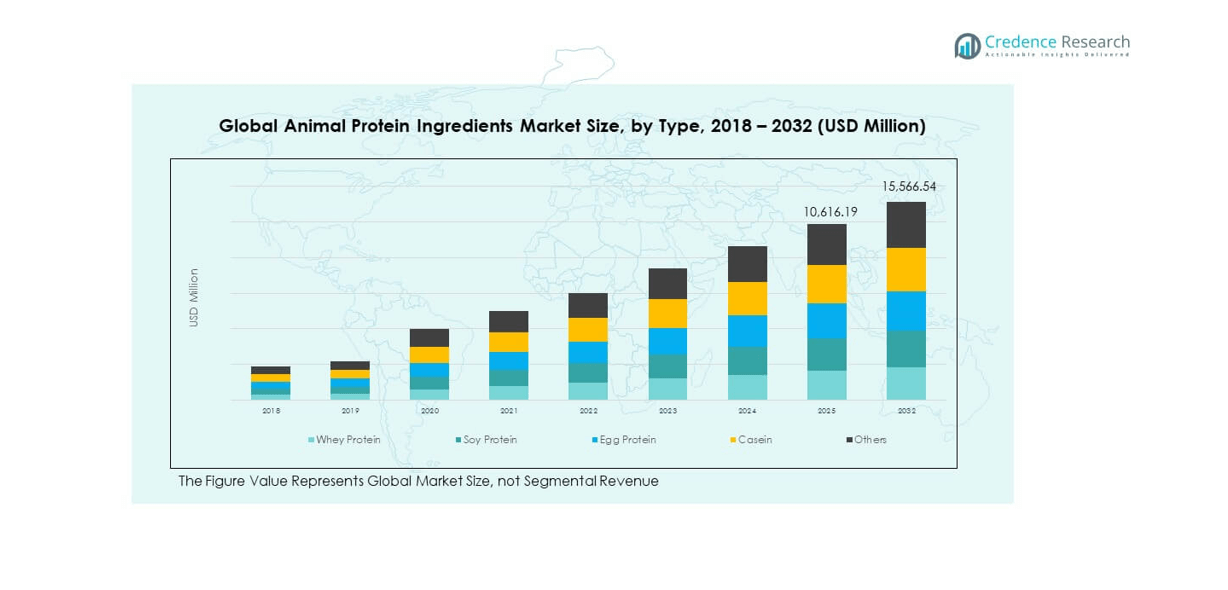
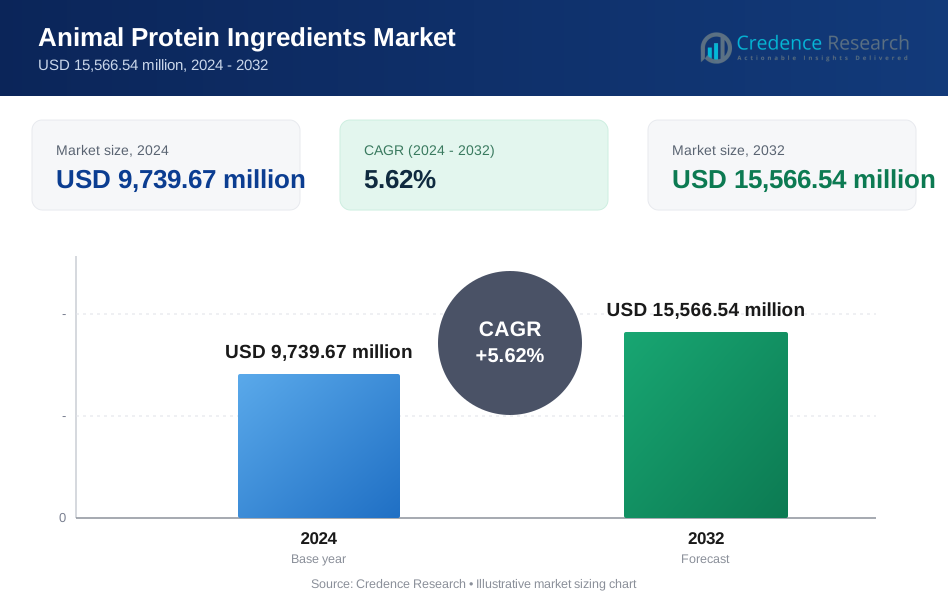
世界の動物性タンパク質成分市場の規模は、2018年に68億5390万米ドルから2024年には97億3967万米ドルと評価され、予測期間中に年平均成長率5.62%で2032年には155億6654万米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 動物性タンパク質成分市場 規模 2024 | 97億3967万米ドル |
| 動物性タンパク質成分市場、CAGR | 5.62% |
| 動物性タンパク質成分市場 規模 2032 | 155億6654万米ドル |
世界の動物性タンパク質成分市場は、タンパク質豊富な食事の需要増加により成長しています。食品メーカーは栄養と食感の向上のために動物性タンパク質を使用しています。スポーツ栄養ブランドは製品ライン全体でタンパク質強化を増やしています。ペットフードメーカーは高級フォーミュレーションのためにタンパク質の含有量を増やしています。肉加工の拡大は副産物タンパク質の回収をサポートしています。機能的な利点がベーカリーや乳製品の用途での使用を促進しています。製薬および飼料部門は生物利用能の利点のためにタンパク質を採用しています。クリーンラベルのトレンドは認識可能な動物性タンパク質源を好んでいます。
北米は強力な加工食品および栄養産業によりリードしています。ヨーロッパは高度な肉加工と規制遵守で続いています。アジア太平洋地域は人口増加とタンパク質消費の変化により急速に台頭しています。中国とインドは食品製造能力を着実に拡大しています。ラテンアメリカは畜産部門の成長を通じて勢いを増しています。ブラジルは大規模な肉生産を通じて供給を支えています。中東およびアフリカは食料安全保障イニシアチブを通じて徐々に採用を進めています。地域の成長は食事の変化と産業の拡大を反映しています。
市場の洞察:
- 世界の動物性タンパク質成分市場の規模は、2018年に68億5390万米ドルと評価され、2024年には97億3967万米ドルに達し、2032年までに155億6654万米ドルに達すると予測されています。これは、食品、栄養、飼料部門での持続的なタンパク質需要によるもので、CAGRは5.62%で拡大しています。
- 北米は約42%のシェアでリードしており、続いてヨーロッパが約26%、アジア太平洋が約23%となっています。これは、強力な食品加工能力、規制の成熟度、大規模なタンパク質消費によるものです。
- アジア太平洋は、人口増加、タンパク質摂取の増加、食品製造の拡大、中国とインドからの強い需要に支えられ、約23%のシェアで最も成長が速い地域です。
- タイプ別では、ホエイプロテインが約38%のシェアで主導しており、続いて大豆プロテインが約27%で、高い生物学的利用能、コスト効率、食品や栄養製品における広範な応用に支えられています。
- 卵プロテインとカゼインは合わせて約28%のシェアを占めており、その他が残りの部分を占め、ベーカリー、乳製品、サプリメント、専門的な配合での多様な使用を反映しています。
市場の推進要因:
高タンパク質および栄養価の高い食品製品の需要増加
世界の動物性タンパク質成分市場は、タンパク質豊富な食事への強い需要から恩恵を受けています。消費者は筋肉の健康と満腹感をサポートする食品を求めています。食品ブランドは栄養プロファイルを改善するために動物性タンパク質を使用しています。乳製品やベーカリーの生産者は、食感と構造のためにそれらに依存しています。スポーツ栄養製品は、完全なアミノ酸プロファイルを好みます。臨床栄養は消化性の利点のためにそれらを使用しています。高齢化社会は機能性タンパク質摂取の需要を高めています。都市生活は包装された高タンパク食品を支持しています。
- 例えば、Glanbia Nutritionalsは、ホエイプロテイン濃縮物が80%以上のタンパク質含有量を持ち、高いロイシンレベルを提供し、スポーツおよび医療栄養製品で使用される筋肉タンパク質合成の主張をサポートしていると報告しています。
工業的な食肉加工と副産物利用の拡大
世界の動物性タンパク質成分市場は、食肉加工の規模から力を得ています。屠殺場の副産物は、原料タンパク質を供給します。レンダリング施設は廃棄物を使用可能な成分に変換します。これにより、バリューチェーン全体の資源効率が向上します。プロセッサーは、タンパク質回収を通じて廃棄コストを削減します。飼料生産者は、一貫したタンパク質投入に依存しています。工業オートメーションは出力の質と量を向上させます。供給の安定性は長期契約をサポートします。
- 例えば、Darling Ingredientsは、年間1,000万トン以上の動物副産物を世界的なレンダリングネットワークを通じて処理し、原材料の99%以上を飼料および食品用のタンパク質、脂肪、特殊成分に変換しています。
動物飼料およびペット栄養セグメントでの採用拡大
世界の動物性タンパク質成分市場は、安定した飼料セクターの需要を見ています。家畜生産者は成長と飼料効率を優先します。水産養殖は変換率のために動物性タンパク質に依存しています。ペットフードブランドはプレミアムラインのためにタンパク質含有量を上げています。消化性は動物の健康結果をサポートします。これにより、より良い栄養素吸収が可能になります。ペット所有の増加はボリューム需要をサポートします。プレミアム化のトレンドは利益率を強化します。
食品の配合と加工性能における機能的利点
グローバル動物性タンパク質成分市場は、機能的性能のニーズにより拡大しています。タンパク質は乳化と水分結合を改善します。肉のブレンドは構造のサポートにそれらを使用します。加工食品は加熱中の安定性に依存しています。保存期間の管理はパッケージ形式をサポートします。風味の保持と口当たりを助けます。メーカーは予測可能な性能を重視します。製品の一貫性が繰り返し使用を促進します。
市場動向:
専門的かつ用途特化型のタンパク質分画へのシフト
グローバル動物性タンパク質成分市場は、カスタマイズされたタンパク質ソリューションに向かっています。サプライヤーは特定の用途向けに分画を開発しています。食品加工業者は正確な機能的成果を求めています。栄養ブランドは定義されたアミノプロファイルを要求します。このトレンドはプレミアム価格戦略をサポートします。配合試行時間を短縮します。カスタマイズはサプライヤーとの関係を強化します。イノベーションパイプラインが優先されます。
- 例えば、フォンテラは、即溶性と中性の味を持つ飲料用栄養飲料に適した、タンパク質純度が90%を超えるホエイプロテインアイソレートを商業化しています。
トレーサビリティと品質認証基準への注目の高まり
グローバル動物性タンパク質成分市場は、より強い品質への注目を反映しています。購入者は追跡可能な調達記録を要求します。認証は購入者の信頼を向上させます。輸出における規制遵守をサポートします。食品安全監査はサプライヤーの責任を高めます。透明なサプライチェーンが好まれます。信頼が長期調達を促進します。ブランドの評判が調達の決定に影響を与えます。
- 例えば、カーギルはISO 22000およびFSSC 22000基準で認証された動物性タンパク質施設を運営しており、デジタルトレーサビリティシステムにより、複数の地域にわたる原材料の起源から完成した成分バッチまでを追跡しています。
先進的な加工および乾燥技術の統合
グローバル動物性タンパク質成分市場は、現代的な加工システムを採用しています。スプレードライングは溶解性の制御を改善します。酵素処理は生物利用能を向上させます。自動化はバッチの一貫性を改善します。エネルギー効率の高いシステムは運用負担を軽減します。スケーラブルな生産モデルをサポートします。技術投資は参入障壁を高めます。効率性がマージンの安定性をサポートします。
人間の栄養とウェルネス用途におけるプレミアム化
グローバル動物性タンパク質成分市場は、ウェルネスの位置付けと一致しています。ブランドはアクティブなライフスタイル向けにタンパク質をマーケティングしています。クリーンな味のプロファイルは直接消費をサポートします。強化された飲料は精製されたタンパク質を使用します。臨床栄養は回復ニーズをターゲットにしています。これにより、プレミアム製品の位置付けが可能になります。ブランディングはタンパク質の品質を健康成果に結びつけます。付加価値製品が棚スペースを獲得します。
市場課題分析:
原材料の入手可能性とコスト構造の圧力による変動性
グローバル動物性タンパク質成分市場は、原材料供給の不安定性に直面しています。家畜生産サイクルが入力の一貫性に影響を与えます。疾病の発生は調達ネットワークを混乱させます。価格変動は契約の信頼性に影響を与えます。長期調達計画を複雑にします。小規模な加工業者はマージンの圧力に直面します。特定の地域への依存がリスクを高めます。供給リスク管理には戦略的な多様化が必要です。
規制遵守の負担と消費者の認識変化
グローバル動物性タンパク質成分市場は複雑な規制要求に直面しています。食品安全規則は地域によって異なります。遵守は運営コストを上昇させます。ラベルの透明性要件が監視を強化します。倫理的な調達の懸念が購入者の決定に影響を与えます。持続可能性の議論がブランドの受け入れに影響を与えます。それはコミュニケーション戦略に挑戦をもたらします。規制の監視には継続的な投資が必要です。
市場機会:
高価値の栄養と機能性食品用途の拡大
グローバル動物性タンパク質成分市場は栄養に焦点を当てた製品において機会を見出しています。機能性食品は生物利用可能なタンパク質源を求めています。医療栄養は回復支援のためにタンパク質を使用します。スポーツブランドはクリーンで完全なアミノプロファイルを求めています。それはプレミアム製品の位置付けをサポートします。革新が差別化された提供を推進します。都市の消費者は強化食品を好みます。価値創造は配合の専門知識を通じて高まります。
新興経済国とタンパク質アクセスプログラムにおける成長の可能性
グローバル動物性タンパク質成分市場は新興地域での展開を拡大しています。人口増加がタンパク質需要を高めます。都市化が包装食品の採用を支援します。政府の栄養プログラムがタンパク質アクセスを拡大します。それは長期的なボリューム成長を改善します。現地の加工能力が着実に増加します。投資の流れがサプライチェーンの拡大を支援します。市場浸透は手頃な価格戦略を通じて改善します。
市場セグメンテーション分析:
タイプ別
グローバル動物性タンパク質成分市場はタンパク質タイプによって明確な差別化を示しています。ホエイプロテインは高い生物利用能と栄養製品での幅広い使用によりリードしています。大豆プロテインは食品配合におけるコスト効率と機能的バランスをサポートします。卵プロテインは乳化と結合特性で注目されています。カゼインはサプリメントや乳製品での遅延放出栄養ニーズに対応します。他のタンパク質はニッチな用途や地域の好みに対応します。それはエンドユーザー間でのポートフォリオの多様性をサポートします。
- 例えば、Arla Foods Ingredientsは、臨床およびスポーツ栄養の完全なタンパク質基準を満たすタンパク質消化率修正アミノ酸スコア1.0のホエイプロテインを供給しています。
形状別
形状に基づくセグメンテーションは加工と用途の柔軟性を強調します。粉末形状は保管と輸送の容易さから支配的です。液体タンパク質は飲料や加工食品での即使用配合を提供します。コンセントレートとアイソレートは高純度用途の需要を引き付けます。それは栄養と製薬用途での正確な配合制御を可能にします。メーカーは安定性と性能ニーズに基づいて形状を選択します。
用途別
用途分析は幅広い需要カバレッジを反映しています。食品と飲料は機能的および栄養的利益のために最大のシェアを持っています。栄養補助食品は完全なアミノ酸プロファイルに依存しています。動物飼料は成長効率を改善するためにタンパク質を使用します。医薬品は消化性と生物利用能の利点のためにそれらを採用します。それは消費と産業セクター間でのバランスの取れた需要を維持します。
セグメンテーション:
タイプ別
- ホエイプロテイン
- 大豆プロテイン
- 卵プロテイン
- カゼイン
- その他
- パウダー
- 液体
- 濃縮物 & 分離物
- 食品 & 飲料
- 栄養補助食品
- 動物飼料
- 医薬品
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
地域分析:
北アメリカ
北アメリカのグローバル動物性タンパク質成分市場の規模は、2018年に29億1581万ドルと評価され、2024年には41億2885万ドルに達し、2032年までに66億1766万ドルに達すると予測されています。予測期間中のCAGRは5.7%で、2024年には市場シェアの約42%を占めます。北アメリカのグローバル動物性タンパク質成分市場は、成熟した食品および栄養産業から恩恵を受けています。高タンパク質摂取は、用途全体で安定した需要をサポートします。食品加工業者は、食感や配合の制御のために動物性タンパク質に依存しています。スポーツ栄養や臨床栄養は一貫した利用を示しています。ペットフードの高級化は含有レベルを引き上げます。高度な加工インフラは供給の信頼性をサポートします。規制の明確化は製品の標準化を改善します。革新への投資は地域の競争力を強化します。
ヨーロッパ
ヨーロッパのグローバル動物性タンパク質成分市場の規模は、2018年に18億503万ドルと評価され、2024年には24億8369万ドルに達し、2032年までに37億2051万ドルに達すると予測されています。予測期間中のCAGRは4.8%で、2024年には市場シェアの約26%を占めます。ヨーロッパのグローバル動物性タンパク質成分市場は、強力な規制の規律を反映しています。食品安全基準は成分の選択を導きます。乳製品および肉の加工は主要な需要源として残っています。機能性食品の採用はタンパク質の強化をサポートします。持続可能性への焦点は調達の決定に影響を与えます。ペット栄養は国全体で安定した需要を示しています。高度な加工技術から恩恵を受けています。輸出志向は規模と安定性をサポートします。
アジア太平洋
アジア太平洋のグローバル動物性タンパク質成分市場の規模は、2018年に14億7912万ドルと評価され、2024年には22億7402万ドルに達し、2032年までに40億6474万ドルに達すると予測されています。予測期間中のCAGRは7.1%で、2024年には市場シェアの約23%を占めます。アジア太平洋のグローバル動物性タンパク質成分市場は、タンパク質消費の増加により拡大しています。都市化は包装食品の需要を増加させます。中国とインドはボリューム成長を牽引しています。飼料および水産養殖部門は動物性タンパク質を広範に使用しています。中所得層は栄養製品の需要をサポートします。現地の加工能力は着実に増加しています。バリューチェーン全体で投資を引き付けます。成長は成熟した地域を上回っています。
ラテンアメリカ
ラテンアメリカのグローバル動物性タンパク質原料市場の規模は、2018年に3億1,464万米ドルから2024年には4億4,459万米ドルと評価され、2032年までに6億2,713万米ドルに達すると予想されており、予測期間中のCAGRは4.0%で、2024年には約5%の市場シェアを占めています。ラテンアメリカのグローバル動物性タンパク質原料市場は、強力な家畜生産から恩恵を受けています。ブラジルとアルゼンチンは原材料の供給を支えています。肉の輸出は副産物の利用を増加させます。飼料用途が地域の需要を支配しています。加工の近代化が効率を向上させます。コスト効率の良いタンパク質供給を支援します。国内の食品消費は徐々に増加しています。輸出の焦点が規模の利益を高めます。
中東
中東のグローバル動物性タンパク質原料市場の規模は、2018年に1億7,929万米ドルから2024年には2億3,315万米ドルと評価され、2032年までに3億1,037万米ドルに達すると予想されており、予測期間中のCAGRは3.2%で、2024年には約2%の市場シェアを占めています。中東のグローバル動物性タンパク質原料市場は、食料安全保障の取り組みを通じて成長しています。タンパク質強化が栄養プログラムを支援します。輸入がほとんどの原料需要を満たします。加工能力は制御されたペースで拡大しています。ベーカリーや乳製品部門からの需要を支援します。都市部でのペットフードの採用が増加しています。規制システムは着実に進化しています。市場の成長は穏やかに続いています。
アフリカ
アフリカのグローバル動物性タンパク質原料市場の規模は、2018年に1億1,150万米ドルから2024年には1億7,537万米ドルと評価され、2032年までに2億2,611万米ドルに達すると予想されており、予測期間中のCAGRは2.8%で、2024年には約2%の市場シェアを占めています。アフリカのグローバル動物性タンパク質原料市場は初期段階にあります。人口増加が基本的なタンパク質需要を促進しています。食品の手頃な価格が購買パターンを形成します。飼料用途が主要な消費を占めています。加工インフラは限られています。特殊タンパク質の輸入に依存しています。段階的な産業発展が拡大を支援します。長期的な需要の基本は好調です。
主要プレイヤー分析:
- Cargill, Inc.
- Archer Daniels Midland Company (ADM)
- Kerry Group
- Glanbia Nutritionals
- DuPont Nutrition & Biosciences
- Darling Ingredients Inc.
- Ingredion Incorporated
- Royal FrieslandCampina
- Tate & Lyle PLC
- Arla Foods Ingredients Group
競争分析:
グローバル動物性タンパク質原料市場は、多国籍の原料供給業者と専門の加工業者間の競争が特徴です。大手企業は統合された調達と高度な加工能力を活用しています。規模がコスト管理と供給の信頼性を支えます。ポートフォリオの幅広さが食品、栄養、飼料用途全体でのサービスを可能にします。地域企業は、現地調達と価格の柔軟性を通じて競争しています。製品の品質、トレーサビリティ、認証が購買者の好みを左右します。戦略的パートナーシップが流通のリーチを強化します。イノベーションの焦点は機能性能と消化性に集中しています。競争の激しさは、高い資本要件と規制の監視のために中程度にとどまっています。
最近の展開:
- Tate & Lyleは、ペクチン、特殊ガム、その他の自然由来の成分の主要プロバイダーであるCP Kelcoの買収を完了し、口当たりの能力におけるリーダーを創出しました。この統合により、Tate & Lyleのソリューションポートフォリオとグローバルな展開が大幅に強化され、38か国にわたる約75の拠点で5,000人以上の従業員が120か国以上の顧客にサービスを提供することになります。拡大した会社は、甘味、口当たり、強化の専門知識を強化し、飲料、乳製品、ベーカリー、スナック、スープ、ソース、ドレッシングにわたるアプリケーションのために砂糖、カロリー、脂肪を減らしながら、繊維とタンパク質を追加する成分とソリューションの開発を可能にします。2024年4月1日に統合が行われたと仮定したプロフォーマベースでは、拡大したTate & Lyleグループは、2025年3月31日に終了した年度で21億2,000万ポンドの収益を生み出したでしょう。
- 2024年11月、Kerry GroupはKerry Dairy Holdings (Ireland) LimitedをKerry Co-Operative Creameries Limitedに売却する契約を締結し、500百万ユーロを見込んでいます。これにより、純粋な味と栄養の会社への重要な転換点となります。Kerry Dairy部門は、2023年度に12億8,000万ユーロの収益を生み出し、DairygoldやCheestringsなどの人気ブランドを含む乳製品消費者製品を網羅しています。この戦略的な売却により、Kerryは成長する味と栄養セグメント、プロアクティブヘルス、食品保護、保存技術にリソースを集中させることができ、初めは30%の株式を保持し、Co-Opが段階的に完全所有権を取得します。
- 2024年9月、CargillはCompana Pet Brandsからデンバー(コロラド州)とカンザスシティ(カンザス州)の2つの飼料工場を買収し、取引は2024年9月3日に完了しました。この戦略的拡大により、Cargillの動物栄養と健康事業が米国西部および中部地域で強化され、大規模な農家や牧場主から馬のおやつやペットフードを販売する地元の小売業者まで、より良いサービスを提供できるようになります。カンザスシティ工場は、Cargillの既存のカンザスシティ施設に近接しており、地域の成長と供給能力の強化に向けた位置付けを強化します。
レポートのカバレッジ:
この調査レポートは、タイプ、形状、アプリケーションセグメントに基づく詳細な分析を提供します。主要な市場プレーヤーについて、そのビジネス、製品提供、投資、収益源、主要アプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 市場は、世界中でのタンパク質豊富な食事の好みの安定した成長から利益を得続けるでしょう。
- 食品および飲料メーカーは、機能性と栄養価向上のために動物性タンパク質の使用を増やすでしょう。
- スポーツおよび臨床栄養のセグメントは、高品質で生物利用可能なタンパク質成分の需要を牽引します。
- ペットフードの生産者は、動物性タンパク質を多く含むプレミアム配合を拡大します。
- 飼料用途は、家畜および水産養殖のニーズにより安定した需要基盤を維持します。
- 加工技術のアップグレードにより、収量の一貫性と製品性能が向上します。
- 調達の意思決定において、トレーサビリティと品質認証の重要性が増します。
- アジア太平洋地域は、人口と食事の変化により重要な成長エンジンであり続けます。
- 持続可能性への注目は、肉加工の副産物の効率的な利用を促進します。
- 戦略的パートナーシップは、地域拡大とポートフォリオの多様化を支援します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
動物性タンパク質成分市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、動物性タンパク質原料市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた動物性タンパク質成分市場のセグメントはどれですか?
動物性タンパク質成分市場の成長を促進している主な要因は何ですか?
動物性タンパク質成分市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 動物性タンパク質原料市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の動物性タンパク質原料市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 9,739.67 million → 2032: USD 15,566.54 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 動物性タンパク質原料市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 動物性タンパク質原料市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における動物性タンパク質原料市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 動物性タンパク質原料市場市場の成長要因
- 3.3 動物性タンパク質原料市場市場の抑制要因および課題
- 3.4 動物性タンパク質原料市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 動物性タンパク質原料市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 動物性タンパク質原料市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、動物性タンパク質原料市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 動物性タンパク質原料市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 動物性タンパク質原料市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は動物性タンパク質原料市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 動物性タンパク質原料市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 動物性タンパク質原料市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 動物性タンパク質原料市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 動物性タンパク質原料市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新動物性タンパク質原料市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の動物性タンパク質原料市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の動物性タンパク質原料市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の動物性タンパク質原料市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の動物性タンパク質原料市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの動物性タンパク質原料市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の動物性タンパク質原料市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの動物性タンパク質原料市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 動物性タンパク質原料市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
