
市場概要
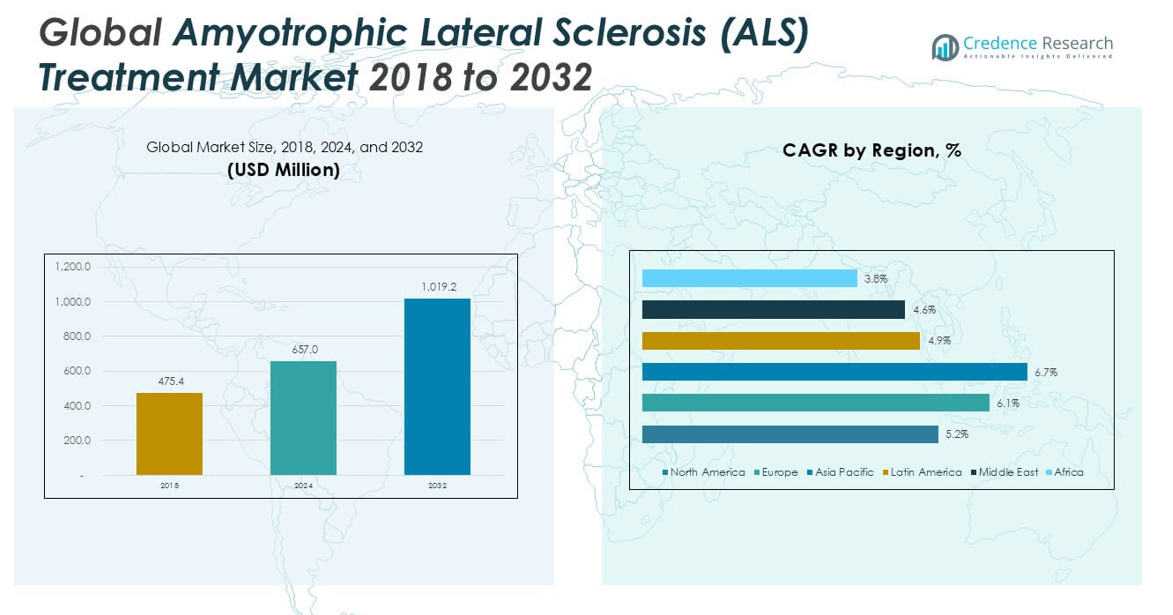
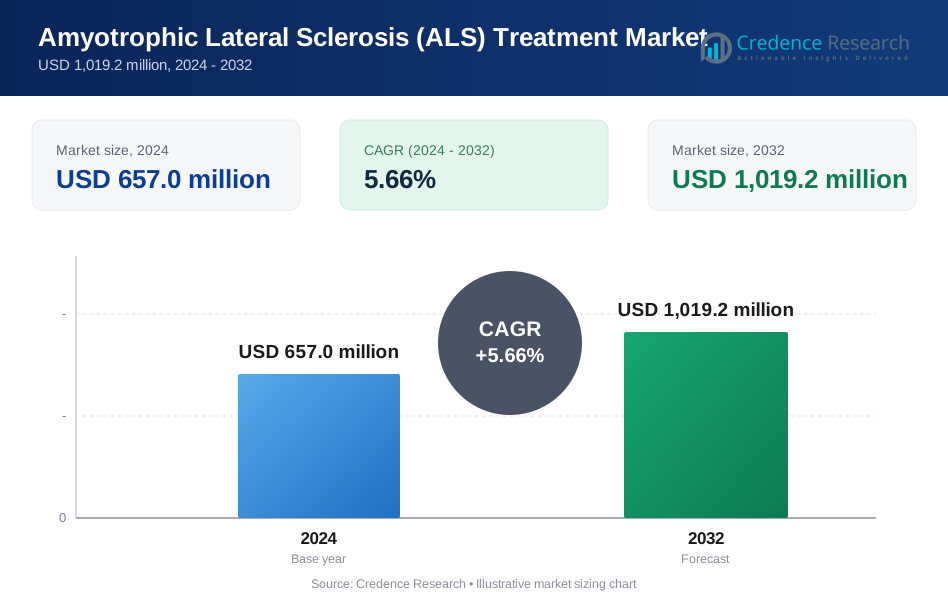
世界の筋萎縮性側索硬化症(ALS)治療市場は、2024年の6億5700万米ドルから2032年には推定10億1920万米ドルに成長し、2025年から2032年までの年間平均成長率(CAGR)は5.66%と予測されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 筋萎縮性側索硬化症(ALS)治療市場規模 2024年 | 6億5700万米ドル |
| 筋萎縮性側索硬化症(ALS)治療市場、CAGR | 5.66% |
| 筋萎縮性側索硬化症(ALS)治療市場規模 2032年 | 10億1920万米ドル |
市場は、薬剤承認の増加、支援的な規制枠組み、製薬会社間の新しい治療法開発のための協力の増加を目撃しています。幹細胞療法、遺伝子治療、ALS診断とモニタリングのためのバイオマーカーの使用増加といったトレンドが将来の展望を形作っています。さらに、デジタルヘルスツールとAIベースのプラットフォームの統合が、病気の進行をより良く追跡し、個別化された治療アプローチを可能にし、患者の転帰を改善しています。
地理的には、北米は先進的な医療インフラ、医療費の増加、主要プレイヤーの強い存在感により最大の市場シェアを持っています。ヨーロッパは、好ましい償還政策と活発な臨床研究に支えられて、これに続きます。一方、アジア太平洋地域は、医療アクセスの改善、患者の意識向上、高齢化人口の増加により、最も急速な成長が予測されています。市場の主要プレイヤーには、田辺三菱製薬、Amylyx Pharmaceuticals、Cytokinetics、BrainStorm Cell Therapeutics、Biogen Inc.が含まれます。
市場の洞察
- 市場は2024年の6億5700万米ドルから2032年には10億1920万米ドルに成長し、2025年から2032年までのCAGRは5.66%と予測されています。
- ALSの有病率の上昇、早期診断の取り組み、意識の高まりが効果的な治療オプションの需要を牽引しています。
- 遺伝子治療、幹細胞研究、デジタルヘルスツールの技術的進歩がALS治療の未来を形作っています。
- 希少疾患用医薬品の研究開発投資の増加と規制の支援が新しい治療法の開発を加速しています。
- 高い薬剤開発コスト、限られた患者人口、複雑な疾患生物学が治療革新に挑戦を与え続けています。
- 北米は、先進的なインフラ、高い医療支出、活発な臨床試験に支えられて最大の市場シェアを持っています。
- アジア太平洋地域は、医療アクセスの改善、高齢化人口の増加、地域投資の増加により、最も急速な成長が予測されています。
市場の推進要因
病気の有病率の上昇と高齢化人口が効果的なALS治療の需要を促進
世界の筋萎縮性側索硬化症(ALS)治療市場は、特に高齢化人口の間でALSの発生率が増加しているため、成長を遂げています。ALSは主に40歳から70歳の個人に影響を与えるため、年齢は重要なリスク要因です。世界的な高齢者人口の拡大により、患者数が増加し、診断サービスや長期治療オプションの需要が高まっています。早期診断と病気の認知度の向上により、より多くの患者が早期段階で治療を受けることが可能になりました。神経変性疾患に関する認識を高める公共および民間のプログラムから引き続き恩恵を受けています。日本やいくつかのヨーロッパ諸国のような高齢化人口を抱える国々がこの傾向に大きく貢献しています。
- 例えば、2024年には世界中で約45,000人がALSと診断され、そのうち約15,000人が高齢化が進む国々で60歳以上の患者でした。
パイプラインの拡大と規制の支援が治療の革新を加速
革新的な治療法の活発なパイプラインが、世界の筋萎縮性側索硬化症(ALS)治療市場を前進させています。複数の製薬会社が、未解決の臨床ニーズに応えるために病気修飾薬や遺伝子治療を開発しています。FDAやEMAなどの規制機関によるファストトラックやオーファンドラッグ指定は、迅速な開発と承認を促進します。ALSの分子基盤をターゲットにしたR&D資金の増加から恩恵を受け、新しい作用機序が生まれています。最近の承認とブレークスルーには、併用療法や徐放性製剤が含まれ、治療の選択肢を拡大しています。これらの進展は、長期的な成長を支え、患者の生活の質を向上させます。
- 例えば、2024年には規制当局が3つの新しいALS治療法を承認し、12の調査中のALS治療にオーファンドラッグ指定を付与し、この分野での継続的な革新の高さを反映しています。
バイオマーカーと診断技術の進歩が患者の転帰を改善
診断能力の向上と信頼性のあるバイオマーカーの出現により、世界の筋萎縮性側索硬化症(ALS)治療市場の治療環境が改善されました。早期発見は病気の管理と治療開始のタイミングにおいて重要な役割を果たします。現在、画像技術、遺伝子検査、体液ベースのバイオマーカーの統合により、病気の進行を追跡することが可能になっています。これらのツールにより、医師は治療をより正確にカスタマイズでき、治療結果が向上しています。技術駆動型のソリューションは診断の正確性を高め、治療開始の遅れを減少させています。この進展は医師の信頼を強化し、先進的な治療法のより広範な臨床採用を支援します。
公共および民間部門からの投資の増加が市場成長を支援
政府機関、学術機関、バイオ医薬品企業からの投資の増加が、世界の筋萎縮性側索硬化症(ALS)治療市場を支えています。研究助成金と医療資金は、疾患の病理を理解し、薬剤発見を加速する取り組みを引き続き支援しています。データ共有と臨床試験の加速を促進する官民パートナーシップから恩恵を受けています。ベンチャーキャピタル企業や慈善団体が、ALS関連プロジェクトに多額の資金を提供しています。この資金環境は、ALSに焦点を当てたバイオテックスタートアップの成長を促進し、有望な治療法の商業開発を支援しています。利害関係者間のコラボレーションの増加は、イノベーションのパイプラインを強化し、患者の治療へのアクセスを改善しています。
市場動向
疾患修飾療法の出現が治療パラダイムを変化させる
世界の筋萎縮性側索硬化症(ALS)治療市場は、症状治療から疾患修飾療法へのシフトを経験しています。新しい薬剤候補は、酸化ストレス、ミトコンドリア機能障害、グルタミン酸毒性など、ALSの根本的なメカニズムを標的としています。これらの療法は、症状の管理だけでなく、疾患の進行を遅らせることを目的としています。細胞レベルで疾患経路に影響を与えることができる小分子薬や生物製剤への関心が高まっています。最近の製品承認と臨床試験は、生存率と患者の転帰を改善する可能性のある強力なパイプラインを示しています。この傾向は、長年の治療ギャップに対処するイノベーションに戦略的に焦点を当てていることを反映しています。
- 例えば、2024年時点で、ALSのための25以上の疾患修飾薬候補が、主要な疾患経路を標的とする小分子薬や生物製剤を含む、世界中のさまざまな臨床試験段階にありました。
デジタルヘルスとリモートモニタリングの統合が患者管理を向上
デジタルヘルスプラットフォームとリモート患者モニタリングの採用が、ALSの管理方法を変革しています。ウェアラブルデバイス、モバイルアプリ、遠隔医療サービスは、臨床医が疾患の進行を追跡し、リアルタイムで治療計画を修正するのに役立ちます。AIとデータ分析ツールの統合が進み、患者報告アウトカムや運動機能指標を収集・解釈しています。これらのデジタルの進歩は、早期介入を可能にし、臨床意思決定を支援し、医療システムへの負担を軽減します。特に移動が制限されている患者にとっては、頻繁な病院訪問なしで一貫したケアを提供することができます。この傾向は、進化する患者ニーズに対する市場の対応力を強化しています。
- 例えば、ALS協会の2024年の報告によると、米国では15,000人以上のALS患者が、デジタルヘルスプラットフォームとリモートモニタリングデバイスを積極的に使用して状態を管理していました。
世界的な臨床試験の拡大が治療の発見を促進
世界的な臨床試験活動が拡大し、世界の筋萎縮性側索硬化症(ALS)治療市場における治療オプションの範囲を広げています。製薬会社やバイオテクノロジー企業は、学術機関や研究病院とのコラボレーションを増やし、多施設試験を実施しています。国際的な試験ネットワークから恩恵を受け、募集を加速し、データの多様性を向上させています。規制機関は、ALS試験の承認プロセスを簡素化することで、これらの取り組みを支援しています。臨床研究には、コンビネーション療法や遺伝子編集技術への焦点が含まれています。この勢いは、世界的なイノベーションを促進し、画期的な治療法の可能性を高めています。
個別化医療と遺伝子プロファイリングが治療の風景を再構築する
個別化医療の台頭は、ALSケアにおける治療アプローチを再定義しています。遺伝子プロファイリングの進歩により、ALSのサブタイプに関連する特定の変異が明らかになり、よりターゲットを絞った治療戦略が生まれています。これらの変化に適応するために、精密医療ツールを臨床実践に取り入れています。バイオ医薬品企業は、遺伝子マーカーや疾患進行パターンに基づいて特定の患者集団向けに薬を設計しています。この個別化されたアプローチは、治療効果を向上させ、副作用を最小限に抑えます。コンパニオン診断の利用が増加しており、この傾向を支え、専門的なケアモデルの新たな機会を創出しています。
市場の課題
高い薬剤開発コストと限られた商業的実現性がイノベーションを妨げる
世界の筋萎縮性側索硬化症(ALS)治療市場は、高い研究開発コストと低い商業的リターンのため、重大な課題に直面しています。ALSの薬剤開発には、結果が不確実な複雑な臨床試験が関与し、長い時間と多額の投資が必要です。市場規模が限られているため、製薬会社にとって投資回収の可能性が制限されます。これらの要因は、未解決の臨床ニーズがあるにもかかわらず、ALSに焦点を当てた研究を追求する企業を阻むことがあります。病気の有病率が低いため、試験のための患者募集が難しく、イノベーションをさらに遅らせます。企業はまた、新しい治療法の価格設定において、手頃な価格とアクセスを維持することに困難を抱えています。
- 例えば、2024年には、欧州連合における新しい飼料酵素製品の承認平均時間が540日となり、企業は製品承認を確保するために約1,200万米ドルを法的および科学的リソースに投資しました。
治癒的治療法の欠如と複雑な病態生理が治療の進展を制限する
進歩があるにもかかわらず、ALS治療の風景は、限られた効果を持ついくつかの承認薬に限定されています。世界の筋萎縮性側索硬化症(ALS)治療市場は、病気の複雑で理解が不十分な病態生理のため、治癒的治療法の欠如に苦しんでいます。患者間で一貫したバイオマーカーの特定や病気の異質性の理解に課題があります。この複雑さが薬剤のターゲティングを妨げ、治療の突破口を遅らせます。診断の遅れと限られた早期介入が治療効果をさらに低下させます。多分野にわたるケアと長期的なサポートの必要性が、医療システムと患者に負担をかけています。
市場の機会
新興の遺伝子および細胞療法が治療イノベーションの新たな道を提供
世界の筋萎縮性側索硬化症(ALS)治療市場は、遺伝子および細胞ベースの療法において強い可能性を持っています。CRISPR技術、幹細胞研究、RNAを標的とした療法の突破口が、病気の修正に新たな可能性を開いています。SOD1やC9orf72のような家族性ALSに関連する遺伝子変異の修正を探る臨床試験から恩恵を受け始めています。これらの先進的な療法は、症状の管理だけでなく、病気の進行を変える可能性を提供します。試験段階での早期の成功は、投資家やバイオ医薬品企業をこのセグメントに引き込んでいます。配送プラットフォームの継続的な開発と安全性プロファイルの改善が、この機会をさらに強化する可能性があります。
戦略的な協力と希少疾病用医薬品のインセンティブが市場の拡大を可能にする
支援的な規制の枠組みとグローバルな健康イニシアチブが市場拡大に有利な条件を作り出しています。世界の筋萎縮性側索硬化症(ALS)治療市場は、FDAやEMAなどの機関が提供する希少疾病用医薬品指定、迅速な承認、資金インセンティブを活用できます。学術機関、バイオテクノロジースタートアップ、大手製薬会社間のパートナーシップの増加から利益を得ることができます。これらの協力は、開発リスクを軽減し、新しい化合物へのアクセスを改善します。市場のプレーヤーは、診断の認識とケアへのアクセスが改善されている未開拓の地域を探ることもできます。グローバルネットワークと臨床試験の多様性を強化することで、さらなる成長の可能性を引き出すことができます。
市場セグメンテーション分析
タイプ別
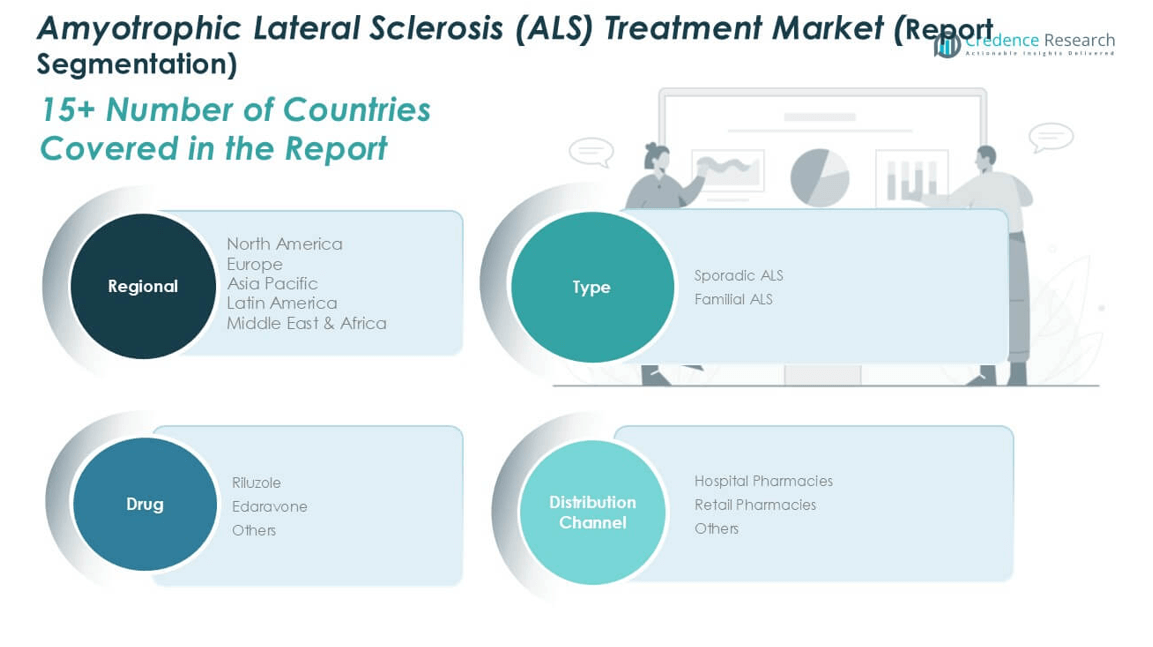
世界の筋萎縮性側索硬化症(ALS)治療市場は、散発性ALSと家族性ALSに分けられます。散発性ALSは、より高い有病率のため、世界中のすべてのALS症例の90%以上を占め、支配的な市場シェアを持っています。診断率が向上し、ケアへのアクセスが改善されることで、利用可能な治療法への強い需要が続いています。家族性ALSは稀ですが、遺伝子研究とターゲット療法の進展により注目を集めています。SOD1やC9orf72などの既知の変異に焦点を当てた革新が、このセグメントの開発を推進しています。市場のプレーヤーは、両方のセグメントに対応するために研究パイプラインを拡大し、カスタマイズされたアプローチを採用しています。
- 例えば、主要な動物栄養企業からの企業開示によれば、2023年には世界のフィターゼ酵素生産が約45,000メートルトンに達し、飼料配合におけるその重要性を強調しています。
薬剤別
市場は、リルゾール、エダラボン、その他に分かれています。リルゾールは、早期の規制承認と確立された安全性プロファイルのため、最も広く処方されている薬です。エダラボンは、異なる作用機序による神経保護効果を提供し、重要な競争相手として浮上しています。初期段階のALS患者の間で採用が増加しています。「その他」のセグメントには、パイプライン薬、適応外使用薬、そして新興の遺伝子または細胞ベースの療法が含まれ、長期的な可能性を持っています。この分野の市場成長は、進行中の臨床試験と規制の結果に依存しています。
- 例えば、政府の輸出データによれば、2023年には80,000メートルトン以上の乾燥動物飼料酵素が世界的に出荷され、商業飼料供給チェーンにおけるこの形態の優位性を強調しています。
流通チャネル別
流通に基づく市場は、病院薬局、小売薬局、その他に分かれています。病院薬局は、ALSクリニックや専門ケア施設との直接的なリンクのため、支配的です。治療サイクル中に投与される薬剤の量が多く、病院ベースの治療開始を反映しています。小売薬局は、外来患者のリフィルに便利でアクセスが向上しており、「その他」のセグメントには、慢性ケアのニーズに応えるオンラインプラットフォームや専門薬局が含まれます。流通のダイナミクスは、テレヘルスの拡大と個別化医療のトレンドにより徐々に変化しています。
セグメント
タイプに基づく
- 散発性ALS
- 家族性ALS
薬剤に基づく
- リルゾール
- エダラボン
- その他
流通チャネルに基づく
- 病院薬局
- 小売薬局
- その他
地域に基づく
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- イギリス
- フランス
- ドイツ
- イタリア
- スペイン
- ロシア
- ベルギー
- オランダ
- オーストリア
- スウェーデン
- ポーランド
- デンマーク
- スイス
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- タイ
- インドネシア
- ベトナム
- マレーシア
- フィリピン
- 台湾
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- ペルー
- チリ
- コロンビア
- その他のラテンアメリカ
- 中東
- UAE
- KSA
- イスラエル
- トルコ
- イラン
- その他の中東
- アフリカ
- エジプト
- ナイジェリア
- アルジェリア
- モロッコ
- その他のアフリカ
地域分析
北アメリカの筋萎縮性側索硬化症(ALS)治療市場
北アメリカは、2024年に世界市場の32.2%を占め、筋萎縮性側索硬化症(ALS)治療市場で最大のシェアを持っています。2024年の2億1160万ドルから2032年には3億1596万ドルに成長し、年平均成長率(CAGR)は5.2%です。アメリカは強力な医療インフラ、高い疾患認知度、好ましい償還政策により、この地域をリードしています。強力な研究資金、革新的な治療法の早期採用、臨床試験への積極的な参加が市場のリーダーシップを支えています。また、神経変性疾患に焦点を当てた主要製薬会社の存在からも恩恵を受けています。遺伝子治療とデジタルヘルスプラットフォームへの継続的な投資が、地域の優位性を維持するでしょう。
ヨーロッパの筋萎縮性側索硬化症(ALS)治療市場
ヨーロッパは市場シェアの26.8%を占め、2024年の1億7603万ドルから2032年には2億8141万ドルに成長すると推定され、CAGRは6.1%です。ドイツ、イギリス、フランスなどの国々が、強力な規制サポートと希少疾病用医薬品開発への強い重点を通じて成長を牽引しています。政府支援の医療プログラムとALSセンターへの広範なアクセスから恩恵を受けています。製薬企業はEUベースの臨床ネットワークを活用して、薬物試験と診断を進めています。研究機関とバイオテクノロジー企業の間の継続的な協力が治療の革新を促進しています。西ヨーロッパ全体での高齢者人口の増加が、持続的な需要を支えています。
アジア太平洋の筋萎縮性側索硬化症(ALS)治療市場
アジア太平洋は世界のALS治療市場の22.1%を占め、2024年の1億4559万ドルから2032年には2億4461万ドルに成長し、最高のCAGRである6.7%を達成します。日本、中国、インドが主要な貢献者であり、医療投資の増加と認知度の向上により推進されています。政府のイニシアチブの増加、診断インフラの改善、地域の臨床試験から恩恵を受けています。日本は薬の入手可能性と早期アクセスプログラムでリードしています。保険適用の拡大とALSに焦点を当てた非営利団体の増加がケアへのアクセスを改善しています。市場プレーヤーは、大規模な患者プールと未解決の医療ニーズを活用するために地域をターゲットにしています。
ラテンアメリカ筋萎縮性側索硬化症(ALS)治療市場
ラテンアメリカは9.6%の市場シェアを持ち、2024年の6,289万米ドルから2032年には9,173万米ドルに拡大すると予測されており、年平均成長率(CAGR)は4.9%です。ブラジルとメキシコがこの地域を支配しており、政府の支援の増加と公共医療アクセスの改善が進んでいます。専門家の不足や診断の遅れといった課題に直面していますが、意識の高まりが見通しを改善しています。国際的なパートナーシップや臨床研究が徐々に地域に進出しています。コスト効果の高い治療ソリューションの需要がジェネリック薬の参入を促しています。経済の安定化とターゲットを絞った投資が、予測期間中の市場アクセスを加速させる可能性があります。
中東筋萎縮性側索硬化症(ALS)治療市場
中東は世界のALS市場の6.5%を占め、2024年の4,276万米ドルから2032年には6,115万米ドルに成長すると予測されており、CAGRは4.6%です。UAEとサウジアラビアが地域の成長を牽引しており、医療インフラの改善と政策改革が進んでいます。専門ケアサービスやデジタルヘルスイニシアチブへの投資の増加が利益をもたらしています。意識向上キャンペーンと教育活動が診断の遅れを徐々に減少させています。神経学クリニックの拡大と先進的治療法の輸入が市場の発展を支えています。まだ初期段階にありますが、持続的な改革により市場は長期的な成長の可能性を秘めています。
アフリカ筋萎縮性側索硬化症(ALS)治療市場
アフリカは世界のALS治療市場で最も小さなシェアを持ち、2024年の1,814万米ドルから2032年には2,436万米ドルに成長すると予測されており、CAGRは3.8%です。インフラの制限、低い診断率、治療へのアクセスの制限により、未開拓市場のままです。南アフリカは都市医療の発展とNGO主導の意識向上イニシアチブに支えられ、比較的強い成長を示しています。手頃な価格と訓練された専門家に関連する課題に直面しています。国際援助プログラムと製薬会社による戦略的なアウトリーチが徐々にアクセスを改善しています。将来の進展は地域の健康投資と官民協力に依存しています。
主要企業
- AB Science
- Avicena Group
- Biogen
- BrainStorm Therapeutics
- Covis Pharmaceutical Inc.
- Cytokinetics Inc.
- エーザイ株式会社
- GSK plc
- Ionis Pharmaceuticals, Inc.
- 田辺三菱製薬株式会社
- Neuralstem Inc.
- Newron Pharmaceuticals S.p.A.
競争分析
世界の筋萎縮性側索硬化症(ALS)治療市場は中程度の競争があり、主要企業は薬剤パイプラインの拡大と規制承認の確保に注力しています。確立された製薬会社と新興のバイオテクノロジー企業が混在しており、疾患修飾療法と個別化治療アプローチの開発にR&Dを投資しています。Biogen、田辺三菱製薬、Cytokineticsなどの企業が強力なポートフォリオと世界的な流通で市場をリードしています。BrainStorm TherapeuticsやIonis Pharmaceuticalsのような新興企業は、遺伝子変異や神経炎症をターゲットにした臨床革新を通じて注目を集めています。戦略的なコラボレーション、ライセンス契約、希少疾病用医薬品のインセンティブが競争のダイナミクスを形作り続けています。企業はまた、学術機関や医療提供者とのパートナーシップを通じて臨床試験を進め、治療アクセスを改善することで市場の存在感を高めています。
最近の展開
- 2025年1月、AB Scienceは筋萎縮性側索硬化症(ALS)におけるマシチニブの新しい第III相臨床試験(AB23005)を開始しました。この試験は、患者のターゲティングを強化し、試験結果を改善するために、FDAとEMAのガイダンスに沿った試験設計を行っています。この試験は以前の研究を置き換えるものであり、ALS研究における試験設計と患者選択に関連する課題に対処することを目的としています。
市場集中度と特性
世界の筋萎縮性側索硬化症(ALS)治療市場は、中程度の市場集中度を示しており、いくつかの主要な製薬およびバイオテクノロジー企業が重要な収益シェアを保持しています。複雑な臨床試験要件、規制上の課題、限られた患者数のため、高い参入障壁が特徴です。市場は未解決の医療ニーズと疾患修飾療法の需要によって推進され、革新に大きく焦点を当てています。希少疾病用医薬品指定と迅速承認経路に強く依存しています。戦略的パートナーシップ、臨床試験の進展、精密医療への投資が競争環境を定義しています。市場は研究集約型であり、企業は常に新しいターゲットと改善された治療アプローチを模索しています。
レポートのカバレッジ
この調査レポートは、タイプ、薬剤、流通チャネルおよび地域に基づく詳細な分析を提供します。主要な市場プレーヤーを詳述し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。さらに、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場を形成する市場動向、規制シナリオ、技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 市場は、症状の管理だけでなく病気の進行を遅らせることを目的とした治療法への強いシフトを見せるでしょう。企業は基礎的な病気のメカニズムをターゲットにした研究開発に多額の投資を行います。
- 遺伝子編集技術とRNAをターゲットにした薬剤は、ALSの遺伝的変異の治療において勢いを増すでしょう。これらの治療法は、分子レベルでの根本的な原因に対処することで、長期的な利益を提供する可能性があります。
- バイオマーカーに基づくツールは、早期発見、より良いモニタリング、患者特有の治療選択をサポートします。この傾向は、臨床結果の改善とより効率的な薬剤開発につながります。
- 遠隔医療とウェアラブル技術は、ALSケアの管理においてより大きな役割を果たすでしょう。これらのツールは、臨床医が患者の進行を追跡し、リアルタイムで治療計画を調整するのに役立ちます。
- 政府の資金提供と民間資本は、革新と臨床試験の拡大を引き続き促進します。資金提供のインセンティブと助成金は、新しいALS治療法のパイプラインを加速させます。
- 市場は、複数の病気の経路に対処する組み合わせ療法に向かって進むでしょう。患者の表現型と進行速度に基づいたカスタム治療プロトコルがより一般的になります。
- アジア太平洋、ラテンアメリカ、中東では、臨床試験活動の増加と新しい治療法へのアクセスの改善が見られるでしょう。これらの地域は、グローバル企業に新しい成長の道を提供します。
- 製薬会社、バイオテクノロジースタートアップ、学術機関の間のパートナーシップが強化されます。これらの協力は、より迅速な革新を推進し、開発リスクを軽減します。
- 規制機関は、希少疾病用医薬品指定、迅速承認、独占権の延長を通じてALS治療を優先し続けます。これは、限られた患者数にもかかわらず、開発の継続を奨励します。
- 患者組織と政策立案者によるグローバルな取り組みは、治療へのアクセスを改善し、償還をサポートします。教育、アドボカシー、サポートサービスは、長期的な市場の持続可能性にとって不可欠であり続けます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2023年の世界ALS治療市場の規模はどのくらいで、2032年までの予測規模はどのくらいですか?
ALS治療において、どの地域が最も大きな市場シェアを持っていますか?
ALS治療の状況に影響を与えている現在のトレンドは何ですか?
ALS治療市場の主要なプレーヤーは誰ですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 筋萎縮性側索硬化症(ALS)治療市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の筋萎縮性側索硬化症(ALS)治療市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 657.0 million → 2032: USD 1,019.2 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 筋萎縮性側索硬化症(ALS)治療市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 筋萎縮性側索硬化症(ALS)治療市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における筋萎縮性側索硬化症(ALS)治療市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 筋萎縮性側索硬化症(ALS)治療市場市場の成長要因
- 3.3 筋萎縮性側索硬化症(ALS)治療市場市場の抑制要因および課題
- 3.4 筋萎縮性側索硬化症(ALS)治療市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 筋萎縮性側索硬化症(ALS)治療市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 筋萎縮性側索硬化症(ALS)治療市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、筋萎縮性側索硬化症(ALS)治療市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 筋萎縮性側索硬化症(ALS)治療市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 筋萎縮性側索硬化症(ALS)治療市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は筋萎縮性側索硬化症(ALS)治療市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 筋萎縮性側索硬化症(ALS)治療市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 筋萎縮性側索硬化症(ALS)治療市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 筋萎縮性側索硬化症(ALS)治療市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 筋萎縮性側索硬化症(ALS)治療市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新筋萎縮性側索硬化症(ALS)治療市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の筋萎縮性側索硬化症(ALS)治療市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の筋萎縮性側索硬化症(ALS)治療市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の筋萎縮性側索硬化症(ALS)治療市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の筋萎縮性側索硬化症(ALS)治療市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの筋萎縮性側索硬化症(ALS)治療市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の筋萎縮性側索硬化症(ALS)治療市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの筋萎縮性側索硬化症(ALS)治療市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 筋萎縮性側索硬化症(ALS)治療市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
