
市場概要:
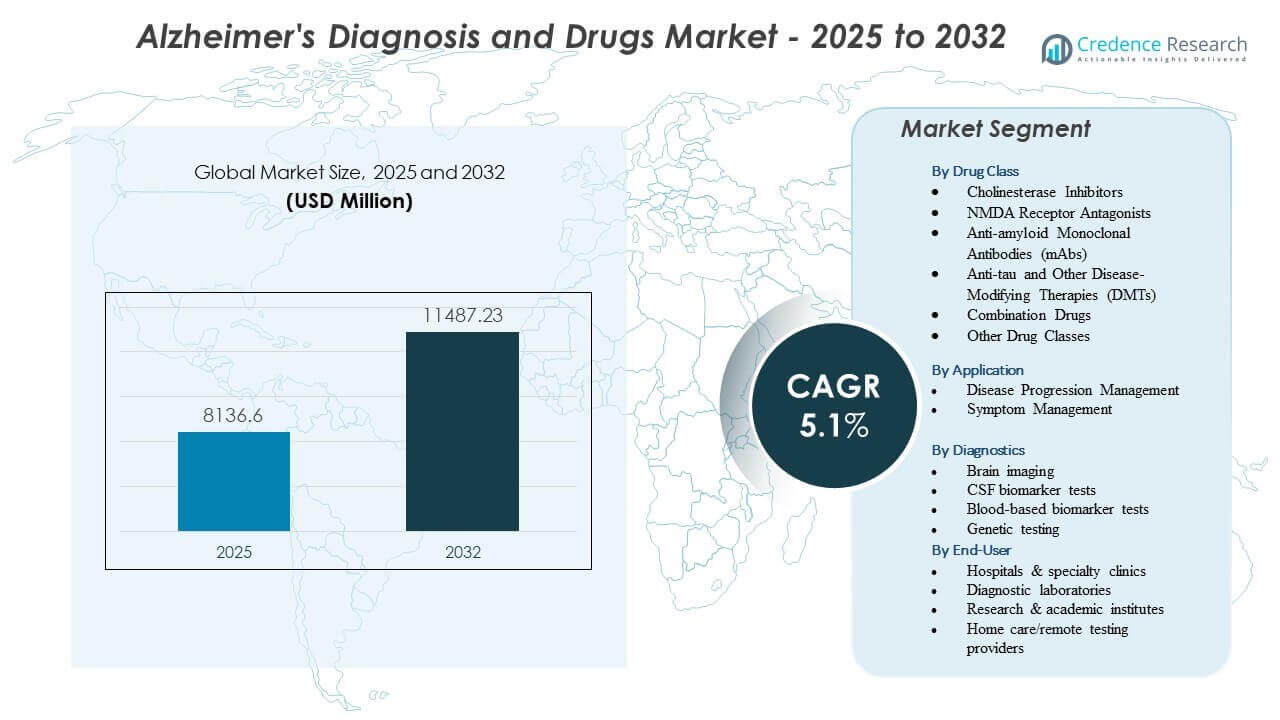
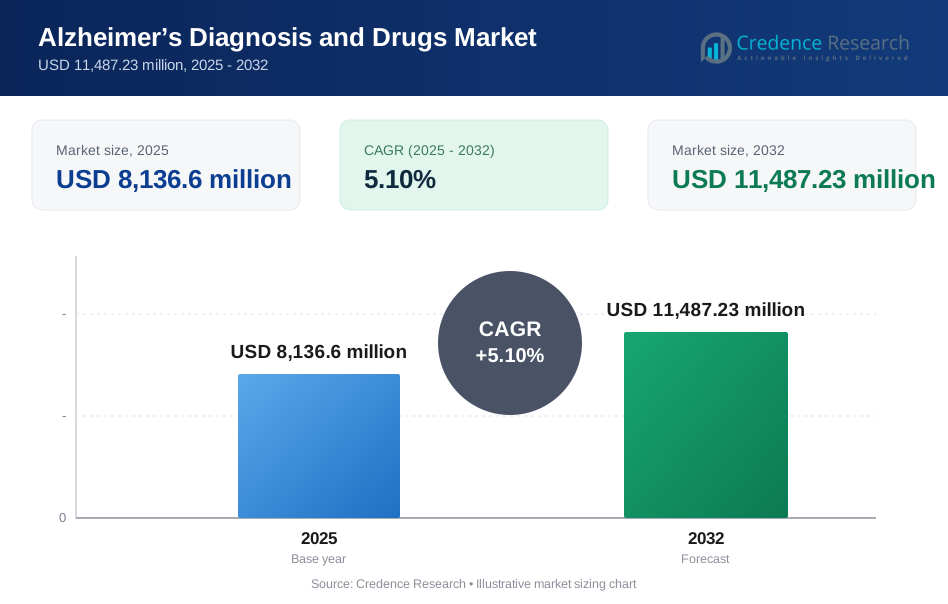
アルツハイマー病の診断と薬剤市場は、2025年の81億3,660万米ドルから2032年には推定114億8,723万米ドルに成長すると予測されており、2025年から2032年の間に年平均成長率(CAGR)5.1%を記録する見込みです。
| RT属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2025年のアルツハイマー病の診断と薬剤市場規模 | 81億3,660万米ドル |
| アルツハイマー病の診断と薬剤市場、CAGR | 5.1% |
| 2032年のアルツハイマー病の診断と薬剤市場規模 | 114億8,723万米ドル |
市場の洞察:
- バイオマーカーの採用、画像精度の向上、臨床実践における疾患修飾療法への依存度の増加に支えられ、医療システムが早期発見を優先する中で需要が強化されています。
- 高い診断コスト、専門家の限られた利用可能性、発展途上地域での高度な検査へのアクセスの不均一性により、市場の制約が続き、均一な採用が遅れています。
- 北米は強力なインフラと迅速な療法の採用により成長を牽引し、ヨーロッパは構造化された認知症戦略と高い検査能力を通じて安定した拡大を維持しています。
- アジア太平洋地域は、意識の高まり、神経学サービスの拡大、主要な医療ネットワーク全体でのバイオマーカーと画像ツールの広範な統合により、最も急成長している地域として浮上しています。
市場の推進要因
世界的な有病率の上昇と早期臨床検出
意識の高まりにより、家族は早期に医療支援を求めるようになり、多くのケア環境での早期診断を支援しています。新しいスクリーニングプログラムは、臨床医が深刻な衰退の前に症状を特定するのに役立ちます。アルツハイマー病の診断と薬剤市場は、診断需要の増加から利益を得ています。バイオマーカーに基づくテストが広く受け入れられ、医師が精度を向上させるのに役立っています。病院は神経学部門を拡大し、より多くの症例を処理しています。製薬会社は標的療法の開発を加速しています。政府は評価ツールへのアクセスを強化するために認知症ロードマップを発表しています。早期予測技術に対する公共の関心は引き続き高まっています。
画像、バイオマーカー、診断精度の進展
PETスキャン、MRI技術、およびCSFバイオマーカーは、多様な集団におけるテスト結果の信頼性を高めます。臨床医は、深刻な認知障害が発生する前に脳の変化を検出する高度なツールを採用しています。アルツハイマー病の診断と薬剤市場は、より明確な診断によって勢いを増しています。イメージングベンダーはハードウェアとソフトウェアを改善し、解釈エラーを減少させています。研究者は、侵襲性の低いテストをサポートするために血液ベースのバイオマーカーを探求しています。医療システムは、診断ワークフローを改善するために専門家を訓練しています。製薬会社は、これらのツールを使用して試験参加者の精度を向上させています。早期の検出は、患者を適切な治療法にマッチさせるのに役立ちます。
- 例えば、シーメンスヘルスケアのBiograph Vision PET/CTシステムは、画像解像度を3.2 mmに改善し、アミロイド負荷のより正確な定量化を可能にしています。
疾患修飾薬研究の成長と新しい治療パイプライン
薬剤開発者は、認知機能低下を遅らせることを目的としたモノクローナル抗体への投資を増やしています。研究チームは、遺伝的リスク要因に関連する精密治療を探求しています。アルツハイマー病の診断と薬剤市場は、新しい試験活動によって拡大しています。企業は次世代の薬剤候補を試験するために学術センターと協力しています。規制当局は、より効率的な研究デザインをサポートするためにガイダンスを改良しています。患者は、拡大された試験ネットワークを通じて革新的な治療法へのアクセスを迅速に得ることができます。企業は、ターゲットを絞ったモダリティで疾患進行率を低下させることを目指しています。増大する投資は、薬剤発見プログラムの着実な勢いを支えています。
- 例えば、イーライリリーのドナネマブの第3相TRAILBLAZER-ALZ 2試験は、統合AD評価尺度で35%の低下を達成しました。
支援的な規制経路と強化される政府の取り組み
規制当局は、強い臨床的可能性を持つ有望な治療法のために迅速な経路を作成しています。機関は、長期的な安全性レビューをサポートするために実世界の証拠を奨励しています。アルツハイマー病の診断と薬剤市場は、構造化された政策改革から支援を受けています。各国は診断アクセスを拡大するために認知症行動計画を発行しています。公共資金は、病院が設備と専門家の能力を向上させるのを助けています。政府は早期相談を促進するための啓発プログラムを推進しています。保健省は、先進的なテストのための新しい償還条件を採用しています。政策の変更は、システム全体の対応能力を強化するのに役立ちます。
市場動向
非侵襲的でアクセスしやすいテストモデルへのシフト
血液ベースのバイオマーカーテストは、患者の負担を軽減するため、強い関心を集めています。初期研究は、簡単な採血でアミロイドレベルを検出する可能性を示しています。アルツハイマー病の診断と薬剤市場は、アクセスしやすいテストの採用が増加しています。企業は、プライマリケアに適したスケーラブルなプラットフォームに取り組んでいます。医療システムは、これらのモデルを探求して地方地域でのカバレッジを拡大しています。診断企業は、広範な使用のために感度レベルを洗練しています。医師は、これらのツールが臨床ワークフローを再構築することを期待しています。より広範なアクセスは、早期の治療介入をサポートするかもしれません。
AIとデジタルプラットフォームの統合による認知評価 AIツールは、臨床医がスピーチ、行動、記憶タスクをより高精度で分析するのを助けます。デジタル評価は試験時間を短縮し、施設間の一貫性を向上させます。アルツハイマー病の診断と薬剤市場は、スマートプラットフォームの利用増加から恩恵を受けています。病院は高齢化する人口を支援するためにリモート認知スクリーニングアプリを展開しています。AIモデルは忙しいクリニックでのトリアージ決定をサポートします。開発者は神経科医を助けるためのリアルタイムスコアリングエンジンに取り組んでいます。遠隔医療プラットフォームはこれらのツールを統合してリーチを拡大します。デジタルの採用は、訪問間の患者の監視を助けます。
在宅モニタリングとリモートケアプログラムの拡大
家族は日常の機能変化を評価するために在宅モニタリングツールを好みます。ウェアラブルセンサーは睡眠パターン、動き、認知の手がかりを追跡します。アルツハイマー病の診断と薬剤市場はリモート監視の需要が強まっています。テクノロジー企業は行動の変化を介護者に警告するデバイスを開発しています。臨床医はリモートデータを使用して薬物調整を指導します。医療システムは緊急訪問を減らすために在宅プログラムをサポートします。保険グループはリモートソリューションの払い戻しに関心を示しています。このシフトは患者の快適さと長期的な関与を向上させます。
- 例えば、BiofourmisのFDA承認済みデジタルプラットフォームは、アルツハイマー病研究に関連する認知機能低下の早期識別をサポートするために、高齢者の日常機能パターンと生理的変化を監視する臨床研究で使用されています。
テクノロジー企業、研究機関、製薬会社間の協力の拡大
研究パートナーシップは迅速で信頼性のある診断モデルの作業を加速させます。テクノロジー企業は研究成果を向上させるために高度な分析プラットフォームを提供します。アルツハイマー病の診断と薬剤市場は、異業種間のイノベーションから強化されています。製薬開発者はこれらのパートナーシップを利用して試験の精度を向上させます。学術グループは発見を支援するためにバイオマーカーデータセットを提供します。ジョイントベンチャーは商業利用のためのツールのスケールアップを助けます。この協力は開発サイクルを短縮するのに役立ちます。多くのプレイヤーがリソースを結集して統合ケアエコシステムを構築します。
- 例えば、エーザイとバイオジェンは、ACTCやADNIといった主要な学術グループと協力し、1,795人の参加者を登録したCLARITY-ADフェーズ3試験のような大規模なバイオマーカー豊富なコホートを使用してレカネマブ研究を支援しています。これらのパートナーシップは、多様な臨床集団におけるアミロイドおよびタウバイオマーカーの性能の検証を強化します。
市場課題の分析
高い診断コストと医療システム間の不均一なアクセス
PETスキャンやCSFバイオマーカーパネルなどの専門的な検査は依然として高価です。多くの地域では早期診断のための訓練を受けた神経科医が不足しています。アルツハイマー病の診断と薬剤市場は公立病院での長い待ち時間に直面しています。農村地域の人々は高度なツールへのアクセスが限られているため苦労しています。医療システムは新しい診断プラットフォームの資金調達に圧力を受けています。家族は継続的な検査の必要性による経済的負担に直面しています。薬剤評価には定期的なフォローアップが必要であり、これがコスト負担を増加させます。限られた払い戻しポリシーは脆弱なグループのアクセスギャップを広げます。
複雑な薬剤開発経路と高い臨床失敗率
開発者は、多様な患者グループで臨床効果を証明するために長い期間を要します。多くの薬剤候補は認知機能改善のエンドポイントを満たすことができません。アルツハイマー病の診断と薬剤市場は、厳しい規制の期待に対応しなければなりません。試験デザインには、大規模な患者プールと長期間のモニタリングが必要です。安全性の懸念がしばしば進行を遅らせ、進んだ段階への移行を妨げます。高い研究開発費は、開発サイクルが遅い間、企業の予算を圧迫します。企業は長期的な疾患修飾を証明する際に障害に直面します。これらの障壁が、分野全体での薬剤革新のペースを遅らせています。
市場機会
新興の血液ベースの診断と精密治療の道筋
血液バイオマーカープラットフォームは、プライマリーケアクリニックに届き、早期発見のアクセスを広げることができます。これらのモデルは、より迅速な検査と患者の不快感の軽減を提供します。アルツハイマー病の診断と薬剤市場は、スケーラブルな診断から強力な可能性を得ます。企業は、大規模な健康ネットワーク全体で統合されたスクリーニングプログラムを設計できます。バイオマーカー駆動のインサイトは、より正確な治療選択をサポートします。研究者は、高リスクグループに対する遺伝子ターゲティングアプローチを探求しています。これらのツールに基づいて、医療システムは階層化されたスクリーニングプログラムを採用するかもしれません。初期段階の治療整合は、主要な商業価値を生み出します。
デジタル認知ツールの拡大とグローバルな認知症備え計画
デジタルプラットフォームは、継続的なモニタリングと個別の認知トラッキングを提供します。これらのツールは、臨床医が日常生活のリアルタイムの変化を理解するのを助けます。アルツハイマー病の診断と薬剤市場は、リモートケアの必要性の高まりから利益を得ます。政府は、評価システムを強化するために認知症備え戦略に投資しています。テクノロジー企業は、採用を拡大するために病院と提携できます。製薬会社は、試験効率を改善するためにデジタルエンドポイントを使用します。リモートモニタリングは、サービスが行き届かない地域での患者管理を改善します。これにより、新しいビジネスモデルと強力なエコシステムの協力の余地が生まれます。
市場セグメンテーション分析:
薬剤クラス別
アルツハイマー病の診断と薬剤市場は、症状の緩和と疾患修飾の両方をサポートする主要な薬剤クラスにおいて強い活動を示しています。コリンエステラーゼ阻害剤とNMDA受容体拮抗剤は、症状の安定化のために広く使用され続けていますが、抗アミロイドmAbと抗タウDMTは、その疾患ターゲティングの可能性から勢いを増しています。併用薬は、より良い服薬遵守と広範な臨床的有用性をサポートします。他の新興薬剤クラスは、神経経路全体での革新を拡大します。
用途別
用途のトレンドは、疾患進行管理と症状管理に分かれ、プロバイダーに個別の患者ケアのための構造化された道筋を提供します。この構造は、臨床医が治療を疾患の段階に合わせるのを助けます。成長は、世界中での診断率の上昇と密接に関連しています。
診断別
診断技術は、多くのケア設定における早期発見を強化し、アルツハイマー病の診断と薬物市場におけるバイオマーカーおよびイメージングツールの広範な使用を支援します。脳のイメージングは構造的および機能的評価の中心であり続け、CSFテストはアミロイドおよびタウ負荷に対する高い診断精度を提供します。血液ベースのバイオマーカーは、サンプリングが容易で臨床的信頼性が高まっているため、強い採用を示しています。遺伝子検査は、遺伝的リスクと疾患感受性についての洞察を提供します。これらのツールは、臨床医が治療経路を洗練し、治療適格性を導くのを助けます。病院は高度な診断のための能力を拡大しています。広範なテストの採用は、早期介入の成果を改善します。
- 例えば、QuanterixのSimoa® p-tau217アッセイは、アルツハイマー病の病理を区別する際に90%以上の精度を達成し、スケーラブルな臨床バイオマーカーとしての使用をサポートしています。
エンドユーザー別
エンドユーザーグループは、診断ワークフロー、治療アクセス、患者支援を指導することにより、アルツハイマー病の診断と薬物市場における採用を形作ります。病院と専門クリニックは、高度なイメージングと注入能力を備えて主導し、診断ラボは信頼性の高いターンアラウンドタイムで大量のバイオマーカー検査を管理します。研究および学術機関はバイオマーカーを検証し、薬物開発を進め、臨床的意思決定を強化します。在宅ケアおよびリモートテストプロバイダーは、高齢者向けの便利なモニタリングオプションを拡大します。クリニック、ラボ、および在宅ツール間の強力な統合は、診断精度を向上させ、タイムリーな治療調整をサポートし、協調ケアを通じて長期的な患者管理を強化します。
- 例えば、Labcorpは臨床研究で検証された高感度質量分析法を使用して、臨床医が早期のアルツハイマー病の病理を評価するのを助けるために、血漿Aβ42/40比率の検査を提供しています。同社は、全国の患者サービスセンターのネットワークを通じてこれらの検査への広範なアクセスをサポートし、広範な臨床採用を可能にしています。
セグメンテーション:
薬剤クラス別
- コリンエステラーゼ阻害剤
- NMDA受容体拮抗薬
- 抗アミロイドモノクローナル抗体(mAbs)
- 抗タウおよびその他の疾患修飾療法(DMTs)
- 併用薬
- その他の薬剤クラス
用途別
- 疾患進行管理
- 症状管理
診断別
- 脳画像診断
- CSFバイオマーカー検査
- 血液ベースのバイオマーカー検査
- 遺伝子検査
エンドユーザー別
- 病院および専門クリニック
- 診断検査室
- 研究および学術機関
- 在宅ケア/リモート検査プロバイダー
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカは、強力な診断インフラと先進的な治療法の早期採用により、アルツハイマー病の診断と薬剤市場で約45%の最大シェアを占めています。病院は、イメージングシステム、バイオマーカー検査、注入センターへの投資を主導し、新しい薬剤クラスをサポートしています。この地域は主要製薬企業による活発な臨床試験の恩恵を受けています。プロバイダーは、検出とモニタリングを改善する確立された認知症ケアパスウェイに従います。アルツハイマー病の診断と薬剤市場は、高い認知度と構造化された償還により、ここで安定した成長を遂げています。製品の普及を形成する最も影響力のある地域であり続けています。
ヨーロッパは、強力な医療保険のカバレッジと初期段階の検査需要の増加により、世界シェアの約30%を占めています。各国はバイオマーカーの採用と構造化されたケア提供を促進する認知症戦略を拡大しています。クリニックは標準化された診断をサポートするためにMRI、PET、CSF分析能力に投資しています。製薬会社は学術機関と協力し、実世界のエビデンスを強化しています。研究機関は遺伝子検査と血液ベースのバイオマーカープログラムを洗練させています。アルツハイマー病の診断と薬物市場は、主要市場全体で一貫した規制のサポートから利益を得ています。高齢化する人口により、安定した需要を維持しています。
アジア太平洋地域は、イメージングとバイオマーカー能力への投資の増加により、世界シェアの約20%を占め、最も成長が速い地域を表しています。政府は早期発見を支援する国家認知症プログラムを拡大しています。病院はより多くの患者数に対応するために神経学部門をアップグレードしています。診断ラボは、より広いアクセスをサポートするために血液ベースのバイオマーカー検査を導入しています。日本、中国、韓国の研究センターは、疾患修飾療法の革新を推進しています。アルツハイマー病の診断と薬物市場は、未解決の診断ニーズにより、ここで長期的な勢いを得ています。意識の向上と医療アクセスの改善から強い可能性を見込んでいます。
主要プレイヤー分析:
- アストラゼネカPLC
- ブリストル・マイヤーズ スクイブ カンパニー
- ジョンソン・エンド・ジョンソン(ヤンセン)
- イーライリリー・アンド・カンパニー
- ホフマン・ラ・ロシュAG
- バイオジェン インク
- ノバルティスAG
- アッヴィ インク
- エーザイ株式会社
- テバ製薬工業株式会社
- メルクKGaA / メルク&カンパニー
- ザイダス ライフサイエンス株式会社(ザイダスグループ)
- ルピンリミテッド
- スーパーナス ファーマシューティカルズ インク
- コリウム インク
- グリフォルス S.A.
- シーメンス ヘルスケア / シーメンス ヘルスケア GmbH
- ランテウス
- 富士レビオ
- C2N ダイアグノスティクス
- クアンテリックス
- シスメックス
競争分析:
アルツハイマー病の診断と薬物市場は、グローバルな製薬リーダーと診断技術企業の強力な参加により、非常に競争が激しいです。イーライリリー、バイオジェン、ロシュ、エーザイなどの企業は、モノクローナル抗体とターゲットメカニズムに焦点を当てた疾患修飾療法の進展を推進しています。開発者が抗アミロイドおよび抗タウパイプラインを洗練し、臨床結果を改善するにつれて、革新が高まっています。診断会社は、より広範な検査アクセスをサポートするために血液ベースのバイオマーカープラットフォームを拡大しています。シーメンス ヘルスケア、富士レビオ、クアンテリックス、C2N ダイアグノスティクスは、精度とターンアラウンドタイムの改善に向けた取り組みを主導しています。Labcorpやクエストダイアグノスティクスなどのラボは、高容量の検査能力でエコシステムを強化しています。研究機関、技術開発者、製薬グループ間の協力は、試験の実行とバイオマーカーの検証を加速します。競争環境は、患者管理を強化し、市場のリーチを拡大する統合診断治療モデルに向かっています。
最近の展開:
- 2026年1月、FDAはエーザイのレカネマブのオートインジェクター製剤の優先審査申請を受理し、このアルツハイマー治療の在宅投与オプションを拡大しました。
- 2025年5月、サノフィは470百万ドルでVigil Neuroscienceを買収し、TREM2を標的とする小分子の治験薬VG-3927を神経学のパイプラインに追加しました。
レポートのカバレッジ:
この調査レポートは、薬剤クラス、用途、診断、エンドユーザー、地域に基づく詳細な分析を提供します。主要な市場プレーヤーの概要を示し、彼らのビジネス、製品提供、投資、収益源、および主要な用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制状況、技術革新を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- アルツハイマー病の診断と薬剤市場は、臨床的信頼が向上するにつれて、疾患修飾療法の採用が加速します。
- 血液ベースのバイオマーカー検査が早期発見を拡大し、プライマリケアの場での検査量を増加させます。
- 正確なステージングの需要が世界的に高まる中、病院でのイメージングおよびCSFバイオマーカーの能力が向上します。
- デジタル認知ツールとリモートモニタリングプラットフォームが、従来のクリニック外での患者評価を強化します。
- 製薬会社は、長期的な疾患管理を支えるために抗アミロイドおよび抗タウのパイプラインへの投資を増やします。
- 複合療法は、複数の生物学的経路をより効果的にターゲットにするために注目を集めます。
- 遺伝子検査の採用は、個別化医療戦略を統合するプロバイダーによって高リスク集団で増加します。
- 診断ラボと専門クリニックの協力が、検査のアクセス性と臨床意思決定を改善します。
- アジア太平洋地域は、意識の高まり、診断インフラの拡大、ケアパスの改善により勢いを増します。
- 統合された診断治療モデルが、治療の整合性と長期的な患者サポートを形成する中心となります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
アルツハイマー病の診断および薬市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、アルツハイマー診断および薬市場はどのくらいの年平均成長率で成長すると予測されていますか?
2025年に最も大きなシェアを持ったアルツハイマー病の診断および薬剤市場のセグメントはどれですか?
アルツハイマー診断および薬市場の成長を促進している主な要因は何ですか?
アルツハイマー病の診断および薬市場における主要企業はどこですか?
2025年にアルツハイマー診断および薬市場で最大のシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 アルツハイマー病の診断と薬剤市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のアルツハイマー病の診断と薬剤市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 8,136.6 million → 2032: USD 11,487.23 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 アルツハイマー病の診断と薬剤市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. アルツハイマー病の診断と薬剤市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるアルツハイマー病の診断と薬剤市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 アルツハイマー病の診断と薬剤市場市場の成長要因
- 3.3 アルツハイマー病の診断と薬剤市場市場の抑制要因および課題
- 3.4 アルツハイマー病の診断と薬剤市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 アルツハイマー病の診断と薬剤市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 アルツハイマー病の診断と薬剤市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、アルツハイマー病の診断と薬剤市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 アルツハイマー病の診断と薬剤市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. アルツハイマー病の診断と薬剤市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はアルツハイマー病の診断と薬剤市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 アルツハイマー病の診断と薬剤市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 アルツハイマー病の診断と薬剤市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 アルツハイマー病の診断と薬剤市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 アルツハイマー病の診断と薬剤市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新アルツハイマー病の診断と薬剤市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のアルツハイマー病の診断と薬剤市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のアルツハイマー病の診断と薬剤市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のアルツハイマー病の診断と薬剤市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のアルツハイマー病の診断と薬剤市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのアルツハイマー病の診断と薬剤市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のアルツハイマー病の診断と薬剤市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのアルツハイマー病の診断と薬剤市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. アルツハイマー病の診断と薬剤市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
