
市場概要
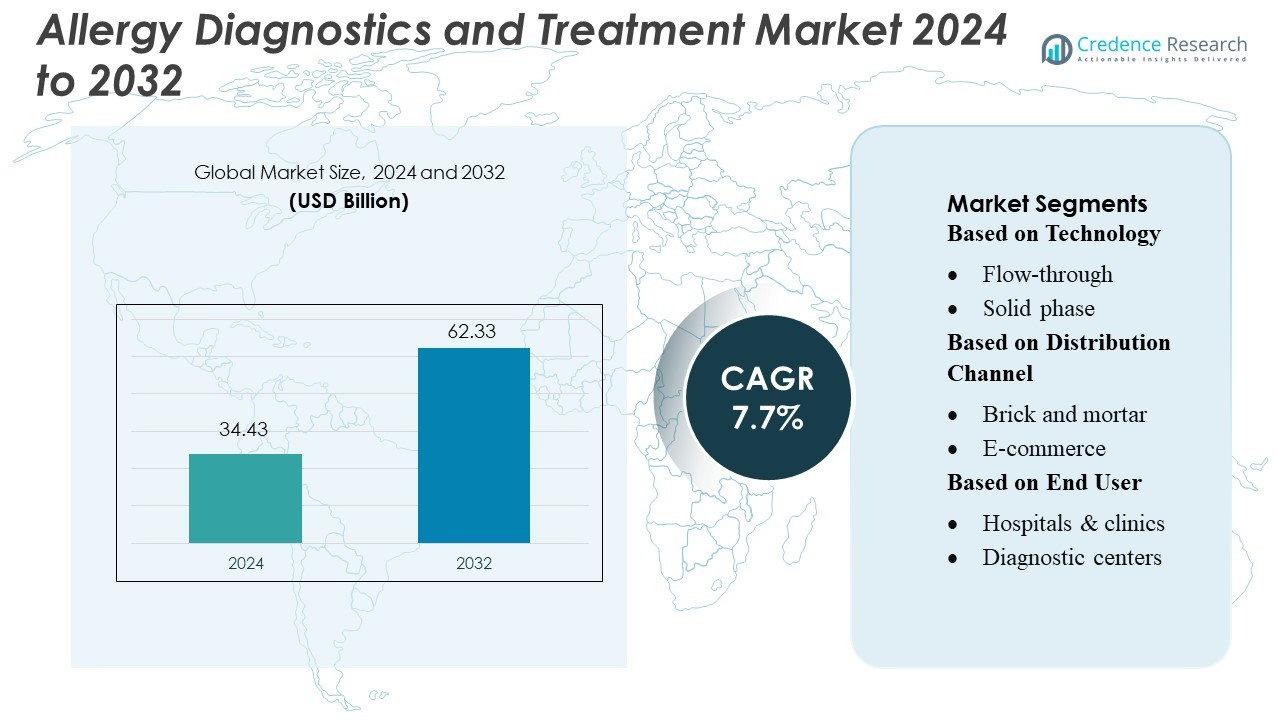
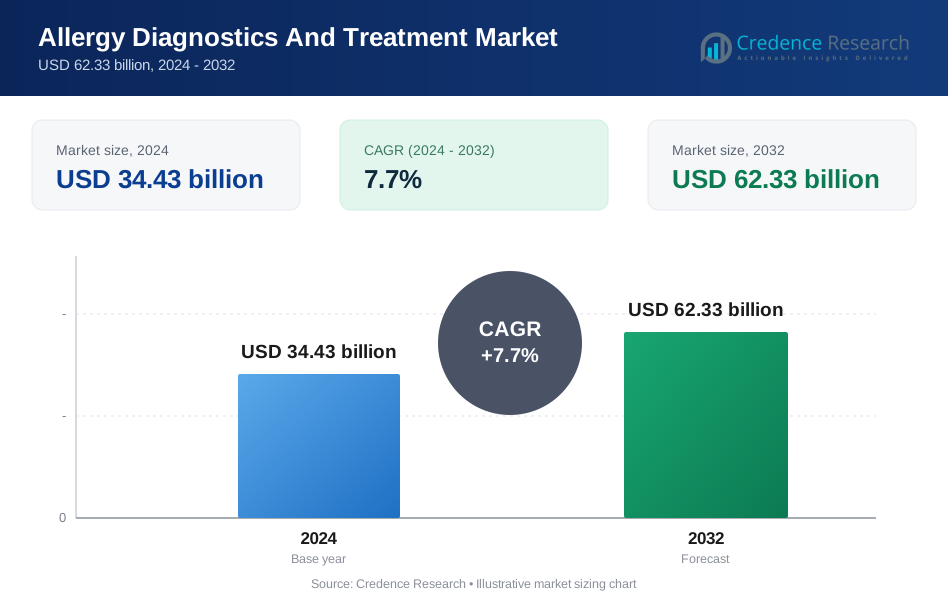
アレルギー診断および治療市場の規模は2024年に3,443億米ドルと評価され、2032年までに6,233億米ドルに達すると予測されており、予測期間中のCAGRは7.7%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| アレルギー診断および治療市場規模 2024 | 3,443億米ドル |
| アレルギー診断および治療市場、CAGR | 7.7% |
| アレルギー診断および治療市場規模 2032 | 6,233億米ドル |
アレルギー診断および治療市場には、先進的な免疫測定法、分子検査、自動診断プラットフォームを通じて革新を推進するいくつかの主要企業が含まれています。これらのプレイヤーは、検査の精度を向上させ、アレルゲンパネルを拡大し、病院や研究所全体で個別化された治療戦略をサポートすることで、臨床ワークフローを強化します。戦略的パートナーシップ、製品のアップグレード、より広範なグローバル流通ネットワークにより、競争力がさらに強化されます。北米は依然として主要な地域であり、37%の市場シェアを保持しており、強力な医療インフラ、アレルギー関連の状態に対する高い認識、高度な診断技術の迅速な採用に支えられています。この地域の強みは、世界市場の方向性と革新の優先事項に影響を与え続けています。
市場インサイト
- 市場は2024年に3,443億米ドルに達し、2032年までに6,233億米ドルに成長し、アレルギーの有病率の上昇と診断の採用の強化により7.7%のCAGRで成長します。
- 正確な免疫測定法と分子検査の需要の増加が市場の推進力を強化し、病院は自動分析装置と拡張されたアレルゲンパネルの使用を増加させています。
- トレンドは、デジタルアレルギープラットフォーム、個別化免疫療法、在宅検査の急速な成長を強調しており、患者の認識の向上と臨床ワークフローの改善によってサポートされています。
- 競争活動は、企業が診断システムをアップグレードし、グローバルな流通を拡大し、製品ポートフォリオを強化して、増加するスクリーニング量に対応することで強化されています。
- 北米が37%のシェアでリードし、アジア太平洋地域が最も急速な成長を示しています。診断消耗品は、呼吸器、食品、環境アレルギー全体での検査頻度の上昇に伴い、最大のセグメントシェアを保持しています。
市場セグメンテーション分析:
技術別
フロースルー法が32%の市場シェアでこのセグメントをリードしています。これらのシステムは迅速な処理を提供し、高いサンプル量をサポートするため、交通量の多いラボでの採用を促進します。固相プラットフォームは、複雑なアレルゲンパネルに対する強い感度により続きます。ラテラルフローテストはポイントオブケアでの使用で需要が高まり、凝集試験は基本的なスクリーニングで依然として関連性があります。他のプラットフォームは、手動の手順を削減する統合分析装置を導入する企業によって成長しています。フロースルー技術は、その速度と高いスループットがプロバイダーが増加するアレルギー症例を管理するのに役立つため、依然として支配的です。
- 例えば、QiagenのQIAstat-Dxシステムは、マルチプレックスリアルタイムPCRパネルを1時間以内で完了し、手作業の時間は1分未満で、ラボの処理能力を向上させます。同社は世界中で50万人以上の顧客にサービスを提供しており、その広範なリーチと設置基盤を示しています。
流通チャネル別
実店舗チャネルは58%のシェアを持ち、対面での診断サービスの強い需要と訓練を受けたスタッフへの直接アクセスによって支えられています。病院や地元のクリニックは、規制基準を満たす検証済みのキットや機器を調達するためにこれらの店舗に依存しています。価格の透明性と消耗品への簡単なアクセスを求める購入者が増える中、Eコマースは急速に成長しています。オンラインプラットフォームは、小規模なラボや在宅ケアユーザーを引き付けます。多くのプロバイダーが信頼できるサプライチェーンと敏感なアレルギー検査材料の信頼性のあるコールドチェーン処理を優先するため、実店舗がリードしています。
- 例えば、Quest Diagnosticsは、その広範なラボネットワークを通じて毎年大量のテストを処理しています。2024年には、同社は北米全体で2,400以上の患者サービスセンターを運営しており、診断医療におけるその広範なリーチと運営規模を示しています。
エンドユーザー別
病院とクリニックが46%の市場シェアを占めており、その広範な検査能力と安定した患者の流れによるものです。これらの施設は、熟練したチームと検証済みの機器を必要とする高度なIgEおよびコンポーネント解決型診断を実施しています。診断センターは、より迅速なアレルギーパネルを提供することで拡大しています。消費者が基本的なスクリーニング用の自己検査キットを採用するにつれて、在宅ケアの設定が成長しています。他のエンドユーザーはニッチな需要に貢献しています。病院とクリニックは、複雑なアレルギーケースを管理し、統合された治療経路をサポートするため、先を行っています。
主要成長ドライバー
すべての年齢層におけるアレルギーの増加
市場は、汚染、ライフスタイルの変化、都市化に関連するアレルギー症例の増加により拡大しています。医療提供者は、呼吸器、食品、薬物、皮膚アレルギーを迅速に検出するための高度な診断ツールを採用しています。患者は今や重篤な合併症を避けるために早期評価を求めており、スクリーニングキットや免疫療法オプションの需要を高めています。病院や診断センターは、タイムリーな治療をサポートするために高精度のアッセイに投資しています。この増加する疾病負担は、先進国および新興地域全体での市場成長を強化しています。
- 例えば、Bio-Radは、QX Continuum™およびQX700™シリーズシステムを既存のラインと共に拡大し、ライフサイエンス研究および診断アプリケーション向けに40万以上のアッセイを含む包括的なデジタルPCR製品群を提供しています。
診断技術の進歩
新しいツールは、テストの精度を向上させ、ターンアラウンドタイムを短縮します。自動化された免疫アッセイシステム、分子アレルゲンパネル、およびコンポーネント解決型診断は、専門家が正確なトリガーを特定するのを助けます。これらのツールは、個別化された治療計画をサポートし、病院への再訪を減らします。技術の採用は、ラボの効率を高め、大規模なテストプログラムをサポートします。これらの改善は、医療施設が診断ワークフローをアップグレードし、投資を増やすことを促進します。
- 例えば、Agilentは、HPLC 2025で新しい1290 Infinity III Hybrid Multisamplerを発表し、サブ2 µmカラムをサポートし、最大1300バールの圧力で動作し、超高性能液体クロマトグラフィーを可能にします。
免疫療法治療の好みの増加
患者は、皮下および舌下免疫療法によって提供される長期的な緩和を好みます。これらの療法は、アレルギー反応の根本原因に対処することで、抗ヒスタミン薬やコルチコステロイドへの依存を減らします。医療提供者は慢性呼吸器アレルギーに対して免疫療法を推奨し、高度な製剤の需要を高めています。製薬会社は、増加する治療ニーズに応えるために製品ラインを拡大しています。この耐久性のあるソリューションへのシフトは、治療セグメントの安定した成長をサポートします。
主要なトレンドと機会
自宅でのアレルギー検査ソリューションの拡大
消費者が利便性と迅速な結果を求める中、自宅用検査キットが勢いを増しています。デジタルプラットフォームは、ユーザーにサンプル収集を案内し、結果の解釈のために臨床医と接続します。これらのソリューションは早期検出をサポートし、物理的な診断センターへの圧力を軽減します。企業は、増加する需要を捉えるために使いやすいキットを開発しています。このトレンドは、eコマース主導の流通に強力な機会を生み出します。
- 例えば、Siemens Healthineersは、3gAllergy™アッセイメニューを拡大し、ピーナッツ成分に特化した6つを含む9つの新しい成分アレルゲンを追加しました。これにより、IMMULITE 2000 XPiシステムでのアレルゲン数は500を超える分析物に達しました。
AI駆動のアレルギースクリーニングの採用拡大
AIツールは、患者の履歴、症状のパターン、環境要因を分析し、診断の精度を向上させます。医療システムは、機械学習モデルを配備して治療計画を個別化し、フレアアップを予測します。これらのツールは迅速な意思決定をサポートし、診断エラーを減少させます。技術ベンダーは、クリニックと協力してAIをワークフローシステムに組み込みます。この採用の拡大は、デジタル診断における新たな収益機会を開きます。
- 例えば、QuidelOrthoは、Sofia、Savanna、QuickVue、VITROSシステムなどのさまざまなプラットフォームで、約550種類のアッセイを提供していると報告しています。これは、世界143カ国で約75,000の顧客にサービスを提供しています。
小児アレルギーケアの需要増加
子供はアレルギー症例の重要な割合を占めており、安全で正確な診断の需要を促進しています。小児クリニックは、最小限の侵襲的なテストと個別化された免疫療法オプションを採用しています。親は長期的な合併症を避けるために早期のテストを求め、市場の受け入れを増加させています。企業は、正確な評価をサポートするために子供向けのパネルを設計しています。このセグメントは、メーカーやサービスプロバイダーにとって強力な成長の可能性を提供します。
主要な課題
高度な診断および治療オプションの高コスト
高度なアレルギーテストと免疫療法は、多くの患者にとって大きな費用を伴います。いくつかの国では、限られた償還がルーチンのスクリーニングに対する財政的な障壁を引き起こしています。小規模なクリニックは、高いセットアップコストのために自動化システムを採用するのに苦労しています。長期の治療期間も全体的な医療費を増加させます。これらのコスト圧力は、低所得地域での採用を遅らせ、患者のアクセスを制限します。市場プレーヤーは、浸透を広げ、より広範な使用をサポートするために費用対効果の高いモデルが必要です。
新興地域における意識の欠如と診断不足
多くの人口は、早期のアレルギー症状と長期的なリスクに関する適切な認識を欠いています。軽度の反応はしばしば治療されず、農村部や半都市部での診断不足につながります。訓練を受けたアレルギストの低い利用可能性が、適切な評価とフォローアップケアを制限しています。文化的な信念が臨床相談を遅らせることもあります。これらのギャップは、テストの需要を減少させ、治療の採用率を弱めます。家族の教育と専門家ネットワークの強化が、市場の成長をサポートするために不可欠です。
地域分析
北米
北米は37%のシェアを持ち、アレルギー診断と治療市場をリードしています。これは、強力な医療インフラと高度な検査方法の広範な採用によるものです。高い認識レベルが、呼吸器、食物、皮膚アレルギーの早期診断をサポートしています。専門クリニックや病院は、自動分析装置やマルチプレックスシステムを導入して精度を向上させています。患者が長期的な緩和を求める中、免疫療法の採用が増加しています。診断会社や製薬メーカーからの強力な研究開発投資が革新を強化しています。有利な償還政策と熟練したアレルギー専門医へのアクセスが、北米の世界的な支配的地位をさらに強化しています。
ヨーロッパ
ヨーロッパは、構造化されたアレルギー管理プログラムと広範なスクリーニング慣行により、29%の市場シェアを保持しています。ドイツ、英国、フランスなどの国々は、分子アレルギー診断と個別化免疫療法に投資しています。医療システムは標準化された検査とエビデンスに基づく治療プロトコルを重視しています。環境および食物アレルギーに対する認識の高まりが、早期かつ正確な評価の需要を押し上げています。研究機関は業界プレーヤーと協力して高度なアレルゲンパネルを開発しています。高品質な診断ツールに対する規制支援が市場成長を促進しています。この地域の強力な臨床ネットワークと精密医療の採用が、治療および診断セグメント全体での安定した拡大を支えています。
アジア太平洋
アジア太平洋は22%の市場シェアを占め、都市の汚染の増加、喘息の症例の増加、医療アクセスの拡大により最も成長が速い地域を表しています。中国、インド、日本などの国々は、高度な診断機器とトレーニングプログラムに多額の投資を行っています。成長する中産階級の人口は、食物、ほこり、花粉アレルギーの正確な検査を求めています。病院は拡大する患者数を処理するために自動化システムを統合しています。都市部での認識が向上する中、免疫療法の採用が増加しています。呼吸器および小児健康に焦点を当てた政府の取り組みが需要をさらに支援しています。この地域の大規模な人口基盤と診断インフラの改善が、強力な長期的市場の可能性を促進しています。
ラテンアメリカ
ラテンアメリカは7%の市場シェアを保持しており、都市部での呼吸器および環境アレルギーの認識の高まりによって支えられています。ブラジル、メキシコ、アルゼンチンは、医療システムが診断能力を拡大する中で採用をリードしています。民間クリニックは、増加する患者の需要に対応するために最新の検査プラットフォームに投資しています。地方地域でのアレルギー専門医の不足が広範な採用を遅らせていますが、デジタルヘルスと遠隔アレルギー相談への投資がアクセスを改善しています。地域キャンペーンは、重篤な反応を防ぐための早期診断を強調しています。都市化が汚染物質への曝露を増加させる中、この地域は診断と治療の採用において徐々に改善を示し、安定した市場拡大に寄与しています。
中東およびアフリカ
中東およびアフリカ地域は、アレルギー関連の状態の認識の高まりと専門ケアへのアクセスの拡大により、5%の市場シェアを占めています。湾岸諸国の都市環境では、喘息や鼻炎の症例が増加しており、診断センターへの投資を促しています。多くのアフリカ諸国では資源の制約により高度な検査の採用は限定的ですが、民間病院が徐々に改善を支援しています。UAEやサウジアラビアでの医療観光が、最新の診断ソリューションの需要を押し上げています。臨床トレーニングと認識プログラムを強化する取り組みが、この地域全体での将来の成長機会を形作り続けています。
市場セグメンテーション:
技術別
- フロースルー
- 固相
流通チャネル別
- 実店舗
- 電子商取引
エンドユーザー別
- 病院 & クリニック
- 診断センター
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
アレルギー診断と治療市場は、Qiagen、Quest Diagnostics Incorporated、Charles River Laboratories、Bio-Rad Laboratories, Inc.、Agilent Technologies, Inc.、Siemens Healthineers AG、QuidelOrtho Corporation、bioMérieux SA、Abbott、Sysmex Corporationなどの主要参加者によって形成された競争環境を特徴としています。アレルギー診断と治療市場は、強力な革新、臨床採用の拡大、テスト精度の進展を反映しています。企業は、自動化された分析装置、マルチプレックスアッセイ、分子検査プラットフォームを統合することで診断効率を向上させ、高容量スクリーニングと迅速な結果提供をサポートしています。医療提供者は、デジタル報告ツールとデータ駆動型アレルギープロファイリングをますます採用し、患者管理を強化しています。メーカーは、次世代の免疫アッセイ、改良された試薬品質、精密アレルゲンパネルに投資し、個別化された治療計画をサポートしています。病院や研究ネットワークとの戦略的な協力は、製品の検証を加速し、市場での存在感を強化します。早期診断の継続的な重視、免疫療法の需要の増加、呼吸器および食物アレルギーの認識の高まりが競争をさらに激化させています。この環境は、信頼性の高い臨床ソリューションの一貫した開発、より強力な規制遵守、グローバルな流通能力の拡大を促進します。
主要プレイヤー分析
- Qiagen
- クエスト・ダイアグノスティクス・インコーポレイテッド
- チャールズ・リバー・ラボラトリーズ
- バイオ・ラッド・ラボラトリーズ, Inc.
- アジレント・テクノロジーズ, Inc.
- シーメンス・ヘルシニアーズ AG
- クイデルオルソ・コーポレーション
- ビオメリュー SA
- アボット
- シスメックス株式会社
最近の開発
- 2025年8月、サノフィはインドで鼻づまりを緩和する眠くならないアレルギー薬「アレグラ-D」を発売しました。アレグラ-D錠は、眠くならない抗ヒスタミン薬であるフェキソフェナジン塩酸塩IP(60 mg)と、強力な鼻づまり解消薬であるプソイドエフェドリン塩酸塩IP(120 mg)の固定用量配合(FDC)を含んでいます。
- 2025年7月、PHASE Scientificは、バクテリア性急性呼吸器感染症を診断し、非バクテリア性の原因と区別する迅速なポイントオブケアテスト「FebriDx」の米国独占販売契約をLumos Diagnosticsと締結したと発表しました。このテストは、わずか1滴の血液を使用して約10分で診断を行います。
- 2025年5月、SEKISUI Diagnosticsは、医療現場でRSVを検出するための迅速診断ツール「OSOM RSVテスト」を発売しました。このテストは、前鼻腔スワブからわずか15分で結果を提供します。この発売は、早期検出の改善、ポイントオブケアオプションの拡大、同社の感染症ポートフォリオの強化により、市場を活性化させると期待されています。
- 2024年11月、QIAGENは、米国で髄膜炎の症候群診断用のQIAstat-Dx髄膜炎/脳炎パネルがFDAの承認を受けたと発表しました。さらに、新しいミニパネルも2024年に米国承認のために提出される予定です。
レポートのカバレッジ
この調査レポートは、技術、流通チャネル、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約に関する洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。このレポートは、市場のダイナミクス、規制シナリオ、業界を形成する技術の進歩を探ります。また、外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 市場はアレルゲンの特異性を向上させ、解釈の誤りを減らす分子診断ツールをより多く採用するでしょう。
- 患者が遠隔モニタリングと個別化されたレポートへの迅速なアクセスを好むため、デジタルアレルギープラットフォームは拡大するでしょう。
- 臨床医が長期的な症状のコントロールと治療の遵守を求めるため、免疫療法の使用が増加するでしょう。
- ラボがより迅速なワークフローと高精度なテストを優先するため、自動分析装置の採用が広がるでしょう。
- 親や医療提供者の間で食物アレルギーの認識が高まっているため、小児アレルギーのスクリーニングが増加するでしょう。
- AIベースのツールはアレルゲンパターンの分析を支援し、臨床医の予測的意思決定を改善するでしょう。
- 消費者が便利で早期の評価オプションを求めるため、自宅での検査キットが拡大するでしょう。
- 病院は個別化された治療戦略を支援するために包括的なアレルゲンパネルを統合するでしょう。
- 診断会社と研究機関の協力により、先進的なアッセイの開発が加速するでしょう。
- 医療アクセスと専門家の利用可能性が改善されるにつれて、新興地域はより強い市場の受け入れを示すでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
アレルギー診断および治療市場の現在の市場規模はどのくらいで、2032年の予測市場規模はどのくらいですか?
アレルギー診断および治療市場は2025年から2032年の間にどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたアレルギー診断および治療市場のセグメントはどれですか?
アレルギー診断および治療市場の成長を促進している主な要因は何ですか?
アレルギー診断および治療市場の主要企業はどこですか?
2024年にアレルギー診断および治療市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 アレルギー診断および治療市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のアレルギー診断および治療市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 34.43 billion → 2032: USD 62.33 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 アレルギー診断および治療市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. アレルギー診断および治療市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるアレルギー診断および治療市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 アレルギー診断および治療市場市場の成長要因
- 3.3 アレルギー診断および治療市場市場の抑制要因および課題
- 3.4 アレルギー診断および治療市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 アレルギー診断および治療市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 アレルギー診断および治療市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、アレルギー診断および治療市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 アレルギー診断および治療市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. アレルギー診断および治療市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はアレルギー診断および治療市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 アレルギー診断および治療市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 アレルギー診断および治療市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 アレルギー診断および治療市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 アレルギー診断および治療市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新アレルギー診断および治療市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のアレルギー診断および治療市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のアレルギー診断および治療市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のアレルギー診断および治療市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のアレルギー診断および治療市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのアレルギー診断および治療市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のアレルギー診断および治療市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのアレルギー診断および治療市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. アレルギー診断および治療市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
