
アルファルファ市場の概要
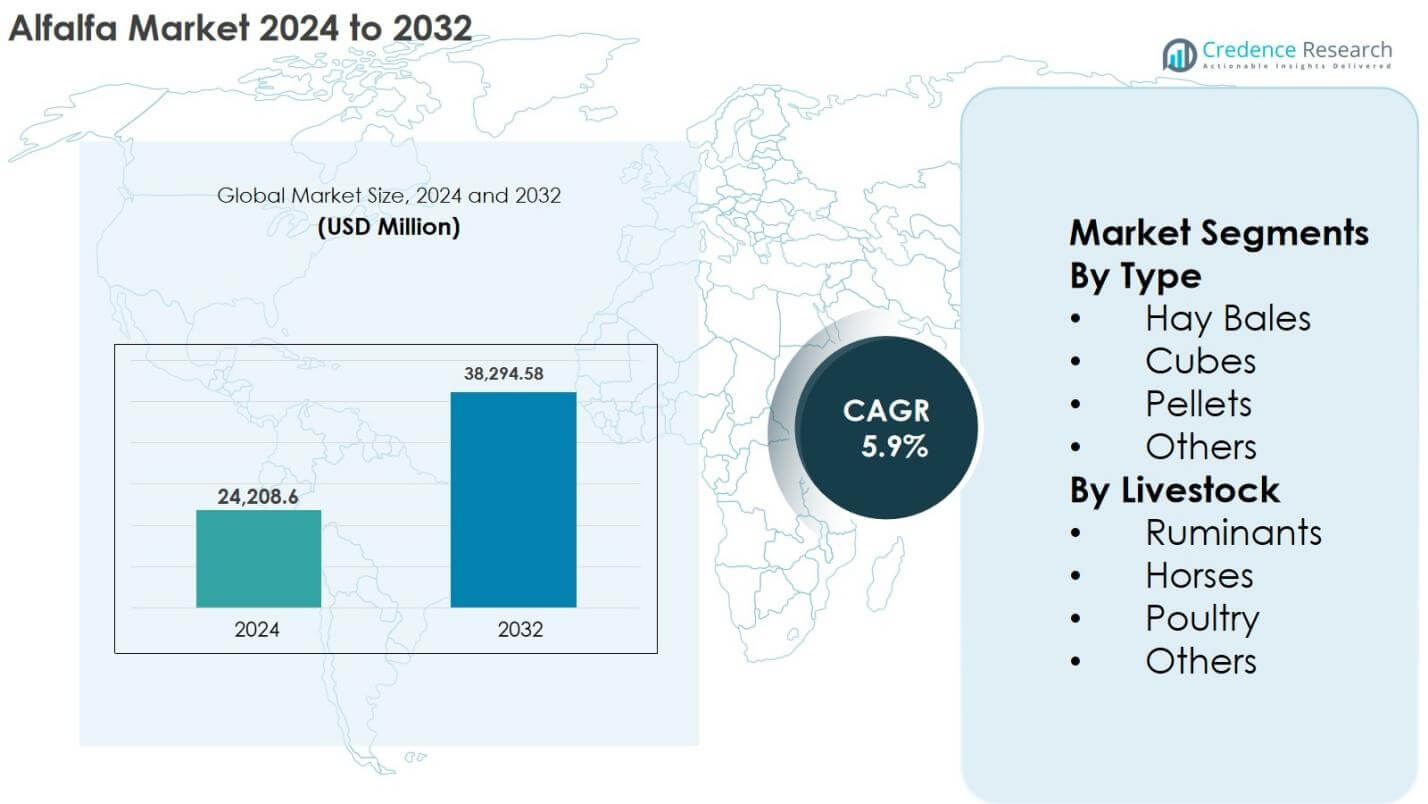
アルファルファ市場の規模は2024年に24,208.6百万米ドルと評価され、2032年までに38,294.58百万米ドルに達すると予測されており、予測期間中のCAGRは5.9%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| アルファルファ市場規模 2024 | 24,208.6百万米ドル |
| アルファルファ市場、CAGR | 5.9% |
| アルファルファ市場規模 2032 | 38,294.58百万米ドル |
市場活動は、世界の飼料加工業者や輸出志向の供給者によって支えられています。Anderson Hay & Grain Inc.、Al Dahra ACX Global Inc.、Standlee Premium Products LLC、Green Prairie International、Border Valley Trading、Cubeit Hay Company、Haykingdom Inc.、Bailey Farms、Knight Ag Sourcing、Alfalfa Monegros SLなどの主要企業は、加工能力、物流能力、ペレットや圧縮ベールなどの付加価値形式を拡大しています。北米は2024年に34.6%のシェアを占め、大規模な乳製品および牛肉生産とアジアおよび中東への輸出によって支えられています。アジア太平洋地域は28.9%を占め、商業的な家畜飼育の成長とプレミアム飼料の輸入需要に関連して最も成長が速い地域とされています。
アルファルファ市場の洞察
- アルファルファ市場は2024年に24,208.6百万米ドルと評価され、2032年までに38,294.58百万米ドルに達すると予測されており、予測期間中のCAGRは5.9%です。
- 需要は、乳製品および牛肉生産における高タンパク飼料の使用、飼料効率への注目の高まり、商業的な家畜飼料への広範な採用によって支えられています。2024年には反芻動物が需要の58.3%を占め、市場が牛、羊、ヤギの飼料システムに集中していることを示しています。
- トレンドには、ペレットやキューブなどの付加価値形式の採用の増加、輸出供給チェーンにおける脱水干し草の使用の増加、品質の一貫性と物流効率を向上させることができる梱包、保管、取り扱いのプロセス改善が含まれます。
- 競争には、Anderson Hay & Grain Inc.、Al Dahra ACX Global Inc.、Standlee Premium Products LLC、Green Prairie International、Border Valley Tradingなどの加工業者および輸出業者が、パートナーシップや長期供給契約によって支えられた能力とインフラの拡大を含みます。
- 北米は2024年に34.6%のシェアを占め、次いでアジア太平洋(28.9%)、ヨーロッパ(23.8%)、ラテンアメリカ(7.6%)、中東およびアフリカ(5.1%)が続きます。地域シェアは、家畜密度、国内飼料の入手可能性、輸入への依存度の違いを反映しています。
アルファルファ市場のセグメンテーション分析:
タイプ別
2024年には干し草の俵が市場の46.8%を占めました。このシェアは、乳製品および牛肉生産者からの強い需要、確立された取り扱い慣行、伝統的な飼料供給チェーン内でのバルク輸送の適合性に関連しています。ペレットは、より一貫した飼料の組み込みと長い保存期間をサポートするコンパクトな形式を採用する商業運営により成長しています。キューブは、取り扱いの便利さと分量化が優先される馬や特殊家畜プログラムでの使用が増えています。刻んだものやミールを含む他の形式は、配合設計と精密給餌慣行の広範な使用に伴い拡大しています。
- 例えば、カーギルのNutrenaラインは、より均一なタンパク質と繊維の含有量と大規模な運営のための改善された貯蔵安定性を中心に位置づけられたアルファルファベースのペレット飼料を含んでいます。
家畜別
2024年には反芻動物が市場の58.3%を占めました。これは、乳製品および牛肉システム、羊およびヤギの生産をサポートするために、タンパク質と効果的な繊維を必要とする配合にアルファルファが適していることを反映しています。需要は、アジア、ラテンアメリカ、中東の一部での乳製品および肉の生産拡大によって支えられています。家禽は小規模ですが、飼料ブレンドが使用される特殊システムで発展しています。他の家畜の需要は、混合農業システム内での多様な給餌用途によって支えられています。
- 例えば、米国乳製品飼料研究センターとウィスコンシン大学の拡張資料では、アルファルファが高生産性の乳製品配合における主要な飼料成分として、その効果的な繊維とルーメン分解性タンパク質の特性のために一般的に説明されています。
アルファルファ市場の主要成長要因
高タンパク質家畜飼料の需要増加
アルファルファの需要は主に、乳製品、牛肉、小型反芻動物の食事に使用されるタンパク質と繊維が豊富な飼料としての役割によって支えられています。商業的な家畜運営は、特に配合のバランスと一貫した飼料品質が優先される場合に、ミルクの生産量や飼料変換などの生産性の成果をサポートするためにアルファルファを使用することがよくあります。アジア、中東、ラテンアメリカの一部での集中的な乳製品および家畜システムの拡大も需要を支えています。採用は、収量を上げて品質を安定させる灌漑の改善や種子の改良を含む栽培および取り扱い慣行の改善によってさらに支えられています。しかし、生産性の向上の程度は、配合設計、飼料の等級、および地域の飼料経済に依存します。
- 例えば、改良された耐乾性と害虫抵抗性を持つ新しい品種が一部の生産地域で採用されており、GPSガイド付き灌漑や可変レートの栄養管理などの精密な慣行が飼料の品質と資源効率を安定させるために使用されています。
輸出志向の干し草および飼料貿易の拡大
- 輸出需要は、市場の成長を支えています。飼料不足地域は、土地と水の制約のために輸入飼料に依存しています。東アジアや湾岸市場の輸入業者は、拡大する乳製品および家畜産業を支えるために、確立された生産地域からプレミアムアルファルファを調達することが一般的です。脱水、密度化、コンテナ物流への投資は、輸送効率と品質保持を向上させることができます。長期的な供給契約とペレットやキューブの需要も貿易の流れを支えています。同時に、輸出は運賃、港湾の制約、政策の変化にさらされており、価格と供給可能性に影響を与える可能性があります。例えば、アジアの一部地域での国内水利用の制約は、大規模な乳業運営のために米国や他の原産地からの輸入アルファルファへの依存を続けることと関連しています。
持続可能で再生可能な農業システムへのシフト
アルファルファの栽培は、作物が窒素を固定し、土壌構造と長期的な生産性を支えるために輪作に使用されるため、再生可能な実践と一致することができます。これらの特性は、一部の作付けシステムで合成窒素投入への依存を減らし、土壌健康の目標を支えることができます。干ばつ耐性品種とより効率的な灌漑実践は、半乾燥地域での適合性を強化することができますが、多くの生産地域では灌漑依存が制約となっています。政策のインセンティブと持続可能性に関連したサプライチェーン要件は、特にトレーサビリティと環境主張が調達決定に影響を与える場合に、採用を増加させる可能性があります。
アルファルファ市場の主要トレンドと機会
付加価値および加工アルファルファ製品の採用拡大
ペレット、キューブ、脱水ミールなどの付加価値フォーマットは、商業農場や飼料メーカーが一貫した品質、保管効率、取り扱い損失の削減を優先する中でシェアを拡大しています。加工の改善は、栄養素の保存を助け、輸出市場向けの製品の安定性を向上させることができます。馬や特殊家畜のセグメントも、標準化された分割可能な製品の需要を支えています。このトレンドは、加工業者が収益を多様化し、干し草の価格変動への露出を減らすことを可能にしますが、加工の経済性はエネルギーコスト、設備の利用、信頼できる原材料供給へのアクセスに依存します。
- 例えば、Standlee Premium Western Forageは、馬や家畜用途のために制御された粒子サイズとより均一な栄養プロファイルを持つアルファルファペレットとキューブを生産しています。
精密給餌と新興家畜市場における機会
精密給餌の採用は、特に生産者がデータ駆動の配合を使用してパフォーマンスをターゲットにし、廃棄物を削減する場合に、飼料最適化プログラム内でのアルファルファのより構造化された使用をサポートします。ヤギや羊などの新興家畜カテゴリーや、プレミアム馬の給餌などのニッチセグメントは、特殊なフォーマットや高品質飼料の増分需要を生み出す可能性があります。発展途上市場では、小規模農家の生産性向上を目指したプロジェクトが、灌漑、農学サポート、市場アクセスが解決される場合に、飼料の使用を拡大することができます。
- 例えば、FAOと国の普及イニシアチブは、アルファルファを含む改良飼料を推進するプログラムを文書化し、小規模農家の羊とヤギシステムをアップグレードし、購入濃縮飼料への依存を減らすことを目指しています。
アルファルファ市場の主要な課題
気候変動と水資源の制約
干ばつ、不規則な降雨、地下水位の低下は、収穫量を減少させ、飼料の品質に変動をもたらす可能性があります。灌漑に依存する地域では、水のコスト上昇や規制の厳格化が、作付面積を制限したり、生産コストを上昇させたりする可能性があります。熱ストレスや季節的な変動も、タンパク質と繊維のバランスに影響を与え、加工業者や輸出業者にとって一貫性の欠如を引き起こすことがあります。生産者はますます干ばつ耐性のある品種や効率的な灌漑システムを採用していますが、これらの対応は資本と運用の要件を増加させる可能性があります。
価格の変動性と貿易依存リスク
価格は、輸送費、通貨の動き、輸出競争力や輸入者の購買決定に影響を与える貿易政策の変更に敏感です。物流の混乱は供給の信頼性を低下させる可能性があり、アルファルファの価格が上昇すると、代替飼料や植物性タンパク質飼料からの競争が増加する可能性があります。地政学的リスク、港湾の混雑、輸送制約は、納期や運転資本に影響を与える可能性があります。これに対応して、市場参加者はしばしば目的地を多様化し、加工の柔軟性を高め、契約構造を強化しますが、これらの対策は外部ショックを完全に相殺することはできないかもしれません。
アルファルファ市場の地域分析
北アメリカ
北アメリカは2024年に市場の34.6%を占め、大規模な乳製品および牛肉部門、確立された飼料管理慣行、アジアおよび中東への大規模な輸出量によって支えられています。需要は、プレミアム干し草やペレットなどの加工形式をサポートする加工および物流能力によって強化されています。持続可能性と輪作慣行も栽培を支え、灌漑、梱包、貯蔵技術の採用が品質の一貫性を向上させることができます。
ヨーロッパ
ヨーロッパは2024年に23.8%を占め、確立された乳製品生産、飼料品質の要求、フランス、スペイン、イタリアなどの国々における構造化された生産システムによって支えられています。持続可能性に焦点を当てた改革と輪作慣行は、一部の作付体系にアルファルファの統合を支えています。しかし、気候変動と土地利用の制約が生産量に影響を与え、収量と水効率の改善の重要性が増しています。
アジア太平洋
アジア太平洋は2024年に28.9%を占め、最も成長が速い地域とされています。需要は商業的な乳製品および家畜運営の拡大と、限られた国内飼料資源のためにいくつかの市場での輸入への依存に関連しています。統合された飼料プログラムでのペレットやキューブの採用が成長を支え、流通および貯蔵インフラの改善が高品質飼料製品の浸透を高めることができます。
ラテンアメリカ
ラテンアメリカは2024年に7.6%を占め、牛肉および乳製品システムの拡大と改良された飼料慣行の徐々な採用によって支えられています。成長は気候変動、不均一な機械化、および一部地域での代替飼料作物からの競争によって抑制されています。灌漑効率、種子開発、輸出グレードの加工への投資が、経済が拡大を支える場合、長期的なポジショニングを改善する可能性があります。
中東およびアフリカ
中東・アフリカは2024年に5.1%を占め、需要は輸入依存の湾岸市場に集中し、集中的な酪農とラクダの生産を支えています。水不足と土地の制約が国内生産を制限し、国際的な供給者と長期的な貿易関係への依存を強化しています。一部のアフリカ市場では灌漑と家畜生産性プログラムを通じて栽培を拡大していますが、高い物流コストと水関連の政策制限が大規模生産を引き続き制限しています。
アルファルファ市場のセグメンテーション:
タイプ別
- 干し草の俵
- キューブ
- ペレット
- その他
家畜別
- 反芻動物
- 馬
- 家禽
- その他
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
競争環境は中程度に統合されており、確立された加工業者、輸出業者、統合飼料供給業者が世界および地域市場で活動しています。主要なプレーヤーには、Anderson Hay & Grain Inc.、Al Dahra ACX Global Inc.、Standlee Premium Products LLC、Green Prairie International、Border Valley Trading、Cubeit Hay Company、Haykingdom Inc.、Bailey Farms、Knight Ag Sourcing、Alfalfa Monegros SLが含まれます。競争戦略には、脱水および密集化能力への投資、先進的な梱包および保管の実践の採用、品質認定された輸出プログラムの運営が一般的に含まれます。企業はまた、乳製品、馬、商業用家畜の顧客にサービスを提供するために、ペレット、キューブ、圧縮俵などの付加価値フォーマットを拡大しています。流通業者とのパートナーシップ、輸入依存市場との長期供給契約、物流拠点への投資が市場アクセスを支えています。差別化は、栄養の一貫性、トレーサビリティ、持続可能性に関連する主張にますます依存していますが、そのような主張を裏付ける能力はデータの質と認証の範囲に依存します。
主要プレイヤー分析
- グリーンプレーリーインターナショナル
- アンダーソンヘイ&グレイン社
- ヘイキングダム社
- キュービットヘイカンパニー
- アルダハラACXグローバル社
- スタンドリー・プレミアム・プロダクツLLC
- ベイリーファームズ
- アルファルファ・モネグロスSL
- ボーダーバレー・トレーディング
- ナイト・アグ・ソーシング
最近の動向
2025年12月、DLFノースアメリカは「We Love Alfalfa」キャンペーンを開始し、この作物の役割を促進し、業界全体の協力を促進することを目的としました。
2025年10月、リーフトフーズはペットフード用のアルファルファプロテインコンセントレート(APC)製品を発売し、ニュージーランドのミートイオールペットフードイングリーディエンツと米国市場向けの流通パートナーシップを結び、2026年にはヨーロッパへの拡大を計画しています。
レポートのカバレッジ
このレポートは、タイプ、家畜、地理による市場分析を行います。ビジネスの焦点と製品の位置付けに基づいて主要企業をプロファイリングし、競争のダイナミクス、ドライバー、制約、現在のトレンドをレビューします。また、生産、加工、流通に影響を与える市場のダイナミクス、規制の文脈、技術の進展を考慮します。分析は、需要に影響を与える可能性のある外部要因とマクロ経済条件を議論し、新規参入者および既存の参加者に対する戦略的考慮事項を提供します。
将来の展望
- 家畜生産者が乳製品および牛肉の生産性を支えるために高タンパク質飼料の使用を増やすにつれて、市場は拡大すると予想されます。
- 飼料不足地域が商業用家畜の成長を支えるために輸入に依存する場合、輸出需要は重要なままであると予想されます。
- 取り扱いの効率、保管の利点、より標準化された栄養のために、ペレット、キューブ、脱水ミールはシェアを獲得すると予想されます。
- ベーリング密度、脱水、栄養保存の改善は、品質の一貫性と供給の信頼性を支えると予想されます。
- 水と土地の経済が許す限り、再生可能で持続可能な農業慣行はアルファルファの輪作利用を支えると予想されます。
- 精密給餌の採用は、商業用飼料配合におけるアルファルファの構造的な組み込みを増やすと予想されます。
- 灌漑効率の投資と干ばつ耐性品種は、気候と水のリスクを管理するための中心的なものとして残ると予想されます。
- 主要な輸出業者が能力を拡大し、長期的な供給契約を強化するにつれて、統合が可能であるが、小規模な地域サプライヤーは地元市場で存続する可能性があります。
- 特殊な家畜と高級馬の栄養は、より高品質で加工されたアルファルファ形式の需要を支えると予想されます。
- 貿易政策、物流能力、インフラのアップグレードは、世界的な供給の信頼性と価格の変動性に影響を与えると予想されます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
アルファルファ市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間にアルファルファ市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたアルファルファ市場のセグメントはどれですか?
アルファルファ市場の成長を促進している主な要因は何ですか?
アルファルファ市場の主要企業はどこですか?
2024年にアルファルファ市場で最も大きなシェアを持っていた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 アルファルファ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のアルファルファ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 24,208.6 Million → 2032: USD 38,294.58 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 アルファルファ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. アルファルファ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるアルファルファ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 アルファルファ市場市場の成長要因
- 3.3 アルファルファ市場市場の抑制要因および課題
- 3.4 アルファルファ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 アルファルファ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 アルファルファ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、アルファルファ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 アルファルファ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. アルファルファ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はアルファルファ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 アルファルファ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 アルファルファ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 アルファルファ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 アルファルファ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新アルファルファ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のアルファルファ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のアルファルファ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のアルファルファ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のアルファルファ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのアルファルファ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のアルファルファ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのアルファルファ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. アルファルファ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
