
テレメディスン市場におけるAIの概要:
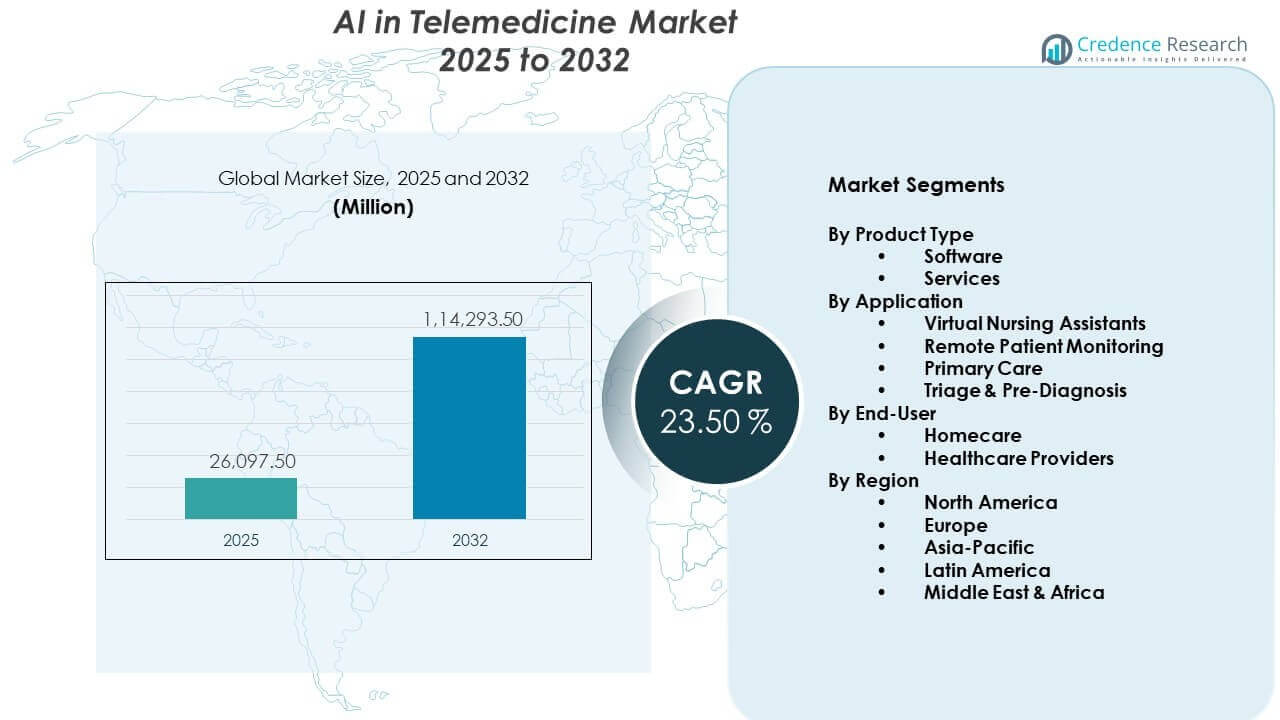
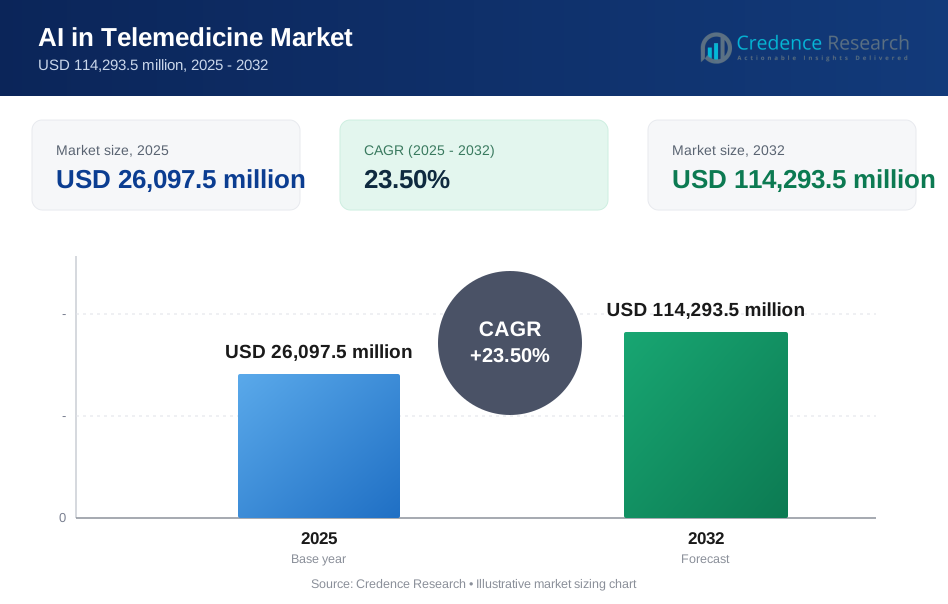
テレメディスン市場におけるAIは、2025年の26,097.5百万米ドルから2032年には推定114,293.5百万米ドルに成長すると予測されており、2025年から2032年までの年間平均成長率(CAGR)は23.50%です。
| RT 属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2025年のテレメディスン市場におけるAIの規模 | 26,097.5百万米ドル |
| テレメディスン市場におけるAI、CAGR | 23.50% |
| 2032年のテレメディスン市場におけるAIの規模 | 114,293.5百万米ドル |
テレメディスン市場におけるAIの洞察:
- 北米は先進的なデジタルインフラと強力な技術投資により50%のシェアを持ち、ヨーロッパは公衆衛生のデジタル化に支えられて25%、アジア太平洋地域はテレヘルスの採用拡大に支えられて15%を占めています。
- アジア太平洋地域はスマートフォンの普及、政府主導のデジタルヘルスプログラム、インドや中国のような人口の多い国での遠隔ケアの需要増加により、15%のシェアで最も成長が速い地域です。
- 製品タイプ別では、AIプラットフォーム、分析ツール、臨床自動化システムの高い需要により、ソフトウェアが約65%のシェアを占め、サービスは展開とサポートソリューションを通じて約35%を貢献しています。
- 用途別では、慢性疾患管理のニーズにより、遠隔患者モニタリングが約40%のシェアを持ち、AI対応のバーチャル相談により、プライマリケアとトリアージ&プレ診断が合わせて約35%を占めています。
テレメディスン市場におけるAIの推進要因:
サービスが行き届いていない地域や農村地域での遠隔医療アクセスの需要増加
アクセス可能な医療の需要増加により、政府や民間プロバイダーがAI対応のテレメディスンプラットフォームに投資するようになっています。農村やサービスが行き届いていない地域の住民は、先進的な病院や専門医への物理的なアクセスが不足しています。AIは、インテリジェントな意思決定システムを用いたバーチャル相談をサポートすることで、遠隔スクリーニング、診断、モニタリングを可能にします。これは、医療インフラが限られている場所でのギャップを埋めるのに役立ちます。AI対応のトリアージツールは、症状を評価し、人間の介入なしにケアを優先順位付けします。これらのシステムは、応答時間を改善し、不必要な病院訪問を減少させます。より多くの国がアクセスギャップを埋めるためにこのような技術を導入するにつれて、テレメディスン市場におけるAIは利益を得ます。この傾向は、公衆衛生目標と一致しており、公平性に焦点を当てています。
- 例えば、Apollo TeleHealthは、インド全土の20,000以上の村にネットワークを拡大し、一次医療で一般的に見られる症例の95%以上をカバーする臨床インテリジェンスエンジン(CIE)を実装しました。このシステムは、80%以上のトップ3の鑑別診断の精度を提供しながら、医師が農村部および都市部の人口においてより高い臨床成果を達成するのを支援するように設計されています。
高齢化と慢性疾患による医療システムへの負担の増加
世界的な高齢化と慢性疾患の増加は、医療システムに圧力をかけています。糖尿病、心臓病、COPDなどの状態は、継続的なケアと監視を必要とします。AI対応プラットフォームは、定期的な健康診断を自動化し、異常を検出し、リアルタイムのフィードバックを提供します。これらのシステムは、予測分析で臨床医をサポートし、患者が自己管理に積極的に関与するのを助けます。病院はAIを使用して早期発見を行い、緊急訪問や入院を減少させています。AIを活用した遠隔医療は、薬の遵守管理やバイタルサインの遠隔監視にも役立ちます。AIを活用した遠隔医療市場は、過負荷の病院の作業負担を軽減することで勢いを増しています。支払者と提供者は、これらのソリューションにおける長期的なコスト利益を見ています。
- 例えば、Teladoc Healthは、Livongo慢性ケアプラットフォーム内でのAI駆動の予測モデリングが、参加者のHbA1cレベルを9ヶ月間で8.2%から7.8%に減少させる追加の0.4%の平均減少をもたらしたと、アメリカ糖尿病学会の第84回科学セッションで報告しました。
AI健康採用を促進する支援的な政府政策と規制の変化
いくつかの国では、COVID-19パンデミック以降、遠隔医療の規制を緩和し、AI健康への資金提供を強化しています。政府は現在、助成金やデジタルヘルスロードマップを通じてAI駆動のケアモデルをサポートしています。規制機関も、臨床ワークフローでのAIの安全な使用を指導するためにフレームワークを更新しています。これらの行動は、患者の安全を守りながらイノベーションを促進します。相互運用性とデータ共有ルールは、AIモデルがより大きなデータセットにアクセスし、精度を向上させるのを助けます。新興市場は、遠隔医療インフラを拡大するために官民パートナーシップを構築しています。政策立案者は、医療の近代化におけるAIの役割を認識しています。AIを活用した遠隔医療市場は、医療システム改革と国家デジタル戦略との整合性から利益を得ています。
IoTおよびウェアラブルとのAI統合による積極的なバーチャルケアモデルの実現
フィットネス、慢性ケア、遠隔監視において、ウェアラブルやスマート医療機器の使用が増加しています。AIはこの継続的なデータストリームを分析し、異常を検出し、警告を提供し、合併症を予測します。これにより、臨床医は早期に介入し、緊急事態を減少させることができます。遠隔医療プラットフォームは、これらのデバイスと統合され、エンドツーエンドのバーチャルケアを提供します。AIはまた、患者の関与と成果を向上させるためにフィードバックを個別化します。保険会社は、コスト削減と予防的な性質のためにこれらのモデルをサポートしています。AIを活用した遠隔医療市場は、ライフスタイル管理、高齢者ケア、遠隔診断において採用が進んでいます。これは、反応的な医療から積極的な医療へのシフトを示しています。
AIを活用した遠隔医療市場のトレンド:
一次およびメンタルヘルスケアにおけるAIチャットボットとバーチャルヘルスアシスタントの出現
AIチャットボットとバーチャルアシスタントは、非緊急の相談を管理する上で人気を集めています。これらは症状の確認、予約のスケジュール設定、健康教育を担当します。メンタルヘルスアプリは、行動療法、ストレス管理、気分追跡のためにAIチャットボットを使用しています。これらのツールは24時間365日利用可能で、医療スタッフの負担を軽減します。AIはテキストや音声パターンを分析して、精神的な苦痛や身体的不快感を検出することができます。このようなプラットフォームは拡張性があり、コスト効率が高く、臨床人員を増やすことなくより多くの患者に対応できます。テレメディシン市場におけるAIは、これらのデジタルフロントラインを通じて予防医療や行動医療に拡大しています。この傾向は、プライバシー、迅速性、個別化を求める消費者の需要を反映しています。
- 例えば、Ada Healthは、AIベースの症状評価ツールが3,200万件以上の健康評価を完了し、査読付き研究で複雑なケースにおける診断提案の精度が54.2%に達し、特定のデジタルトリアージシナリオで人間の一般開業医を上回ったと報告しています。
人口健康管理とリスク層別化のための予測分析の利用拡大
医療システムは、リスクのある集団を特定し、リソースを最適化するために予測モデルに投資しています。AIはEHR、ラボデータ、リアルタイム入力を使用して病気の進行を予測します。これは、テレメディシンプラットフォームが個別のケアプランとタイムリーな介入を作成するのをサポートします。プロバイダーは予測分析を使用して再入院を減らし、結果を改善します。リスク層別化は、バーチャルフォローアップやアウトリーチのために患者を優先するのに役立ちます。健康保険会社や政府も、これらの洞察を利用して価値に基づくケアプログラムを設計しています。テレメディシン市場におけるAIは、これらのツールを取り入れてデータ駆動型ケアへのシフトを進めています。これにより、医療計画と運用効率が強化されます。
- 例えば、クリーブランドクリニックは、760,000件以上の患者遭遇データを使用して臨床的に検証されたBayesian HealthのAIベースの予測分析ツールを統合しました。クリーブランドクリニックは、包括的な臨床イニシアチブを通じて2022年から2025年にかけてリスク調整された敗血症死亡率を35%削減しましたが、使用された特定のAIプラットフォームは、査読付き研究で敗血症関連死亡率を18%相対的に削減することに関連しています。
多言語AIモデルの台頭による多様な集団へのアクセス拡大
言語の壁は、グローバルなテレメディシンの拡大における重要な障害です。AIベースの翻訳モデルは、リアルタイムの多言語相談をサポートしています。これらのモデルは患者の入力を解釈し、文脈に応じた臨床応答を生成します。これにより、医療提供者は追加のスタッフなしで言語的に多様な集団にサービスを提供できます。アジア、アフリカ、ラテンアメリカの地域プラットフォームは、この能力を採用して迅速に拡大しています。音声認識とNLPツールも文書化とコンプライアンスを向上させます。テレメディシン市場におけるAIは、言語の包括性に対処することでより広範なリーチを獲得しています。この傾向は、コミュニケーションのギャップを埋め、公平なケア提供を促進します。
皮膚科および眼科における仮想診断のためのコンピュータビジョンとAIイメージングの統合
AIベースのコンピュータビジョンは、皮膚科、放射線科、眼科などの分野で遠隔診断を進化させています。患者は画像をアップロードしたり、スマートフォンのカメラを使用して遠隔評価を受けることができます。AIモデルは、皮膚病変、眼の状態、その他の目に見える症状を高精度で分析します。これらのツールは、専門医へのアクセスの遅れを減らし、早期発見をサポートします。プラットフォームは現在、AIイメージングをビデオ相談と統合し、効率的なワークフローを実現しています。これにより、専門医の利用が限られている地域での診断が可能になります。遠隔医療市場におけるAIは、迅速な画像ベースのスクリーニングツールから恩恵を受けています。これは、分散型で画像駆動の遠隔ケアの重要な推進力となりつつあります。
遠隔医療市場におけるAIの課題分析:
AI駆動のバーチャルケアプラットフォームにおけるデータプライバシー、セキュリティリスク、および倫理的懸念
遠隔医療市場におけるAIの最大の懸念の一つは、患者データの保護です。遠隔医療プラットフォームは、さまざまな接点で個人情報や健康情報を収集します。AIシステムは、トレーニングとパフォーマンス最適化のために大量のデータセットを必要とし、同意やデータ共有に関する疑問を引き起こします。医療システムを狙ったサイバー攻撃も増加しており、患者のプライバシーが危険にさらされています。規制当局は、HIPAAやGDPRなどの厳しいデータ保護規範を施行しています。AIの意思決定、透明性、潜在的な偏見に関する倫理的懸念は、実装をさらに複雑にします。多くのプロバイダーは、明確な監査証跡とガバナンスがない限り、AIの採用をためらっています。これらの課題は、技術的な実現可能性にもかかわらず、展開を遅らせています。
臨床的検証の欠如、相互運用性、およびAI人材の不足が広範な採用を制限
急速な進展にもかかわらず、多くのAIツールは査読済みの臨床的検証を欠いています。プロバイダーは、採用前に安全性と有効性の証拠を求めています。既存のEHRシステムや医療機器との相互運用性は、一部の地域で依然として限られています。断片化されたデータ環境は、AIのシームレスな統合を妨げています。特に発展途上市場では、医療ITチームにおけるAI人材の不足もあります。医療スタッフがAIツールと協力して働くためのトレーニングは依然として課題です。遠隔医療市場におけるAIは、技術開発者、病院、規制当局が共通の基準に合意するのに苦労しています。これらのギャップが埋まるまで、AIソリューションの拡大は制限され続けます。
遠隔医療市場におけるAIの機会:
高齢化経済における在宅および老年医療提供におけるAIの役割拡大
多くの国が高齢化社会に直面する中、AIが在宅ケアをサポートする明確な機会があります。転倒検知、薬のリマインダー、遠隔モニタリングは、高齢者ケアにおいて重要です。AI駆動のバーチャルアシスタントやスマートセンサーは、自宅での安全性と自律性を向上させます。遠隔医療市場におけるAIは、年齢特有のニーズに合わせたソリューションを提供することで、この成長セグメントに対応できます。保険会社や政府は、これらのツールの資金提供に関心を示し、介護施設のコストを削減しようとしています。
医療アクセスが限られた新興市場向けのAI駆動の遠隔医療モデル
新興経済国は、医療インフラのギャップにより、強い成長の可能性を示しています。AIツールは、低コストの遠隔相談、トリアージ、疾病モニタリングを可能にします。言語ローカライゼーション、スマートフォンの普及、クラウドアクセスが実現性を向上させます。遠隔医療市場におけるAIは、これらの地域でのレガシーシステムの制約が少ないため、より迅速に拡大できます。地元の技術スタートアップや国際的な健康機関は、パイロットプログラムを通じて採用を加速しています。
テレメディシン市場におけるAIのセグメンテーション分析:
製品タイプ別
ソフトウェアは、そのスケーラビリティとデジタルプラットフォーム全体での統合性により、テレメディシン市場におけるAIを支配しています。AIアルゴリズムは診断、トリアージシステム、チャットボット、ワークフローの自動化を支えています。サービスは、プロバイダーがリモートケアのための管理されたAIソリューションを求める中で注目を集めています。クラウドベースのモデルは柔軟性とリモートアップデートをサポートします。特定の専門分野に合わせたカスタムソフトウェアプラットフォームが成長をさらに促進します。サービスベンダーはまた、AIの実装、保守、トレーニングサポートを提供しています。フルスタックAIソリューションの需要がソフトウェアとサービスの両方での成長を支えています。
- 例えば、Hims & Hers Healthは、患者のインタラクションから5000万以上のデータポイントを分析してプロバイダーが治療計画を個別化するのを助ける独自のAI駆動システム「MedMatch」を立ち上げました。この戦略により、約55%の250万人の加入者が個別化されたソリューションに移行するのを助けました。
用途別
リモート患者モニタリングは、慢性疾患管理と急性後ケアが仮想形式に移行する中で最大のシェアを占めています。AI対応ツールはリアルタイムデータを分析し、異常を検出します。バーチャル看護アシスタントは、症状チェック、予約スケジュール、フォローアップを自動化します。プライマリケアのアプリケーションは、AI駆動のバーチャル相談と基本的な診断を通じて重要性を増しています。トリアージと事前診断ツールは、緊急負荷を軽減し、ケアの優先順位を整理するのに役立ちます。テレメディシン市場におけるAIは、これらの用途での採用が進んでおり、自動化が手作業の負担を軽減し、アクセスを改善します。
- 例えば、Biofourmisは、医療グレードのセンサーから心拍数や呼吸数など20以上の生理的信号をAIで導き出し、入院イベントの12日前に心不全の悪化を予測するBiovitals™ Analytics EngineでFDA 510(k)の承認を受けました。
エンドユーザー別
医療提供者は、病院やクリニックが患者数を管理し、コストを削減するためにAIを統合する中で採用をリードしています。AIツールはスタッフ不足をサポートし、臨床精度を向上させます。ホームケアは特に高齢者ケアや慢性疾患において急速に拡大しています。AIは家族が健康を監視し、合併症を予測し、予防ケアに参加するのを助けます。独立生活ソリューションへの関心の高まりがホームケア設定でのAI導入を強化します。それは物理的介入なしで24時間365日のサポートを可能にします。これらの変化は、制度的および家庭ベースの仮想ケアチャネルでの強力な二重成長を示しています。
セグメンテーション:
製品タイプ別
- ソフトウェア
- サービス
用途別
- バーチャル看護アシスタント
- リモート患者モニタリング
- プライマリケア
- トリアージ & 事前診断
エンドユーザー別
- ホームケア
- 医療提供者
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカは強力な技術エコシステムと高い採用率でリード
北アメリカはAIを活用した遠隔医療市場で最大のシェアを持ち、世界収益の50%を占めています。この地域は、先進的なデジタルヘルスインフラ、高い医療費支出、臨床現場でのAIの広範な採用の恩恵を受けています。IBM、Microsoft、Teladoc Healthなどの主要企業がアメリカに本社を置き、イノベーションと早期採用を支えています。政府の取り組み、好意的な償還政策、遠隔医療プラットフォームの大規模な展開が需要を促進しています。アメリカは、AIを活用した遠隔患者モニタリング、トリアージツール、バーチャルアシスタントで強い牽引力を示しています。カナダも特に農村地域の遠隔ケアにおけるデジタルヘルスフレームワークへの投資で貢献しています。この地域は技術の成熟度と堅牢な規制フレームワークにより支配を続けています。
ヨーロッパは政策改革と国境を越えた健康イニシアチブを通じて安定した成長を示す
ヨーロッパは市場で2番目に大きなシェアを持ち、25%の貢献をしています。ドイツ、イギリス、フランスなどの国々が公衆衛生システムへのAI統合でリードしています。EUレベルのデジタルヘルスプログラムと国境を越えたデータ共有フレームワークがAIを活用した遠隔医療ソリューションのスケールアップを助けています。ヨーロッパのプロバイダーは、AIベースのバーチャルコンサルテーションを通じて慢性疾患管理とメンタルヘルスサポートに焦点を当てています。西ヨーロッパの高齢化人口は、家庭ベースのAIケアモデルの需要を増加させています。この地域は、多様な人口をサポートするための言語ローカライズされたAIツールの継続的な開発を見ています。AIを活用した遠隔医療市場は、ヨーロッパのコスト効率が高く、包括的でデジタルに接続されたケア提供への推進から利益を得ています。
アジア太平洋はデジタルヘルスの拡大により最も急成長する地域として浮上
アジア太平洋は約15%のシェアを持ち、強力なモバイル普及率、増加するヘルステック投資、政府の支援により最も急成長している地域です。中国、インド、日本、韓国は遠隔医療におけるAIの主要な採用者です。人口規模、農村医療のギャップ、若い技術に精通した人口がAIを活用したバーチャルケアの肥沃な土壌を作り出しています。地域言語でのスケーラブルなプラットフォームを立ち上げる地元のテックスタートアップや多国籍企業があります。政府は、医療アクセスを増やすためにデジタル健康記録とAI支援のプライマリケアを推進しています。アジア太平洋のAIを活用した遠隔医療市場は、プロバイダーが低コストでAI駆動のバーチャルケア提供でインフラの課題に対処する中で急速に拡大しています。
主要プレイヤー分析:
- IBM Corporation
- Medtronic PLC
- GE Healthcare
- Koninklijke Philips N.V.
- Teladoc Health, Inc.
- Microsoft Corporation
- Google LLC
- NVIDIA Corporation
- Oracle
- Siemens Healthineers AG
競争分析:
AIを活用した遠隔医療市場は、テクノロジーの巨人や専門の遠隔医療プロバイダーによって強力な競争が繰り広げられています。IBM、Microsoft、Google、NVIDIAのような企業は、遠隔医療ツールと統合するAIプラットフォームを提供し、Teladoc Health、GE Healthcare、Philipsのような医療に特化した企業は、臨床応用にAIを展開しています。これらのプレイヤーは、アルゴリズムの正確性、スケーラビリティ、言語能力、クラウドインフラストラクチャで競争しています。診断サポート、バーチャルアシスタント、遠隔患者モニタリングを強化するため、投資を引き続き引き付けています。病院や支払い者とのパートナーシップにより、市場での存在感が強化されています。ベンダーは、リアルタイム分析、健康データ規制への準拠、使いやすいインターフェースに焦点を当て、競争力を維持しています。
最近の開発:
- 2026年1月、MedtronicはAI駆動の脳卒中診断と心臓モニタリングのための新しいパートナーシップを発表し、既存のGI Geniusモジュールを超えてAIポートフォリオを拡大しました。これは、2025年にNVIDIAのHoloscanとIGXエッジAIハードウェアをデバイスに統合し、遠隔相談や外科手術中に医師にリアルタイムでAI強化診断画像を提供する勢いを基にしています。
- 2025年3月、GE Healthcareは、MIM SoftwareとIntelligent Ultrasoundの臨床AI事業の統合成功を受けて、2026年まで積極的なM&A戦略を継続すると発表しました。また、2025年1月にはSutter Healthと10億ドルの7年間の大規模契約を締結し、ネットワーク全体で統合されたAI駆動ソリューションを展開し、遠隔患者モニタリングと診断精度を大幅に向上させました。
レポートのカバレッジ:
この調査レポートは、製品タイプ、用途、エンドユーザー、地域に基づく詳細な分析を提供します。主要な市場プレイヤーを詳述し、彼らの事業、製品提供、投資、収益源、主要な応用についての概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、最近の市場拡大を促進したさまざまな要因についても議論しています。市場の動向、規制の状況、業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、市場の複雑さを乗り越えるための新規参入者と既存企業への戦略的な推奨事項を提供します。
将来の展望:
- AIを活用したリモート患者モニタリングは、慢性ケア管理の中心となるでしょう。合併症を予測し、リアルタイムで医師に警告を発することで再入院を減少させます。
- バーチャル看護アシスタントは、症状チェック、リマインダー、フォローアップなどのルーチンタスクを処理することで、臨床の作業負担を軽減します。彼らのEHR統合と多言語機能は、広範な利用をサポートします。
- 高齢化社会は、転倒警報、個別のインサイト、安全モニタリングを備えたAIベースの在宅ケアソリューションの需要を促進し、自立した生活を支援します。
- 北米は、強力なデジタルインフラ、技術投資、支援的な規制により、主要な地域であり続けるでしょう。病院と保険会社のパートナーシップがAIの採用を加速させます。
- アジア太平洋地域は、スマートフォンの利用、公衆衛生技術の展開、インドや中国のような国々でのスケーラブルなプラットフォームにより、最も急速に成長します。
- クラウドベースのAIモデルは、その手頃な価格、柔軟性、健康ネットワーク全体でのリモート展開能力により、勢いを増すでしょう。
- 文化に適応し、多言語対応のAIシステムは、遠隔医療へのアクセスを拡大し、グローバルな医療提供におけるコミュニケーションのギャップに対処します。
- 技術企業とプロバイダーの間のパートナーシップは、AIの精度、インターフェースデザイン、臨床統合の改善に焦点を当てて成長します。
- 政府は、患者向けアプリケーションでの安全で倫理的かつ透明なAIの使用を導くための明確な政策を導入するでしょう。
- トリアージと診断のためのAIツールは、仮想相談を合理化し、緊急ケアの負担を軽減します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
テレメディスン市場におけるAIの現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、テレメディスン市場におけるAIはどのくらいの年平均成長率で成長すると予測されていますか?
2025年にテレメディスン市場セグメントで最大のシェアを持っていたAIはどれですか?
テレメディスン市場におけるAIの成長を促進している主な要因は何ですか?
テレメディスン市場におけるAIの主要企業はどこですか?
2025年にテレメディスン市場におけるAIの最大のシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 遠隔医療市場におけるAIの範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の遠隔医療市場におけるAI市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 26,097.5 million → 2032: USD 114,293.5 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 遠隔医療市場におけるAI市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 遠隔医療市場におけるAI市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における遠隔医療市場におけるAI市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 遠隔医療市場におけるAI市場の成長要因
- 3.3 遠隔医療市場におけるAI市場の抑制要因および課題
- 3.4 遠隔医療市場におけるAI市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 遠隔医療市場におけるAIバリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 遠隔医療市場におけるAIサプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、遠隔医療市場におけるAIカテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 遠隔医療市場におけるAI市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 遠隔医療市場におけるAI輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は遠隔医療市場におけるAI市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 遠隔医療市場におけるAI市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 遠隔医療市場におけるAI市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 遠隔医療市場におけるAI競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 遠隔医療市場におけるAI分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新遠隔医療市場におけるAIの発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の遠隔医療市場におけるAI市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の遠隔医療市場におけるAI市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の遠隔医療市場におけるAI市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の遠隔医療市場におけるAI市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの遠隔医療市場におけるAI市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の遠隔医療市場におけるAI市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの遠隔医療市場におけるAI市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 遠隔医療市場におけるAI企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
