
食品および飲料市場におけるAIの概要:
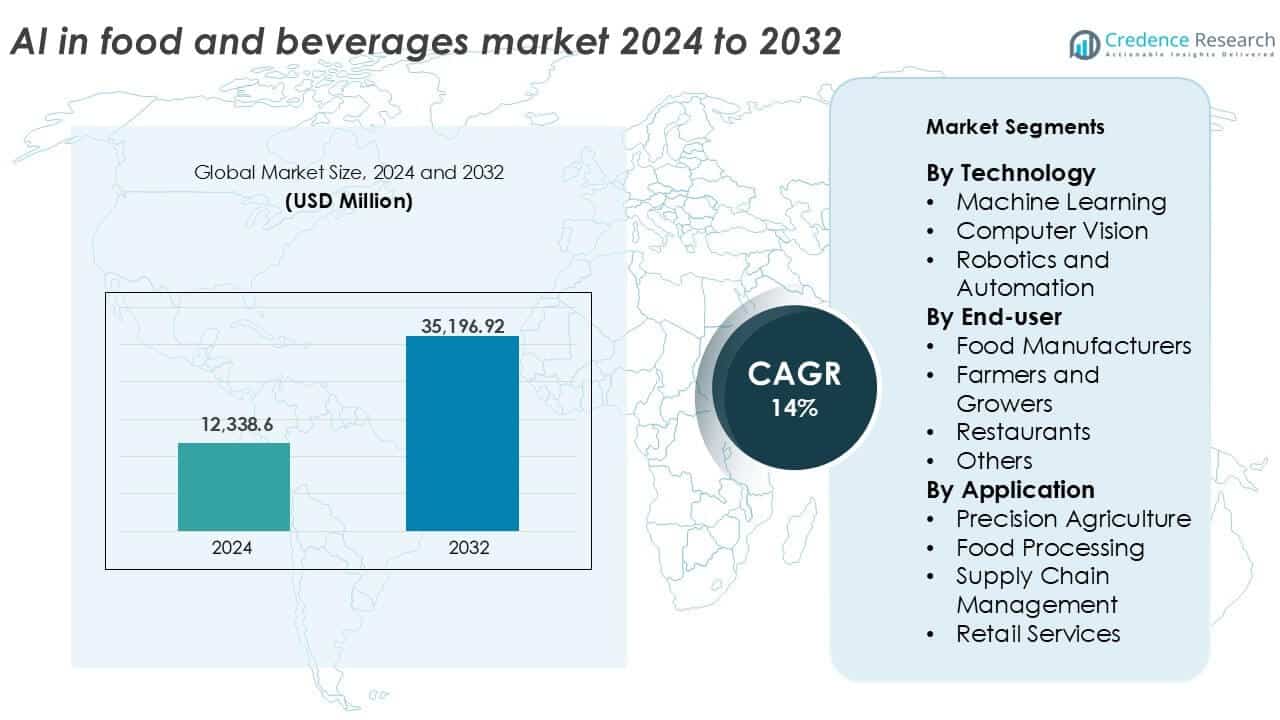
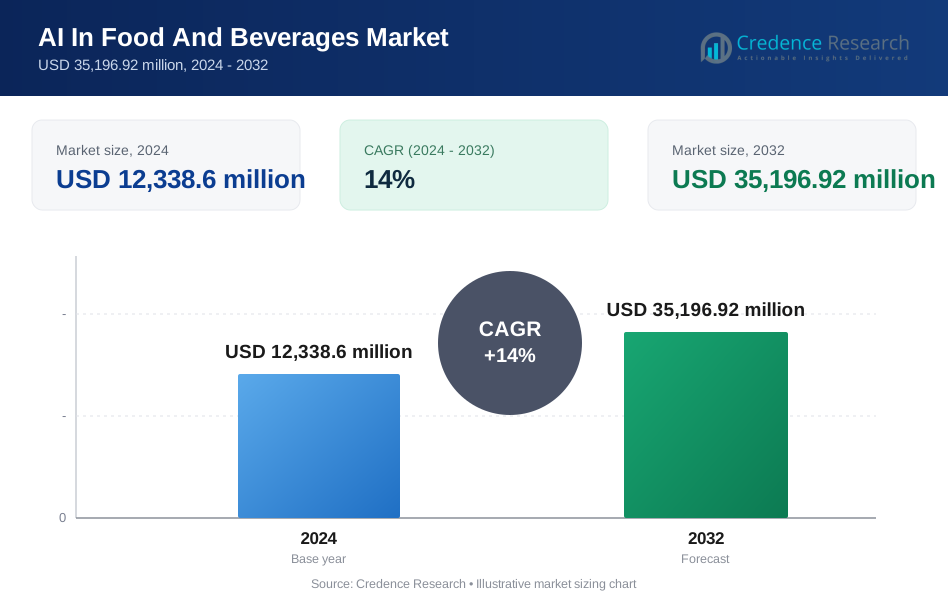
食品および飲料市場におけるAIの市場規模は、2024年に123億3,860万米ドルと評価され、2032年までに351億9,692万米ドルに達すると予測されており、予測期間中に14%のCAGRで成長しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の食品および飲料市場におけるAIの市場規模 | 123億3,860万米ドル |
| 食品および飲料市場におけるAIのCAGR | 14% |
| 2032年の食品および飲料市場におけるAIの市場規模 | 351億9,692万米ドル |
食品および飲料市場におけるAIは、IBM Corporation、Microsoft Corporation、Google LLC、SAP SE、NVIDIA Corporation、Rockwell Automation Inc.、ABB Ltd.、Honeywell International Inc.などの主要企業によって主導されています。これらの企業は、先進的なAIプラットフォーム、強力なグローバルプレゼンス、食品メーカーとの戦略的パートナーシップにより支配しています。TOMRA Sorting Solutions AS、Key Technology Inc.、Impact Visionなどの専門企業は、AIベースの品質管理および検査ソリューションでエコシステムを強化しています。北米は2024年に35%の市場シェアを持ち、早期の技術採用、堅牢なインフラストラクチャ、AIプロバイダーの強力な存在によって牽引されています。ヨーロッパは25%で続き、食品安全とトレーサビリティへの投資に支えられています。アジア太平洋地域は、農業と食品物流のデジタルトランスフォーメーションによって22%のシェアで急成長を示しています。これらの地域はイノベーションを推進し、競争力のあるダイナミクスは、合併、AI-as-a-serviceモデル、サプライチェーン全体でのエンドユースアプリケーションの拡大を通じて激化しています。
食品および飲料市場におけるAIの洞察
- 食品および飲料市場におけるAIは、2024年に123億3,860万米ドルと評価され、2032年までに351億9,692万米ドルに達すると予測されており、予測期間中に14%のCAGRで拡大しています。
- 自動化、品質管理、運用効率の向上に対する需要の増加が、食品製造、小売、サプライチェーン全体でのAI採用を促進しています。
- 機械学習は技術セグメントで40%以上のシェアを持ち、食品加工は2024年に38%の市場シェアを持つアプリケーションを支配しています。
- 主要プレーヤーにはIBM、Microsoft、Google、SAP、Honeywellが含まれ、戦略的パートナーシップ、リアルタイム分析、AI-as-a-serviceプラットフォームに焦点を当てて市場プレゼンスを拡大しています。
- 北米は35%のシェアで市場をリードし、ヨーロッパが25%、アジア太平洋が22%で続いていますが、高い実装コストとデータプライバシーの懸念が発展途上地域での広範な採用を制約し続けています。
食品および飲料市場におけるAIのセグメンテーション分析:
技術別
機械学習は、2024年の食品・飲料市場におけるAIで支配的な地位を占め、市場シェアの40%以上を占めています。予測保守、品質管理、需要予測などの幅広い応用がその採用を促進しています。食品メーカーは、レシピの最適化、廃棄物の削減、提供のパーソナライズに機械学習を利用しています。ロボット工学と自動化は、仕分け、包装、調理などの反復作業で勢いを増しています。コンピュータビジョンは、品質検査や汚染検出での使用が増加しています。運用効率とリアルタイムの洞察に対する需要の増加が、全体のセグメント成長を促進しています。
- 例えば、コカ・コーラはAIモデルを使用して製品ラインを検査し、リアルタイムで欠陥を検出して廃棄物とリコールを削減しています(AIコンピュータビジョンの使用例)。
エンドユーザー別
2024年には食品メーカーが主要なエンドユーザーとして浮上し、市場収益の約45%を占めています。AIは生産効率の向上、食品安全の確保、革新サイクルの加速を可能にします。処理ラインの自動化とAIベースの品質チェックは、コスト管理と製品の一貫性をサポートします。レストランは、スマートメニューエンジニアリング、動的価格設定、顧客行動分析のためにAIを採用しています。農家や栽培者は、作物の監視や予測分析にAIを活用しています。「その他」のカテゴリーには、食品配達プラットフォームが含まれ、物流やパーソナライズされた推奨でAIの使用が増加しています。
- 例えば、レストランでのAIビジョンは、食品検査作業を自動化し、廃棄物を削減し、一貫性を向上させます(レストランのコンピュータビジョンアプリケーション)。
用途別
食品加工は、2024年に38%以上の市場シェアを持つアプリケーションセグメントをリードしています。AIは、加工施設でのリアルタイム監視、異常検出、設備の自動化を強化します。人間の介入と運用コストを削減しながら、一貫した製品品質を保証します。精密農業は、収量予測、害虫検出、灌漑管理のためにAIを使用する栽培者の間で注目を集めています。リアルタイムの追跡、在庫の最適化、予測物流の必要性から、サプライチェーン管理アプリケーションが成長しています。小売サービスでのAIの採用は、パーソナライズされたショッピング体験とターゲットプロモーションをサポートします。
食品および飲料市場におけるAIの主要成長ドライバー
自動化と運用効率の需要の高まり
食品および飲料市場におけるAIの採用は、自動化と効率性の必要性の高まりにより加速しています。企業は生産を合理化し、廃棄物を削減し、労働コストを削減しようとしています。機械学習とロボット工学は、サプライチェーン全体でリアルタイムの監視、予測保守、および自動化された意思決定を可能にします。食品加工業者は、AIを使用してバッチ生産を最適化し、在庫を管理し、ダウンタイムとエラーを削減しています。レストランや包装ラインのような速いペースの環境では、AI駆動のロボットが高精度と高速で反復作業を行います。品質を損なうことなく消費者の需要を満たすプレッシャーが、AI統合を戦略的優先事項にしています。効率の向上は、資源使用と廃棄物を最小限に抑えることで持続可能性の目標にも貢献します。利益率が縮小し、運用の複雑さが増す中、企業は競争力を維持し、生産性を向上させるためにAIに目を向けています。自動化からの投資収益率は、市場の関心を引き続き強く引き付けており、特に大規模な食品メーカーや物流オペレーターの間で顕著です。
- 例えば、タイソン・フーズは、肉の加工を近代化し、手動のエラーを削減しスループットを向上させるために、ロボット工学と自動化に13億ドル以上を投資しました。
品質管理と食品安全におけるAIの利用拡大
食品の安全性と一貫した品質を確保することが、生産および包装段階でのAI導入を促進しています。コンピュータビジョンシステムは、高精度で欠陥、汚染、ラベルの誤りを識別します。機械学習アルゴリズムは、製品基準を維持し品質の逸脱を予測するために感覚データを分析します。センサーからのリアルタイムデータは、迅速な意思決定と即時の是正措置をサポートし、リコールのリスクを低減します。AIは、バリューチェーン全体での文書化とトレーサビリティを自動化することで、規制遵守を支援します。例えば、食品メーカーは、鮮度と安全性を保つために温度、湿度、保管条件を監視するためにAIを適用しています。AI対応の検査ツールは、速度と信頼性において人間のチェックを上回ります。規制当局がより厳しい食品安全基準を課す中、企業はAIに依存して継続的な監視と報告を行っています。この能力は消費者の信頼を築き、ブランドの評判を守り、製品の失敗や健康リスクに関連するコストを削減します。食品の完全性に対する重要なニーズは、品質管理システムへのAIの採用をさらに深め続けています。
- 例えば、LandingLensのAIシステムは、米や砂糖のようなバルク製品の異常を検出し、食品検査の精度を向上させます。
パーソナライゼーションとスマートな消費者インサイト
AIは、食品会社や小売業者が進化する消費者の好みを理解し、体験をパーソナライズすることを可能にします。アルゴリズムは、購入履歴、食事習慣、フィードバックを分析して、個別の推奨事項やオファーを提供します。レストランはAIを活用してメニューをカスタマイズし、需要を予測し、動的な価格設定を管理します。スマート小売システムは、AI駆動のプロモーションや店内レイアウトで買い物客の行動を予測し、エンゲージメントを向上させます。食品ブランドにとって、AIツールは、ソーシャルメディアや市場データから新たなトレンドを特定することで、ターゲットを絞った製品開発を可能にします。パーソナライズは、個々のニーズにより良く一致することで顧客のロイヤルティを高め、売上を向上させます。eコマースプラットフォームでは、AIが食事計画、ポーションコントロール、健康志向の選択をガイドするのを支援します。機能性食品、持続可能性、利便性に対する消費者の関心の高まりは、パーソナライズされたソリューションにさらなる価値を加えます。最小限の人間の入力で深い消費者インサイトを生成する能力は、マーケティングと製品戦略を再構築します。競争が激化する中、AIによるパーソナライゼーションは市場での重要な差別化要因となります。
食品・飲料市場におけるAIの主要トレンドと機会
AIとIoTおよびブロックチェーンの統合
AIとIoT、ブロックチェーンの融合は、食品・飲料業界に新たな可能性を生み出します。IoTデバイスは、温度、保管、輸送条件に関するリアルタイムデータを生成します。AIはこのデータを分析し、腐敗の予測、サプライチェーンの最適化、資産利用の改善を行います。ブロックチェーンと組み合わせることで、このシステムはエンドツーエンドの可視性と追跡可能性を提供し、透明性と食品安全のコンプライアンスを向上させます。生産者や小売業者は、農場から棚までの原材料の全行程を追跡できます。AIはパターンを特定し、ブロックチェーンで保護された記録の異常を検出し、不正を防ぎ、品質を保証します。これらの技術は、需要予測、在庫管理、エネルギー効率の向上にも役立ちます。消費者が調達と持続可能性に関する明確な情報を求める中、このような統合は信頼と責任を提供します。このトレンドは、プレミアムブランドや健康志向の購入者向けの付加価値サービスをサポートします。この三位一体を採用する先見性のある企業は、信頼性、機動性、消費者の信頼を通じて競争力を得ます。
- 例えば、ウォルマートはパレットや店舗に数百万のIoTセンサーを展開し、位置、温度、湿度に関するリアルタイムデータを収集し、サプライチェーン全体の可視性を向上させています(現在進行中の展開)。
AI駆動の精密農業の拡大
AIを活用した精密農業は、農家が収量を向上させ、投入コストを削減するために注目を集めています。AIシステムは、衛星画像、土壌健康データ、天気予報を分析し、播種、灌漑、施肥の決定を導きます。これらの洞察は、資源の最適化と害虫や病気の早期発見を可能にします。機械学習モデルは時間とともに改善され、より正確な予測と推奨を提供します。AIカメラを搭載したドローンは、大規模な農地をスキャンし、リアルタイムで作物の監視と異常検出を行います。農業の自動化は、手作業への依存を減らし、一貫性を向上させます。このトレンドは、化学物質の使用を最小限に抑え、水を節約することで持続可能な農業を支援します。AI駆動のプラットフォームは、小規模農家がモバイルツールを通じて専門的な洞察を得るのを支援します。政府やアグリテックスタートアップは、食料安全保障と農村開発を支援するためにAIに投資しています。気候変動が農業の不確実性を増す中、精密農業は、回復力があり生産的な食料システムのためのタイムリーでスケーラブルな解決策を提供します。
食品・飲料市場におけるAIの主要課題
高い導入コストと技術的複雑性
食品・飲料セクターにおけるAIの採用は、高額な初期費用とシステムの複雑さのために障壁に直面しています。中小企業は、先進的なAIツールを導入する予算や専門知識を欠いていることが多いです。インフラのアップグレード、センサーの設置、スタッフのトレーニングには多額の投資が必要です。特定の業務に合わせたAIモデルのカスタマイズは、コストをさらに増加させます。データ形式の標準化の欠如や相互運用性の問題が、レガシーシステムとの統合をさらに複雑にします。技術的スキルのギャップも、特に農村部や未開発地域での採用を制限しています。大企業でさえ、学習曲線の急勾配や移行中の業務の中断により、ROIの達成が遅れる可能性があります。サイバーセキュリティ、データプライバシー、システムの信頼性に関する懸念が、AIの大規模な採用に対する躊躇を生み出します。明確なガイダンスや費用対効果の高いソリューションがない場合、多くの企業はAIの導入を遅らせたり、制限したりします。これらの課題に対処するには、ベンダーのサポート、公私パートナーシップ、スケーラブルなAI-as-a-serviceモデルが必要です。
データ品質と規制上の懸念
AIシステムは、効果的に機能するために大量の高品質なデータに大きく依存しています。食品・飲料業界では、一貫性のないデータ収集がAIの精度と信頼性を低下させます。原材料の投入、保管環境、消費者行動の変動が断片的なデータセットを生み出します。データガバナンスの不備により、意思決定やモデルのトレーニングに影響を与えるギャップ、重複、または誤ラベルが発生します。GDPRなどのデータ保護規制への準拠は、特に消費者やサプライチェーンデータを扱う際に、さらなる複雑さを加えます。AIの倫理、責任、透明性に関する規制の不確実性が、全面的な導入を妨げています。企業はAIプロセスが安全性、プライバシー、倫理基準に合致していることを確認する必要があります。AIの結果に対する信頼を築くことも、一部のアルゴリズムの「ブラックボックス」性質のために課題となっています。これを克服するために、組織はデータ品質、文書化、説明責任のための明確なプロトコルが必要です。強力な規制フレームワークと業界の協力が、責任ある効果的なAIの採用を促進するために重要です。
食品・飲料市場におけるAIの地域分析
北アメリカ
北アメリカは2024年に食品・飲料市場におけるAIをリードし、世界の収益の35%以上を占めました。米国は食品製造、QSRチェーン、小売業におけるAIの広範な採用により、この優位性を牽引しています。食品技術への強力な投資、支援的なデジタルインフラ、初期のAI統合が地域のリードに貢献しています。企業はAIを活用して業務を効率化し、品質管理を自動化し、顧客エンゲージメントを向上させています。IBM、Microsoft、Googleなどの主要企業は、AIを活用したプラットフォームのために食品生産者と提携しています。好ましい規制フレームワークとパーソナライズされた食品サービスへの需要の高まりが、北アメリカ全体で市場の勢いを強化し続けています。
ヨーロッパ
ヨーロッパは2024年に世界の食品・飲料市場におけるAIの約25%を占め、食品安全、トレーサビリティ、持続可能性の革新によって牽引されています。ドイツ、フランス、オランダなどの国々は、スマート農業、サプライチェーンの可視性、食品廃棄物削減のためにAIに投資しています。この地域は倫理的なAIの使用とデータプライバシー規制の遵守を促進し、透明性を奨励しています。EUに拠点を置く企業は、食品の起源追跡と安全性の遵守のためにAIをブロックチェーンやIoTと統合しています。植物ベース、有機、パーソナライズされた食品製品への需要の高まりもAIの導入を支えています。農業技術と食品自動化への政府の支援が、ヨーロッパ全体での採用をさらに促進しています。
アジア太平洋
アジア太平洋は2024年に約22%の市場シェアを保持し、中国、日本、インドによって急速な成長が牽引されています。この地域は、食品自動化、都市化、農業におけるデジタルトランスフォーメーションの需要の高まりから恩恵を受けています。中国の大規模な食品生産者とテクノロジー企業は、効率と安全性の要求を満たすためにAIを統合しています。インドでは、アグリテックスタートアップによって支えられ、サプライチェーンやスマート農業でのAIの利用が増加しています。日本は食品加工におけるロボット技術とAI対応の小売に焦点を当てています。人口増加、食料安全保障の必要性、AI革新への政府支援が、アジア太平洋の多様な経済と食品部門全体での強力な市場拡大を促進しています。
ラテンアメリカ
ラテンアメリカは2024年の食品・飲料市場における世界のAIの約10%を占めました。ブラジルとメキシコが採用をリードしており、特に食品加工と物流で顕著です。地域の企業は需要予測、在庫最適化、予知保全のためにAIを導入しています。農業に焦点を当てたAIアプリケーションは、コーヒー、大豆、果物の生産で注目を集めています。課題としては、デジタルインフラの制限や中小企業向けの資金不足があります。しかし、モバイル接続の改善や政府の農業デジタルイニシアチブが成長の機会を生み出しています。地域の食品輸出業者は、国際的な品質基準を満たし、トレーサビリティを向上させるためにAIを採用しています。AIソリューションがより利用しやすくなるにつれて、市場は安定した成長を示しています。
中東およびアフリカ(MEA)
中東およびアフリカは2024年に8%の控えめな市場シェアを持っていましたが、食品安全とスマート農業のためのAIへの関心が高まっています。湾岸諸国は食料安全保障を支援し、輸入依存を減らすためにAIに投資しています。UAEとサウジアラビアは垂直農業、食品物流、小売分析にAIを統合しています。アフリカでは、特にケニアと南アフリカで、AI対応ソリューションが害虫検出、土壌モニタリング、天候予測を支援しています。インフラのギャップやスキル不足などの課題が大規模導入を制限していますが、投資の増加とパイロットプログラムはMEAにおける長期的な成長の可能性を示しています。
食品および飲料市場におけるAIのセグメンテーション:
技術別
- 機械学習
- コンピュータビジョン
- ロボティクスとオートメーション
エンドユーザー別
- 食品製造業者
- 農家と栽培者
- レストラン
- その他
用途別
- 精密農業
- 食品加工
- サプライチェーン管理
- 小売サービス
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
食品・飲料市場におけるAIの競争環境
食品・飲料市場におけるAIの競争環境は、グローバルなテクノロジーリーダー、専門のフードテック企業、オートメーションソリューションプロバイダーの混合を特徴としています。IBM Corporation、Microsoft Corporation、Google LLC、SAP SE、NVIDIA Corporationなどの主要プレーヤーは、食品バリューチェーン全体で予測分析、コンピュータビジョン、機械学習をサポートするAIプラットフォームを提供しています。Rockwell Automation Inc.、ABB Ltd.、Honeywell International Inc.などの企業は、加工および包装操作におけるAI駆動の自動化に注力しています。TOMRA Sorting Solutions AS、Key Technology Inc.、Impact Visionなどの食品特化型イノベーターは、品質検査と選別のためのビジョンシステムを提供しています。Sight Machine Inc.やINTELLIGENT Brewing Co.などの新興企業は、生産最適化と飲料イノベーションに特化したAIソリューションを提供しています。戦略的パートナーシップ、買収、研究開発投資が競争を促進しています。企業は、市場シェアを維持し、この急速に進化する分野でのクライアントエンゲージメントを強化するために、AIの精度向上、導入コスト削減、リアルタイム分析機能の拡大に注力しています。
主要プレイヤー分析
- ABB Ltd.
- ビュラーグループ
- Google LLC
- ハネウェル・インターナショナル・インク
- IBMコーポレーション
- インパクトビジョン
- インテリジェントブルーイング株式会社
- キー・テクノロジー・インク
- マイクロソフトコーポレーション
- ミルテック・クラーファイ株式会社
- NVIDIAコーポレーション
- レイテックビジョンSpA
- ロックウェルオートメーションインク
- SAP SE
- サイトマシンインク
- TOMRAソーティングソリューションAS
最近の展開
- 2025年4月、GrubMarketはDelta Fresh Produceを買収し、AIを活用したサプライチェーンプラットフォームをメキシコに拡大しました。
- 2024年1月、YELPはAIを活用したサービスに20以上の新しいアップデートを導入しました。これにより、好みに基づいてビジネスを迅速に見つけるためのAIによるビジネス概要の開発、視覚的に魅力的なホームフィードで新しいお気に入りのレストランを迅速に見つけることができるようになり、AIを活用したスマート予算など多くの機能が追加されました。
- 2024年1月、CES 2024という複数日にわたる貿易イベントが開催され、AIを活用した家電製品やシェフのようなロボット、さまざまなハイテクキッチンガジェットが展示されました。このようなイベントは、食品・飲料業界におけるAI統合を促進するのに非常に役立ちます。
レポートのカバレッジ
この調査レポートは、技術、エンドユーザー、アプリケーション および地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションについて詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制の状況、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- AIの導入は、リアルタイムの品質管理のために食品加工と包装全体で加速します。
- 食品メーカーは、予測保守を強化しダウンタイムを削減するために、AIをIoTと統合します。
- レストランは、メニューを個別化し、動的な価格戦略を改善するためにAIを使用します。
- AIを活用したサプライチェーンシステムは、需要予測をサポートし、食品廃棄物を削減します。
- 小売業者は、消費者行動分析と個別化されたショッピング体験のためにAIを展開します。
- AI駆動の作物監視と収量最適化ツールにより、精密農業が成長します。
- スタートアップは、中小規模の食品ビジネス向けにクラウドベースのAIソリューションを提供します。
- AIベースの食品安全、トレーサビリティ、および規制遵守ツールへの投資が増加します。
- 技術企業と食品生産者の間のパートナーシップが拡大し、バリューチェーン全体でAIの応用が進みます。
- コストが低下し、規制の明確性が向上するにつれて、AIソリューションはよりアクセスしやすくなります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
食品および飲料市場におけるAIの現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、食品および飲料市場におけるAIはどのくらいの年平均成長率で成長すると予測されていますか?
2024年に食品および飲料市場セグメントで最大のシェアを持っていたAIはどれですか?
食品および飲料市場におけるAIの成長を促進している主な要因は何ですか?
食品および飲料市場におけるAIの主要企業はどこですか?
2024年に食品および飲料市場におけるAIの最大のシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 食品・飲料市場におけるAIの範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の食品・飲料市場におけるAI市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 12,338.6 million → 2032: USD 35,196.92 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 食品・飲料市場におけるAI市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 食品・飲料市場におけるAI市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における食品・飲料市場におけるAI市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 食品・飲料市場におけるAI市場の成長要因
- 3.3 食品・飲料市場におけるAI市場の抑制要因および課題
- 3.4 食品・飲料市場におけるAI市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 食品・飲料市場におけるAIバリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 食品・飲料市場におけるAIサプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、食品・飲料市場におけるAIカテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 食品・飲料市場におけるAI市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 食品・飲料市場におけるAI輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は食品・飲料市場におけるAI市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 食品・飲料市場におけるAI市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 食品・飲料市場におけるAI市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 食品・飲料市場におけるAI競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 食品・飲料市場におけるAI分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新食品・飲料市場におけるAIの発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の食品・飲料市場におけるAI市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の食品・飲料市場におけるAI市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の食品・飲料市場におけるAI市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の食品・飲料市場におけるAI市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの食品・飲料市場におけるAI市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の食品・飲料市場におけるAI市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの食品・飲料市場におけるAI市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 食品・飲料市場におけるAI企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
