
市場概要:
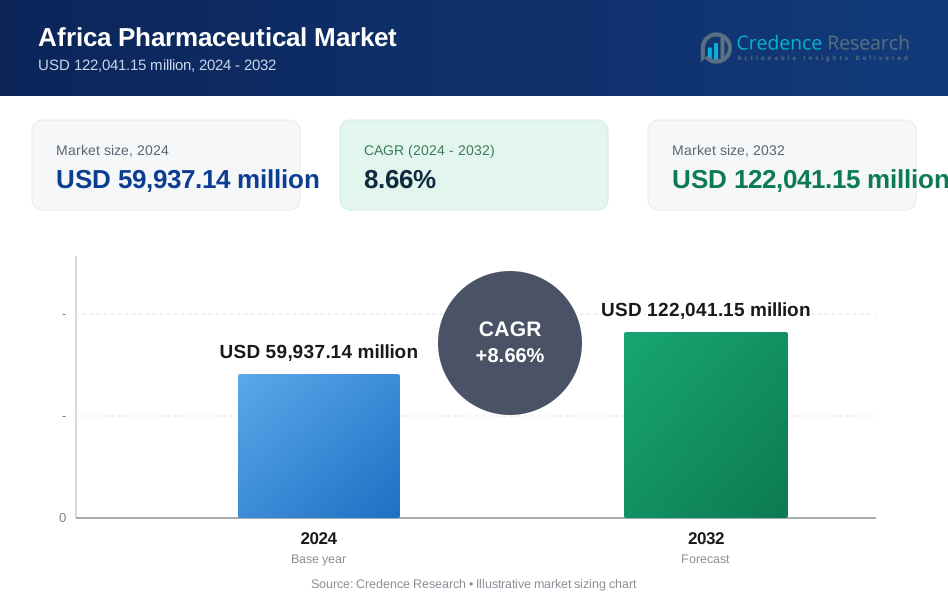
アフリカの製薬市場規模は2018年に360億0.03万米ドルと評価され、2024年には599億3,714万米ドルに達し、2032年には1,220億4,115万米ドルに達すると予測されており、予測期間中に年平均成長率8.66%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年アフリカ製薬市場規模 | 599億3,714万米ドル |
| アフリカ製薬市場、CAGR | 8.66% |
| 2032年アフリカ製薬市場規模 | 1,220億4,115万米ドル |
医療投資の増加、必須医薬品へのアクセス拡大、現地薬品製造の成長が市場の進展を促進しています。政府の普遍的な医療保険の促進策により、手頃な価格とアクセスが改善されました。さらに、糖尿病や心血管疾患などの慢性疾患の増加が処方薬やワクチンの需要を促進しています。急速な都市化、人口増加、若い人口層が、ブランド薬とジェネリック薬の両方の消費をさらに高めています。
地域的には、南アフリカは強力な医療インフラと規制の枠組みにより、最大の製薬拠点として位置づけられています。ナイジェリアとケニアは、拡大する民間医療ネットワークと物流システムの改善に支えられた新興市場です。エジプトは北アフリカの主要な製造および輸出拠点として機能しています。一方、ガーナやエチオピアのような小規模経済は、現地生産と薬局小売チェーンへの投資の増加を目の当たりにしており、地域全体での自立と医療の近代化へのシフトを示しています。
市場インサイト:
- アフリカの製薬市場は2018年に360億0.03万米ドルと評価され、2024年には599億3,714万米ドルに達し、2032年には1,220億4,115万米ドルに達すると予測されており、2024年から2032年にかけて年平均成長率8.66%で拡大しています。
- 南部アフリカ(34%)、北アフリカ(28%)、西アフリカ(22%)は、南アフリカ、エジプト、ナイジェリアでの強力な製造基盤、政策支援、医療支出の増加により市場を支配しています。
- 東アフリカ(10%)は、ケニアの拡大する民間医療インフラ、デジタル採用の増加、現地製薬生産の成長により、最も急成長している地域です。
- 処方薬は、主要国での慢性疾患および専門治療の需要の増加に支えられ、総市場シェアの約46%を占めています。
- 一般用医薬品(OTC)は、自己治療の実践の増加、手頃な価格、都市および準都市部アフリカ全体での薬局小売浸透の拡大により、約24%のシェアを占めています。
市場の推進要因:
医療インフラの拡大と医薬品へのアクセス
公共および民間の投資がアフリカ全土の医療システムを変革し、必需薬品や治療施設へのアクセスを改善しています。政府はユニバーサルヘルスケアの提供を優先し、公立病院やプライマリーケアセンターへの資金を増やしています。WHOやGAVIを含む国際機関がワクチン接種や医薬品のアクセスプログラムを支援しています。アフリカの製薬市場は、地方における小売薬局や医療流通ネットワークの拡大から恩恵を受けています。より良い薬品供給チャネルと消費者の意識向上を通じて市場の成長を促進しています。地域のニーズに応えるために、地元企業は手頃な価格のジェネリック医薬品に投資しています。外国の製薬企業と地元のプレーヤーとの継続的なパートナーシップが生産能力を強化しています。この進化は、発展途上経済における持続的な医療の進歩を支えています。
- 例えば、エジプトのエバファーマは、より広範なアクセスのために低コストのジェネリック医薬品を生産しています。外国の製薬企業と地元のプレーヤーとの継続的なパートナーシップが生産能力を強化しています。
慢性および感染症の増加
糖尿病、高血圧、がんなどの慢性疾患は、都市生活や高齢化により増加しています。マラリア、結核、HIV/AIDSなどの感染症は、大規模な医療介入を必要とし続けています。アフリカの製薬市場は、抗ウイルス薬、抗生物質、心血管薬を含む治療クラス全体での薬品需要の増加を目撃しています。政府は全国的に診断および治療施設を強化する動機を持っています。製薬メーカーは、地域特有の健康状態をターゲットにした研究パイプラインを拡大しています。健康意識キャンペーンと早期スクリーニングプログラムも処方量を増加させています。病院やクリニックは、監視と処方管理のためにデジタルプラットフォームを統合しています。急性および慢性の両方の症例の急増は、一貫した製薬消費パターンを強化しています。
- 例えば、南アフリカの地元バイオテクノロジーの取り組みは、腫瘍治療の選択肢を改善することを目指しています。健康意識キャンペーンと早期スクリーニングプログラムも処方量を増加させています。病院やクリニックは、監視と処方管理のためにデジタルプラットフォームを統合しています。
地元製造を支援する政府の規制
いくつかのアフリカ諸国は、輸入依存を減らすための政策枠組みを導入しています。税制優遇措置や補助金などのインセンティブが国内の医薬品生産を促進しています。アフリカの製薬市場は、医療製造に特化した産業ゾーンを通じて力を得ています。これにより、コストを削減し、サプライチェーンの効率を改善し、医薬品の入手可能性を確保します。南アフリカ、エジプト、ナイジェリアなどの国々は、地域貿易協定の下で規制の調和を拡大しています。公共と民間の協力がGMP認証施設を支援し、外国投資を引き付けています。保健省は、国際基準に合わせた製品の品質と安全性の遵守に焦点を当てています。地域に根ざした製造戦略は、セクター内の回復力と雇用創出を強化しています。
外国直接投資と戦略的パートナーシップの成長
製薬の多国籍企業はアフリカを高成長の投資先と見なしています。企業は供給チェーンと市場アクセスを最適化するために地域の製造業者と提携を結んでいます。アフリカ製薬市場は技術移転と共同生産契約を通じて勢いを増しています。これは大陸の製薬自給自足と輸出の可能性を高めます。合弁事業により企業は製品ポートフォリオを多様化し、さまざまな治療ニーズに応えることができます。政府は簡素化された規制手続きと知的財産保護の改善を通じてこの成長を促進しています。国際的な寄付者もインフラと研究開発の取り組みを支援しています。パートナーシップと資金提供の相乗効果が市場の競争力と革新を推進します。
市場動向:
電子薬局とデジタルヘルスケアプラットフォームの急速な拡大
デジタルヘルスソリューションへのシフトが医薬品の流通とアクセスを再構築しています。オンライン薬局はモバイルの普及とインターネットインフラの改善により急速に成長しています。アフリカ製薬市場はeコマースプラットフォームを活用してサービスが行き届いていない人口に到達しています。消費者にとって利便性、透明性、製品の追跡可能性を向上させます。デジタル決済システムは都市部と農村部での購入プロセスをさらに簡素化します。遠隔医療の統合が処方箋の配送と遠隔相談を強化します。企業は偽造品を減らすためにAI駆動の供給追跡に投資しています。このデジタルシフトはより包括的で効率的な製薬エコシステムを創出しています。
- 例えば、ガーナのスタートアップmPedigreeは、消費者がSMSまたはモバイルアプリを通じてユニークなコードを送信し、薬の真正性を即座に確認できるようにし、偽造薬との戦いを支援しています。アフリカ製薬市場はeコマースプラットフォームを活用してサービスが行き届いていない人口に到達しています。デジタル決済システムは都市部と農村部での購入を簡素化します。
バイオテクノロジーとワクチン開発の取り組みの出現
アフリカはワクチンとバイオテクノロジーの革新の新興拠点としての地位を確立しています。政府と国際機関は地域のバイオテクノロジー研究センターとパートナーシップを設立しています。アフリカ製薬市場は慢性疾患に対応するためにバイオ医薬品とバイオシミラーへの関心が高まっています。これは風土病や遺伝的条件に焦点を当てた臨床研究の協力を支援します。セネガル、南アフリカ、ルワンダなどの国々はワクチン製造拠点を開発しています。技術パークの増加により高度な製薬研究開発能力が可能になります。ライフサイエンスへの資金増加が精密医療の革新を促進します。これらの発展は依存から革新主導のヘルスケアへの戦略的シフトを示しています。
- 例えば、南アフリカのBiovac Instituteは2023年にファイザーと提携し、mRNAワクチンを現地で生産しています。アフリカの製薬市場は、慢性疾患に対処するためのバイオ医薬品やバイオシミラーへの関心が高まっています。これは、風土病や遺伝的条件に焦点を当てた臨床研究の協力を支援しています。セネガル、南アフリカ、ルワンダなどの国々は、ワクチン製造拠点を開発しています。
ジェネリック医薬品と市販薬の採用の拡大
多くの消費者にとって手頃な価格が最優先事項であり、ジェネリックの成長を促しています。製薬会社は、より広い層を取り込むために低コストの製品ポートフォリオを拡大しています。アフリカの製薬市場は、国内のジェネリック生産を支持する規制改革の恩恵を受けています。これは、中小規模の製造業者が流通ネットワークを拡大する機会を提供します。薬局は、ブランド付きジェネリックや一般的な病気のための市販薬で棚を多様化しています。消費者は非緊急の状態に対して自己治療を好み、市販薬の売上を伸ばしています。健康リテラシーの向上と啓発キャンペーンは、安全な薬の使用を促進します。ジェネリックの採用は、製品の品質を損なうことなく医療の手頃さを確保します。
地域貿易統合と規制の調和の強化
アフリカの貿易ブロックは、加盟国間で規制基準を簡素化するために取り組んでいます。調和は、国境を越えた医薬品承認と輸入プロセスを簡素化します。アフリカの製薬市場は、アフリカ大陸自由貿易圏(AfCFTA)などの枠組みの恩恵を受けています。これにより、コスト効率の良い流通が可能になり、製造業者の市場参入が加速します。地域協力は、医薬品の品質を確保し、偽造薬の取引と戦います。政府は、サプライチェーンの透明性を向上させるために国家政策を調整しています。共有の試験および認証施設は、重複と規制の遅延を減らします。このような統合は、競争力を高め、アフリカ内の製薬貿易を促進します。
市場の課題分析:
限られたインフラ、サプライチェーンのギャップ、品質管理の障壁
弱い輸送インフラと不十分なコールドチェーンシステムが医薬品の供給を制限しています。電力不足と未発達の物流ネットワークが運営コストを増加させます。アフリカの製薬市場は、税関のボトルネックによる流通の遅延が繰り返されています。都市部と農村部の間で医療施設へのアクセスが不均等です。偽造薬や不良品の薬は依然として大きなリスクであり、消費者の信頼を損ないます。規制の施行は国によって一貫性がなく、品質保証を遅らせています。限られた製造能力が高い輸入依存を引き起こしています。これらの課題は、製薬バリューチェーンの拡張性と効率性を集団的に妨げています。
規制の複雑さと熟練労働力の不足
断片化された国家規制は、製薬会社が地域全体での運営を困難にしています。各国は独自の承認スケジュール、文書、コンプライアンスルールを維持しています。アフリカの製薬市場は、重複する法的枠組みと知的財産の問題に対処しなければなりません。研究、品質管理、臨床開発のための熟練した人材が不足しています。トレーニングプログラムは限られており、革新と生産品質を低下させています。医療専門家の高い離職率が人材不足を悪化させています。外国投資家は、事業を設立する際に官僚的な障害に直面することが多いです。規制と労働力の不足に対処することは、持続可能な市場拡大に不可欠です。
市場機会:
地元製造と輸出の潜在力に対する需要の高まり
多くのアフリカ諸国は、輸入依存を減らすために国内生産の強化に注力しています。政府は技術移転と製薬パークへの投資を奨励しています。アフリカ製薬市場は地域の医薬品輸出に未開拓の潜在力を持っています。コスト効果が高く高品質な製品で近隣諸国にサービスを提供できます。中産階級の増加は、ブランド薬や特殊薬への安定した需要を生み出します。AfCFTAの下での輸出に優しい政策は、アフリカ大陸内の貿易の道を開きます。製造革新への投資は、アフリカの世界的競争力を向上させます。この機会は、アフリカ大陸を新興の製薬生産拠点として位置づけることができます。
医療デジタル化と研究協力の拡大
アフリカは、医療提供と製薬研究におけるデジタル変革を受け入れています。政府やスタートアップは、デジタルヘルスインフラとAI分析に投資しています。アフリカ製薬市場は、電子健康記録と予測的疾病モニタリングから利益を得ています。これにより、迅速な薬品開発と市場洞察の生成が可能になります。世界のR&D企業との協力は、地域の病気に対する臨床試験を支援します。大学はバイオテック企業と提携し、ワクチンやバイオシミラー研究を進めています。ヘルステックの採用は、透明性、効率性、革新を引き続き推進します。これらの発展は、統合された医療ソリューションの新しい時代を切り開きます。
市場セグメンテーション分析:
製品タイプ別
処方薬は、慢性疾患治療と専門的治療に対する需要の高まりによって、アフリカ製薬市場を支配しています。セルフケア意識の高まりと手頃な価格により、一般用医薬品(OTC)がシェアを拡大しています。ワクチンは、公衆衛生資金とグローバルパートナーシップに支えられた疾病予防プログラムで戦略的な位置を占めています。栄養補助食品は、ライフスタイルに焦点を当てた消費者行動と栄養意識の高まりを通じて拡大しています。予防医療アプリケーション全体での需要の増加と、アフリカ大陸全体で進化する製薬小売ネットワークから利益を得ています。
- 例えば、ウガンダのQuality Chemical Industries Limitedは、年間約12億錠のジェネリック医薬品の生産能力を報告しており、処方薬の生産規模を反映しています。セルフケア意識の高まりと手頃な価格により、一般用医薬品(OTC)がシェアを拡大しています。
薬品タイプ別
ジェネリック医薬品は、手頃な価格と地元製造の拡大により主導しています。ブランド薬は、都市市場での強いブランド忠誠心に支えられ、安定したシェアを維持しています。バイオシミラーは、生物製剤と地元のR&Dセンターへの投資により急速に台頭しています。アフリカ製薬市場は、バイオ医薬品生産の拡大に焦点を当てた投資家を引き続き引き付けています。これは、革新と価値主導の医療ソリューションへのシフトを反映しており、患者の期待の高まりに応えています。強化された規制のサポートは、治療カテゴリー全体での信頼性とアクセス性を高めます。
- 例えば、南アフリカやエジプトのような国々でのジェネリックへのシフトは、2014年のマッキンゼーの報告で指摘されており、ブランド製品のシェアを犠牲にしてジェネリックのシェアが増加していることを示しています。ブランド薬は、都市市場での強いブランド忠誠心に支えられ、安定したシェアを維持しています。バイオシミラーは、生物製剤と地元のR&Dセンターへの投資により急速に台頭しています
用途別
腫瘍学、心臓病学、糖尿病は、慢性疾患の増加によりアプリケーションセグメントを支配しています。神経学と呼吸療法は、早期診断と病院インフラの拡大により進歩しています。他の治療分野には感染症や胃腸障害が含まれ、市場の多様性に寄与しています。アフリカの製薬市場は、医療アクセスの改善と長期治療遵守の意識向上から恩恵を受けています。地域全体で専門的かつ予防的な医薬品への明確な移行を示しています。
投与経路と流通チャネル別
経口薬は利便性と患者の遵守性から主導しており、非経口経路は集中治療や病院ベースの治療に役立っています。局所製品は皮膚科および痛みの緩和セグメントに対応しています。病院は依然として最大の流通チャネルであり、地域全体に広がる小売薬局が続きます。オンライン薬局は、eコマースの採用とデジタル処方プラットフォームの普及により急速に台頭しています。これにより、消費者は本物の薬を便利に入手でき、アフリカ全体での市場拡大を強化しています。
セグメンテーション:
製品タイプ別
- 処方薬
- 一般用医薬品 (OTC)
- ワクチン
- 栄養補助食品
薬剤タイプ別
- ジェネリック医薬品
- ブランド医薬品
- バイオシミラー
用途別
- 腫瘍学
- 心臓病学
- 糖尿病
- 神経学
- 呼吸器
- その他
投与経路別
- 経口
- 局所
- 非経口
- その他
流通チャネル別
- 病院
- 小売薬局
- オンライン薬局
- その他
地域/国別
- エジプト
- ナイジェリア
- アルジェリア
- モロッコ
- その他のアフリカ
地域分析:
南部アフリカ: 強力な製薬インフラを持つ支配的な地域市場
南部アフリカは、2024年にアフリカの製薬市場の総地域収益の約34%を占め、最大のシェアを持っています。南アフリカは、先進的な医療インフラ、確立された製薬製造基盤、強力な規制枠組みによりリードしています。好意的な投資政策と効率的な流通ネットワークを通じて、主要なグローバルプレーヤーを引き付けています。地域の成熟した病院システムと保険の浸透も、処方薬と慢性疾患薬の販売を促進しています。多国籍企業は、国内メーカーと協力して生産と輸出能力を拡大しています。医療費の増加は、腫瘍学、心血管、糖尿病治療の革新を支えています。南部アフリカは、供給の信頼性と臨床品質を確保し、大陸の製薬ハブであり続けています。
北アフリカ: 製造および政策イニシアチブによって支えられる拡大市場
北アフリカは市場シェアの約28%を占めており、エジプト、アルジェリア、モロッコが牽引しています。エジプトは確立された製薬エコシステムと輸出志向の政策で生産をリードしています。アフリカ製薬市場は地域貿易協定による規制調和とバイオ医薬品の開発の拡大から恩恵を受けています。強力な研究開発投資と熟練労働力により、大規模な医薬品製造をサポートしています。アルジェリアは地元の需要を満たすためにジェネリック製品の生産に注力し、モロッコは現代的な物流フレームワークを通じて流通効率を重視しています。慢性疾患の増加と政府支援の医療改革が医薬品のアクセスを促進しています。北アフリカは大陸内で製薬イノベーションと貿易の中心地へと急速に進化しています。
西、東、中部アフリカ:急成長の可能性を秘めた新興拠点
西アフリカは市場シェアの約22%を占めており、ナイジェリアが輸入を削減するために地元の製薬生産を拡大しています。ケニアは東アフリカを支配しており、インフラ開発と成長する民間医療セクターに支えられ、全体の約10%を占めています。これらのサブリージョンのアフリカ製薬市場は人口増加、都市化、医療のデジタルトランスフォーメーションから恩恵を受けています。小売薬局ネットワークとモバイルヘルスプラットフォームへの投資が増加しています。地元のスタートアップは国際的なパートナーと協力し、医薬品のアクセスと手頃な価格を改善しています。中部アフリカは約6%と小さなシェアを持っていますが、医療提供とサプライチェーンの徐々な改善を目撃しています。これらの新興地域は、アフリカ全体での市場拡大と製薬の自立の次の段階を表しています。
主要プレイヤー分析:
- Abbott Laboratories
- AbbVie Inc.
- Alfasigma
- Aspen Pharmacare Holdings Limited
- Aurobindo Pharma
- AstraZeneca PLC
- Bristol Myers Squibb
競争分析:
アフリカ製薬市場は多国籍企業と新興の地元メーカーが混在する非常に競争の激しい市場です。Abbott Laboratories、AstraZeneca、Aspen Pharmacare、AbbVie、Aurobindo Pharma、Bristol Myers Squibbなどの企業が含まれています。これらのプレイヤーは生産施設の拡大、コスト効果の高いジェネリックの導入、流通ネットワークの強化に注力しています。地域企業は政府支援のインセンティブと公衆衛生プログラムを通じて勢いを増しています。競争は医薬品の手頃な価格、治療の革新、都市部と農村部全体の市場到達に集中しています。戦略的な協力、合併、デジタル統合が市場支配の鍵となる戦術です。市場は革新主導のグローバルブランドと手頃な価格を重視する地元企業のバランスを反映しています。
最近の展開:
- 2025年10月、アボット・ラボラトリーズは、アフリカの主要国を含む新興市場の医薬品事業で力強い勢いを報告しました。既存の医薬品セグメントは、アフリカや他の地域の地域の健康ニーズに合わせたブランドジェネリックと新製品の発売の高い需要により、2025年第3四半期にこれらの市場で11.1%のオーガニック売上増を記録しました。
- 2025年10月、アッヴィ社は、主要候補である次世代の精神活性化合物ブレチシロシンを開発中のギルガメシュ・ファーマシューティカルズを買収しました。この買収は、アッヴィ社が神経科学と精神医学のパイプラインを世界的に強化するための戦略的投資の一環であり、アフリカなどの新興市場を含む革新的な治療法のアクセス拡大と地域拡大を追求しています。
- 2025年10月6日、アストラゼネカPLCは、アルゲン・バイオテクノロジーズと最大5億5500万ドルの価値のある注目のパートナーシップを結びました。この契約により、アストラゼネカはアルゲンのAI駆動の発見プラットフォームを使用して免疫関連疾患の遺伝子治療を開発および商業化する権利を得ました。このグローバルな動きは、アストラゼネカの政策イニシアチブとアクセスプログラム(例:Healthy Heart Africa)へのコミットメントに沿って、いくつかの主要市場に高度な治療法を迅速に導入することを目的としています。
- オーロビンド・ファーマは、2025年8月に米国を拠点とするジェネリック医薬品メーカーであるランネット・カンパニーを2億5000万ドルで買収し、製造能力とニッチジェネリックへのアクセスを強化しました。ランネットの主要市場は米国ですが、オーロビンドの積極的な拡大は、グローバルなサプライチェーンを活用し、アフリカ市場に新製品を導入し、地域のジェネリックと特殊治療の利用可能性を支援することを目指しています。
- 2025年7月、ブリストル・マイヤーズ スクイブ(BMS)とベインキャピタルは、革新的な免疫学薬を開発することに焦点を当てた新しい独立企業を設立し、3億ドルの投資を行いました。BMSは重要な株式を保有し、いくつかの治験薬の権利を付与しており、その一部はアフリカを含む低・中所得国への導入を目指しています。BMSはまた、ATOMコアリションのような協力イニシアチブを通じて、東アフリカでの腫瘍学アクセスを拡大するための制度的合意を進めています。
レポートのカバレッジ:
この調査レポートは、製品タイプ、薬剤タイプ、用途、投与経路、流通チャネルに基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場を形成する規制シナリオや技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 現地製造の拡大は、アフリカの製薬自立を強化します。
- 医療費の増加は、医薬品のアクセス向上を支援します。
- 戦略的パートナーシップは、技術移転と生産における革新を促進します。
- E-ファーマシーの採用は、医薬品の流通と消費者へのリーチを加速します。
- 慢性疾患の増加は、処方薬の需要を持続的に促進します。
- 政府主導の規制調和は、製品の品質と貿易効率を向上させます。
- バイオ医薬品とバイオシミラーへの投資の増加は、治療ポートフォリオを再構築します。
- AfCFTA統合を通じて地域輸出能力が拡大します。
- デジタルトランスフォーメーションは、透明性とサプライチェーンの可視性を向上させます。
- 継続的な医療インフラのアップグレードは、長期的な業界の成長を支えます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
アフリカの製薬市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間にアフリカの製薬市場は、どの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたアフリカの製薬市場セグメントはどれですか?
アフリカの製薬市場における主要企業はどこですか?
テレメディスンや電子薬局などの技術革新は、アフリカの製薬業界を再構築する上でどのような役割を果たしていますか?
国際的な協力と投資はアフリカの製薬市場にどのように影響を与えており、研究開発、製品革新、市場拡大にどのような影響を及ぼしていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 アフリカ医薬品市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のアフリカ医薬品市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 59,937.14 million → 2032: USD 122,041.15 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 アフリカ医薬品市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. アフリカ医薬品市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるアフリカ医薬品市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 アフリカ医薬品市場市場の成長要因
- 3.3 アフリカ医薬品市場市場の抑制要因および課題
- 3.4 アフリカ医薬品市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 アフリカ医薬品市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 アフリカ医薬品市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、アフリカ医薬品市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 アフリカ医薬品市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. アフリカ医薬品市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はアフリカ医薬品市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 アフリカ医薬品市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 アフリカ医薬品市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 アフリカ医薬品市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 アフリカ医薬品市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新アフリカ医薬品市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のアフリカ医薬品市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のアフリカ医薬品市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のアフリカ医薬品市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のアフリカ医薬品市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのアフリカ医薬品市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のアフリカ医薬品市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのアフリカ医薬品市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. アフリカ医薬品市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
