
市場概要:
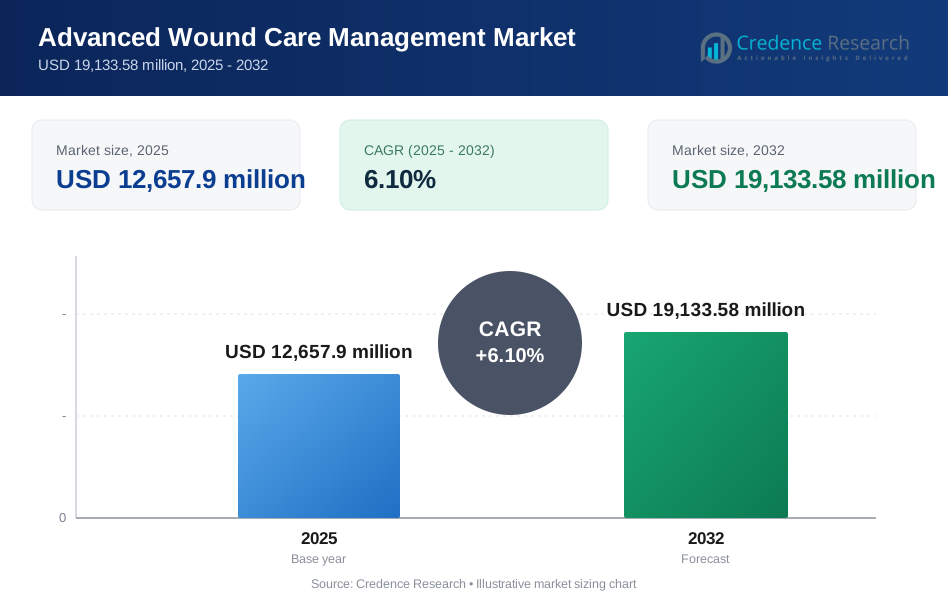
先進創傷ケア管理市場は、2025年の12,657.9百万米ドルから2032年までに推定19,133.58百万米ドルに成長し、2025年から2032年の間に年平均成長率(CAGR)6.1%を記録すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2025年の先進創傷ケア管理市場規模 | 12,657.9百万米ドル |
| 先進創傷ケア管理市場、CAGR | 6.1% |
| 2032年の先進創傷ケア管理市場規模 | 19,133.58百万米ドル |
市場拡大は、糖尿病性足潰瘍、静脈性脚潰瘍、手術創などの専門的な治療ツールを必要とする症例の増加によって推進されています。プロバイダーは、湿度バランスを改善し、治癒の遅延を減少させるために先進的なドレッシングを採用しています。組織修復をサポートするバイオマテリアルや皮膚代替物などの再生ソリューションの需要が高まっています。病院は複雑な創傷をより効率的に管理するためにNPWTプラットフォームを統合しています。患者がより簡単な長期管理を求める中、在宅ケアの利用が増加しています。企業が快適性、感染制御、治療の一貫性を向上させる製品を設計する中で、イノベーションが加速しています。
地域的には、北米が強力な臨床採用、先進的な医療システム、高性能な創傷ケアソリューションの広範な利用可能性によりリードしています。ヨーロッパは構造化された償還政策と高齢化人口からの需要の増加により続いています。アジア太平洋地域は、中国、インド、東南アジアでの慢性創傷症例の増加と病院インフラの拡大により急成長する地域として浮上しています。ラテンアメリカと中東・アフリカは、医療投資の増加と公共および民間ケアネットワーク全体での先進的な治療へのアクセスの改善により勢いを増しています。

市場の洞察:
- 先進的な創傷ケア管理市場は、2025年に12,657.9百万米ドルから2032年までに19,133.58百万米ドルに成長すると予測されており、予測期間中のCAGRは6.1%です。
- 糖尿病性足潰瘍、静脈性脚潰瘍、圧迫潰瘍、手術創の増加により、高度なドレッシング、再生療法、NPWTシステムの需要が強化されています。
- 市場の制約には、高額な治療費、低所得地域でのアクセスの制限、ケアチーム間のスキルギャップがあり、一貫した創傷管理の成果に影響を与えています。
- 北米は先進的な医療システムと高い採用率により主要なシェアを保持しており、ヨーロッパは高齢化人口と臨床ガイドラインに支えられた安定した需要を維持しています。
- アジア太平洋地域は、慢性創傷の増加と医療インフラの改善により急速な拡大を示しており、中国、インド、東南アジアでの投資の増加に支えられています。
市場の推進要因
慢性創傷の負担増加と迅速な治癒結果への注目の高まり
先進的な創傷ケア管理市場は、糖尿病、血管障害、圧迫傷害に関連する慢性創傷の増加により強い勢いを得ています。医療システムは、迅速な閉鎖と強力な組織回復をサポートする製品を求めています。臨床医は感染リスクを低減し、長期的な予後を改善するソリューションを好みます。病院は、湿度バランスを安定させるスマートドレッシングを採用し、より良い治癒を促進します。患者は痛みを軽減し、頻繁なクリニック訪問を制限する治療を求めています。プロバイダーは、繰り返しの創傷合併症を削減する高度な治療法を支持しています。政府は、膨張する医療負担を管理するために、より良い創傷プロトコルに投資しています。この傾向は、証拠に基づいたソリューションの採用を強化しています。
- 例えば、スミス・アンド・ネフューのPICOシングルユース陰圧創傷療法(sNPWT)は、静脈性脚潰瘍において12週間の期間で従来のドレッシングよりも創傷面積を40%削減する臨床効果を示しています。
高齢者人口の増加が先進的な創傷ソリューションの採用を促進
世界的な高齢化の傾向は、皮膚の崩壊と回復の遅延リスクが高い高齢者に広く採用されています。臨床医は、専門的なツールを必要とする治癒しない潰瘍の増加を観察しています。脆弱な患者のために安定した創傷環境を維持するドレッシングの需要が高まっています。病院は、高齢者の結果を改善する高度なプロトコルを統合しています。ホームケアチームは、日常のドレッシング交換を簡素化するユーザーフレンドリーなシステムに依存しています。家族の介護者は、臭いや漏れを制限する製品を好みます。メーカーは、時間のかかる創傷ルーチンを削減するソリューションを設計しています。プロバイダーは、より広範な高齢者の健康ニーズに合わせてプロトコルを調整しています。
ケア環境全体での手術部位感染の最小化に対する強調
手術チームは、術後の創傷を安定させる高度な方法を採用しています。病院は感染指標を追跡し、再入院と罰則を減らしています。プロバイダーは、切開部位の早期保護をサポートする抗菌ドレッシングを選択しています。研究グループは、細菌の侵入を制限するバリア技術を開発しています。外科医は、組織を傷つけずに滲出液を処理するソリューションを奨励しています。患者は、合併症を防ぐためにガイドされた創傷ケアプランに従います。クリニックは、スタッフに最新の創傷プロトコルを使用するトレーニングを行います。このアプローチは、安全な回復サイクルをサポートします。
在宅医療と地域ケアサービスの急増が製品の普及を拡大
より多くの患者が、シンプルで信頼性のあるツールが強い価値を持つ在宅または地域の環境で治療を受けています。医療従事者は、監督が少なくて済む製品を採用しています。遠隔医療プラットフォームは、慢性ユーザーのためのドレッシング調整をガイドします。家庭の介護者は、日常の快適さをサポートする臭気制御機能に頼っています。メーカーは、アクティブなライフスタイルに適した安全な接着システムを開発しています。プロバイダーは、ドレッシングの失敗を減らすデバイスに注力しています。定期的な家庭使用のために設計されたパックサイズの需要が強まっています。このシフトは、より広範な患者グループへの普及を拡大します。
- 例えば、ConvaTecのAQUACEL Ag+ Extraドレッシングは、バイオフィルムを破壊し、細菌を殺すように設計されており、最大7日間の効果を維持し、慢性創傷患者の在宅看護訪問の頻度を約33%削減します。
市場動向
デジタル創傷モニタリングと遠隔評価プラットフォームの役割の拡大
高度な創傷ケア管理市場では、画像キャプチャ、サイズ追跡、自動評価をサポートするデジタルツールの使用が増加しています。プロバイダーは、より迅速な意思決定をガイドするプラットフォームに依存しています。遠隔チームは、合併症を防ぐために高リスク患者を監視します。モバイルデバイスは、臨床レビューをサポートする創傷の変化をキャプチャします。AIツールは、進捗スコアリングの標準化を支援します。クリニックは、自動化された文書化を通じてスタッフの負担を軽減します。患者は、継続的な更新を通じて自信を得ます。このトレンドは、データ駆動の創傷ケアをサポートします。
臨床用途におけるバイオアクティブおよび再生創傷療法の拡大
バイオアクティブドレッシングは、組織サポートの向上により勢いを増しています。医療従事者は、治癒が難しい創傷に対してコラーゲン、ハイドロゲル、マトリックスベースの製品を使用しています。研究グループは、細胞成長をサポートする再生材料を探求しています。病院は、圧力損傷や糖尿病性潰瘍に対する高度なソリューションを導入しています。患者は、皮膚のストレスを軽減する柔らかいテクスチャから恩恵を受けています。プロバイダーは、閉鎖に抵抗する創傷に対してバイオアクティブオプションを選択します。治癒サイクルを短縮する療法の需要が高まっています。再生ツールは、世界的なガイドラインでの認知度を高めています。
環境に優しく、肌に優しい創傷ケア材料の好みの高まり
持続可能性は、多くの地域で製品設計に影響を与えています。メーカーは、敏感肌に優しい生分解性フィルムと接着剤をテストしています。クリニックは、ラテックスフリーおよび化学物質を減らした代替品を採用しています。患者は、赤みや刺激を抑える材料を好みます。家庭の介護者は、快適さを向上させる通気性のある層に頼っています。プロバイダーは、環境への影響が少ないパッケージを探しています。研究グループは、新しいドレッシングのための植物由来ポリマーを評価しています。これらの選択は、将来の製品提供を形作ります。
- 例えば、Advancis Medicalは、医療グレードのマヌカハニーをEclypse Adherentドレッシングに統合し、pH3.2から4.5の低pHを維持しながら、合成保存料を100%使用せずに細菌の成長を抑制しています。
患者固有のニーズによって駆動されるカスタマイズされた創傷ケアプロトコルへのシフト
個別化ケアは、創傷の種類が多様であるため注目を集めています。提供者は滲出液のレベル、皮膚の状態、移動能力に基づいてプロトコルを調整します。クリニックは複数の技術を組み合わせて目標とする結果を達成します。高齢者には組織の負担を軽減するためのクッションソリューションが提供されます。活動的な患者は、動きをサポートする柔軟なドレッシングを使用します。外科医は切開のニーズに合わせて特殊なバリアを選びます。データの洞察は時間とともに意思決定を洗練させます。このトレンドは、より正確な創傷管理を促進します。
- 例えば、スミス&ネフューのALLEVYN Lifeドレッシングは、さまざまな滲出液管理のために特別に設計されたユニークな5層構造を特徴としており、臨床評価では標準的なフォームドレッシングと比較して、ドレッシングの装着時間を平均4.4日まで延ばし、交換の頻度を大幅に減少させることが示されています。
市場の課題分析
高額な治療費と地域間での先進的創傷技術へのアクセスの制限
先進的創傷ケア管理市場は、多くの環境で予算を圧迫する高額な製品コストからの圧力に直面しています。地方の病院は高級ドレッシングを採用するのに苦労しています。患者は再発する費用のために長期ケアを避けます。クリニックは償還のギャップが現れると先進的なオプションの使用を制限します。提供者は小規模施設にコストの利点を説明するのに苦労します。家庭のユーザーは高級パックを購入するのが難しいと感じます。研究グループは低所得地域でのアクセスのギャップを強調しています。これが採用パターンの格差を維持しています。
複雑な創傷ケースとケアチーム間のスキルギャップが治療結果に影響
ケアチームは、各プロトコルに異なる反応を示す多様な創傷に直面しています。病院は、スタッフが最新のドレッシングの使用に関する訓練を欠いていると苦労します。誤った適用は治癒の進行を遅らせます。創傷が早期に安定しない場合、患者はより長い回復経路に直面します。クリニックは複雑な潰瘍のための構造化された評価ツールを欠いています。記録保持のギャップは一貫したモニタリングを減少させます。提供者は新しい訓練コンテンツを通じてスキルを更新するために取り組んでいます。この課題は先進的なツールの均一な採用を遅らせます。
市場の機会
スマート創傷技術と接続ケアツールの利用拡大
先進的創傷ケア管理市場は、センサー、湿度トラッカー、AI強化プラットフォームを通じて強力な機会を持っています。クリニックは継続的な更新を通じて手動チェックを減少させます。患者は早期警告でより安全な治癒経路を得ます。リモートチームはガイド付きステップを通じて地方のケースをサポートします。病院は精度を強化する自動測定ツールを採用します。製造業者は埋め込みインジケーターを備えたドレッシングを設計します。提供者はデジタルワークフローにプロトコルを合わせます。成長はテレヘルスの利用増加を通じて強化されます。
新興市場での医療投資の増加による広範な成長の可能性
新興経済は、病院の予算が改善されるため採用をサポートします。政府は長期的な障害を減少させるために創傷ケアプログラムを拡大します。クリニックは糖尿病および血管患者のために最新のドレッシングを採用します。患者は新しい償還スキームを通じてアクセスを得ます。提供者は構造化された創傷プロトコルでスタッフを訓練します。製造業者は成長が速い地域での流通を拡大します。家庭ケアチームは広範な人口をサポートするために簡単に適用できる製品を使用します。投資は将来の拡大を促進します。
市場セグメンテーション分析:
製品タイプ別
高度な創傷ケア管理市場は、慢性および急性創傷のケースで広く使用されるため、高度な創傷ドレッシングにおいて強い牽引力を示しています。フォーム、ハイドロコロイド、ハイドロゲル、フィルム、アルギン酸塩、コラーゲン、複合ドレッシングは、湿度のバランスを保ち、組織の回復を早めます。感染制御のニーズをサポートする銀および非銀のオプションがある抗菌ドレッシングの需要が増加しています。成長因子、生体材料、皮膚代替物、皮膚置換物を通じて、再生治癒をサポートするアクティブ創傷ケアが拡大しています。病院は、複雑な創傷に対してNPWTおよび生体工学製品の採用を増やしています。メーカーは、臨床パフォーマンスをサポートするために、滲出液の処理の改善とより強力な抗菌作用に焦点を当てています。製品の多様化は、競争力のあるポジショニングを形作り続けています。
創傷の種類別
糖尿病性足潰瘍、静脈性脚潰瘍、圧迫性潰瘍、動脈性潰瘍の増加により、慢性創傷は高度な創傷ケア管理市場で重要なシェアを占めています。プロバイダーは、再発を減らし、治癒サイクルを短縮するために、高度なドレッシングとバイオアクティブ療法を採用しています。急性創傷は、外科手術、外傷、火傷、手術部位感染を通じて安定した需要を生み出します。病院は、創傷環境を安定させ、感染リスクを減少させる高度なソリューションに依存しています。外科医は、切開ケアにフィルムドレッシングと保護バリアを使用します。火傷ユニットは、組織修復をサポートするためにハイドロゲルと皮膚代替物を統合しています。慢性および急性の両方のカテゴリーで需要が増加し続けています。
- 例えば、Integra LifeSciencesのIntegra Bilayer Wound Matrixは、再建手術や火傷で臨床的な成功を示しており、従来の治療に反応しなかった複雑な全層創傷で96%の創傷閉鎖を達成したことが示されています。
用途別
糖尿病性足潰瘍は、病院や在宅医療の設定での症例数が多いため、高度な創傷ケア管理市場をリードしています。圧迫性潰瘍と静脈性脚潰瘍は、湿度バランスと抗菌ドレッシングの強い使用を維持しています。手術創は、術後の保護と早期の創傷安定化のために一貫した需要を生み出します。火傷は、再生をサポートする特殊なハイドロゲル、皮膚代替物、およびバイオアクティブソリューションを必要とします。アプリケーションセグメントは、個別化された創傷ケアパスウェイへの注目の高まりとともに成長しています。プロバイダーは、特定の創傷プロファイルに治療ツールを合わせています。ターゲットを絞った適用戦略を通じて、臨床結果を強化します。
- 例えば、ColoplastのBiatain Silicone Agドレッシングは、糖尿病性足潰瘍に適用された場合、滲出液の効果的な管理と持続的な銀の放出により、治療開始から4週間以内に創傷サイズを75%減少させることが臨床的に証明されています。
エンドユーザー別
病院とクリニックは、高度なドレッシング、バイオアクティブ療法、および創傷治療デバイスの強い使用により、高度な創傷ケア管理市場を支配しています。在宅医療の設定は、長期的な創傷管理をサポートする使いやすいドレッシングの好みの増加とともに拡大しています。外来手術センターは、術後の合併症を減少させる製品を採用しています。創傷ケアセンターは、NPWTおよび再生ツールを統合した専門的な治療プロトコルで注目を集めています。他の施設は、慢性および術後の創傷に対する構造化されたケアプログラムを増やしています。プロバイダーは、費用対効果が高く、成果主導の製品選択を強調しています。多様化したケア環境での採用を強化します。
セグメンテーション:
製品タイプ別
高度な創傷被覆材による(湿潤療法被覆材)
- フォームドレッシング
- ハイドロコロイドドレッシング
- フィルムドレッシング
- アルギネートドレッシング
- ハイドロゲルドレッシング
- コラーゲンドレッシング
- その他の高度なドレッシング(超吸収性、複合材、接触層)
抗菌ドレッシングによる
- 銀含有ドレッシング
- 非銀抗菌ドレッシング (PHMB、ヨウ素、医療用ハチミツなど)
アクティブ創傷ケアによる
- 成長因子
- バイオマテリアル
- 皮膚代替品
- 皮膚代替製品
創傷の種類による
- 慢性創傷
- 静脈性下腿潰瘍
- 糖尿病性足潰瘍
- 褥瘡
- 動脈性潰瘍
- 急性創傷
- 手術および外傷性創傷
- 熱傷
- 手術部位感染
用途による
- 糖尿病性足潰瘍
- 褥瘡
- 静脈性下腿潰瘍
- 手術創傷
- 熱傷
- その他
エンドユーザーによる
- 病院およびクリニック
- 在宅ケア設定
- 外来手術センター
- 創傷ケアセンター
- その他
地域による
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカは、高度な創傷ケア管理市場の最大のシェアを占めており、先進的なドレッシングと治療機器の強力な採用により、世界の収益の約40%を占めています。この地域は、糖尿病や肥満に関連する慢性創傷の高い有病率から恩恵を受けています。病院は、より良い患者の結果をサポートするために高品質な創傷治癒システムに投資しています。メーカーは、バイオアクティブおよび抗菌製品の強い需要を満たすために、地域のポートフォリオを拡大しています。在宅ケアの成長は、都市部および農村部全体での流通ネットワークを強化しています。主要なプレーヤーの存在が、イノベーションサイクルを活発かつ競争的に保っています。
ヨーロッパは約30%の市場シェアを占め、高齢化社会と構造化された償還政策によって安定した需要を維持しています。クリニックは厳格な治療プロトコルを適用し、湿潤療法や再生ソリューションの使用を増加させています。プロバイダーは、先進的なドレッシングの早期導入を通じて入院期間の短縮に注力しています。研究機関は臨床的証拠を通じて製品開発を支援しています。政府は患者の安全性を高め、新しいソリューションの迅速な採用を可能にする基準を促進しています。この地域は、ドイツ、イギリス、フランス、北欧諸国全体で安定した拡大を見せています。
アジア太平洋地域は世界シェアの約20%を占め、医療インフラの拡大により成熟した地域よりも速い成長を遂げています。先進的な創傷ケア管理市場は、中国、インド、日本、韓国で慢性創傷の症例が急増している中で勢いを増しています。病院はNPWTや工学的組織代替物を統合するために創傷ユニットをアップグレードしています。政府は公共医療施設へのアクセスを改善するために支出を増やしています。地元の製造業者は増加する需要に応えるために生産を拡大しています。国際的なプレーヤーが地域の流通ネットワークを確立する中で、引き続き強い関心を集めています。
主要プレーヤー分析:
- Smith & Nephew plc
- Mölnlycke Health Care AB
- ConvaTec Group plc
- Solventum
- Coloplast A/S
- Integra LifeSciences
- Medtronic plc
- Braun Melsungen AG
- Cardinal Health, Inc.
- Organogenesis Inc.
競争分析:
先進的な創傷ケア管理市場は、イノベーション、臨床的証拠、製品ポートフォリオの拡大によって強い競争が特徴です。企業は先進的なドレッシング、バイオエンジニアリング組織、NPWTプラットフォームを通じて地位を強化しています。企業は湿潤バランス、抗菌保護、再生結果を改善するためにR&Dに投資しています。主要なプレーヤーは、病院や流通業者とのパートナーシップを通じてグローバルなリーチを拡大しています。価格戦略は、アクセスのギャップが残る低所得地域全体での圧力の増大を反映しています。競合他社は、製品承認を加速し、創傷ケアの提供を拡大するために規制の整合性に焦点を当てています。大企業が専門技術を持つ小規模企業を買収し、市場のカバレッジを強化する中で、統合に向かっています。
最近の展開:
- 2026年1月、Tiger BioSciencesは、血小板リッチフィブリンマトリックス(PRFM)とドレッシングに焦点を当てた先進的な創傷ケア技術を取得しました。この買収により、さまざまなケアサイトにおける再生医療の提供が拡大します。
- 2025年12月、New Horizon Medical Solutionsは、マサチューセッツ州ボストンに拠点を置く25年の歴史を持つ創傷ケアの革新企業、Applied Tissue Technologiesの事業資産を取得しました。この動きにより、NHMSのポートフォリオが強化され、創傷管理の成果を向上させる最先端の製品が加わります。
- 2025年11月、SolventumはAcera Surgicalを買収する契約を発表し、再生創傷ケアのための合成組織マトリックス分野に参入しました。この取引は、Solventumの先進的な創傷ケアと陰圧療法の専門知識を活用しています。
- 2025年9月、Smith & Nephew plcは、先進的な創傷ケアのためのバイオダイナミックヘマトゲルであるCENTRIO Platelet-Rich-Plasma (PRP) システムを発売しました。この米国市場への導入において、同社はNuo Therapeutics Inc.と独占的なプライベートラベル流通契約を結び、患者由来の血小板と血漿を通じて慢性創傷の治癒を支援するAdvanced Wound Bioactivesポートフォリオを強化しました。
レポートのカバレッジ:
この調査レポートは、製品タイプ、創傷タイプ、用途、エンドユーザー、地域に基づく詳細な分析を提供します。主要な市場プレーヤーの概要を示し、彼らのビジネス、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制の状況、技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り切るための戦略的な推奨事項を提供します。
将来の展望:
- 高度な創傷ケア管理市場では、臨床および在宅ケアの場で迅速な意思決定を支援するデジタル創傷モニタリングツールの採用が進むでしょう。
- 治癒を加速し、合併症のリスクを減少させる治療法に焦点を当てるプロバイダーが増えるため、バイオアクティブおよび再生ソリューションの需要が増加します。
- 慢性および手術創における感染管理の必要性から、抗菌ドレッシングが注目を集めるでしょう。
- NPWTなどの創傷治療デバイスは、病院がインフラや治療プロトコルをアップグレードする新興地域で拡大します。
- 患者が長期ケアプランに合わせた便利で監督の少ないソリューションを求めるため、在宅創傷ケアは急速に成長します。
- 湿度バランス、接着強度、組織修復を改善する先進材料をサポートするための研究開発投資が増加します。
- 主要企業が製品ポートフォリオを拡大するために専門企業を買収することで、市場の統合が激化します。
- 高齢化人口におけるプレミアム製品の採用を広げるために、償還の改善がサポートされます。
- 持続可能性の取り組みにより、安全な材料を使用したエコフレンドリードレッシングの開発が促進されます。
- アジア太平洋、ラテンアメリカ、MEAでの流通を強化することで、グローバル企業による地域拡大が加速します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の先進的創傷ケア管理市場の市場規模はどのくらいで、2032年にはどのくらいになると予測されていますか?
2025年から2032年の間に、先進的創傷ケア管理市場はどの程度の年平均成長率で成長すると予測されていますか?
2025年に最も大きなシェアを持っていた高度な創傷ケア管理市場のセグメントはどれですか?
高度な創傷ケア管理市場の成長を促進している主な要因は何ですか?
先進的創傷ケア管理市場の主要企業はどこですか?
2025年に先進的創傷ケア管理市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 先進的創傷ケア管理市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の先進的創傷ケア管理市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 12,657.9 million → 2032: USD 19,133.58 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 先進的創傷ケア管理市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 先進的創傷ケア管理市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における先進的創傷ケア管理市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 先進的創傷ケア管理市場市場の成長要因
- 3.3 先進的創傷ケア管理市場市場の抑制要因および課題
- 3.4 先進的創傷ケア管理市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 先進的創傷ケア管理市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 先進的創傷ケア管理市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、先進的創傷ケア管理市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 先進的創傷ケア管理市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 先進的創傷ケア管理市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は先進的創傷ケア管理市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 先進的創傷ケア管理市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 先進的創傷ケア管理市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 先進的創傷ケア管理市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 先進的創傷ケア管理市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新先進的創傷ケア管理市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の先進的創傷ケア管理市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の先進的創傷ケア管理市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の先進的創傷ケア管理市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の先進的創傷ケア管理市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの先進的創傷ケア管理市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の先進的創傷ケア管理市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの先進的創傷ケア管理市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 先進的創傷ケア管理市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
