
市場概要
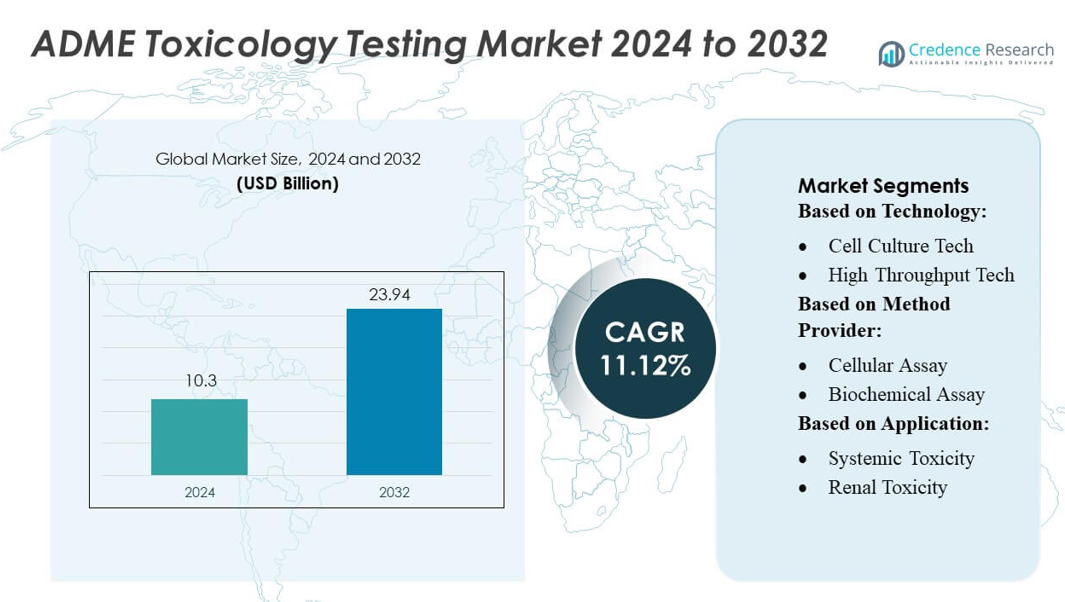
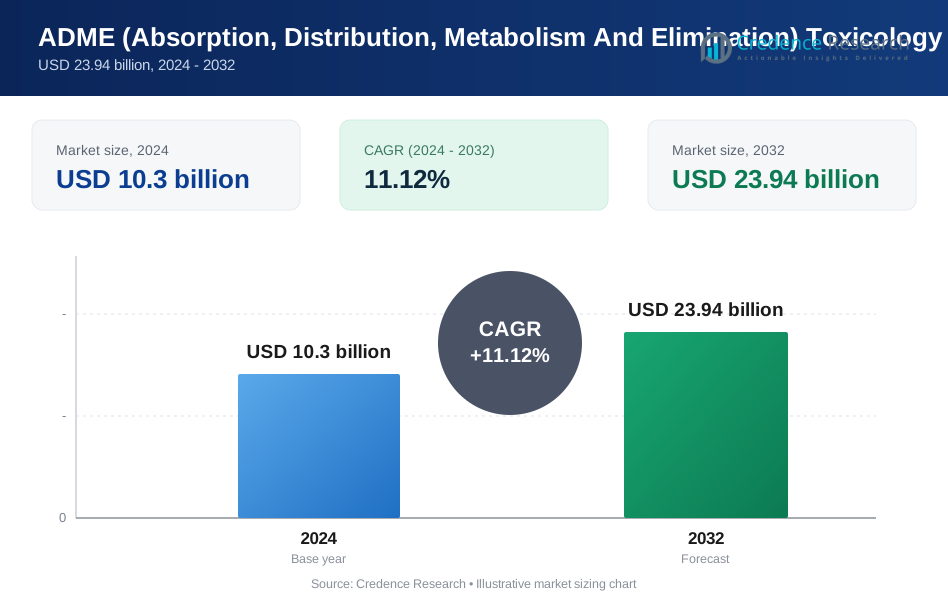
ADME毒性試験市場の規模は2024年に103億米ドルと評価され、2032年までに239.4億米ドルに達すると予測されており、予測期間中のCAGRは11.12%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ADME毒性試験市場規模 2024 | 103億米ドル |
| ADME毒性試験市場、CAGR | 11.12% |
| ADME毒性試験市場規模 2032 | 239.4億米ドル |
ADME毒性試験市場は非常に競争が激しく、Eurofins Scientific、Promega Corporation、Catalent, Inc.、Danaher、Labcorp、Thermo Fisher Scientific、Curia Global、Agilent Technologies、Charles River Laboratories、Dassault Systèmesなどの主要企業によって推進されています。これらの組織は、幅広いサービスポートフォリオ、最先端のADMEアッセイプラットフォーム、予測毒性学およびハイスループットスクリーニングへの強力な投資を通じて差別化を図っています。また、パートナーシップや戦略的買収を活用して、グローバルな到達範囲と能力を強化しています。北米は先進的な研究開発インフラと厳格な規制環境により、世界市場の約41.5%を占め、この業界でのリーダーシップを維持しています。
市場の洞察
- ADME毒性試験市場は2024年に103億米ドルと評価され、2032年までに239.4億米ドルに達すると予測されており、初期段階の薬物安全性評価の需要増加に支えられ、CAGRは11.12%です。
- 先進的なin vitroモデル、ハイスループットスクリーニング、AI駆動の予測ツールの使用が増加し、薬物開発者がより迅速で正確な毒性学的洞察を求める中で採用が進んでいます。
- 競争の勢いは強く、主要企業がサービスポートフォリオを拡大し、革新的なADMEプラットフォームに投資し、グローバルな能力を強化するために戦略的な協力を追求しています。
- 市場の成長は、先進的な分析システムの高い導入コスト、地域間の標準化の限界、複雑な試験技術を管理するための熟練した専門知識の必要性などの制約に直面しています。
- 北米は41.5%の市場シェアを維持しており、in vitro ADME試験が支配的なセグメントを表しています。アジア太平洋地域は、CROネットワークの拡大とバイオ医薬品研究開発投資の強化により、最も急速な成長を示しています。
市場セグメンテーション分析:
技術別
ADME毒性試験市場において、ハイスループット技術は技術セグメントで35〜40%のシェアを占めており、自動化、小型化、初期段階の薬剤パイプラインでの化合物スクリーニングの加速が可能であることが要因です。製薬会社は、ロボット工学、多孔板スクリーニングフォーマット、リアルタイム分析との互換性により、サイクルタイムを短縮するため、ハイスループットプラットフォームをますます好むようになっています。細胞培養技術は生理学的に関連性のあるモデリングで強い採用を維持しており、OMICS技術や分子イメージングは、開発者がより予測的で多パラメータの毒性評価を優先する中で、引き続き注目を集めています。
- 例えば、ユーロフィン・サイエンティフィックは、ADMEアッセイ、in vitro表現型試験、安全性薬理学を含む3,500以上の創薬サービスと1,800の製品を、相互接続された研究所でサポートしています。
方法プロバイダー別
方法プロバイダーの中では、細胞アッセイが40〜45%のシェアを占めており、細胞毒性、遺伝毒性、代謝関連の有害作用に対する高い予測精度が支持されています。前臨床ワークフローへの広範な統合は、アッセイ感度の向上、安定した細胞株の利用可能性、および2Dと新興の3D培養フォーマットの両方との互換性に起因しています。生化学アッセイは初期の機構的スクリーニングでの関連性を維持しており、in-silicoツールはコスト効率の高い計算予測のために急速に採用されています。Ex-vivo法は、生理学的忠実度が高いニッチなアプリケーションに役立ちますが、スケーラビリティとコストによって制限されています。
- 例えば、プロメガコーポレーションは、RealTime-Glo™ MT細胞生存率アッセイとCellTox™グリーン細胞毒性アッセイの2つのアッセイを使用して、9,667のTox21化合物のリアルタイム毒性プロファイリングを実証し、シグナル対バックグラウンド比3〜6倍、変動係数6〜8%、Z'ファクター0.7以上を達成しました。
用途別
用途セグメントでは、肝毒性試験が30〜35%の最大シェアを占めており、肝臓が薬物代謝の中心的役割を果たし、用量制限毒性に頻繁に関与していることを反映しています。肝臓のリスクの早期発見に対する規制の強化が、先進的な肝細胞モデル、3D肝スフェロイド、高コンテンツイメージングプラットフォームの需要を促進しています。全身毒性と腎毒性は、臨床的な中止に影響を与えるため、重要な焦点領域として続いています。中枢神経系浸透療法の増加に伴い、神経毒性試験は着実に拡大しており、他の毒性カテゴリーは多様な治療クラス全体での包括的な安全性プロファイリングにおいて依然として重要です。
主要な成長要因
初期段階の薬物安全性評価への需要の高まり
製薬会社は、後期段階の薬物失敗と開発コストを削減するため、初期のADME毒性試験をますます優先しています。規制当局が強固な前臨床安全性検証を強調する中、組織は予測的ADMEツールを統合して、発見段階で薬物動態の問題を特定しています。このシフトは候補スクリーニングを加速し、成功率を向上させ、財務リスクを軽減します。ハイスループットin vitroアッセイと先進的なバイオアナリティカルプラットフォームは、より迅速でデータ豊富な評価を可能にし、創薬パイプライン全体での採用を促進しています。効率とリスク軽減に対する業界全体の焦点は、市場拡大を強く支持しています。
- 例えば、カタレントは2022年12月に発表された新しい80,000平方フィートの施設であるダーラム生物製剤分析ラボを設立するために最大4,000万ドルを投資しました。この新しいセンターは、GLPおよびGMPの方法開発、安定性試験、PK/PDサンプル分析のための追加の容量を提供するように設計されており、カタレントの既存の分析能力を補完し、独立した分析試験のための米国の主要な2番目の拠点を作成します。
生物製剤および複雑なモダリティの拡大
生物製剤、細胞療法、核酸薬、抗体薬物複合体の増加するパイプラインは、専門的なADME毒性評価の需要を生み出しています。これらのモダリティは、代謝、免疫原性、生体内分布、およびオフターゲット毒性の高度な評価を必要とします。開発者が新しい薬物メカニズムやターゲットデリバリープラットフォームを探求する中で、試験フレームワークは複雑な相互作用プロファイルに対処する必要があります。この傾向は、高度なin vitroシステム、バイオアナリティカル技術、および生理学的に関連するモデルへの投資を加速させ、次世代治療薬の安全性、有効性、および規制遵守を確保するための重要な要素としてADME試験を位置づけています。
- 例えば、Cytiva部門もバイオ医薬品生産量の重要な部分をサポートしており、彼らの技術はFDA承認のバイオ治療薬の75%の製造に使用されています。
ハイスループットおよび予測技術の進展
計算モデル、機械学習、オルガンオンチップ、およびハイスループットスクリーニングシステムの革新がADME毒性評価のワークフローを変革しています。予測アルゴリズムと生理学に基づく薬物動態(PBPK)モデルは、より正確な安全性予測を提供し、動物実験への依存を減らします。マイクロ流体プラットフォームは人間の臓器の生理学を再現し、毒性と代謝のリアルタイム評価を可能にします。これらの技術は試験サイクルを大幅に加速し、精度を向上させ、規制提出を効率化します。CROや製薬R&Dチームでの採用が進む中、市場はより自動化され、データ駆動の意思決定に向かっています。
主要なトレンドと機会
インビトロおよび代替試験モデルへの移行の増加
動物実験の削減に関する倫理的懸念と規制の奨励が、インビトロアッセイ、3D細胞培養、およびオルガノイドベースの毒性評価の使用を加速させています。これらのプラットフォームは人間に関連する洞察を提供し、変動性を減らし、予測精度を向上させます。機関が代替試験方法を支持する中、開発者は短期間でコスト効率の高いワークフローの恩恵を受けます。初期段階のスクリーニングと規制受容をサポートする検証済みでスケーラブルなインビトロプラットフォームを提供するプロバイダーにとっての機会が生まれます。この移行は、人間中心の毒性評価ソリューションの需要を大幅に増加させます。
- 例えば、Labcorpは現在、年間約400件のインビトロ毒性試験を実施しており、2Dおよび3Dモデルの両方でGLPおよび非GLPエンドポイントをカバーしています。
AI対応予測毒性評価の採用拡大
AIと機械学習は、薬物代謝、毒性経路、および薬物動態の予測に不可欠なツールとなっています。これらの技術は、大規模なデータセットを分析し、従来のモデルでは見逃しがちなパターンを特定することで意思決定を強化します。企業はAI駆動のツールを活用して、リード選択を最適化し、離脱を減らし、安全な化合物を設計することが増えています。データ豊富なADMEデータベースと自動化されたモデリングシステムの継続的な開発は、R&Dパイプラインにシームレスに統合される相互運用可能なクラウドベースの予測ソリューションを提供するベンダーにとって強力な機会を提供します。
- 例えば、Accelerator™ Drug Developmentプラットフォームは、14の治療分野で700のプログラムに展開されており、OSDPredict™ツールボックス内のAIモデルを活用して、複数の機械学習アルゴリズムを使用して製剤の挙動を予測します。
専門CROへのアウトソーシングの増加
製薬およびバイオテクノロジー企業は、効率を向上させ、高度な技術にアクセスし、運用コストを管理するために、ADME毒性試験を契約研究機関にますますアウトソーシングしています。CROは、専門的な専門知識、確立されたワークフロー、および多くの企業が内部で構築したくない高級な分析プラットフォームを提供します。薬剤パイプラインが拡大するにつれて、高スループットで複雑な毒性研究を行うことができるCROの需要が高まっています。この傾向は、CROがサービスポートフォリオを拡大し、次世代の予測および生物分析ツールに投資するための重要な機会を生み出します。
主要な課題
高コストと高度なプラットフォームの技術的複雑性
最先端のADME毒性ツール(オルガンオンチップシステム、PBPKモデリング、AI対応の予測分析など)は、インフラストラクチャ、検証、および熟練した人材への多大な投資を必要とします。小規模なバイオテクノロジー企業は、これらの技術を財政的に負担することが難しく、採用を制限し、市場浸透を遅らせます。さらに、既存のワークフローに高度なシステムを統合することは技術的に困難であり、継続的なスタッフトレーニングが必要です。これらのコストと複雑性の障壁は、世界的な均一な採用を妨げ、資源が限られた地域での市場成長を制限します。
地域間での規制基準の変動性
毒性試験に関する多様な規制要件は、グローバル市場で事業を展開する企業にとって課題を生み出します。代替試験方法、データ形式、および検証基準の受け入れの違いが、研究設計を複雑にし、承認のタイムラインを延ばします。開発者は、複数の機関の期待を満たすために試験を頻繁に重複させる必要があり、運用コストを上昇させます。調和の欠如は、革新的なモデルの採用を遅らせ、一貫したグローバルな試験フレームワークを妨げます。規制の期待を一致させることは、効率的な開発経路を求める業界関係者にとって重要な課題です。
地域分析
北米
北米は、ADME毒性試験市場の最大のシェアを占めており、世界の収益の40〜45%を占めています。この地域は、強力な製薬およびバイオテクノロジー産業、高い研究開発支出、および高度な契約研究機関の大規模な存在から利益を得ています。FDAの厳しい安全要件は、企業が開発リスクを軽減するために初期の毒性試験に多額の投資を行うことを奨励しています。米国は、高スループットスクリーニング、AIベースの毒性予測、およびin vitroモデルの広範な採用でリードしています。カナダも成長するバイオテクノロジークラスターと研究資金を通じて貢献しています。これらの要因により、北米は最も支配的で技術的に進んだ市場となっています。
ヨーロッパ
ヨーロッパは、EU全体での強力な規制調和と現代の非動物試験アプローチの積極的な採用に支えられ、世界市場の約28〜30%を占めています。ドイツ、英国、スイス、フランスなどの国々には、ADME、バイオアナリティカル、および予測毒性サービスを提供する多くの認定ラボがあります。この地域はまた、動物使用の代替を奨励する倫理的ガイドラインによって推進され、オルガンオンチップシステムと3D細胞培養モデルの拡大をリードしています。ヨーロッパ全体の製薬ハブと学術研究センターは、CROと協力し続け、包括的なADME毒性ソリューションの需要を強化しています。
アジア太平洋
アジア太平洋地域は市場の約20〜25%を占めており、最も急成長している地域です。中国、インド、日本、韓国が主要な貢献者であり、薬物発見の急速な拡大と前臨床試験への投資の増加が推進力となっています。多くのグローバル製薬企業がコストの優位性と技術力の向上により、ADMEおよび毒性試験をアジア太平洋地域にアウトソーシングしています。政府も資金提供プログラムやパートナーシップを通じてバイオテクノロジーの革新を支援しており、高品質なCROの設立をさらに促進しています。先進的なin vitro試験法の採用の増加と規制枠組みの改善が、地域全体の市場成長を加速し続けています。
ラテンアメリカ
ラテンアメリカは、全体のADME毒性試験市場の約5%を占めています。規模は小さいものの、製薬製造の増加と国際的な安全基準との整合性の向上により、地域は着実に拡大しています。ブラジルとメキシコが市場活動をリードしており、バイオテクノロジーパークへの投資と新興CROインフラが支えています。地域の多くの企業が、開発期間を短縮し規制受容性を向上させるためにin vitro毒性試験法を採用しています。しかし、先進的な実験室能力の限界と新しい試験技術の採用の遅れが、ラテンアメリカでの市場成長を制限し続けています。
中東・アフリカ
中東・アフリカ地域は、世界市場の約5〜8%を占めています。成長は、特にサウジアラビア、UAE、南アフリカにおけるヘルスケア研究能力を強化するための政府の取り組みの増加によって推進されています。これらの国々は、現代的な実験室施設への投資や国際的なCROとのパートナーシップを通じて、地元の試験能力を向上させています。先進的なADME技術の採用はまだ限られていますが、地域は徐々に前臨床研究、トレーニングプログラム、規制改善に焦点を増やしています。これらの進展にもかかわらず、インフラのギャップと限られたR&D支出により、市場拡大は遅れています。
市場セグメンテーション:
技術別:
- 細胞培養技術
- ハイスループット技術
方法提供者別:
- 細胞アッセイ
- 生化学アッセイ
用途別:
- 全身毒性
- 腎毒性
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
ADME毒性試験市場は、Eurofins Scientific、Promega Corporation、Catalent, Inc.、Danaher、Labcorp、Thermo Fisher Scientific, Inc.、Curia Global, Inc.、Agilent Technologies, Inc.、Charles River Laboratories、およびDassault Systèmesなどの主要企業によって牽引される競争環境を特徴としています。ADME毒性試験市場は、強力なイノベーション、サービス能力の拡大、先進的な予測技術の採用増加によって特徴付けられています。企業は、早期の医薬品開発のために、ハイスループットスクリーニング、in vitroアッセイ、計算毒性学ツールを統合して、より迅速で正確なデータを提供することに注力しています。オルガンオンチップや3D細胞培養システムを含む代替試験方法へのシフトも、より人間に関連したモデルへの投資を進めるプロバイダー間で競争を形成しています。製薬企業、研究機関、技術開発者との協力が増加し、専門的な専門知識とスケーラブルな試験プラットフォームへのアクセスを広げています。全体として、競争は技術の進歩、サービスの質、規制遵守のサポート、そしてグローバルなリーチに集中しています。
主要プレイヤー分析
- ユーロフィン・サイエンティフィック
- プロメガ・コーポレーション
- カタレント, Inc.
- ダナハー
- ラボコープ
- サーモフィッシャー・サイエンティフィック, Inc.
- クーリア・グローバル, Inc.
- アジレント・テクノロジーズ, Inc.
- チャールズ・リバー・ラボラトリーズ
- ダッソー・システムズ
最近の開発
- 2025年10月、アクセンチュアは製造業者向けにソフトウェア定義施設を構築するためのPhysical AI Orchestratorプラットフォームの立ち上げを発表しました。この新しいクラウドベースのソリューションは、NVIDIA OmniverseやアクセンチュアのAI RefineryプラットフォームからのAIエージェントなどの技術を組み合わせ、工場や倉庫の運用効率を向上させます。
- 2024年9月、Scientist.comはエボテックSEと提携し、デジタルマーケットプレイスを通じて薬物発見と開発プロセスを強化しました。この提携には、ADME研究に特化したエボテックの会社であるCyprotexを通じたADME-PKサービスが組み込まれています。
- 2024年8月、RecursionとExscientiaは、技術を活用した薬物発見の世界的リーダーを創出するための最終合意を締結しました。この協力により、Recursionの生物学、化学、機械学習の専門知識と、Exscientiaの精密薬物設計能力が組み合わされます。
レポートのカバレッジ
この調査レポートは、技術、方法提供者、応用、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、主要な応用についての概要を示します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論します。レポートは、業界を形成する市場のダイナミクス、規制の状況、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- 市場は、初期毒性スクリーニングの予測精度を向上させるために、AIおよび機械学習ツールをますます採用するでしょう。
- インビトロおよびオルガンオンチップモデルは、規制当局が代替方法を支持する中で動物実験を引き続き置き換えるでしょう。
- 高速ADMEプラットフォームは、薬物開発者がより迅速な候補スクリーニングと開発期間の短縮を求める中で拡大するでしょう。
- クラウドベースのデータ統合とデジタルワークフローは、CROや製薬R&Dユニット全体で標準となるでしょう。
- バイオ医薬品、RNA療法、細胞ベースの薬物のための専門的なADMEテストの需要は着実に増加するでしょう。
- 企業がコストを最適化し、先進技術にアクセスすることを目指す中で、CROへのグローバルアウトソーシングは増加するでしょう。
- 地域間での毒性試験基準の調和は、よりスムーズな規制提出をサポートします。
- PBPKモデリングと計算シミュレーションは、人間に関連する安全性の結果を予測するために広く使用されるようになるでしょう。
- アジア太平洋地域の新興市場は、バイオテクノロジーエコシステムの拡大により急速な成長を遂げるでしょう。
- 毒性評価における生理学的関連性を向上させるために、マイクロフルイディックおよび3D培養システムへの投資が増加するでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ADME毒性試験市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
ADME毒性試験市場は2025年から2032年の間に、どの年平均成長率で成長すると予測されていますか?
ADME(吸収、分布、代謝、排泄)毒性試験の市場での主要な地域はどこですか?
ADME毒性試験市場の成長の主要な要因は何ですか?
ADME毒性試験市場における技術別の主要セグメントはどれですか?
ADME毒性試験市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ADME(吸収、分布、代謝、排泄)毒性試験市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のADME(吸収、分布、代謝、排泄)毒性試験市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 10.3 billion → 2032: USD 23.94 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ADME(吸収、分布、代謝、排泄)毒性試験市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ADME(吸収、分布、代謝、排泄)毒性試験市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるADME(吸収、分布、代謝、排泄)毒性試験市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ADME(吸収、分布、代謝、排泄)毒性試験市場市場の成長要因
- 3.3 ADME(吸収、分布、代謝、排泄)毒性試験市場市場の抑制要因および課題
- 3.4 ADME(吸収、分布、代謝、排泄)毒性試験市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ADME(吸収、分布、代謝、排泄)毒性試験市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ADME(吸収、分布、代謝、排泄)毒性試験市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ADME(吸収、分布、代謝、排泄)毒性試験市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ADME(吸収、分布、代謝、排泄)毒性試験市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ADME(吸収、分布、代謝、排泄)毒性試験市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はADME(吸収、分布、代謝、排泄)毒性試験市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ADME(吸収、分布、代謝、排泄)毒性試験市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ADME(吸収、分布、代謝、排泄)毒性試験市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ADME(吸収、分布、代謝、排泄)毒性試験市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ADME(吸収、分布、代謝、排泄)毒性試験市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ADME(吸収、分布、代謝、排泄)毒性試験市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のADME(吸収、分布、代謝、排泄)毒性試験市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のADME(吸収、分布、代謝、排泄)毒性試験市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のADME(吸収、分布、代謝、排泄)毒性試験市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のADME(吸収、分布、代謝、排泄)毒性試験市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのADME(吸収、分布、代謝、排泄)毒性試験市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のADME(吸収、分布、代謝、排泄)毒性試験市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのADME(吸収、分布、代謝、排泄)毒性試験市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ADME(吸収、分布、代謝、排泄)毒性試験市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
