
アダリムマブ薬市場の概要:
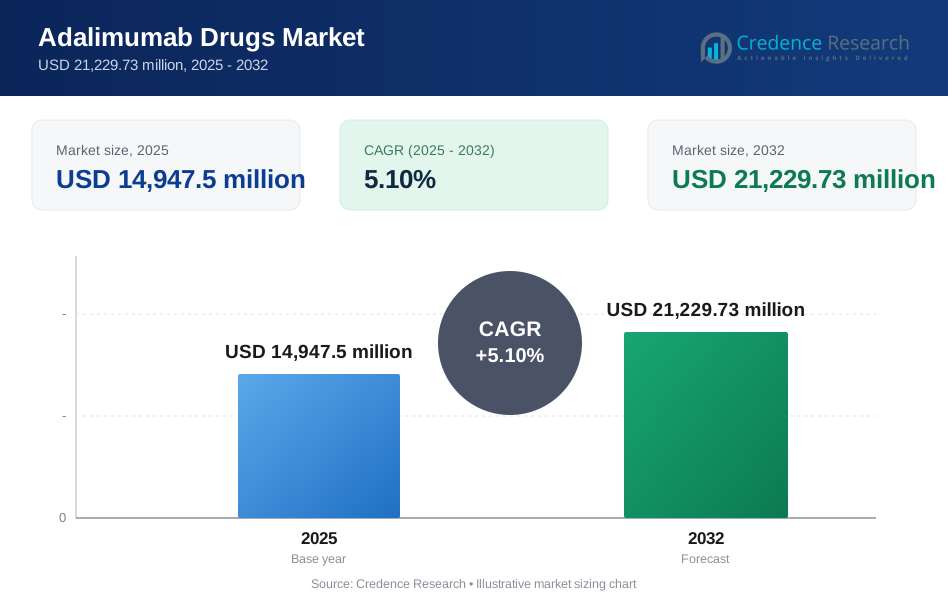
アダリムマブ薬市場は、2025年の149億4,750万米ドルから2032年には推定で212億2,973万米ドルに成長すると予測されており、2025年から2032年の間に年平均成長率(CAGR)5.1%を記録します。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 2025年のアダリムマブ薬市場規模 | 149億4,750万米ドル |
| アダリムマブ薬市場、CAGR | 5.1% |
| 2032年のアダリムマブ薬市場規模 | 212億2,973万米ドル |
アダリムマブ薬市場の洞察:
- 自己免疫疾患の増加と幅広い臨床使用により、主要な専門分野での治療需要が安定して高まっています。
- バイオシミラーの利用可能性がコストを抑え、コストに敏感な医療システムでの採用を強化します。
- 価格圧力と償還制約は、持続的な収益成長の主要な制限要因として残ります。
- 北米が市場をリードし、アジア太平洋地域は生物学的製剤へのアクセスが拡大しているため、最も急速に拡大しています。

アダリムマブ薬市場の推進要因
自己免疫疾患治療薬の強い世界的需要と生物学的製剤の採用拡大
自己免疫疾患の負担が増加しているため、信頼性のある症状管理を提供する生物学的製剤の長期的な需要が強化されています。患者は複雑な治療ステップを必要とせずに持続的な緩和を提供する治療法を求めています。医師は予測可能な結果が長期管理をサポートするため、安全性が実証された選択肢を好みます。アダリムマブ薬市場は、モノクローナル抗体の確立された臨床プロファイルにより、この好みから利益を得ています。医療システムは、生物学的製剤のカバレッジを拡大しています。未治療の自己免疫疾患は、下流のコストを増加させるためです。製薬会社は、地域の需要パターンをサポートするために、より強力な治療パイプラインに投資しています。市場の拡大は、治療への信頼を強化する専門医による継続的な処方により、安定しています。アクセスのギャップがあるにもかかわらず、高所得地域と新興地域の両方での採用が広がっています。
- 例えば、アッヴィはヒュミラの投与を最適化し、100 mg/mLの高濃度、クエン酸塩フリーの製剤に移行しました。これにより、注射量が50%削減され、注射部位の痛みが大幅に軽減され、長期臨床環境での患者の遵守率が約80%に達しました。
治療コストを下げ、治療のアクセス性を向上させるためのバイオシミラー統合への移行の増加
支払者は、治療費の削減が患者のアクセスを広げるため、バイオシミラーの参入を奨励しています。提供者は、治療の継続性を維持しながら、全体的な支出を削減するためにバイオシミラーを使用します。規制機関は、品質基準を損なうことなくバイオシミラーの承認を加速するために審査の枠組みを簡素化しています。アダリムマブ薬市場は、代替バージョンの機関受け入れの増加により勢いを増しています。病院は、費用対効果と臨床結果のバランスを取るフォーミュラリーストラテジーを評価します。患者は、同等の有効性に対する信頼が向上すると、バイオシミラーを採用します。製薬会社は、可視性を高め、情報に基づいた切り替えを促進する商業戦略に投資します。これは、医療予算の圧力が高まる地域での競争力を強化します。
モノクローナル抗体のスケーラビリティと信頼性のある供給をサポートするためのバイオ製造能力の拡大
製造業者は、慢性治療ニーズのための途切れない供給をサポートするために生産ラインを拡大しています。上流システムへの投資は、複数の地理的施設にわたる出力の安定性を向上させます。アダリムマブ薬市場は、契約製造業者がバイオシミラーおよびブランド製品の需要を満たすために業務を拡大する際に利益を得ます。企業は、バッチの一貫性を高め、高容量配布のために最適化された精製システムを採用します。品質管理の自動化はエラーの可能性を減らし、生産の信頼性を強化します。医療提供者は、自己免疫患者の治療スケジュールを維持するために予測可能なサプライチェーンに依存しています。企業は、単一サイト依存に関連するリスクを軽減するために、多地域製造ネットワークを調整します。これは、治療需要が増加する期間中のグローバルな利用可能性を強化します。
- 例えば、Samsung Bioepisは、Samsung Biologics Plant 4で先進的なフィードバッチバイオリアクターテクノロジーを利用しており、240,000リットルの大容量を誇り、Hadlimaの生産が98%を超えるバッチ成功率で一貫して行われ、グローバルなサプライチェーンの混乱を防ぎます。
治療の継続性を支える長期的な実世界のエビデンスに裏付けられた臨床的信頼の向上
臨床医は、多様な患者グループにわたるパフォーマンスを検証する実世界のデータセットから信頼を得ています。長期的な治療結果は、継続的な使用をサポートし、一貫した反応プロファイルが処方パターンを導きます。アダリムマブ薬市場は、観察研究が持続的な症状管理と安全性を確認する際に利益を得ます。医療システムは、強力な承認後データを持つ生物製剤を優先するガイドラインにそのようなエビデンスを統合します。患者の維持率は、ユーザーが安定した生活の質の向上を報告する際に増加します。医療協会は、予測可能な長期的利益をもたらすエビデンスに基づいた治療法を強調します。支払者は、精査されたデータセットに依存して、償還戦略を洗練します。これは、病院や専門クリニックでの持続的な採用を促進します。
アダリムマブ薬市場の動向
バイオシミラーパイプラインの急速な多様化と加速されたグローバル商業発売
バイオ医薬品企業は、複数の地域での競争を強化するためにバイオシミラーのパイプラインを拡大しています。開発プログラムは、規制当局の信頼を強化するために改善された比較可能性を優先しています。アダリムマブ薬市場では、より広範な治療クラスを対象とする次世代のバイオシミラー参入者の増加が見られます。企業は、初期の市場シェアを獲得するために段階的なグローバル展開で製品を発売しています。新しい市場プレーヤーは、臨床医の間での認知をサポートするために差別化されたブランディング戦略を使用します。地域間の規制の整合性は、承認されたバージョンの発売効率を向上させます。製造パートナーシップは、競争力のある価格戦略のための生産量計画を強化します。それは、患者のアクセスポイントが拡大したより多様な環境をサポートします。
- 例えば、アルボテックは、米国のテバ製薬やヨーロッパのSTADAを含む戦略的パートナーシップネットワークを利用して、高濃度アダリムマブバイオシミラーAVT02のマーケティング承認を35カ国以上で取得し、グローバルな足跡を成功裏に拡大しました。
患者のモニタリングと治療遵守をサポートするデジタル治療統合の役割の拡大
医療提供者は、慢性治療スケジュールの遵守追跡を強化するためにデジタルプラットフォームを採用しています。モバイルアプリケーションは、パーソナライズされたケアプランをサポートするリマインダーや症状報告ツールを提供します。アダリムマブ薬市場は、遵守プログラムが一貫した投薬ルーチンを導くときに利益を得ます。臨床医は、遠隔モニタリングを使用して治療反応を評価し、早期に治療を調整します。病院は、不要な対面訪問を減らすために遠隔医療のフォローアップを統合しています。支払者は、患者の結果を改善し、長期的な合併症を減らすデジタルソリューションをサポートします。製薬会社は、治療の継続性を改善するために遵守を促進するツールに投資しています。それは、地域全体での患者管理エコシステム全体を改善します。
自己投与デバイスと患者中心のデリバリーイノベーションへの移行の増加
薬剤開発者は、定期的な投薬のためのクリニック依存を減らすためにユーザーフレンドリーなデリバリーデバイスに投資しています。自己注射器のデザインは、不快感を軽減し、家庭での治療ステップを簡素化することを目指しています。アダリムマブ薬市場は、より安全で正確な投与をサポートするデバイスの改善から利益を得ています。製造業者は、グリップを改善し、ユーザーエラーを減らす人間工学的なフォーマットを採用しています。患者トレーニングプログラムは、クリニックから家庭環境への移行の容易さを向上させます。プロバイダーは、施設の負担を減らし、利便性を向上させるために家庭での投与を奨励しています。フィードバックループは、患者の使いやすさデータに基づいてデバイスの改良を通知します。それは、患者の信頼を強化し、長期的な遵守を拡大します。
- 例えば、ベーリンガーインゲルハイムは、100%針保護設計と大きな視界窓を備えたオートインジェクター「Cyltezo Pen」を開発し、関節リウマチで手先の器用さが限られている患者の間で98.4%の成功した注射率を達成した人間工学的研究で「グッドデザイン賞」を受賞しました。
グローバル市場における高品質な比較可能性基準への安定した規制の重視
規制当局は、バイオシミラーの提出における厳格な品質整合性を維持するために承認フレームワークを洗練しています。機関は、レビュー決定の中心的な要件として分析的類似性を優先しています。アダリムマブ薬市場は、純度、効力、信頼性に対する明確な期待の下で進化しています。企業は、進化するグローバル評価手続きをサポートするために分析ラボを拡大しています。規制当局は、予測可能な承認タイムラインをサポートするために調和された評価経路を奨励しています。製造業者は、グローバルなコンプライアンス期待に応えるために広範な比較試験を採用しています。業界の利害関係者は、新たな規制ガイダンスに合わせて開発戦略を調整しています。これにより、一貫した製品品質をサポートする構造化された承認環境が生まれます。
アダリムマブ薬市場の課題分析
競争圧力の強化とグローバル医療システム全体での価格統制の強化
複数のバイオシミラーが主要市場に積極的な価格戦略で参入するにつれて、競争は急速に成長しています。医療システムは、生物製剤の費用増加を管理するために低い償還率を推進しています。アダリムマブ薬市場は、最も費用対効果の高い供給業者を優先する調達モデルからの圧力に直面しています。製造業者は、厳格な品質期待を満たしながらマージンを維持するのに苦労しています。価格交渉は、大規模生産のレバレッジを欠く小規模企業にとってしばしば課題となります。病院は、供給の中断を避けるために、コストと供給の信頼性の両方に基づいて製品を評価します。支払者は、治療費を管理するためにフォーミュラリー決定の精査を強化しています。これにより、強力な商業および運用戦略のみが長期的な成功を維持する環境が生まれます。
モノクローナル抗体製品の複雑な製造要件と高い規制障壁
生物製剤の生産には、各段階で正確な制御を要求する洗練されたインフラが関与しています。製造業者は、エラー許容度を減少させる厳格な純度要件を管理しなければなりません。アダリムマブ薬市場は、技術的な明確化のために規制機関がレビューサイクルを延長する際に遅延を経験します。企業は、品質基準を検証するために高度な分析ツールに投資しなければなりません。生産におけるいかなる逸脱も、時間市場投入を遅らせるコンプライアンスリスクを引き起こします。訓練された労働力の不足は、新しい生物製剤施設を建設している地域での拡張計画に影響を与えます。市場間の規制整合性は不均一であり、グローバルな発売計画を複雑にします。コンプライアンスを維持するためには、継続的な財務および運用投資が必要です。
市場機会
医療の近代化努力が進む未開拓地域へのバイオシミラー浸透の拡大
新興経済国は、自己免疫療法全体での生物製剤の採用をサポートするために医療インフラをアップグレードしています。病院は、治療の範囲を拡大するために費用効果の高いバイオシミラーを採用しています。アダリムマブ薬市場は、政府が慢性疾患療法の償還を拡大する地域で地盤を築いています。製造業者は、地域の手頃な価格レベルに合わせた階層的な価格構造を模索しています。トレーニングイニシアチブは、日常的な実践へのバイオシミラー統合のために臨床医を準備します。流通ネットワークは、半都市部および農村地域での製品アクセスを改善するために拡大しています。地元企業とのパートナーシップは、市場参入の迅速化と供給の安定性をサポートします。これにより、以前は未開拓だった人口全体へのより広範な患者の包括が可能になります。
差別化された製品提供をサポートする製剤およびデリバリーの革新の進展
開発者は、安定性を向上させ、投与の複雑さを軽減する改良された製剤に投資しています。新しいデリバリーデザインは、自宅での治療を好む患者にとってより簡単な投与をサポートします。アダリムマブ薬市場は、ユーザーの快適性を向上させ、注射ミスを減らす革新から恩恵を受けています。企業は、投与頻度を減らす次世代のデリバリープラットフォームを追求しています。製剤研究は、免疫原性を低減し、臨床的受容を強化することを目指しています。デバイスベースの革新は、競争の激しい市場で新たな競争優位性を生み出します。患者教育プログラムは、改善された治療形式の採用に対する自信を高めます。それは長期的なブランドロイヤルティを強化し、プレミアムなポジショニングをサポートします。
市場セグメンテーション分析:
製品タイプ別
生物製剤は、自己免疫疾患における強力な臨床信頼と長期治療履歴を持つブランド化されたモノクローナル抗体療法があるため、アダリムマブ薬市場をリードし続けています。医師は、予測可能な反応パターンと検証済みの安全性データを必要とする複雑なケースに生物製剤を好みます。バイオシミラーは、規制のサポートが拡大し、コスト効率の良い処方を促進する支払者主導の採用戦略により急速に普及しています。医療システムは、品質基準を損なうことなく治療アクセスを拡大する戦略的ツールとしてバイオシミラーを見ています。メーカーは、地域市場全体で増加する入札需要に対応するためにスケールアップされた生産に投資しています。
- 例えば、サンドズは、2023年に高濃度(100 mg/mL)のHyrimozを発売したことで、メディケアの状況に大きな変化をもたらし、バイオシミラーが米国での販売開始から最初の6か月で5%の市場シェアを獲得し、参照製品よりも5%から81%低いリスト価格を提供しました。
薬剤クラス別
抗リウマチ薬は、長期管理を必要とする高頻度の状態に対処するため、アダリムマブ薬市場を支配しています。プロバイダーは、慢性ケースでの炎症を軽減し、病気の進行を防ぐためにこの薬剤クラスに依存しています。TNF-α阻害剤は、そのターゲットメカニズムと確立された臨床結果のために中心的な役割を果たしています。強力な証拠は、症状のコントロールが安定している必要がある複数の自己免疫状態での使用をサポートしています。「その他」のカテゴリーには、治療選択肢を広げる新興の生物製剤クラスが含まれています。医療システムは、コストバランスを維持するために包含基準を慎重にレビューします。医師は、病気の重症度に合わせて治療を一致させるために患者プロファイルを評価します。それは、多様な臨床環境での個別化治療戦略を強化します。
適応症/用途別
関節リウマチは、バイオロジック処方を推進する最も頻繁な適応症であるため、アダリムマブ薬市場の基盤を形成しています。乾癬性関節炎と強直性脊椎炎は、診断率の上昇により重要な需要を生み出しています。クローン病と潰瘍性大腸炎は、持続的な寛解サポートのために生物製剤を必要とします。尋常性乾癬などの皮膚科的適応症は、外来設定での使用を拡大しています。若年性特発性関節炎は、小児の採用を強化するために、専門的な投与とモニタリングの枠組みを必要とします。化膿性汗腺炎とぶどう膜炎は、重度の炎症性状態における未解決のニーズのために成長するセグメントを表しています。広範な「その他」のカテゴリーは、継続的なラベル拡張を反映しています。それは、複数の専門領域にわたる治療範囲を広げます。
投与経路別
アダリムマブ薬市場では、皮下注射が主導しています。これは、患者が施設に依存せずに済む便利な投与経路を好むためです。自己投与は、より強い服薬遵守をサポートし、ユーザーが定期的な投薬スケジュールを維持するのに役立ちます。医療提供者は、クリニックの負担を軽減し、患者の自立を促進するためにこの経路を推奨しています。デバイスの改善により、快適さが向上し、投与エラーが減少します。「その他」のセグメントには、特定の臨床環境で使用される限られた代替経路が含まれます。病院は、監督下での投薬が必要なケースを監視しています。家庭ベースのケアモデルは、慢性治療サイクルの採用を強化します。これは、さまざまな患者グループにわたる実用的な治療の継続性をサポートします。
剤形別
注射は、アダリムマブ薬市場全体で主要な剤形であり続けています。これは、モノクローナル抗体構造が安定性と有効性のために非経口投与を必要とするためです。医療提供者は、安定した治療レベルを提供するために注射可能な形式に依存しています。デバイスの設計により、使用の容易さが向上し、長期療法に関連する患者の疲労が軽減されます。「その他」のカテゴリーには、将来の開発のために評価中の実験的な形式が含まれています。病院は、急性および慢性ケア経路をサポートするために標準的な注射剤の在庫を維持しています。専門クリニックは、監督下での開始が必要なケースでそれらを使用します。ホームケアユーザーは、簡素化された投薬のために事前充填オプションを採用しています。これは、すべての投与設定にわたる信頼性のある供給を確保します。
投与強度別
40 mgの強度は、アダリムマブ薬市場を支配しています。これは、成人の適応症におけるほとんどの標準的な投与レジメンと一致するためです。医師は、維持期における予測可能な治療結果のためにこの強度を好みます。20 mgのオプションは、小児患者や体重や病気の重症度に基づいて投与量の調整が必要な個人をサポートします。医療提供者は、最適な反応を維持しながら副作用を制限するために強度の選択を評価します。製造業者は、多様な臨床ニーズを満たすために複数の強度を供給します。支払者は、償還フレームワークをレビューする際に強度の柔軟性を考慮します。専門クリニックは、さまざまな患者プロファイルに対応するために両方の強度を維持しています。これは、個別化された治療計画を改善します。
- 例えば、フレゼニウス・カビは、アダリムマブのバイオシミラーであるIdacioを40 mg/0.8 mLの形式で提供しており、ヨーロッパの病院の入札に統合され、発売後3年間の品質監視でタンパク質含量と効力の100%のバッチ間一貫性を示しました。
エンドユーザー別
病院は、診断確認と治療開始が必要な複雑な自己免疫疾患を管理するため、アダリムマブ薬市場をリードしています。また、制御された治療環境を必要とする重度のフレア状況を監督します。専門クリニックは、リウマチ学、皮膚科、消化器科の紹介が増加しているため、急速に成長しています。これらのクリニックは、長期管理を最適化し、継続的なモニタリングを提供します。ホームケアの採用は、臨床環境外での治療を簡素化する自己投与デバイスにより拡大しています。「その他」のセグメントは、リハビリテーションセンターや外来ユニットをサポートします。医療提供者は、病気の進行を避けるために一貫した投薬スケジュールを強調します。これは、複数の臨床チャネルにわたる調整されたケアを強化します。
流通チャネル別
病院薬局は、専門医によるケアに関連する大量の生物学的製剤の調剤を管理するため、アダリムマブ薬市場を支配しています。彼らは製品の完全性を維持する厳格な保管および取り扱いプロトコルに従います。小売薬局は、長期治療スケジュールを管理する安定した患者へのアクセスを拡大します。彼らはリフィルの継続性をサポートし、自己投与のためのカウンセリングを提供します。「その他」のカテゴリには、温度に敏感な物流を扱う専門ディストリビューターが含まれます。医療システムは、途切れのない供給を確保するためにチャネルの有効性を評価します。医師は薬局と連携して遵守サポートを維持します。これにより、地域ネットワーク全体での流通の回復力が強化されます。
年齢層別
成人患者は、自己免疫疾患が働き盛りの年齢層でピークに達するため、アダリムマブ薬市場で最大のセグメントを占めています。慢性疾患の期間と高い診断率により、治療需要は依然として強いです。若年性特発性関節炎や重度の炎症性疾患が生物学的介入を必要とする場合、小児の採用が増加します。安全性フレームワークは、若年患者に合わせた投与プロトコルをサポートします。高齢者グループは、寿命の延長と高齢者における自己免疫の発生率の上昇により着実に成長しています。提供者は、年齢関連の併存疾患に合わせて投与戦略を調整します。すべての年齢層において疾患のモニタリングが不可欠であり、効果的な生物学的療法への一貫したアクセスの必要性を強化します。
セグメンテーション:
製品タイプ別
- バイオロジクス
- バイオシミラー
薬剤クラス別
- 抗リウマチ薬
- TNF-アルファ阻害剤
- その他
適応症 / 応用別
- 関節リウマチ
- 乾癬性関節炎
- 強直性脊椎炎
- クローン病
- 潰瘍性大腸炎
- プラーク乾癬 / 慢性プラーク乾癬
- 若年性特発性関節炎
- 化膿性汗腺炎
- ぶどう膜炎 / 非感染性中間部ぶどう膜炎
- その他
投与経路別
- 皮下投与
- その他
剤形別
- 注射
- その他
投与量別
- 20 mg
- 40 mg
- その他
エンドユーザー別
- 病院
- 専門クリニック
- 在宅ケア
- その他
流通チャネル別
- 病院薬局
- 小売薬局
- その他
年齢層別
- 小児
- 成人
- 高齢者
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカは、強力な生物製剤の採用と確立された償還システムにより、アダリムマブ薬市場の最大のシェアである45%を占めています。この地域の医療提供者は、早期介入をサポートする高度な診断経路に依存しています。バイオシミラーの普及は市場競争を強化し、全体的な治療費を削減します。製薬会社は、安定した製品供給を確保する広範な流通ネットワークを維持しています。専門クリニックや病院は、構造化されたケアプログラムを通じて高い治療量を推進しています。成熟した規制サポートにより、市場活動が加速される恩恵を受けています。
ヨーロッパは、世界シェアの約30%を占め、広範なバイオシミラーの採用により強い成長勢いを維持しています。この地域は、自己免疫疾患にわたる長期的な生物製剤療法をサポートする厳格な臨床ガイドラインを施行しています。支払者は、アクセスを増やし、医療予算を管理するために競争力のある価格モデルを奨励しています。提供者は、国の枠組みを通じて治療の同等性が確認されると、切り替え戦略を採用します。患者教育プログラムは、主要市場でのバイオシミラーの受け入れを強化します。アダリムマブ薬市場は、地域当局間の政策調整を通じて安定性を得ています。
アジア太平洋は、拡大する生物製剤インフラと大規模な患者群により、約18%のシェアを持ち、最も急成長している地域です。政府は、専門治療へのアクセスを改善する医療の近代化に投資しています。インド、中国、韓国の強力な国内能力により、バイオシミラーの製造が急速に成長しています。提供者は、手頃な価格と治療の継続性をバランスさせるために階層化された価格構造を使用します。病院は、生物製剤を慢性疾患管理プログラムに統合し、認識が向上しています。多様な臨床設定における治療需要の増加を通じて、長期的な拡大を強化しています。
主要プレイヤー分析:
- AbbVie Inc.
- Amgen Inc. / Amgen (Europe) GmbH
- Boehringer Ingelheim
- Pfizer Inc.
- Sandoz (Novartis)
- Celltrion Inc.
- Samsung Bioepis / Organon
- Biocon Ltd. / Viatris (旧Mylan)
- Fresenius Kabi
- Coherus BioSciences
- Biogen Inc.
- Innovent Biologics, Inc.
- Teva Pharmaceutical Industries / Alvotech
- Zydus Lifesciences Ltd.
- Hetero Biopharma / Hetero Healthcare Limited
競争分析:
アダリムマブ薬市場は、ブランド生物製剤と拡大するバイオシミラーパイプラインによって強い競争が特徴です。主要企業は、臨床的信頼を維持するために、実世界の証拠、長期的な安全性データ、および広範な処方者支援プログラムに依存しています。バイオシミラーメーカーは、コスト効率、規模の生産、規制の整合性を強調し、世界市場での採用を拡大しています。企業は、混雑した治療領域で製品提供を差別化するために、デバイスデザインと患者支援プラットフォームを強化しています。ディストリビューターとの戦略的パートナーシップは、複数地域ネットワーク全体での供給信頼性を強化します。高ボリューム市場により多くのバイオシミラーが参入するにつれて、競争的な価格圧力が増加します。企業は、需要の増加に対応するために、製造効率と品質システムの改善に投資しています。これにより、革新、価格競争、長期的なブランドポジショニングによって定義されるダイナミックな状況が生まれます。
最近の動向:
- 2026年1月、Zydus Lifesciencesは、Agenusとの1億4100万ドルの戦略的コラボレーションに参加し、ボテンシマブ-バルスティリマブの組み合わせを進め、アダリムマブ競合を含む免疫学市場に影響を与える可能性があります。
- 2025年12月、Biocon Biologicsは、FKevs Bioとのライセンス契約拡大により、バイオシミラーアダリムマブの全世界的権利を確保し、2022年のViatrisのバイオシミラー事業の買収に基づいています。
- 2025年8月、AbbVieは、Capstan Therapeuticsの買収を完了し、Humiraバイオシミラー競争の中で免疫学ポートフォリオを強化するために、潜在的な初のin vivo tLNP抗CD19 CAR-T療法を追加しました。この動きは、アダリムマブ以外への多様化を図るAbbVieの戦略をサポートします。
レポートのカバレッジ:
この調査レポートは、製品タイプ、薬剤クラス、適応症/用途、投与経路、剤形、投与強度、エンドユーザー、流通チャネル、年齢層に基づく詳細な分析を提供します。主要な市場プレイヤーについて、そのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含みます。また、近年の市場拡大を促進したさまざまな要因についても議論します。レポートはまた、市場を形成する規制シナリオと技術的進歩についても探ります。市場成長に対する外部要因と世界経済の変化の影響を評価します。最後に、市場の複雑さをナビゲートするための新規参入者および既存企業への戦略的推奨事項を提供します。
将来の展望:
- アダリムマブ薬市場は、世界の医療システム全体で長期的な治療需要を押し上げる自己免疫疾患の診断が増加するため、拡大するでしょう。
- バイオシミラーの浸透は、支払者が手頃な治療オプションを優先し、構造化された導入経路を通じてより広範な患者アクセスをサポートするため、増加するでしょう。
- 実世界のエビデンスは臨床的な信頼を強化し、医師が耐久性が証明され、予測可能な治療結果を持つ治療法に向かうよう導くでしょう。
- デバイスの革新が進み、自己投与形式が患者の利便性を向上させ、定期的な治療サイクルのためのクリニック依存を減少させるでしょう。
- 地域の製造業者は、競争力のある価格戦略をサポートし、高ボリューム市場での供給安定性を確保するために生産能力を拡大するでしょう。
- 分析的類似性に対する規制の強調がバイオシミラーの開発を形作り、企業は高度な品質システムと洗練された試験プロトコルを採用するよう促されるでしょう。
- 新興市場での拡大は、生物製剤の認識の高まりと専門治療提供のためのインフラ改善により加速するでしょう。
- グローバルな製薬会社と地域のパートナーとの戦略的な協力が流通の範囲を拡大し、市場での地位を強化するでしょう。
- 患者支援プログラムはより統合され、さまざまな年齢層での治療の遵守を改善し、長期的な治療結果をサポートするでしょう。
- 新規参入者が差別化されたバイオシミラーを導入することで競争のダイナミクスが激化し、製剤と投与の革新努力が強化されるでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
アダリムマブ薬市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、アダリムマブ薬市場はどのくらいの年平均成長率で成長すると予測されていますか?
2025年に最も大きなシェアを持っていたアダリムマブ薬の市場セグメントはどれですか?
アダリムマブ薬市場の成長を促進している主な要因は何ですか?
アダリムマブ医薬品市場の主要企業はどこですか?
2025年にアダリムマブ薬市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 アダリムマブ薬市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のアダリムマブ薬市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 14,947.5 million → 2032: USD 21,229.73 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 アダリムマブ薬市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. アダリムマブ薬市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるアダリムマブ薬市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 アダリムマブ薬市場市場の成長要因
- 3.3 アダリムマブ薬市場市場の抑制要因および課題
- 3.4 アダリムマブ薬市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 アダリムマブ薬市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 アダリムマブ薬市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、アダリムマブ薬市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 アダリムマブ薬市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. アダリムマブ薬市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はアダリムマブ薬市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 アダリムマブ薬市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 アダリムマブ薬市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 アダリムマブ薬市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 アダリムマブ薬市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新アダリムマブ薬市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のアダリムマブ薬市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のアダリムマブ薬市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のアダリムマブ薬市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のアダリムマブ薬市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのアダリムマブ薬市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のアダリムマブ薬市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのアダリムマブ薬市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. アダリムマブ薬市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
