
急性細菌性皮膚および皮膚構造感染症市場の概要:
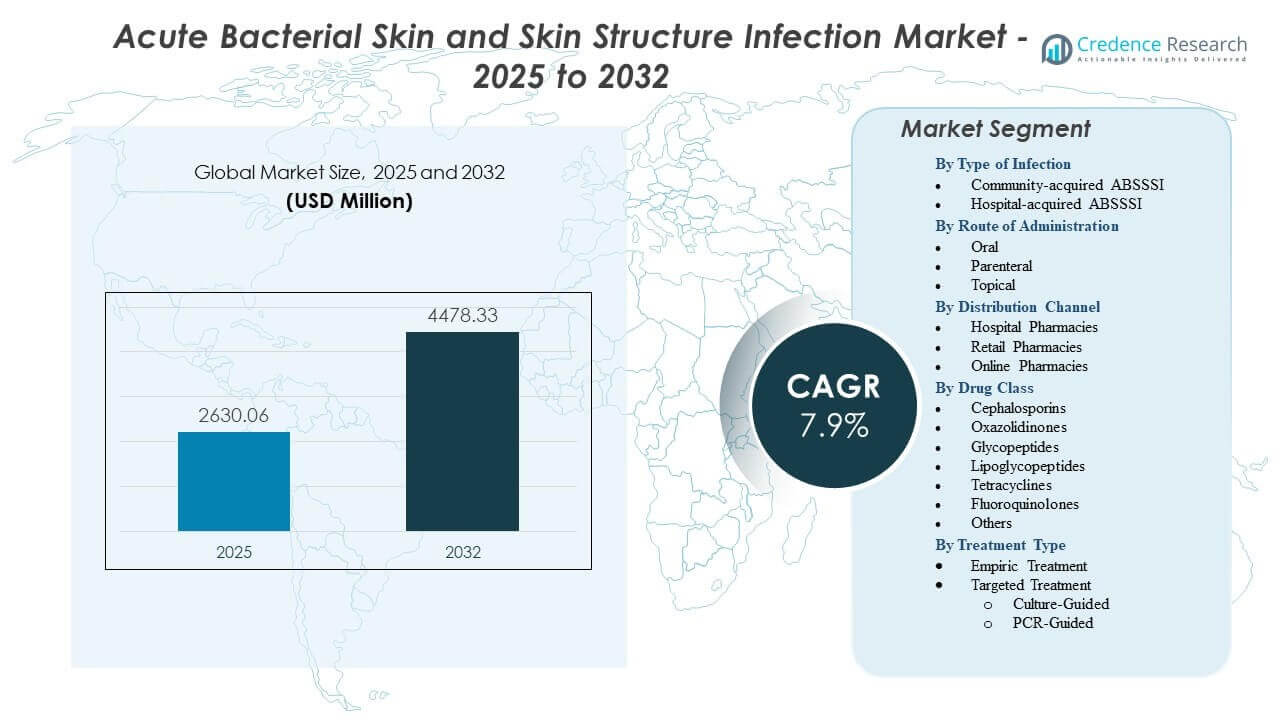
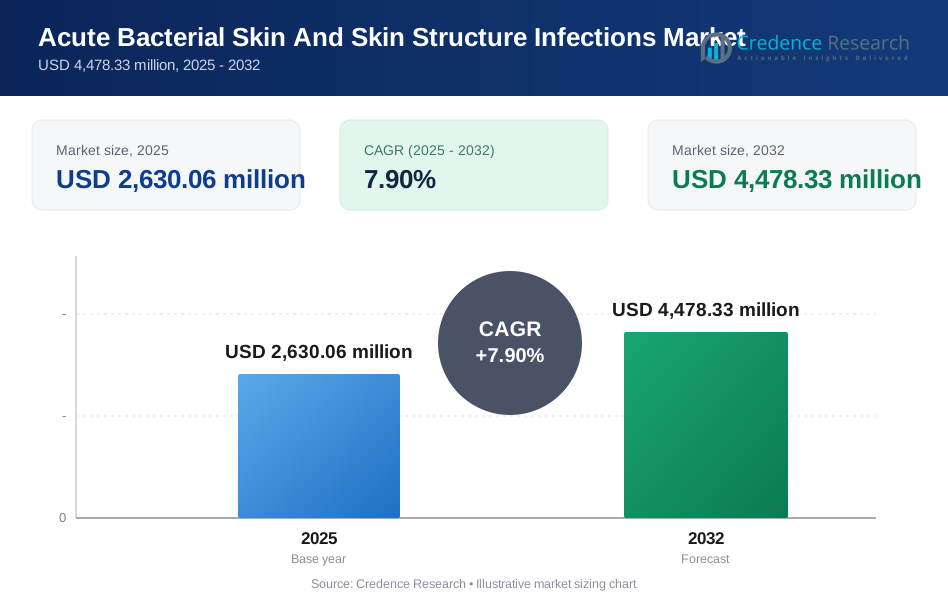
急性細菌性皮膚および皮膚構造感染症市場は、2025年の26億3006万米ドルから2032年までに推定44億7833万米ドルに成長すると予測されており、2025年から2032年の間に年平均成長率(CAGR)7.9%を記録します。
| RT属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 急性細菌性皮膚および皮膚構造感染症市場規模 2025 | 26億3006万米ドル |
| 急性細菌性皮膚および皮膚構造感染症市場、CAGR | 7.9% |
| 急性細菌性皮膚および皮膚構造感染症市場規模 2032 | 44億7833万米ドル |
急性細菌性皮膚および皮膚構造感染症市場の洞察:
- 強い感染の蔓延、手術の増加、標的抗菌療法の需要が、入院および外来の両方で市場の拡大を促進し続けています。
- 耐性の課題と低資源地域での先進薬へのアクセスの制限が、治療効率を低下させ、治療採用を制限することで成長を抑制しています。
- 北米は先進的な診断技術と強力な臨床インフラにより市場をリードし、ヨーロッパは構造化された抗菌管理プログラムで続いています。
- アジア太平洋地域は、感染負荷の増加、病院の能力拡大、精密誘導療法の幅広い利用に支えられ、最も急成長している地域として浮上しています。
急性細菌性皮膚および皮膚構造感染症市場の推進要因
増加する感染負荷に対処するための効果的な治療法の必要性の高まり
急性細菌性皮膚および皮膚構造感染症市場は、都市密度と不十分な衛生習慣に関連する患者負荷の増加により拡大しています。病院では、治療の遅延を減少させる迅速な選択肢を必要とする臨床医の需要が高まっています。新しい病原体が高リスク地域で循環し、医療システムに標準プロトコルのアップグレードを促しています。これは、脆弱なグループでの重篤な合併症を減少させることを目指す提供者を支援します。早期発見が患者の経路を改善すると成長が加速します。病院は治療決定を迅速化するためにより先進的な診断ツールを採用しています。革新は、入院期間の短縮に焦点を当てた世界的なプログラムと一致しています。急性細菌性皮膚および皮膚構造感染症市場は、これらの臨床的圧力を強力な採用パターンを通じて反映しています。
臨床結果を改善するための標的抗菌ソリューションの選好の高まり
臨床医は、広範な抗菌剤の曝露を減らし、健康なフローラを保護する標的薬を好みます。これにより、チームは治療の失敗を抑え、再発感染のケースを減少させることができます。精密治療が症状の進行期間を短縮することで、採用が増加します。病院は、投与の正確性を高め、試行錯誤のステップを減らすソリューションに投資しています。患者モニタリングの枠組みが成熟する地域では需要が強化されます。新しい投与形式は、入院および外来の両方の設定でスムーズなワークフローをサポートします。研究が新しい細菌の行動を明らかにするにつれて、製品ラインは進化します。急性細菌性皮膚および皮膚構造感染症市場は、標的介入に対する強い臨床的関心から利益を得ています。
高リスク感染グループにおける早期治療行動をサポートする迅速診断
迅速な検査プラットフォームは、短時間で感染の種類を確認するのに役立ちます。これにより、初期治療中の不確実性が減少し、効果のない選択肢への曝露が制限されます。病院は、運用速度を向上させるコンパクトなシステムを導入しています。複雑な創傷を治療する救急医療ユニットでの採用が増加しています。これにより、適時の意思決定を導くことで抗生物質の管理が強化されます。市場の成長は、ポイントオブケアの拡大を目指す世界的な動きと一致しています。診断のアップグレードは、混雑した地域での病気の封じ込めを改善するのに役立ちます。急性細菌性皮膚および皮膚構造感染症市場は、迅速な検査統合への注目の高まりを通じて勢いを増しています。
- 例えば、ダナハーコーポレーションのCepheid Xpert MRSA NxGテストは、約66分で結果を提供し、98.7%の陰性的中率を持ち、即時の隔離と標的療法の決定を可能にします。
抗菌研究の進展が薬剤の効力を高め、耐性リスクを低減
研究者は、より高精度で複数の細菌構造を標的とする高度な分子を導入しています。これにより、迅速な耐性形成を制限しようとする開発者をサポートします。病院は、多様な患者プロファイルにわたって安定した結果を提供する治療法を重視しています。臨床試験が改善された耐性を確認すると、採用が増加します。耐性負荷が重い地域で需要が強化されます。新しい製剤は、投与サイクルを減少させ、患者の遵守を向上させます。抗生物質工学の革新が長期的な成長を形作ります。急性細菌性皮膚および皮膚構造感染症市場は、安定した研究開発の拡大により強い関心を引きつけています。
- 例えば、Melinta TherapeuticsのKimyrsa(オリタバンシン)は、245時間の長い半減期で設計されており、1,200 mgの単回投与で完全な治療コースを提供し、複数日のレジメンに関連する遵守リスクを排除します。
急性細菌性皮膚および皮膚構造感染症市場の動向
複雑なケース全体で治療の信頼性を向上させるための併用療法へのシフト
併用療法は、重度または混合細菌負荷の患者に対する支持を得ています。これにより、集中治療エピソード中の治療ギャップを減少させることができます。病院は、臨床的な後退のリスクを低減するためにこれらのレジメンを導入しています。耐性株が支配する地域での採用が増加しています。新しいガイドラインは、高リスクグループのための統一された投与プログラムを奨励しています。成長は、細菌の経路に対する理解の向上に続きます。製薬会社は、毒性を減少させるために組み合わせを精緻化しています。急性細菌性皮膚および皮膚構造感染症市場は、拡大した治療ポートフォリオを通じてこのシフトを統合しています。
より速い治癒サイクルをサポートするための高度な創傷ケアプラットフォームへの投資の増加
革新的な創傷ケア製品は、湿度バランスを向上させ、細菌の拡散を抑制します。これにより、慢性および急性の創傷における治療効率が向上します。プロバイダーは、抗菌コーティングが組み込まれたドレッシングを採用しています。糖尿病足ケアや外傷ケースで臨床結果が改善されると、成長が加速します。病院は統合された創傷管理エコシステムにシフトしています。新しいデザインは、看護チームの手作業時間を削減します。外来クリニックでは、より早い回復率を求めて採用が増加しています。急性細菌性皮膚および皮膚構造感染市場は、先進的な創傷ケアソリューションをより広範な治療戦略に組み込んでいます。
- 例えば、スミス&ネフューは、ナノクリスタルシルバーテクノロジーにより、ACTICOAT抗菌ドレッシングが30分以内に細菌のバイオバーデンを99%以上削減したことを示しました。
治療反応を追跡し合併症を減らすためのデジタル監視ツールの使用増加
医療チームは、感染の進行を予測し、投与量の調整を導くためにデジタルシステムを活用しています。これにより、患者の経路を最適化し、不必要な介入を減らすのに役立ちます。リモートプラットフォームは、創傷のサイズ、炎症マーカー、反応速度を追跡します。再発感染を管理するクリニックでの採用が拡大しています。デジタルヘルス政策が成熟する地域で成長が強化されます。ツールは病院の記録と統合され、意思決定支援を向上させます。プロバイダーは、患者の遵守状況をより高い可視性で評価します。急性細菌性皮膚および皮膚構造感染市場は、技術駆動型管理への推進力の高まりを反映しています。
- 例えば、3Mヘルスケアは、デジタル創傷監視システムが大規模な外来ネットワーク全体で評価時間を約35%削減し、文書化の精度を向上させたことを検証しました。
スチュワードシッププログラムを強化するための狭域スペクトル抗生物質への臨床的注目の急増
狭域スペクトル療法は、健康な微生物への影響を減らすため、勢いを増しています。これは、規制された医療システム全体でのスチュワードシップ目標を支援します。病院は、耐性の引き金を制限する薬を好みます。臨床的証拠が安定した治癒率を確認すると、成長が進みます。開発者は特定の細菌ファミリーをターゲットにする分子を改良します。プロバイダーは、新しいスチュワードシップフレームワークに合わせて処方習慣を調整します。専門の感染ユニットでの採用が進んでいます。急性細菌性皮膚および皮膚構造感染市場は、ターゲットを絞ったスチュワードシップ関連の革新への関心の高まりを示しています。
急性細菌性皮膚および皮膚構造感染市場の課題分析
治療環境全体での現在の薬効を弱体化させる抗菌耐性の増加
抗菌耐性は、一般的に使用される治療法の信頼性を低下させ、臨床医に戦略の変更を強いることがあります。これにより、多様な感染タイプを管理する病院の治療の複雑さが増します。耐性菌は密集した人口に広がり、第一選択の介入を弱体化させます。プロバイダーは、限られた代替手段が臨床の進展を遅らせるときに苦労します。薬の誤用が急速な耐性の急増を引き起こす地域では、成長が鈍化します。病院は増加する症例を管理するために厳格な監視プログラムを必要とします。研究パイプラインは、短期間で新しい分子を提供するプレッシャーに直面しています。急性細菌性皮膚および皮膚構造感染市場は、耐性パターンが加速する中で運用上の負担を経験しています。
高コスト負担と限られたアクセスがリソース不足の医療システムでの採用を制約
高額な治療費は、補償支援が弱い地域で患者のアクセスを制限しています。これは、限られた予算で高い感染負荷を管理する医療提供者にとっての課題です。診断の不足は、タイムリーな介入を遅らせます。地方の病院は、先進的な創傷ケアツールを確保するのに苦労しています。供給チェーンが一貫した薬剤の供給を維持できない場合、成長は弱まります。現代の設備がなければ、臨床医は管理計画を実施するのが難しいです。患者は治療の遅れにより回復期間が長くなります。急性細菌性皮膚および皮膚構造感染症市場は、低所得環境でアクセスの障壁に直面しています。
急性細菌性皮膚および皮膚構造感染症市場の機会
より高精度で強力な臨床耐久性を提供する次世代抗生物質の拡大
次世代の分子は、細菌構造をより効果的にターゲットにすることで耐性の懸念に対処するのに役立ちます。これは、複雑なケースで持続可能な結果を求める臨床医を支援します。研究グループは、効力を向上させるために多経路メカニズムを探求しています。病院は、優れた反応率が証明された場合にこれらの治療法を採用します。政府が抗生物質の革新プログラムに資金を提供する地域では成長が高まります。開発者は毒性を低減するデザインで勢いを得ます。医療システムが先進的な感染ケアを優先することで機会が拡大します。急性細菌性皮膚および皮膚構造感染症市場は、強力な革新パイプラインを通じて価値を得ます。
AI対応の意思決定支援、迅速な診断、統合創傷エコシステムの成長可能性
AIツールは、リアルタイムのデータパターンに基づいて最適な治療選択に臨床医を導きます。これにより、高リスクのシナリオでの治療精度が向上します。迅速なテストは意思決定サイクルを短縮し、臨床の不確実性を減少させます。病院は、診断と創傷モニタリングを接続する統合プラットフォームを通じて効率を向上させます。市場のプレーヤーは、デジタル能力を拡大するパートナーシップに投資します。提供者は、長い回復期間を短縮するのに役立つシステムを採用します。デジタルリテラシーが医療環境全体で進展することで成長が強化されます。急性細菌性皮膚および皮膚構造感染症市場は、データ駆動型の感染管理へのシフトにおいて強力な機会を保持しています。
急性細菌性皮膚および皮膚構造感染症市場のセグメンテーション分析:
感染の種類別
急性細菌性皮膚および皮膚構造感染症市場は、地域獲得および院内感染の両方のケースで患者負荷が増加しているため、強力な採用が見られます。地域獲得感染は、衛生のギャップやケアの遅れが症状の重症度を増加させる場所で優勢です。これは、早期介入をサポートする即効性のある薬剤の使用を促進します。院内感染は、複雑な創傷がより強力な抗菌カバレッジを必要とする外科病棟や集中治療室で増加します。提供者は、高リスクグループでの合併症リスクを低減する先進的な薬剤に焦点を当てています。意識の向上は、両方の感染タイプにわたるより良いスクリーニングプログラムをサポートします。病院は、耐性菌株をより迅速に特定するために診断能力を向上させます。市場のプレーヤーは、異なる細菌プロファイルに対応する特別な治療法を導入します。
投与経路別
急性細菌性皮膚および皮膚構造感染症市場は、患者のタイプに応じた多様な臨床ニーズに合わせて、経口、非経口、局所投与のルートを使用しています。経口療法は、外来で治療される中等度の感染症をサポートし、遵守を改善します。非経口ルートは、迅速な全身作用が必要な重症例を支配します。病院は、医師が厳密な投与量の管理を必要とする場合に、静脈内オプションを好みます。局所治療は、初期段階または局所感染をサポートします。外来ケアの成長は、病院への依存を減らす経口フォーマットのより広い使用を促進します。市場のプレーヤーは、吸収と耐容性を強化するために製剤を改良しています。このセグメントは、プライマリケアおよび専門ケアユニット全体でのアクセス拡大から利益を得ています。
- 例えば、Paratek Pharmaceuticalsのオマダサイクリンは、臨床試験で経口およびIV投与の生物学的同等性を示し、入院から外来治療へのスムーズな移行を可能にしました。
流通チャネル別
急性細菌性皮膚および皮膚構造感染症市場は、異なる患者経路に対応する病院薬局、小売薬局、およびオンラインプラットフォームを通じて流れます。病院薬局は、重症感染症が迅速な供給アクセスを必要とする入院環境での高い治療量のためにリードしています。これにより、一次および二次薬の途切れない供給が保証されます。小売薬局は、地域レベルのケアをサポートし、軽度から中等度のケースを治療します。オンライン薬局は、利便性とデジタル処方箋がアクセスを改善する場所で注目を集めています。強力なeヘルスフレームワークを持つ地域で成長が見られます。病院ネットワークは、供給不足を避けるために制御された流通に投資しています。小売チェーンは抗生物質管理プログラムを拡大しています。デジタルチャネルは、サービスが行き届いていない地域全体でのリーチを広げています。
薬剤クラス別
急性細菌性皮膚および皮膚構造感染症市場は、セファロスポリン、オキサゾリジノン、グリコペプチド、リポグリコペプチド、テトラサイクリン、フルオロキノロン、およびその他のクラスを特徴として、多様な細菌パターンに対応しています。セファロスポリンは、安定した効果と医師の親しみやすさのために広く使用されています。これにより、標準治療プロトコルが強化されます。オキサゾリジノンは、狭いターゲティングが結果を改善する耐性ケースをサポートします。グリコペプチドとリポグリコペプチドは、MRSAおよび複雑な創傷感染にとって重要です。テトラサイクリンは、予測可能な反応率で外来ケースに対応します。フルオロキノロンは、選択された患者グループでの迅速な症状制御をサポートします。開発者は、新しいエージェントを改良して耐性の引き金を減らします。病院は、多様な感染症の課題をサポートするためにフォーミュラリーを拡大しています。
治療タイプ別
急性細菌性皮膚および皮膚構造感染症市場は、治療的決定を導く経験的およびターゲットアプローチに治療を分けています。経験的治療は、細菌プロファイルが確認される前に医師が行動しなければならない初期段階で一般的です。急性ケアユニットをサポートし、迅速な安定化を優先します。ターゲット治療は、より高い精度を提供する培養ガイドおよびPCRガイドの方法を通じて地盤を得ています。培養ガイドの経路は、より良い薬剤選択のために株レベルの詳細を特定するのに役立ちます。PCRガイドのテストは、診断のタイムラインを短縮し、結果の予測可能性を向上させます。病院は、診断と治療の不一致を減らす迅速なツールに投資しています。精密医療が感染症ケア全体に拡大するにつれて、このセグメントは成長しています。
- 例えば、CepheidのXpert MRSA/SA SSTI PCRテストは、MRSAとMSSAを創傷標本から直接1時間以内に特定し、不適切な経験的抗生物質の使用を減少させます。
セグメンテーション:
感染の種類別
- 市中感染ABSSSI
- 院内感染ABSSSI
投与経路別
- 経口
- 非経口
- 局所
流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
薬剤クラス別
- セファロスポリン
- オキサゾリジノン
- グリコペプチド
- リポグリコペプチド
- テトラサイクリン
- フルオロキノロン
- その他
治療タイプ別
- 経験的治療
- 標的治療
- 培養ガイド
- PCRガイド
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
北アメリカは急性細菌性皮膚および皮膚構造感染症市場の最大のシェアを占めており、約38%を占めています。これは、強力な臨床インフラと外来および入院環境での高い診断意識に支えられています。この地域は、高度な抗菌薬の迅速な採用と強力な管理フレームワークの恩恵を受けています。慢性疾患の有病率と手術感染リスクによって駆動される高い治療量を記録しています。病院は早期治療の整合をサポートする迅速な診断を展開しています。継続的な研究開発投資とブランドおよびジェネリックオプションへの広範なアクセスを通じてリーダーシップを維持しています。市場の成長は、強力な償還サポートにより安定しています。
ヨーロッパは急性細菌性皮膚および皮膚構造感染症市場の約32%を占めており、構造化された抗生物質政策と組織化された医療システムによって駆動される安定した採用を示しています。プロバイダーは、強力なラボネットワークと明確に定義された管理プログラムに支えられた標的レジメンに依存しています。高齢化人口と手術負荷の増加に関連する症例の増加から恩恵を受けています。主要経済圏での高度な創傷ケアの採用により地域需要が強化されています。病院は耐性管理を維持するために狭域スペクトル抗生物質を統合しています。厳格な規制監督と精密ガイド療法のより広範な受け入れにより、成長はバランスが取れています。
アジア太平洋地域は、都市人口の増加と医療アクセスの改善により、急性細菌性皮膚および皮膚構造感染症市場の22%を占めています。感染の高い有病率は、経験的および標的療法の両方の需要を加速させます。病院の収容能力の拡大とブランドジェネリックの広範な流通を通じて勢いを増しています。新興経済国は、耐性の高まりに対処するために迅速な検査ツールに投資しています。政府が感染制御プログラムを優先する地域で成長が強化されます。臨床能力の向上と抗生物質ポートフォリオの拡大により、この地域は長期的な可能性が最も高いことを示しています。
主要プレイヤーの分析:
- メルク & Co., Inc.
- ファイザー Inc.
- メリンタ・セラピューティクス, Inc.
- アラガン plc
- パラテック・ファーマシューティカルズ, Inc.
- カンバーランド・ファーマシューティカルズ Inc.
- テバ・ファーマシューティカル・インダストリーズ Ltd.
- グラクソ・スミスクライン plc
- アッヴィ
- バシレア・ファーマシューティカ
競争分析:
急性細菌性皮膚および皮膚構造感染症市場は、確立された製薬リーダーと新興の抗生物質革新者によって推進される強力な競争が特徴です。メルク & Co., ファイザー, アッヴィ, テバ, グラクソ・スミスクラインなどの企業は、大規模な病院使用を支える広範なポートフォリオを維持しています。高度な抗菌パイプライン、強力な流通ネットワーク、活発な臨床研究プログラムを通じて競争力を強調しています。メリンタ・セラピューティクス、パラテック・ファーマシューティカルズ、バシレア・ファーマシューティカ、カンバーランド・ファーマシューティカルズのような専門的なプレイヤーは、耐性菌株に対応するために設計された標的分子に焦点を当てています。PCRガイドおよび培養ガイド療法のサポートを拡大する企業が増えることで競争活動が増加します。診断会社とのパートナーシップは、治療の精度を強化し、患者の成果を改善します。主要企業が次世代の製剤とスチュワードシップに焦点を当てたソリューションに投資することで、市場の統合が長期的な競争を形成します。
最近の展開:
- 2025年9月、CorMedixはMelinta Therapeuticsの買収を完了し、急性細菌性皮膚および皮膚構造感染症に適用可能な治療法を含む、病院中心の感染症市場での地位をさらに強化しました。
- 2025年8月、CorMedixはMelinta Therapeuticsの買収に関する最終合意を発表し、BAXDELA(デラフロキサシン)、KIMYRSAおよびORBACTIV(オリタバンシン)、注射用MINOCIN(ミノサイクリン)、VABOMERE(メロペネムおよびバボルバクタム)を含む、ABSSSI治療に関連する6つの市販感染症製品でポートフォリオを大幅に拡大しました。
レポートのカバレッジ:
この調査レポートは、感染の種類、投与経路、流通チャネル、薬剤クラス、治療タイプおよび地域に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因および制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。市場のダイナミクス、規制の状況、業界を形作る技術の進歩についても探ります。外部要因および世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 感染の蔓延が増加し、治療需要が増加し、多様なケア環境での精密誘導治療の普及が進むでしょう。
- より強力な診断統合が治療サイクルを短縮し、ハイリスク患者グループにおける薬剤選択の精度を向上させます。
- 先進的な抗菌R&Dが、より良い耐性制御と長期的な治療安定性をサポートする新しい分子を導入します。
- 病院は、モニタリングを改善し、投薬エラーを減らし、感染管理経路を合理化するデジタルツールを採用します。
- 外来ケアの成長が、経口療法への依存を拡大し、中等度の感染症例へのアクセスを改善します。
- PCRおよび培養ベースの診断が主要な臨床ネットワークで標準になるにつれ、ターゲット治療が注目を集めます。
- 製造業者は、耐容性を改善し、臨床反応を迅速化する製剤を洗練します。
- 創傷ケアの革新が全身療法と統合され、慢性および外傷関連のケースでの回復を迅速化します。
- スチュワードシッププログラムが薬剤選択に影響を与え、狭スペクトルおよび耐性安全なオプションの需要を強化します。
- アジア太平洋地域での拡大は、病院能力の向上、診断能力の向上、治療の幅広い利用可能性により加速します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
急性細菌性皮膚および皮膚構造感染市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に急性細菌性皮膚および皮膚構造感染市場は、どの程度の年平均成長率で成長すると予測されていますか?
2025年に急性細菌性皮膚および皮膚構造感染市場で最も大きなシェアを持っていたセグメントはどれですか?
急性細菌性皮膚および皮膚構造感染市場の成長を促進している主な要因は何ですか?
急性細菌性皮膚および皮膚構造感染市場の主要企業はどこですか?
急性細菌性皮膚および皮膚構造感染市場の主要企業はどこですか?
2025年に急性細菌性皮膚および皮膚構造感染市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 急性細菌性皮膚および皮膚構造感染症市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の急性細菌性皮膚および皮膚構造感染症市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 2,630.06 million → 2032: USD 4,478.33 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 急性細菌性皮膚および皮膚構造感染症市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 急性細菌性皮膚および皮膚構造感染症市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における急性細菌性皮膚および皮膚構造感染症市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 急性細菌性皮膚および皮膚構造感染症市場市場の成長要因
- 3.3 急性細菌性皮膚および皮膚構造感染症市場市場の抑制要因および課題
- 3.4 急性細菌性皮膚および皮膚構造感染症市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 急性細菌性皮膚および皮膚構造感染症市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 急性細菌性皮膚および皮膚構造感染症市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、急性細菌性皮膚および皮膚構造感染症市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 急性細菌性皮膚および皮膚構造感染症市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 急性細菌性皮膚および皮膚構造感染症市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は急性細菌性皮膚および皮膚構造感染症市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 急性細菌性皮膚および皮膚構造感染症市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 急性細菌性皮膚および皮膚構造感染症市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 急性細菌性皮膚および皮膚構造感染症市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 急性細菌性皮膚および皮膚構造感染症市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新急性細菌性皮膚および皮膚構造感染症市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の急性細菌性皮膚および皮膚構造感染症市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の急性細菌性皮膚および皮膚構造感染症市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の急性細菌性皮膚および皮膚構造感染症市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の急性細菌性皮膚および皮膚構造感染症市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの急性細菌性皮膚および皮膚構造感染症市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の急性細菌性皮膚および皮膚構造感染症市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの急性細菌性皮膚および皮膚構造感染症市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 急性細菌性皮膚および皮膚構造感染症市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
